・イビデンの株価はなぜここまで上昇したの?
・高値から大きく下落しているのはなぜ?
・今後はどうなるの?
このようなお悩みを解決します。
💡かぶリッジの結論:イビデンの株価は今後どうなる?
- 5,000億円投資を計画通り立ち上げ、「2030年度 営業利益3,000億円」を達成できるか
- AI投資が続くなか、最先端品で技術の先行を保てるか
- 主要顧客や競合の動きに大きく左右されないか
イビデン(4062)は、AIサーバー向けのICパッケージ基板で世界トップシェアを持つ、電子部品メーカーです。
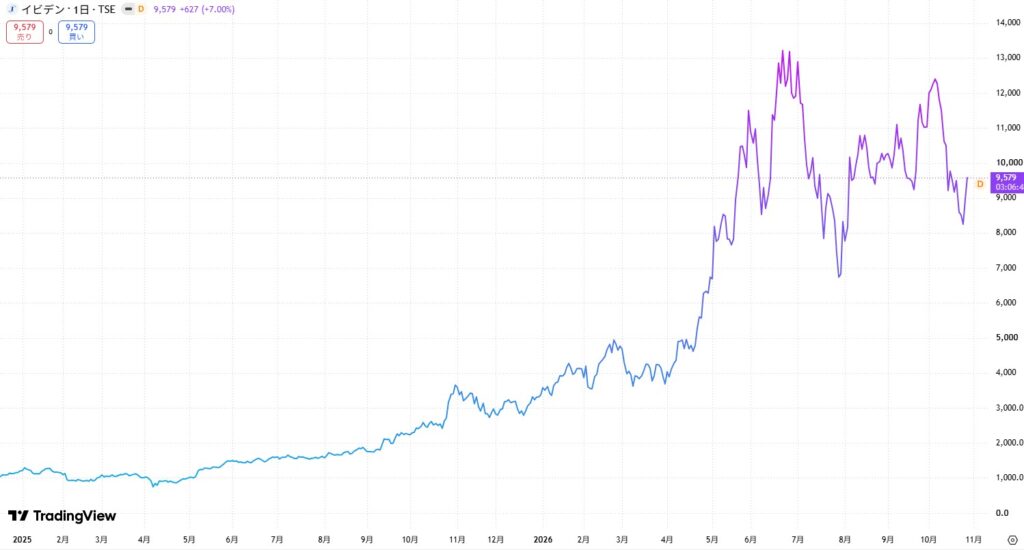
株価は生成AIの需要拡大を追い風に急騰し、2025年4月7日の安値739円から2026年7月1日の上場来高値13,740円まで、約1年3カ月で約18.6倍に上昇しました。
しかし、その後は値動きが荒くなり、直近1カ月でも10月5日の高値12,580円から10月22日には8,598円と、約3割安い水準まで売られています。
「なぜここまで上がったの?」「この下落は一時的なもの?」と気になっている人も多いのではないでしょうか。
そこで本記事では、イビデンの株価が上昇した理由と、調整局面に入った理由をそれぞれ3つに整理し、今後の株価を左右するポイントまで解説します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
イビデンの株価はなぜ上がった?3つの要因を解説
まずは、2025年4月の安値から上場来高値を付けるまでの株価の動きを確認しておきましょう。
| 日付 | 出来事 | 株価 |
|---|---|---|
| 2025年4月7日 | 米国の相互関税ショックで世界的に株価が急落 | 739円 |
| 2025年末 | 11月に日経平均株価の構成銘柄に採用。1年間で株価は約2.8倍に | 3,365.5円 |
| 2026年4月24日 | 主要顧客インテルの株価急伸を受けて一時15%高、上場来高値を更新 | 6,415円 |
| 2026年5月12日 | 本決算と中期目標の引き上げを好感して急伸、上場来高値を更新 | 9,182.5円 |
| 2026年7月1日 | 上場来高値 | 13,740円 |
各種報道・株価データよりかぶリッジ作成
2025年4月7日の安値739円から2026年7月1日の高値13,740円まで、約18.6倍に上昇した計算です。
その後大きく下落した10月22日の終値8,598円でも、2025年4月の安値と比べると約11.6倍の水準にあります。
テンバガー(10倍株)を大きく超える上がり方だね!
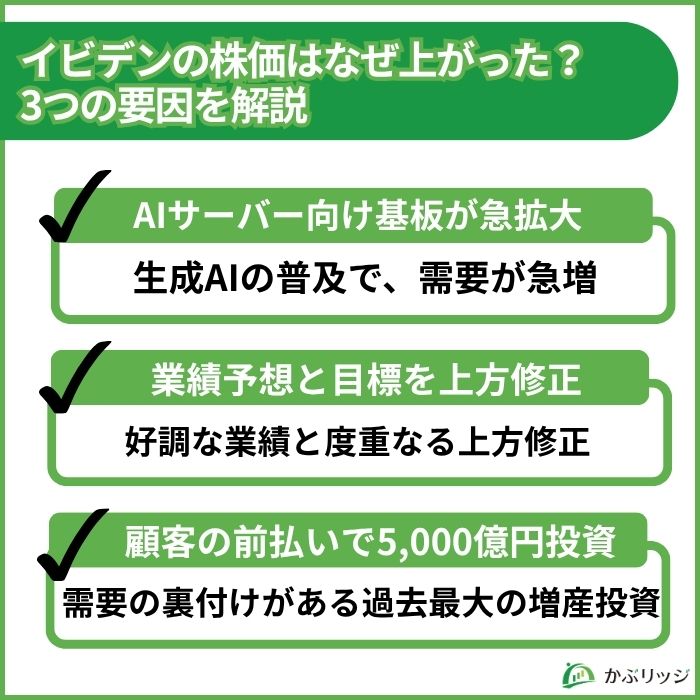
イビデンの株価がここまで上昇した理由は、大きく以下の3つに整理できます。
AIサーバー向けICパッケージ基板の需要急拡大
最大の理由は、生成AIの普及でAIサーバー向けのICパッケージ基板の需要が急拡大し、「AI関連の本命銘柄」として評価されるようになったことです。
ICパッケージ基板とは?
半導体チップと、パソコンやサーバーのマザーボードなどのメイン基板をつなぐ「土台」の役割を果たす部品のこと。
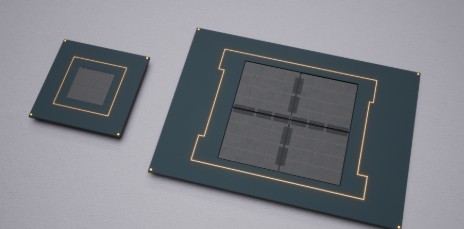
AI向けの半導体(GPUなど)は多くのチップを1枚の基板にまとめて載せるため、大型で層の数が多い、高度な基板が必要になります。
ICパッケージ基板の主な役割
- チップとマザーボードを電気的につなぐ。
- 複数のチップをまとめて1つのシステムにする。
- チップの熱を効率的に逃がして動作を安定させる。
- 衝撃やほこり、湿気等からチップを守る。
統合報告書によると、AIサーバー向けICパッケージ基板の世界シェアは同社が1位です。
AI半導体は世代を追うごとに性能が上がり、それを支える基板も年々大きく複雑になっていますが、イビデンは最先端の技術で対応しています。
| 年 | 基板の大きさ | 基板の層数 |
|---|---|---|
| 2025年 | 80×80mm | 18層程度 |
| 2026年 | 90×90mm | 20層以上 |
| 2028年 | 110×110mm | 24層以上 |
| 2030年 | 130×130mm以上 | 28層以上 |
同社「統合報告書2026」よりかぶリッジ作成
同社によると、半導体チップの大型化に伴い、基板の総面積(面積×層数)は5年で約4倍になる見通しです。
基板が大きく複雑になるほど反りなどの不良を抑えて量産するのは難しくなり、作れる会社は限られるため1枚あたりの単価も上がります。
イビデンは長年の技術を活かし、大型化しても高品質な基板を提供できるのが強みだよ!
また、需要の急拡大によって主要顧客の顔ぶれも大きく変わりました。
生成AIやデータセンター向けの半導体で世界をリードする企業が顧客になったことで、「AI関連の本命銘柄」として注目されています。
| 顧客別の売上高 | 25年3月期 | 26年3月期 | 前期比 |
|---|---|---|---|
| エヌビディア | 751億円 | 1,225億円 | +63.1% |
| インテル | 767億円 | 753億円 | -1.8% |
2026年3月期はAI半導体の最大手エヌビディア向けの売上高が前期比63.1%増加し、長年の最大顧客だったインテル向けを初めて上回りました。
エヌビディア向けだけで、売上高全体の約3割を占めます。
一方で、インテル向けも売上高の約2割を占めるため、インテルの決算や株価の動きにもイビデン株は敏感に反応します。
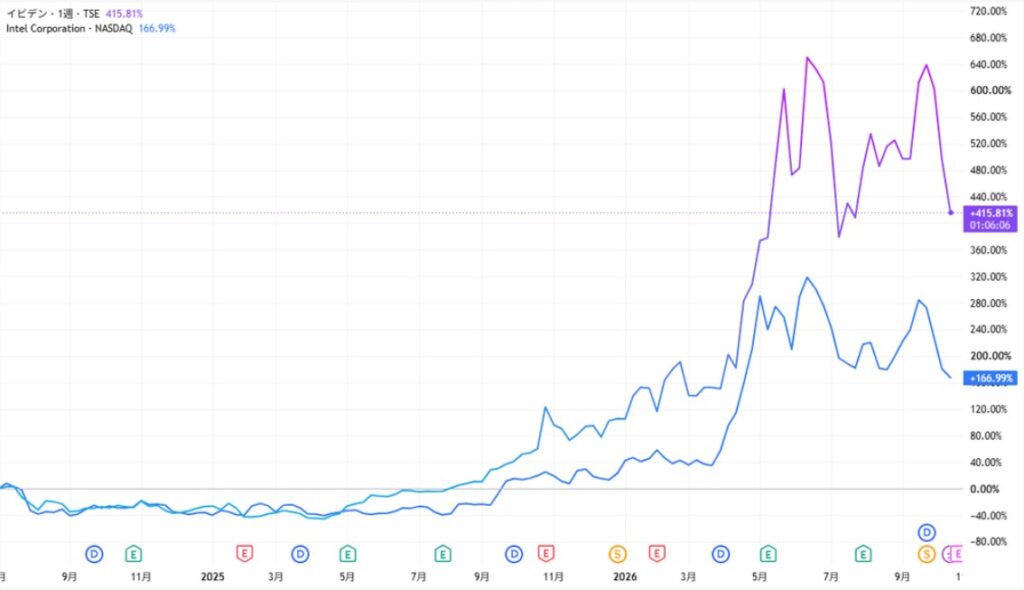
顧客の動向には注意が必要だよ!
業績予想の上方修正と計画目標の引き上げ
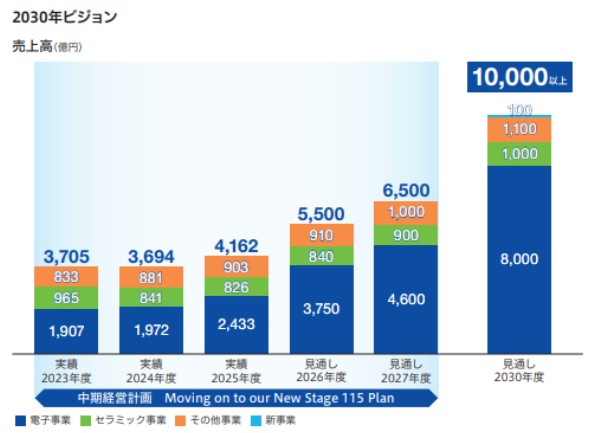
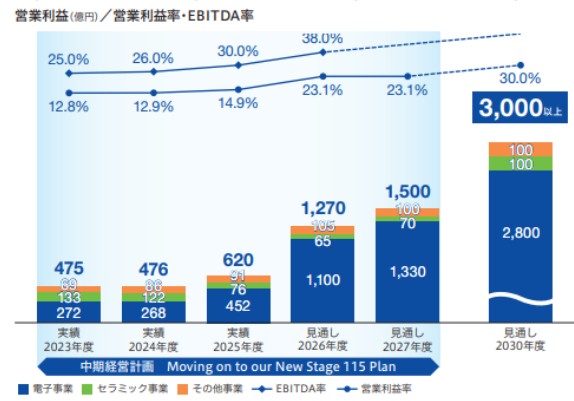
2つ目の理由は、AI需要を背景に業績が回復し、会社の業績予想や中期目標が次々と引き上げられたことです。
| 従来の目標 | 新しい目標 | |
|---|---|---|
| 2027年度の売上高 | 6,000億円 | 6,500億円 |
| 2027年度の営業利益 | 900億円 | 1,500億円 |
| 2030年度の売上高 | - | 1兆円以上 |
| 2030年度の営業利益 | - | 3,000億円以上 |
同社「統合報告書2026」・25年度決算説明資料よりかぶリッジ作成
2026年5月11日には、本決算の発表とともに、2027年度を最終年度とする中期経営計画の目標を上方修正しました。
2027年度の営業利益目標を900億円から1,500億円へ約1.7倍に引き上げたうえ、2030年度には売上高1兆円・営業利益3,000億円という目標を新たに掲げています。
これを受け、翌日の5月12日の株価は一時13%を超えて上昇し、上場来高値を更新しました。
野村證券やUBS証券が目標株価を相次いで引き上げたことも、買いを後押ししたワン!
さらに2026年8月4日に発表された第1四半期決算では、2027年3月期の営業利益予想を900億円から1,270億円(前期の約2倍)へ上方修正し、翌日の株価はストップ高(約+24%)となりました。
2026年10月29日に発表された第2四半期決算でも、通期予想を上方修正しています。
修正の詳細は業績の予想修正表をみてね!
顧客の前払いで5,000億円の増産投資へ
3つ目の理由は、顧客が投資資金を前払いする形で、過去最大の5,000億円の増産投資に踏み切ったことです。
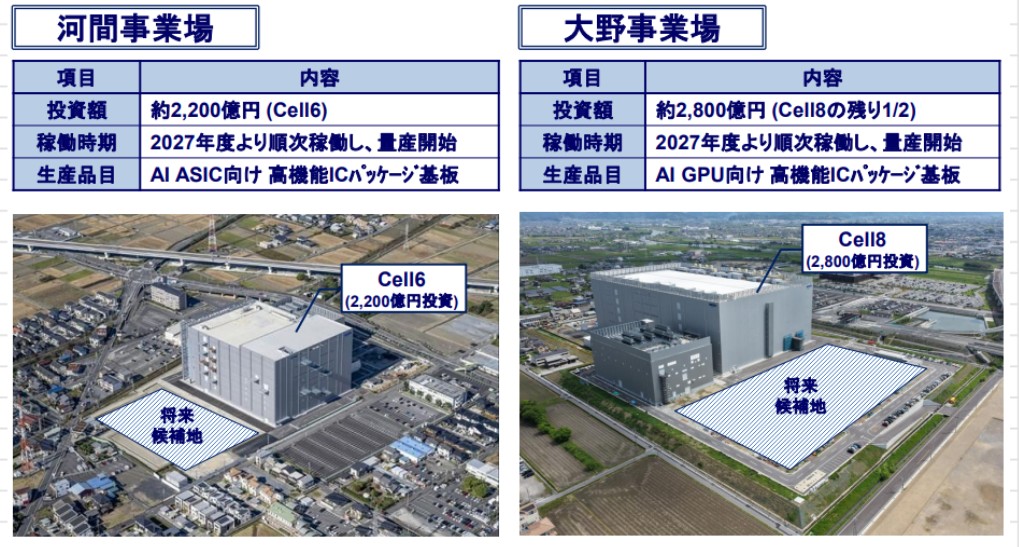
イビデンは2026年2月、2026年度〜2028年度の3年間で電子事業に総額約5,000億円を投じる計画を発表しました。
| 拠点 | 投資額 | 生産する製品 | 稼働時期 |
|---|---|---|---|
| 大野事業場 (岐阜県大野町) | 約2,800億円 | AI向けGPU用の高機能ICパッケージ基板 | 2027年度から順次 |
| 河間事業場 (岐阜県大垣市) | 約2,200億円 追加投資:約1,510億円 | AI向けASIC用の高機能ICパッケージ基板 ※ASICは、IT大手などが特定の用途向けに独自に設計する半導体 | 2029年度から順次 |
2025年度の売上高(4,162億円)を上回る巨額投資ですが、注目点はその資金の出どころです。
イビデンは顧客と契約を結んだうえで投資相当額を顧客に負担してもらい、一部を前受金として受け取っています。
商品を引き渡す前に、顧客から先に受け取った代金のこと。
前受金は負債項目ですが、のちに収益化した時に売上として計上されます。
顧客が先にお金を払ってでも生産枠を確保したいということは、それだけ需要が大きく、イビデンの代わりが見つかりにくいことを意味します。
| 2026年3月末 | 2026年6月末 | |
|---|---|---|
| 前受金 | 809億円 | 1,545億円 |
前受金は3カ月で約736億円増えており、顧客の前払いが実際に進んでいることが数字にも表れています。
実は、河間事業場は2023年に完成していたものの、需要の見通しが立たず量産を始められない状態が続いていました。
顧客が投資額を負担する今回の形なら、工場を建てても需要がなく固定費だけが重くなるリスクを抑えられます。
さらに2026年10月29日には、CPU向け高機能ICパッケージ基板の生産能力増強に向けて、河間事業場に約1,510億円追加投資することが発表されました。
GPU向けだけでなく、CPU向けも今後大きく需要が伸びると見ているワン!
イビデンの株価の直近の下落理由は?調整が続く要因を解説!
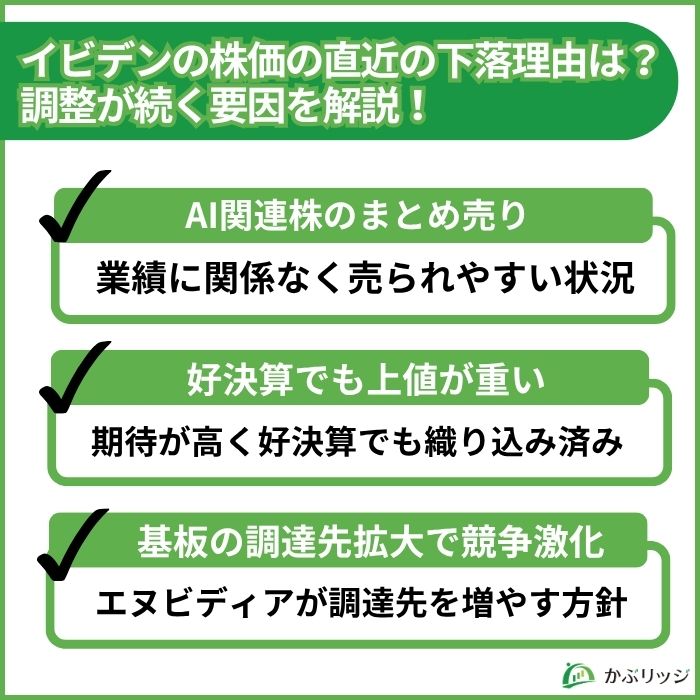
ここまで株価が上がった理由を見てきましたが、7月1日に上場来高値を付けてからは、1日で10%前後動く乱高下を繰り返しながら調整が続いています。
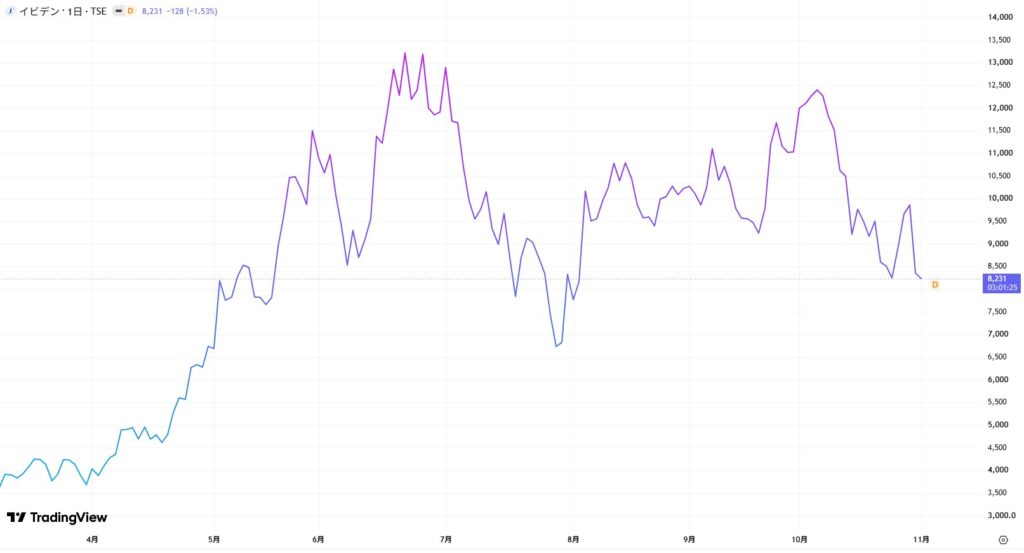
| 日付 | 騰落率 | 終値 | 主な背景 |
|---|---|---|---|
| 7月28日 | -11.05% | 7,427.5円 | アジア全体で半導体株が売られ、日経平均は2,566円安 |
| 7月29日 | -9.32% | 6,735円 | 売りが続き、一時6,490円と最高値からほぼ半値に |
| 8月5日 | +24.49% | 10,165円 | 1Q決算と通期予想の大幅上方修正でストップ高 |
| 9月24日 | +14.57% | 11,202.5円 | エヌビディアCEOとの会談報道 |
| 10月15日 | -12.22% | 9,213円 | 米国の物価上振れと米AIデータセンター企業の信用不安 |
| 10月22日 | -9.49% | 8,598円 | 米メタの決算をきっかけにAI投資の財務不安が拡大 |
| 10月30日 | -15.21% | 8,359円 | インテルの決算発表後の株価急落を受けて連動下落 |
各種報道・株価データよりかぶリッジ作成
7月下旬には高値から半値を割り込む水準まで売られ、8月の上方修正で持ち直したものの、高値を取り戻せないまま上下を繰り返しているのが現状です。
株価の調整が続いている理由は、以下の3つに整理できます。
AI投資の先行き不安で「AI関連株」のまとめ売り
1つ目の理由は、巨額のAI投資が今後も続くのかという不安が広がるたびに、AI関連株がまとめて売られ、イビデンも大きく下げたことです。
- 7月下旬:AI相場の調整とインテル株の急落
-
- エヌビディアがOpenAIのデータセンター賃借に巨額の金融保証を検討しているとの報道や、中国勢との競争激化への警戒から、アジア全体で半導体株が売られる。
- 主要顧客インテルの株価急落も重なり、イビデン株は連想売り。
- 10月15日:米国の物価上振れとAI企業の信用不安
-
- 米国の9月の消費者物価指数(CPI)が市場予想を上回り、金利上昇への警戒が強まった。
- さらに米AIクラウド企業コアウィーブの社債価格が急落し、借金でAI投資を進める企業の資金繰りへの不安が広がった。
- 10月22日:米メタの決算で「AI投資の財務不安」
-
- 米メタ・プラットフォームズの7〜9月期決算で、フリーキャッシュフロー(自由に使えるお金)が上場以来初めて赤字に。
- 巨額のAI投資が財務を圧迫するとの見方が広がり、翌23日も米国の半導体株安を受けて売りが続いた。
イビデンはツルハシ銘柄の代表格で、IT大手のAI投資が減ると、受注が減るおそれがあるとして売られやすくなります。
AI開発やデータセンター構築という「当事者」ではなく、そこに不可欠な部品や装置、インフラを提供する企業のことを指します。
ゴールドラッシュで確実にもうけたのは、金を掘る人ではなくツルハシを売った人だった、という話になぞらえた呼び方です。
ポイントは、これらの急落がイビデン自身の業績悪化によるものではないという点です。
業績が良くても、AI関連株全体が売られると一緒に下がっちゃうんだね…。
同じ「AIツルハシ銘柄」として一緒に売られやすいフジクラや古河電工の記事も、ぜひご覧ください。
好決算でも上値が重い
2つ目の理由は、株価が数年先の成長まで先回りして上がっていたため、好決算でも上値が重くなっていることです。
株価が1株あたり利益(EPS)の何倍かを示すPER(株価収益率)は、10月下旬で50~60倍と高い水準にあります。
東証プライム市場全体の予想PERは20倍前後のため、市場平均以上の期待が株価に織り込まれている計算です。
期待が高いと、どうして下がりやすくなるの?
期待が高い銘柄ほど、「予想通りの好決算」では驚きが小さく、少しでも期待に届かないと大きく売られやすいためです。
決算で株価が大きく動いた例
- 2026年2月4日:3Q決算で10〜12月期の営業利益が市場予想を下回り、13%安。
- 2026年8月5日:通期予想の大幅上方修正でストップ高となったが、7月の高値には届かず。
- 2026年9月28日:3営業日で2割強上昇したあと、過熱感から利益確定売りで4%安。
- 2026年10月30日:前営業日の2Q決算は好調だったものの、インテルの業績見通しが市場予想を下回り、イビデン株も下落。
直近の2027年3月期第2四半期決算では中間純利益が前年同期比74.8%増で、通期業績予想を上方修正する好決算でした。
しかし、同日発表された主要顧客インテルの10〜12月期見通しが市場予想を下回り、同社株が米国の時間外取引で急落したことを受けてストップ安となりました。
このように、市場期待の高さや顧客企業の動向によって好決算でも株価が下落する場合があります。
期待が大きいぶん、ちょっとした不安でも大きく動きやすいワン!
エヌビディアが基板の調達先を広げ、競争激化へ
3つ目の理由は、エヌビディアが韓国・台湾の基板メーカーからの調達も増やす方針を示し、イビデンの「ほぼ独占」が崩れる可能性が意識されたことです。
エヌビディアは10月21日、自社製品向けの基板の生産能力を今後3年で2.5倍に拡大する計画を発表しました。
エヌビディアの計画内容(2026年10月21日発表)
- イビデン(日本)
- エヌビディアが数十億ドルを前払いし、大野事業場の生産能力を現在の3倍に。
- 2028年第1四半期から段階的に立ち上げ予定。
- サムスン電機(韓国)
- エヌビディアの基板供給網に新たに参加。
- 既存拠点から直ちに供給し、新工場の建設も進める。
- ユニマイクロン(台湾)
- エヌビディアの支援で生産能力を増強。
- 2027年第2四半期に増強を始め、2028年半ばにフル稼働する予定。
イビデンにとって、大野事業場の3倍増産の計画は、顧客が資金面で支えるという「信任の証」といえます。
一方で、エヌビディアは供給網を広げると明言しており、サムスン電機が正式に加わったことで、エヌビディア向けをほぼ独占してきた構図が変わる可能性も出てきました。
発表翌日の10月22日、イビデン株は9.49%安となったよ…
今後競争が激化する可能性があるワン!
下落の主なきっかけはメタの決算による地合いの悪化とみられますが、競合参入のニュースが同じタイミングで伝わったことも、上値を重くする材料になったと考えられます。
2つめの証券口座にもおすすめ!
マネックス証券は、dポイントが貯まって使えるうえ、dカードでの積立投資にも対応。
日本株銘柄分析ツール「マネックス銘柄スカウター」が無料で使える!
イビデンの株価は今後どうなる?将来性を分析!
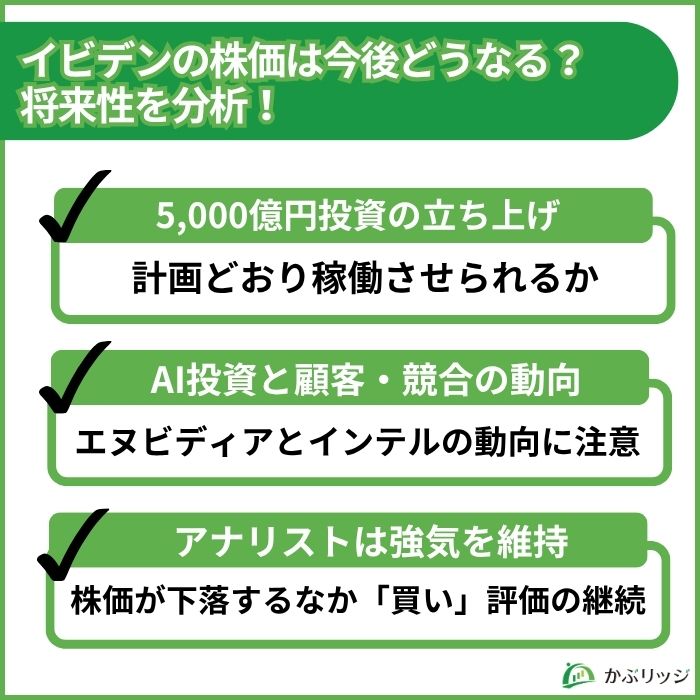
ここからは、イビデンの今後の株価を左右する3つのポイントを、プラス・マイナスの両面から解説します。
5,000億円投資の立ち上げと利益目標を達成できるか
1つ目のポイントは、5,000億円の増産投資を計画どおり立ち上げ、中期経営計画の目標を達成できるかです。
| 26年3月期 (実績) | 28年3月期 (目標) | 31年3月期 (目標) | |
|---|---|---|---|
| 売上高 | 4,162億円 | 6,500億円 | 1兆円以上 |
| 営業利益 | 620億円 | 1,500億円 | 3,000億円以上 |
| うち電子事業 | 452億円 | 1,330億円 | 2,800億円 |
| 営業利益率 | 14.9% | 23.1% | 30.0% |
同社「統合報告書2026」よりかぶリッジ作成
目標の大半を担うのは電子事業で、2030年度には営業利益3,000億円のうち2,800億円を電子事業で稼ぐ計画です。
こうした強気の目標を支えているのが、会社が示す需要の見通しだよ!
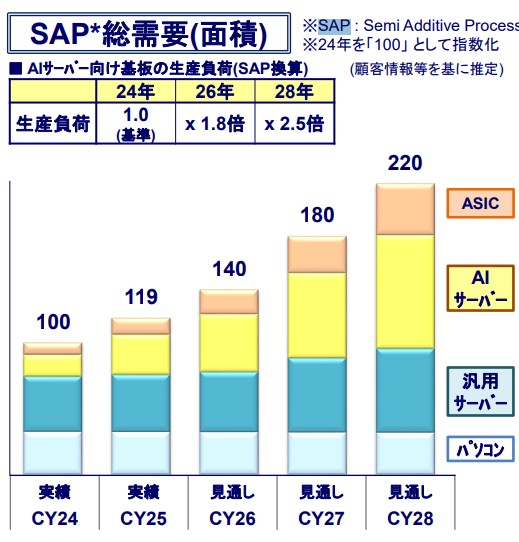
| 2024年 | 2026年 | 2028年 | |
|---|---|---|---|
| 高機能基板の 業界全体の需要 (面積ベース) | 100 | 140 | 220 |
| イビデンのAIサーバー向け 基板の生産負荷 | 1.0倍 | 1.8倍 | 2.5倍 |
同社「2025年度通期 決算説明会資料」よりかぶリッジ作成
同社は、高機能基板の需要が2028年に2024年の2.2倍となり、業界全体の供給能力を上回る状態が続くとみています。
ただし、目標達成には大野・河間の新設備を計画どおりに立ち上げ、高い品質で量産できるかがカギです。
技術者の確保や材料の安定調達など、乗り越えるべき課題も少なくありません。
顧客との契約に基づく投資なので、進捗に注目したいワン!
AI投資の継続と顧客・競合の動向
2つ目のポイントは、IT大手のAI投資が今後も続くか、そして主要顧客や競合がどう動くかです。
需要の面では、追い風を示す材料が増えており、生産能力が制約となっていると見られています。
イビデンの基板が使われる分野は広がっていて成長が期待できるよ!
イビデンの基板が使われる分野
- 画像や映像の描画・計算を高速で処理するためのGPU
- IT大手が独自に開発し、特定の目的や用途に特化したカスタム半導体であるASIC
- AIの推論(利用)の広がりで増える汎用サーバー向けCPU
- データセンター内の通信の高速化に対応するために重要なスイッチIC
イビデンの強み
- AIサーバー向け基板で世界トップシェアを持ち、次世代品も顧客と共同で開発している。
- 顧客の前払いで投資するため、需要の裏付けがあり、投資の失敗リスクを抑えやすい。
- GPU・ASIC・CPU・スイッチICと、複数の成長分野に製品を供給できる。
一方で、注意しておきたいリスクもあります。
- エヌビディア(約3割)とインテル(約2割)の2社で売上高の約半分を占め、顧客の動向に左右されやすい。
- メタやコアウィーブのように、AI投資の資金繰りへの不安が強まると株価が大きく下がりやすい。
- サムスン電機など競合の追い上げや、ガラスコア基板など新技術への移行で優位性が揺らぐ恐れあり。
イビデンは、基板の中に部品を埋め込む技術や、樹脂の代わりにガラスを使う「ガラスコア基板」、電気信号を光に置き換える「光電融合」など、次世代・次々世代の技術開発を進めています。
競合が増えても、最先端品で技術の先行を保てるかが、長期的な株価を左右するポイントといえるでしょう。
エヌビディアやインテル、IT大手のニュースもあわせてチェックしたほうがよさそうだね!
アナリストの目標株価
3つ目のポイントとして、証券会社のアナリストの評価も確認しておきましょう。
| 日付 2026年 | 証券会社 | 投資判断 | 目標株価 |
|---|---|---|---|
| 10/27 | 野村證券 | 買い(継続) | 9,500円→10,000円 |
| 10/19 | ゴールドマン・サックス証券(GS) | 買い(継続) | 13,350円→14,900円 |
| 10/13 | JPモルガン証券 | 買い(継続) | 14,250円→14,350円 |
| 10/6 | モルガン・スタンレーMUFG証券 | 買い(継続) | 13,750円→15,000円 |
| 8/19 | SMBC日興証券 | 買い(継続) | 10,750円→14,000円 |
※レーティング表記はかぶリッジで「買い」「中立」「売り」「新規」に統一
各種報道よりかぶリッジ作成
株価が下落するなかでも、強気の評価を維持する動きが続いています。
業績見通しの改善を評価する見方が多いといえるでしょう。
ただし、目標株価はあくまでアナリストの予想であり、株価の上昇を保証するものではない点には注意してください。
目標株価は「プロの見方の参考値」として、決算の中身とあわせてチェックするのがおすすめだワン!
イビデンの事業内容・業績・配当は?
事業内容
ここ1〜2年で急に名前を聞くようになった人も多いイビデンですが、創業は1912年と100年以上の歴史を持つ会社です。
| 会社名 | イビデン株式会社 |
|---|---|
| 証券コード | 4062 |
| 上場市場 | 東証プライム、名証プレミア |
| 創業 | 1912年(水力発電会社「揖斐川電力」として設立) |
| 本社 | 岐阜県大垣市 |
| 決算月 | 3月 |
イビデンは、水力発電でつくった電気を活かすものづくりの会社へと転身し、時代に合わせて事業を組み替えてきました。
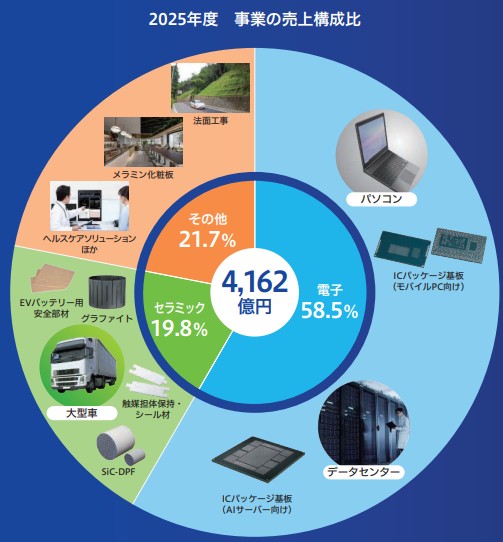
現在の事業は、「電子」「セラミック」「その他」の3つに分かれています。
| 事業 | 主な製品 | 売上高 | 営業利益 |
|---|---|---|---|
| 電子 | ICパッケージ基板(AIサーバー・汎用サーバー・パソコン向け) | 2,433億円 | 452億円 |
| セラミック | ディーゼル車用フィルター(DPF)、触媒担体保持・シール材、グラファイト製品、EVバッテリー用安全部材 | 826億円 | 76億円 |
| その他 | メラミン化粧板などの建材、法面・緑化工事、ヘルスケア、水力発電など | 903億円 | 90億円 |
同社「有価証券報告書」・統合報告書2026よりかぶリッジ作成
売上高の約6割、営業利益の約7割を電子事業が稼いでいることが分かります。
また、売上高の約7割は海外向けで、地域別ではアジアが52.3%、日本が27.1%、北中米が11.8%を占めます(2026年3月期)。
詳しい事業内容を知りたい方はこちら
電子事業(ICパッケージ基板)
電子事業は、AIサーバーや汎用サーバー、パソコン向けのICパッケージ基板を製造する、イビデンの主力事業です。
1988年からICパッケージ基板を手がけ、インテル向けのパソコン用基板で成長してきました。
電子事業の強みとして以下の3点が挙げられます。
- 技術力
- 長年培った高積層・超微細配線の技術で、大型化しても反りの少ない高品質な基板を量産可能。
- 基板の中に部品を埋め込む「部品内蔵型基板」は、世界でも製造できる企業が限られる。
- 顧客との信頼関係
- 世界トップクラスの半導体メーカーと開発の初期段階から将来の技術計画(ロードマップ)を共有し、次世代製品をともに開発。
- 生産体制
- 競合に先んじた投資で最先端の設備を導入。
- 2025年10月には、国内最大級の生産エリアを持つ大野事業場で量産を開始。
また、電子事業の2026年3月期の営業利益は452億円(前期比68.7%増)で、営業利益率も13.6%から18.6%へ大きく改善しました。
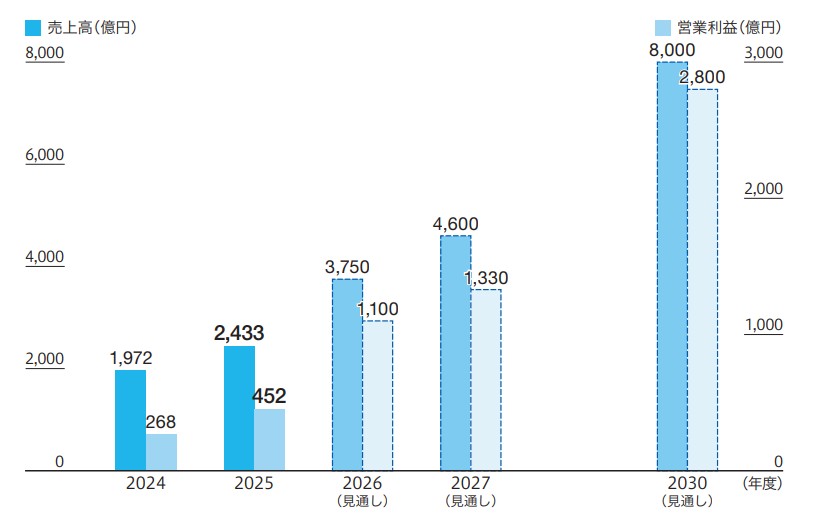
同社は利益率が上がった理由として、AIサーバー向けの受注が堅調だったことに加え、販売価格の高い高性能品の比率上昇、フィリピン工場での原価低減を挙げています。
売上が伸びるだけじゃなく、もうけの効率もぐんと上がっているんだね!
セラミック事業
セラミック事業は、自動車の排ガスをきれいにする部品を中心とした事業で、主な製品は次の4つです。
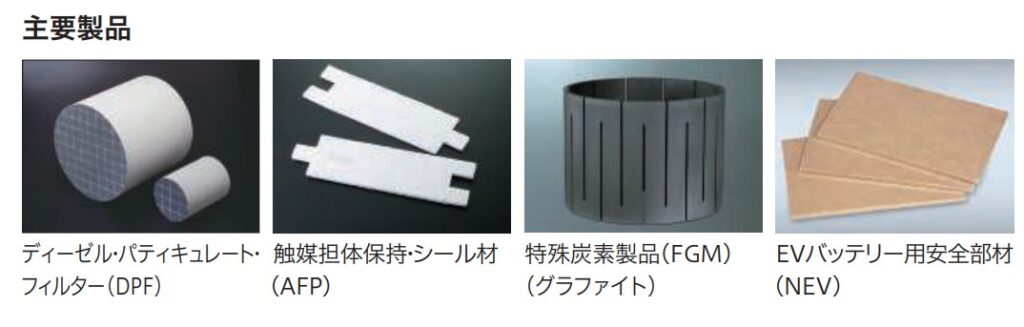
- ディーゼル・パティキュレート・フィルター(DPF)
- ディーゼル車の排ガスからすすなどの粒子状物質を取り除くフィルター
- 触媒担体保持・シール材(AFP)
- 排ガスを浄化する触媒を保持・密閉する部材
- 特殊炭素製品(グラファイト)
- 半導体製造装置向けの部材
- 北米で増える原子力発電向けにも拡大を狙う
- EVバッテリー用安全部材(NEV)
- EVバッテリーの異常発熱時に熱が広がるのを抑える部材
- 量産を始めたが現在は赤字
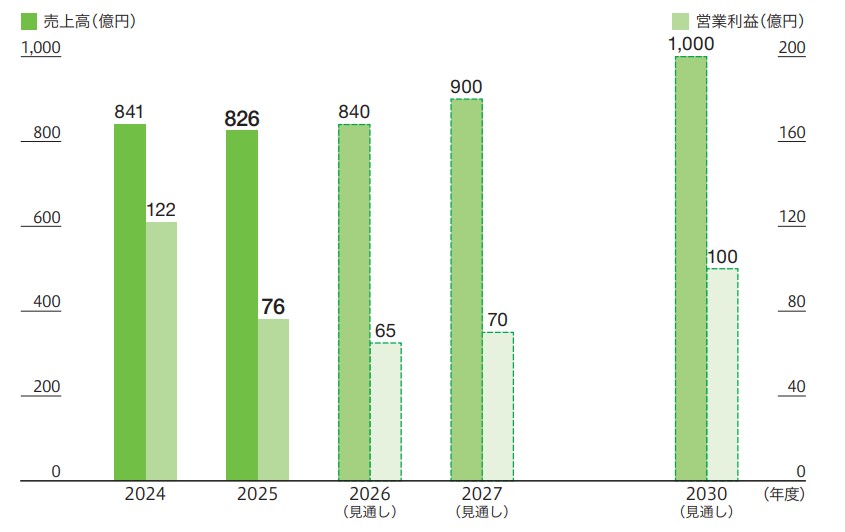
2026年3月期は、自動車生産の伸び悩みやEV市場の減速、パワー半導体向けの低迷が響き、売上高826億円(前期比-1.8%)、営業利益76億円(同-37.4%)と減益でした。
期初予想では、今期も営業利益が65億円と、減益の見通しです。
今後は、中国・インドなど新興国のトラックや建設機械向け需要を取り込みつつ、原子力発電向けのグラファイト製品などで巻き返しを図ります。
その他事業
その他事業では、国内グループ会社を中心に建材や建設、ヘルスケア、物流などを手がけており、創業時からの水力発電所3カ所(合計出力27,900kW)も保有しています。
2026年3月期の売上高は903億円(前期比2.5%増)、営業利益90億円(同3.0%増)と安定した収益を確保しました。
今のイビデンは、ほぼ「電子事業の会社」になっているんだね。
業績
イビデンの株価が急伸する前の2023年3月期からの業績推移は、以下のとおりです。
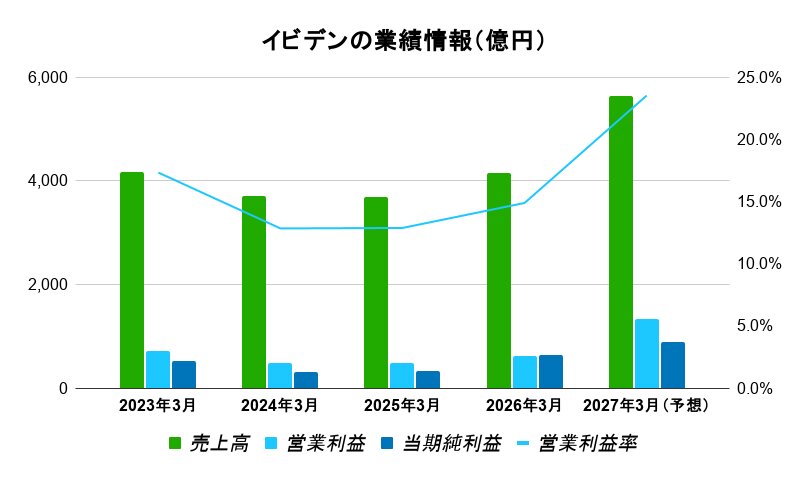
| 決算年度 | 売上高 | 営業利益 | 営業利益率 | 純利益 |
|---|---|---|---|---|
| 23年3月期 | 4,175億円 | 724億円 | 17.3% | 522億円 |
| 24年3月期 | 3,705億円 | 476億円 | 12.8% | 315億円 |
| 25年3月期 | 3,694億円 | 476億円 | 12.9% | 337億円 |
| 26年3月期 | 4,162億円 | 620億円 | 14.9% | 637億円 |
| 27年3月期(予) | 5,650億円 | 1,330億円 | 23.5% | 890億円 |
同社公式HPよりかぶリッジ作成
2023年3月期はコロナ禍のリモートワーク需要でパソコン・サーバー向けが好調でしたが、その反動で2024〜2025年3月期は在庫調整やパソコン需要の低迷が重なり、業績は足踏みしていました。
2026年3月期から業績は回復に転じ、今期は売上高・営業利益ともに過去最高を更新し、営業利益率も23.5%に高まる見通しです。
なお、2026年3月期の純利益が営業利益を上回っているのは、トヨタグループによる豊田自動織機の株式公開買い付け(TOB)に応募した投資有価証券売却益(491億円)という一時的な利益が含まれるためです。
本業のもうけを示す営業利益で見るのがポイントだワン!
直近業績(2027年3月期2Q)
2026年10月29日に発表した2027年3月期第2四半期(4〜9月)の業績は、大幅な増収増益でした。
| 26年3月期 2Q | 27年3月期 2Q | 前年同期比 | |
|---|---|---|---|
| 売上高 | 1,955億円 | 2,625億円 | +34.3% |
| 営業利益 | 326億円 | 601億円 | +84.6% |
| 営業利益率 | 16.7% | 22.9% | - |
| 中間純利益 | 221億円 | 386億円 | +74.8% |
同社2027年3月期 第2四半期決算短信よりかぶリッジ作成
| 27年3月期2Q | 売上高 | 前年同期比 | 営業利益 | 前年同期比 |
|---|---|---|---|---|
| 電子事業 | 1,725億円 | +52.0% | 500億円 | +96.7% |
| セラミック事業 | 462億円 | +16.3% | 54億円 | +40.4% |
| その他事業 | 438億円 | +3.8% | 46億円 | +42.2% |
電子事業においては、生成AIサーバー向け・汎用サーバー向けの高機能ICパッケージ基板の需要が堅調に推移したことで、売上高は前年同期比約1.5倍、営業利益は約2倍となりました。
セラミック事業でも、EVバッテリー用安全部材(NEV)や半導体製造装置向けの特殊炭素製品が好調で増収増益となっています。
2027年3月期第1四半期に続いて、今回も通期の業績予想を引き上げました。
| 27年3月期 会社予想 | 期初 (5月11日) | 1Q修正後 (8月4日) | 2Q修正後 (10月29日) |
|---|---|---|---|
| 売上高 | 5,000億円 | 5,500億円 | 5,650億円 |
| 営業利益 | 900億円 | 1,270億円 | 1,330億円 |
| 純利益 | 580億円 | 840億円 | 890億円 |
同社決算短信よりかぶリッジ作成
上方修正の理由は、AIサーバー向け・汎用サーバー向けに加えて、データセンター内の通信に使うスイッチIC向けの需要拡大が見込まれるためです。
半年で営業利益の予想が約1.5倍になったんだね!
配当・株主優待
イビデンの2027年3月期の配当予想は、年20円(中間10円・期末10円、分割後換算)です。
| 決算年度 | 年間配当 (分割後換算) |
|---|---|
| 24年3月期 | 10円 |
| 25年3月期 | 10円 |
| 26年3月期 | 15円 (記念配当2.5円を含む) |
| 27年3月期(予) | 20円 |
同社公式HPよりかぶリッジ作成
配当は配当性向20%を目安に、原則として減配しない「累進配当」とする方針です(2030年度まで)。
ただし、成長投資を優先しているため、配当の水準自体は高くありません。
イビデンの配当・優待のポイント
- 権利確定日は3月末・9月末の年2回
- 予想配当利回りは約0.2%(100株で年2,000円、2026年10月22日終値ベース)
- 株主優待制度はなし
利回りは約0.2%だから、配当目当てで買う株ではなさそうだね…。
2回の株式分割で約86万円から買えるように
イビデンは株価の上昇に合わせて、2026年に2回の株式分割を実施しました。
| 効力発生日 | 分割比率 |
|---|---|
| 2026年1月1日 | 1株→2株 |
| 2026年10月1日 | 1株→2株 |
仮に分割がなければ、10月22日終値ベースの最低購入代金は約344万円でしたが、現在は約86万円から購入できます。
ただし、株式分割は買いやすさを高める施策であって、企業価値そのものを高めるわけではない点は押さえておきましょう。
\ 国内株式個人取引シェアNo.1! /
SBI証券なら1株から日本株に投資できます。
優待株・高配当株もお任せ!クレカ積立でポイントも貯まる
イビデンの株価に関するQ&A
最後に、イビデンの株についてよくある質問をまとめました。
イビデンの株価はなぜ急に下がったのですか?
2026年10月15日の12.22%安は米国の物価上振れと米AIデータセンター企業の信用不安、10月22日の9.49%安は米メタの決算をきっかけとしたAI投資の財務不安が主な要因です。
いずれもイビデン自身の業績は好調を維持しています。
8月・10月に2度通期予想を上方修正しています。
イビデンはエヌビディア関連銘柄なのですか?
はい。2026年3月期はエヌビディア向けの売上高が1,225億円と全体の約3割を占め、初めて最大の顧客となりました。
エヌビディアはイビデンの大野事業場の増産のために、数十億ドルを前払いすると発表しています。
ただし、インテル向けも売上高の約2割を占めるため、エヌビディアとインテルの両方の動きに株価が反応しやすい銘柄です。
イビデンの株価が10倍以上になったのは本当ですか?
2回の株式分割を考慮すると、2025年4月7日の安値739円から2026年7月1日の上場来高値13,740円まで、約18.6倍に上昇しました。
その後下落した2026年10月22日の終値8,598円でも、2025年4月の安値の約11.6倍の水準です。
イビデンの株はNISAで買えますか?
はい、新NISAの成長投資枠で購入できます。
2回の株式分割により、100株なら約86万円(10月22日終値ベース)から買えます。証券会社の単元未満株(S株)サービスを使えば、1株(約8,600円)から購入できる場合もあります。
【まとめ】イビデンの株価は今後どうなる?
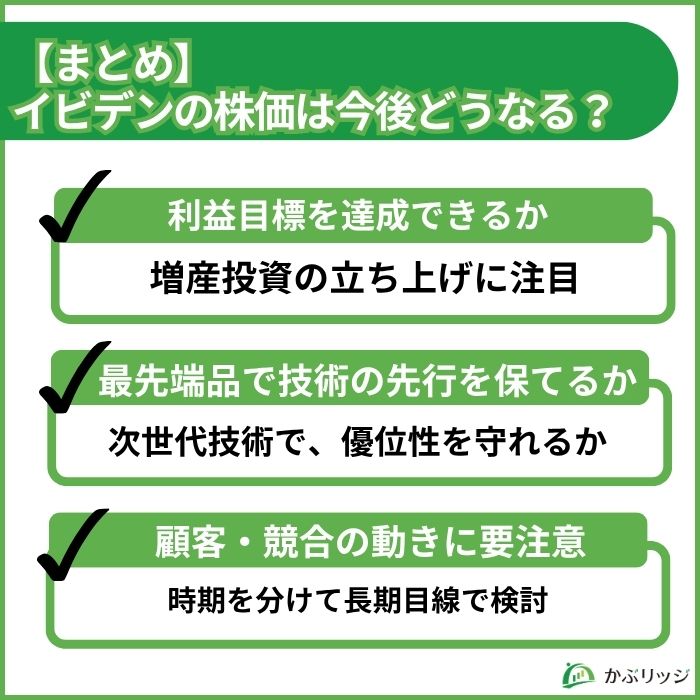
最後にこの記事の重要なポイントをまとめます。
💡かぶリッジの結論:イビデンの株価は今後どうなる?
- 5,000億円投資を計画通り立ち上げ、「2030年度 営業利益3,000億円」を達成できるか
- AI投資が続くなか、最先端品で技術の先行を保てるか
- 主要顧客や競合の動きに大きく左右されないか
イビデンの株価上昇の特徴は、「AIサーバー向け基板の世界トップシェア」と「顧客が前払いしてまで求める需要の強さ」が、業績の上方修正という数字で裏付けられてきた点にあります。
足元の下落は、メタの決算やAI企業の信用不安などAI関連株全体への不安によるものが中心で、イビデン自身の業績見通しが悪化したわけではありません。
一方で、株価には数年先の成長がある程度織り込まれており、AI関連のニュースひとつで1日に10%前後動くこともある銘柄です。
今後は、5,000億円の増産投資を計画どおり立ち上げ、2030年度の「売上高1兆円・営業利益3,000億円」に向けて利益を積み上げられるかが問われる局面です。
- 向いている投資家
-
- AI・データセンター需要の成長を3〜5年の目線で追える人
- 急落局面で時期を分けて買える人
- 決算ごとに目標の進捗を確認できる人
- 向いていない投資家
-
- 1日で10%前後動くこともある値動きに耐えられない人
- 配当利回りを重視する人(利回りは約0.2%)
- 特定の顧客や業界に業績が左右される銘柄を避けたい人
イビデンの株は、決算での電子事業の伸びやAI投資の動向を確認しながら、時期を分けて、長期的な視点で投資を検討していきましょう。
半導体関連銘柄の他の記事もあわせてチェックしてみてね!