・NTTの株価は本当に安いの?
・今後の株価はどうなる?
このようなお悩みを解決します。
💡かぶリッジの結論
- NTTの株価の安さは、1:25の株式分割による「見た目の安さ」
- 低迷が続いた主因は、NTT法の制約・自己資本比率の低さ・市場動向の3点
- 16期連続増配・配当利回り約3.2%と高配当銘柄として魅力的
- IOWN・データセンター事業の中長期成長が今後の注目
| 投資すべきか | こんな人におすすめ | 様子見すべき人 |
|---|---|---|
| 投資期間 | 長期保有で安定配当 | 短期で大きなキャピタルゲイン |
| 投資スタイル | 腰を据えて積み立てたい | NTT法廃止・IOWN実用化を待ちたい |
| 保有目的 | 資産に組み入れたい | 増配ペースの速い銘柄を求めている |
NTT(旧・日本電信電話)は1985年の発足以降、国内最大手の情報通信企業として知られていますが、株価は170円付近と、一見するとかなり安く見えます。
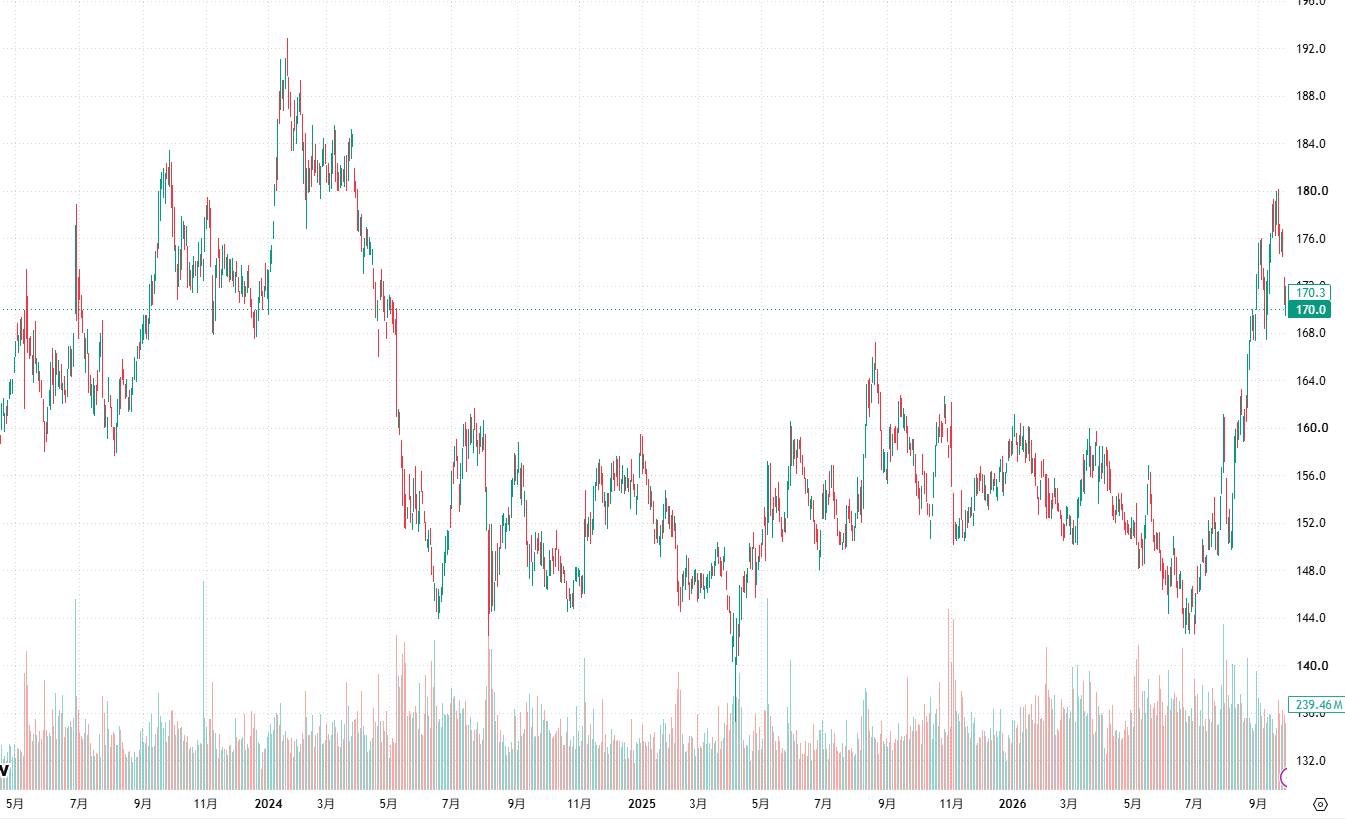
2026年10月1日終値で170.3円となっています。
近年株式分割で注目を集め、安定性の高いインフラ株であるため、購入を検討している方もいるでしょう。
以下の通り、2024年には高値から約25%下落し、2年ほど停滞が続きましたが、2026年7月以降は回復しています。
最近は上がってきているんだね!
そこで今回は、NTT(旧・日本電信電話)の株価が安く見える理由や将来性を分かりやすく解説します。
現役アナリストの意見を踏まえながらNTT株を徹底分析していきましょう。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
NTTの株価はなぜ安い?「見た目の安さ」と低迷の理由
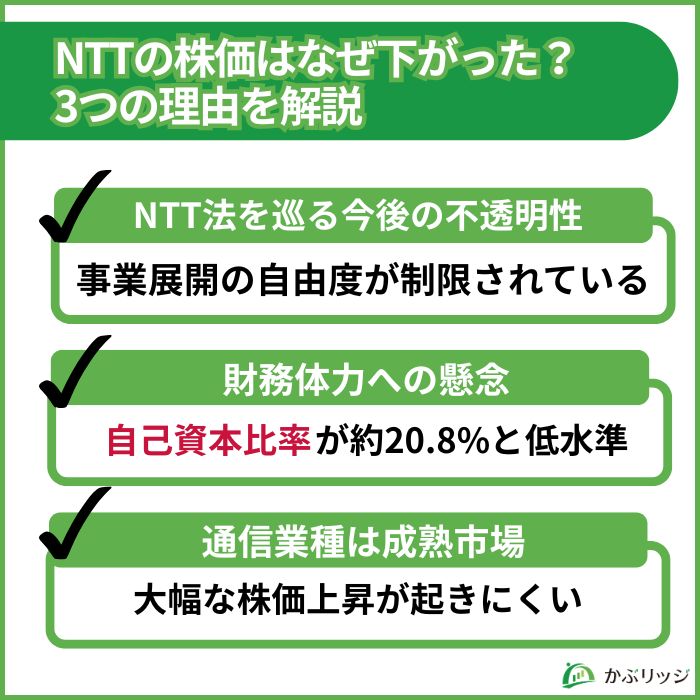
💡このパートの要約
- 2023年に行われた1:25での株式分割によって、株価の水準が大幅に低下
- NTT法を巡る先行きの不透明性で、事業展開の自由度が制限
- 自己資本比率が約20.8%と業界内で低水準で、財務体力への懸念
- 通信業種は成熟市場で、株価上昇が起きにくい
そもそも、NTTの株価はなぜ安いのかな?
本当に安いのかも知りたいな!
NTTの株価が安い背景には、いくつかの理由があります。
4つの要因について、以下で考察します。
【前提】25分割の株式分割による「見た目の安さ」
NTTの株価が安い理由として、2023年に実施された1:25の株式分割によって、株価水準が大きく下がったことが挙げられます。
同社は2023年7月1日に1株を25株に分割するという、上場大型株としては異例の大規模株式分割を実施しました。
分割前は1株4,000円台で最低投資金額が約40万円だった同社株が、現在は100株で約1万7,000円から購入できます。
株式分割そのものは企業価値を変えるものではなく、1株あたりの数字が小さく見えるだけだワン!
「安い銘柄=期待値が低い」といった見方は、本質的な企業評価とは無関係である点には注意しておきましょう。
理由①:NTT法廃止を巡る先行きの不透明性
NTTの株価下落にはもう一点、2024年4月に改正され、2025年5月ごろに再改正されたNTT法が関係していると考えられます。
2回も改正があったんだね!
まず2024年4月に成立した改正法を見ていきます。
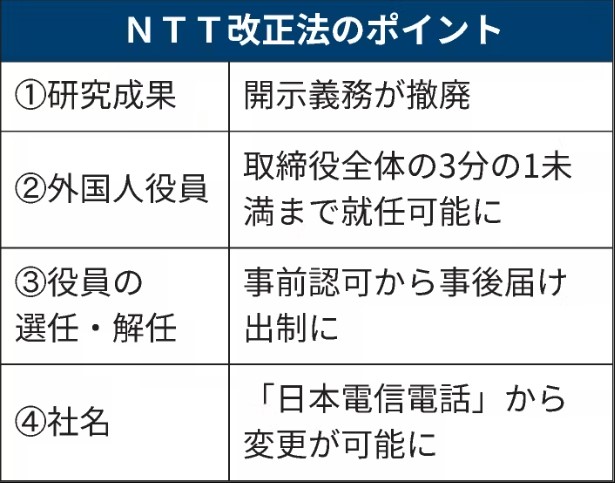
NTT法は日本電信電話公社の民営化に伴い1984年に制定されましたが、時代とともに実態に合わなくなっているという意見が上がっていました。
この背景にはユニバーサルサービスという制度が関わっています。
ユニバーサルサービスとは、電話サービスの公平で安定的な利用に向け、必要な費用を各電話会社が負担するサービスだワン!
2007年度以降、他の事業者も費用を負担する制度が実施されていますが、その主体はNTT東西。
つまり、NTTはNTT東西の業績が芳しくなくても、地域通信事業を削減することができないのです。
2024年4月の改正では、NTTの経営に関する制限は緩和されましたが、NTTの負担は依然として大きいままでした。
直近の改正ではどう変わったのかな?
2025年5月に成立した改正法は段階的に施行されており、ポイントは以下のとおりです。
| 項目 | ポイント |
|---|---|
| 固定電話サービス、光ファイバーなど | 他事業者がいない場合のみNTTに提供義務 |
| NTT保有の電柱や地下設備 | 国の認可を経て譲渡可 |
| 政府による株保有、外資規制 | 維持 |
| NTT法改廃に向けた動き | 3年をめどに検討 |
懸案のユニバーサルサービスの制度が変更され、負担軽減につながることが期待されています。
しかし外資規制の維持・法廃止の行き詰まりなど、懸念も多く追い風になっているとは言えません。
一方、2025年7月にNTTは社名を日本電信電話からNTTに変更しました。
今後も改革に目が離せないね!
理由②:自己資本比率の低さと巨額の設備投資
NTTは2020年のドコモ完全子会社化に約4.3兆円、2025年のNTTデータグループ完全子会社化に約2.4兆円を投じており、自己資本比率が業界内で低水準です。
自己資本比率とは、総資産のうち返済不要の株主資本が占める割合のことで、企業の財務健全性を示す代表的な指標です。
NTTの自己資本比率は2026年3月期で約20.8%と、競合の通信大手と比べても見劣りする水準です。
なんでNTTだけ自己資本比率が低いの?
NTTの自己資本比率が低い理由は、大きく2つあります。
NTTドコモ・NTTデータグループ完全子会社化の影響
1点目は、2020年に総額約4.3兆円を投じてNTTドコモを完全子会社化した影響です。
この巨額投資のために金融機関からの借入を大幅に増やした結果、自己資本比率は2020年の40%台から2021年には32.9%まで低下しました。
また、2025年にもNTTデータグループの完全子会社化で有利子負債が大幅に増え、自己資本比率は20.8%まで低下しました。
巨額の設備投資が継続中
2点目は、データセンターや次世代通信網「IOWN」など、将来の成長に向けた巨額の設備投資が継続中であることです。
IOWNとは、電気の代わりに光で通信や計算を行うNTTの次世代技術だワン。少ない電力で動くから、AI時代に期待されているワン!
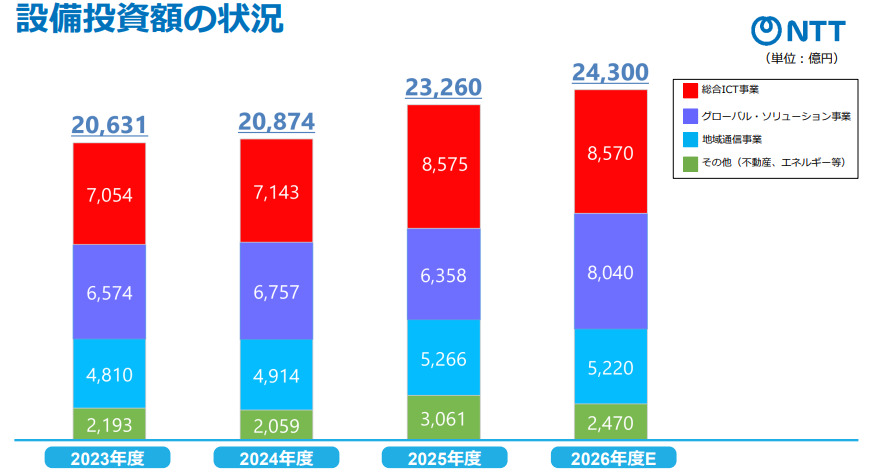
2025年度の設備投資額は2兆3,260億円と、年間営業利益(約1兆7,000億円)を上回る規模で投資が続いています。
2026年度も2兆4,300億円と、さらに増やす計画です。
通信インフラ事業は装置産業だから、設備投資負担が重いんだね…
通信インフラ業界は装置産業で借入による設備投資が前提となるため、製造業と単純比較するのは適切ではない点に注意が必要です。
ただし、この低い自己資本比率が「財務体力に余裕がない」というネガティブな評価につながりやすく、株価上昇を抑える一因となっています。
一方でNTTは、利益に対する有利子負債の倍率を、現在の4.2倍から3.5倍程度まで引き下げる方針を示しており、財務の改善が進むかが今後の注目点です。
理由③:通信業界の成熟と成長への懸念
国内通信業界はすでに飽和市場で爆発的な成長は望みにくく、株価が大きく値上がりしにくい構造的な特性があります。
日本の携帯電話契約数はすでに人口を超える水準に達しており、固定電話を含めた国内通信市場は典型的な成熟市場です。
加えて、2020年に菅政権下で打ち出された携帯料金値下げ政策以降、通信各社は継続的な収益圧迫を受けています。
「NTT オワコン」「NTT 将来性 ない」って検索もあるみたいだけど、実際どうなの?
確かに通信業界全体が成熟していることは事実ですが、NTTを「オワコン」と評価するのは正確ではありません。
成熟業種ならではの3つの強みを整理してみましょう。
- 安定したキャッシュフローで景気変動の影響を受けにくい
- 配当利回り3%台前半と高配当株として魅力的
- IOWN・データセンターなど次世代分野への投資が継続中
NTTの予想配当利回りは2026年10月1日時点で約3.2%と、日経平均構成銘柄の平均(約2%前後)を大きく上回っています。
また、2030年度の利益目標(EBITDA4兆円)の達成に向けて成長分野への投資を続けており、AI・データセンター・光電融合(IOWN)などの分野で次の収益源を育成中です。
短期的な株価上昇よりも、長期での配当と成長を狙う銘柄だワン!
2つ目の口座にもおすすめ!
豊富な米国株取扱銘柄数と、
初心者でも使いやすい銘柄分析ツールが無料で使える!
\アプリDL&口座開設はこちら/
NTT株は「高配当」で今買うべき?利回りと優待の魅力
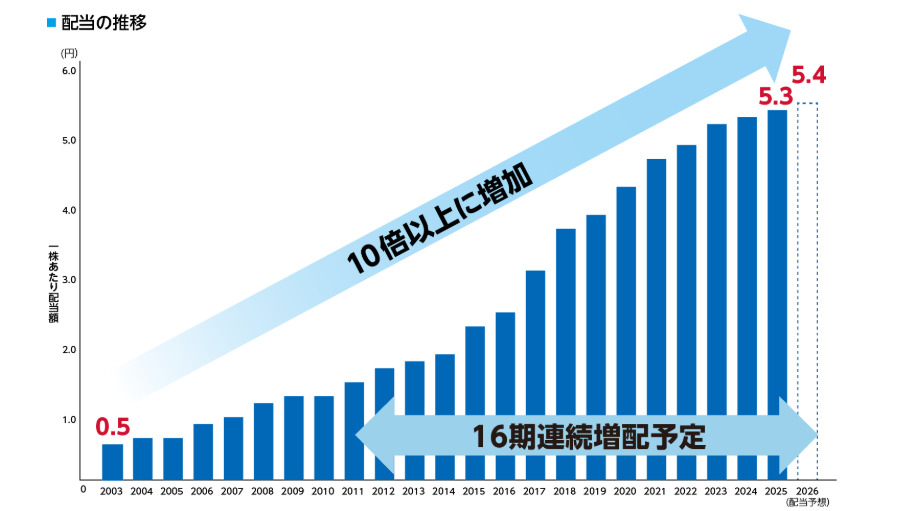
16期連続増配を見込む!安定した配当実績と利回り水準
NTTは15期連続で増配を達成しており、27/3期も増配予定であるため、16期連続の増配が見込まれています。
まずは、下のグラフと表を見てみましょう。
| 年度 | 1株当たり年間配当金額 | 配当利回り | 配当性向(連結) |
|---|---|---|---|
| 2023年度 | 5.1円 | 2.83% | 33.8% |
| 2024年度 | 5.2円 | 3.59% | 43.5% |
| 2025年度 | 5.3円 | 3.40% | 42.0% |
| 2026年度(予想) | 5.4円 | 3.17% | 44.6% |
※2026年10月1日時点
特に2015年度以降は大きく伸ばしており、2026年度においても5.4円と前年度比で増配の見込み。
配当利回りも2023年度は2.8%とKDDIを下回りましたが、2026年度の予想はKDDIを上回る3.17%となっています。
NTTは16期連続の増配を見込んでいるため配当利回りも安定しており、長期保有に向いているといえます。
安定した配当を求める人にはピッタリだね!
dポイントがもらえる株主優待制度
NTTは株主還元施策として、長期保有の株主に対しdポイントの還元を行っています。
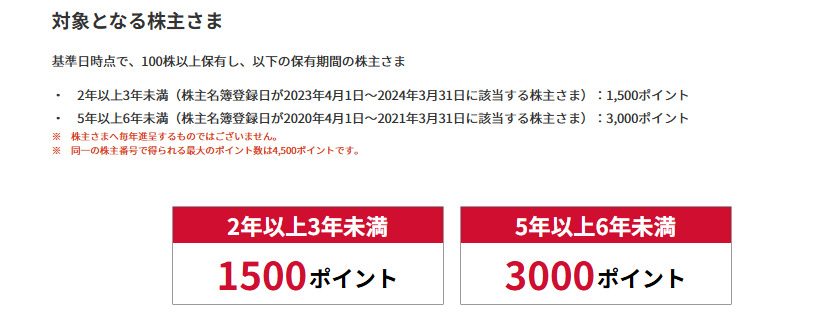
2026年3月31日の基準日時点で保有期間の対象に含まれる株主は、1,500dポイントまたは3,000dポイントを受け取ることができます。(エントリー期限は2027年3月31日です。)
ただしdポイントは毎年進呈するものではないとの記載もあり、毎年受け取れるわけではないことに注意が必要です。
dポイントユーザーはお得だね!
【投資判断】配当目当てで買う際のリスクと注意点
NTT株を持つうえで認識しておくべき4つのリスク・注意点を整理しておきましょう。
| リスク・注意点 | 概要 |
|---|---|
| 配当性向と増配余地 | 配当性向は40%台半ばと適正水準だが、増配ペースは緩やか |
| 自己資本比率の低さ | 約20.8%と業界内で低水準 |
| 成熟業種の制約 | 国内通信市場は飽和、大幅株価上昇は期待しにくい |
| NTT法・規制環境 | 外資規制・政府保有株などで事業拡大に制約あり |
「NTT株は買わない方がいい」と一概に言えるわけではなく、投資目的によって評価が分かれる銘柄です。
大きなリターンを狙う成長株投資には不向きですが、安定配当と長期保有を前提とすれば、ポートフォリオの一角として十分に検討価値があると言えるでしょう。
\ 国内株式個人取引シェアNo.1! /
SBI証券なら1株から日本株に投資できます。
高配当株・優待株もお任せ!クレカ積立でポイントも貯まる
NTT株の将来性は?3年後・5年後・10年後の株価見通し
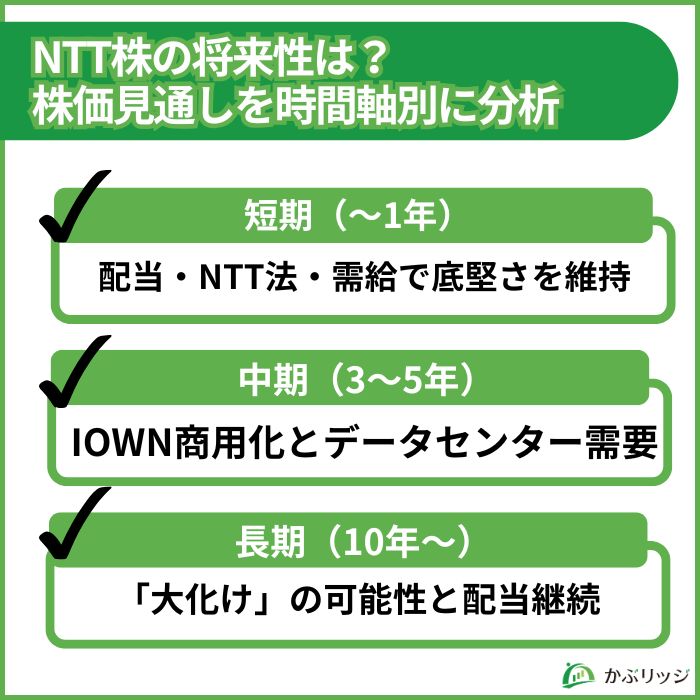
NTT株の今後の見通しを判断するため、時間軸を「直近の業績(~1年)」「短期・中期(1〜5年)」「長期(10年〜)」に分けて、それぞれのカギとなる要素を整理していきましょう。
💡このパートの要約
- 売上は伸びているが、利益成長は投資負担で一時的に足踏み
- 3〜5年後の鍵は光電融合デバイスの商用化とデータセンター投資の回収
- 10年後はIOWN 4.0で「通信会社」から「AIインフラ企業」へ転換できるか
直近決算から読み解く!業績の現在地と今後の上値余地
業績の現在地|増収増益だが最終利益は減益予想
2026年5月8日に、2025年度の通期決算が発表されました。
| 2024年度 | 2025年度 | 増減率 | |
|---|---|---|---|
| 営業収益 | 13兆7,047億円 | 14兆4,091億円 | +5.1% |
| 営業利益 | 1兆6,495億円 | 1兆7,062億円 | +3.4% |
| 当期利益 | 1兆円 | 1兆370億円 | +3.7% |
増収増益を達成し、営業収益は過去最高を更新しました。
同時に、2026年度の業績予想も発表されています。
| 2026年度予想 | 対前期増減率 | |
|---|---|---|
| 営業収益 | 15兆600億円 | +4.5% |
| 営業利益 | 1兆7,100億円 | +0.2% |
| 当期利益 | 9,800億円 | -5.5% |
増収なのに、どうして最終利益は減る予想なのかな?
会社側は、減益予想の理由を支払利息の増加などと説明しています。
つまり本業の稼ぐ力(営業利益)は伸ばしつつも、AI・データセンターへの巨額投資に伴う負担が最終利益を圧迫する構図です。
実際、2026年8月6日発表の第1四半期は2ケタ増収・営業増益で、通期計画に対する進捗は順調です。
2027年3月期第1四半期決算
- 営業収益:3兆6,177億円(前年同期比10.9%増、進捗率24.0%)
- 営業利益:4,251億円(同4.9%増、進捗率24.9%)
2026年7月以降に株価が上昇した理由としては、この堅調な決算に加え、自社株買いや、値上がりが遅れていた高配当株を見直す動きが指摘されています。
9月には、地政学リスクの影響を受けにくいディフェンシブ銘柄としても評価され、約2年半ぶりの高値を付けました。
上値余地|目標株価は189円に上昇
一方、株価の上昇余地を考えるうえで見逃せないのが、決算と同日に発表された中期財務目標の見直しです。
NTTは「連結EBITDA4兆円」の達成時期を、2027年度から2030年度へ3年後ろ倒しすると発表しました。
モバイル市場の競争激化で、ドコモの総合ICT事業が苦戦していることが影響しているワン。
この状況を踏まえ、現在の株価水準を確認しておきましょう。
| 株価 | 170.3円 |
|---|---|
| 予想PER | 約14.2倍 |
| 実績PBR | 約1.41倍 |
| 予想配当利回り | 約3.2% |
| アナリスト目標株価(平均) | 189円 |
予想PERは約14倍、PBRは約1.4倍で、指標で見ると特に割安とはいえません。
1株170円前後という安さは、あくまで株式分割による「見た目の安さ」です。
でも、目標株価は189円まで上がったんだね!
9月に目標株価の引き上げが続き、平均は176円から189円になりました。足元の株価とは1割ほどの差があります。
2026年7月以降の株価上昇で、目標株価も引き上げられたワン!
また、下値については株主還元(増配と自社株買い)が支えとなります。
- 配当
- 2026年度の年間配当は1株5.4円で16期連続増配の予定。
- 自社株買い
- 2,000億円(14億株)を上限とする自己株式の取得
- 取得期間は2026年5月11日〜2027年3月31日
自社株買いは1株あたりの利益(EPS)を押し上げるから、株価の下支え要因として働くよ。
業績の現在地|3つのポイント
- 営業収益は過去最高を更新し、増収増益で着地
- 2026年度は増収・営業増益だが、最終利益は減益予想
- 目標株価まで約11%。上昇には新材料、下値は自社株買いが支える
つまり現在のNTTは、売上は着実に伸びているものの、利益成長は投資負担で一時的に足踏みしている局面です。
裏を返せば、今かけている投資が利益として回収され始めたタイミングこそ、株価の上値余地が広がるポイントになるでしょう。
目先の数字だけじゃなく、投資の中身を見るのが大事だワン!
専属アナリストの見解
NTT株の将来性について当社所属のアナリスト森本氏にインタビューしました。
 森本
NTT株の下落はプレミアがつきすぎたことが要因です。
株式分割に加え、NISA経由の投資が拡大したことから人気株となり、2023年まで株価が大幅に上昇。
その反動として2024年に株価が急激に下がり、約2年にわたって浮上のきっかけをつかめない状況が続きました。
実際、2026年5月時点のPERは12.8倍まで下がっていました。
その後、2026年7月以降は株価が回復し、10月1日時点の予想PERは約14.2倍となっています。
森本NTTの株価上昇には、配当性向を上げるなど株主還元をどう進めるかにも注目です。
配当性向を高めて優良な高配当株として再び脚光を浴びれば、株価の一段の上昇につながるかもしれません。
NTTデータを中心とする成長分野の活躍も重要ですが、今後の配当政策も株価に影響を与えそうです。
短期・中期(1〜5年):IOWN商用化とデータセンター需要
まず、1〜5年で株価を動かしうる要素を整理しましょう。
| 要素 | 短期・中期の見通し |
|---|---|
| IOWN商用化 | 光電融合スイッチを2026年度中に商用提供予定 |
| データセンター | 2027年度末までに1.5兆円超を投資 |
| 配当政策 | 16期連続増配を予定 |
| 株価需給 | 2,000億円の自社株買いが下値を支える |
1〜5年後はIOWNの本格商用化とデータセンター需要拡大が収益貢献を本格化させ、株価が一段上に移行する可能性があります。
NTTは2026年5月8日に、新戦略「New value creation & Sustainability 2030 powered by AIOWN」を発表しました。
2026年度から2030年度までの5年間でAI・データセンター・金融などの成長分野に重点的に投資する方針です。
- 2027年まで:大規模スポーツイベントでのIOWN APN活用、海外商用提供
- 2028年:IOWN 3.0向け光電融合デバイスの商用サンプル提供開始
- 2030年:EBITDA4兆円目標、IOWN本格普及
データセンター事業はそんなに成長するの?
生成AIの普及でデータセンター需要は爆発的に拡大しており、NTTもこの恩恵を直接的に受ける位置にいます。
一方、競争環境では引き続きKDDI・ソフトバンクとの差別化が課題となります。
競争は激しいものの、IOWNとデータセンターの組み合わせはNTT独自の強みであり、中期での収益貢献が期待されます。
長期(10年後〜):次世代通信が牽引する成長シナリオと大化けの可能性
10年後、つまり2030年代半ばのNTTはどうなっているのでしょうか。IOWNのロードマップから読み解きます。
| 世代 | 時期 | 光化する範囲 |
|---|---|---|
| IOWN 1.0 | 2023年商用化済 | データセンター間の通信 |
| IOWN 2.0 | 2026年度 | コンピュータのボード間 |
| IOWN 3.0 | 2028年度〜 | 半導体パッケージ間(光I/O) |
| IOWN 4.0 | 2032年頃 | 半導体のダイ間 |
最終形態のIOWN 4.0では、消費電力100分の1、伝送容量125倍という数値目標が掲げられています。
100分の1って、もはや別次元の話だね…!
これが実現すれば、NTTは「日本の通信会社」から「世界のAIインフラを支えるデバイスメーカー」へと立ち位置を変えることになります。
通信事業の売上は国内人口に縛られますが、デバイス事業に国境はありません。
この収益構造そのものの入れ替えこそが、長期でNTT株を保有する最大の意義といえるでしょう。
さらにNTTは、2030年度以降の成長に向けてモビリティ・宇宙・光量子コンピュータへの投資も明記しています。
10年後のNTT株は光電融合基盤の世界標準化が成功すれば株価2〜3倍も視野に入り、配当継続の見込みは極めて高いと評価できます。
NTT株が「化ける」可能性ってあるの?
NTTが10年スパンで「化ける」かどうかの最大のカギは、光電融合基盤(IOWN)の世界標準化に成功するかです。
IOWN技術が世界の通信インフラの中核として採用されれば、株価評価の前提が大きく変わる可能性があります。
- 光電融合基盤の世界普及:NTT主導の国際標準化が進めば株価2〜3倍も視野
- グローバル展開の成否:NTTデータグループの北米・欧州事業の収益化が鍵
- NTT法の完全廃止:「特殊会社ディスカウント」の解消で評価が一段切り上がる
ただし、テンバガー(10倍株)のような大幅株価上昇は時価総額15兆円規模の大型株では構造的に難しい点は注意が必要です。
10年スパンで株価2〜3倍+配当再投資のリターンを想定するのが妥当でしょう。
長期で持つなら配当は続くのかな?
配当継続の見込みは、極めて高いと評価できます。
NTTは2003年度から配当を10倍以上に拡大し、すでに16期連続増配を予定するなど、株主還元への強いコミットメントを示しています。
加えて、通信インフラ事業のキャッシュフローは景気変動の影響を受けにくく、減配リスクは他業種と比べて極めて低いのが特徴です。
NTT株に関するよくある質問
Q1.NTTの株価はなぜ安いのですか?
4つの構造的要因が複合的に影響しています。
- 2023年に行われた1:25での株式分割によって、株価の水準が低下
- NTT法による事業制約で自由な事業展開がしにくい
- 自己資本比率約20.8%と業界内で低水準
- 通信業種は成熟市場で成長が起きにくい
Q2.NTTの株主優待は改悪・廃止されましたか?
2026年10月時点でも継続中です。
| 保有期間 | 進呈ポイント |
|---|---|
| 2〜3年 | dポイント1,500P |
| 5〜6年 | dポイント3,000P |
| 最大合計 | dポイント4,500P |
Q3.NTTの株価は10年後にいくらになりますか?
IOWN・データセンターの進展次第で2〜3倍も視野。
| 時間軸 | 主な見通し |
|---|---|
| 短期(〜1年) | 160〜175円のレンジ相場 |
| 中期(3〜5年) | IOWN商用化で上昇余地 |
| 長期(10年〜) | 光電融合基盤の世界普及で2〜3倍も |
ただし時価総額15兆円規模の大型株のため、テンバガーのような大幅上昇は構造的に難しい点に注意。
Q4.NTTが潰れる可能性はありますか?
経営破綻の可能性は極めて低いといえます。
政府が発行済株式の約32.25%を保有する特殊会社であり、社会インフラ企業であることが主な理由です。
減配リスクも他業種と比べて極めて低く、長期投資の対象として安心感のある銘柄と評価できます。
【まとめ】NTT株は長期的なインカムゲイン・成長に期待
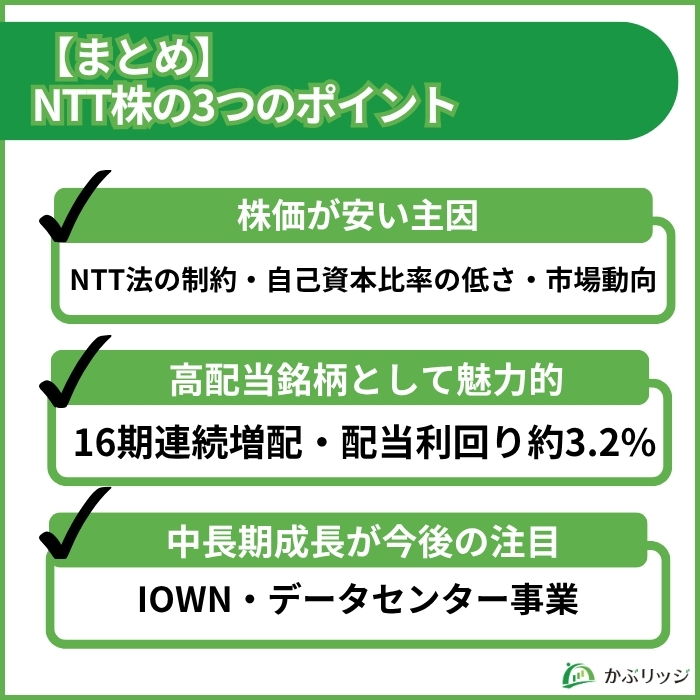
終わりに、この記事のポイントをまとめます。
💡かぶリッジの結論
- NTTの株価の安さは、1:25の株式分割による「見た目の安さ」
- 低迷が続いた主因は、NTT法の制約・自己資本比率の低さ・市場動向の3点
- 16期連続増配・配当利回り約3.2%と高配当銘柄として魅力的
- IOWN・データセンター事業の中長期成長が今後の注目
NTTの株価は2026年7月以降に大きく回復しており、ここからさらに短期で大きく上がるかは見通しにくい状況です。
しかし、インフラ株としての安定性、増配の継続性には魅力があるといえるでしょう。
| 投資すべきか | こんな人におすすめ | 様子見すべき人 |
|---|---|---|
| 投資期間 | 長期保有で安定配当 | 短期で大きなキャピタルゲイン |
| 投資スタイル | 腰を据えて積み立てたい | NTT法廃止・IOWN実用化を待ちたい |
| 保有目的 | 資産に組み入れたい | 増配ペースの速い銘柄を求めている |
IOWNやNTT法の動向を注視しながら、四半期ごとの業績と配当情報を確認して慎重に判断することをおすすめします。
数年後の成長を見込む方、インカムゲインを重視する方は投資を検討しても良いかもしれません。