・なぜここまで上がったの?
・高値から下がったのはなぜ?
・今後また上がる可能性は?
このようなお悩みを解決します。
かぶリッジの結論:住友電工の株価は今後どうなる?
- 株価が上昇してきた理由は
①生成AI・データセンター向け光製品の急成長
②売上5兆円超・過去最高益の業績
③アナリストの目標株価引き上げ - AI関連株の調整・フジクラショック・純利益減益計画などで下落
- 今後は中期経営計画2028の進捗とAI投資の継続が焦点
住友電気工業(5802)は、自動車用ワイヤーハーネスで世界トップクラスのシェアを持ち、電力ケーブルや光ファイバーなども手がける国内電線最大手です。
株価は生成AI関連の需要拡大を追い風に急騰し、2026年6月3日には上場来高値を付けました。
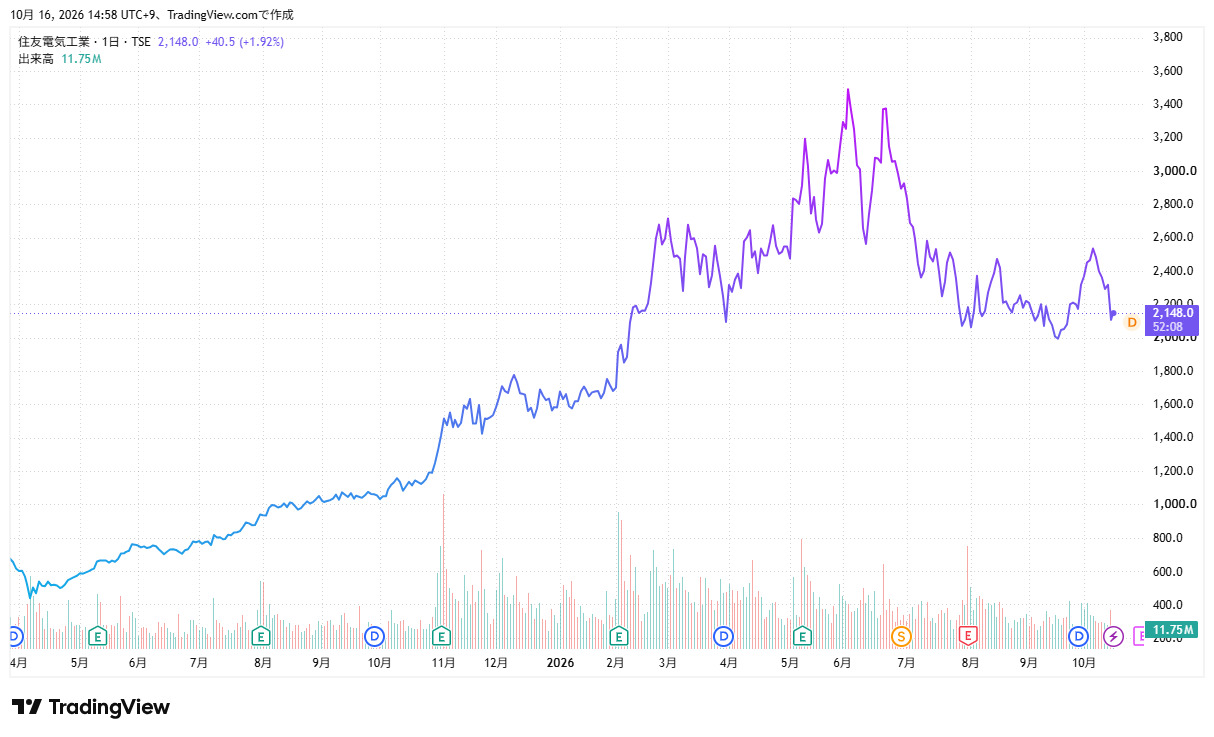
しかし、その後は大きく値下がりし、9月15日には高値から約47%安い水準まで売られました。
「なぜここまで上がったの?」気になっている人も多いのではないでしょうか。
そこで本記事では、住友電工の株価が上昇・下落した理由をそれぞれ3つに整理し、今後の株価を左右するポイントまで解説します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
住友電工の株価が上昇してきた3つの理由
まずは、ここ1年半ほどの株価の動きを確認しておきましょう。
| 日付 | 出来事 | 株価 |
|---|---|---|
| 2025/4/7 | 米国の相互関税ショックで世界的に株価が急落 | 437.5円 |
| 2026/5/13 | 本決算・中期経営計画・株式分割の発表を受け9.7%高 | 3,193.7円 |
| 2026/6/3 | 上場来高値(分割前換算14,850円) | 3,712.5円 |
| 2026/10/15 | 直近の終値 | 2,107.5円 |
各種報道・株価データよりかぶリッジ作成
2025年4月7日の437.5円から2026年6月3日の高値3,712.5円まで、約1年2カ月で約8.5倍に上昇した計算です。
大型株とは思えない上がり方だね!
住友電工の株価がここまで上昇した理由は、大きく以下の3つに整理できます。
生成AI・データセンター向け光製品の需要が急拡大
最大の理由は、生成AIの普及でデータセンター向けの光製品が急拡大し、「AI関連銘柄」として評価されるようになったことです。
住友電工の情報通信事業では、データセンター内でサーバーどうしをつなぐ光ファイバーなどの光配線製品と、光通信に使う光デバイスを手がけています。
生成AIの開発や利用には、大量の半導体(GPU)をつないで膨大なデータをやり取りする必要があります。
そのため、データセンターでは高速・大容量で通信できる光ファイバーや光部品の需要が急増しています。
光ファイバーは電線メーカーの得意分野であるため、住友電工・フジクラ・古河電工の「電線御三家」がAI関連銘柄として注目されているのです。
実際、2026年7月31日に発表された2027年3月期1Q決算では、情報通信事業が大きく伸びました。
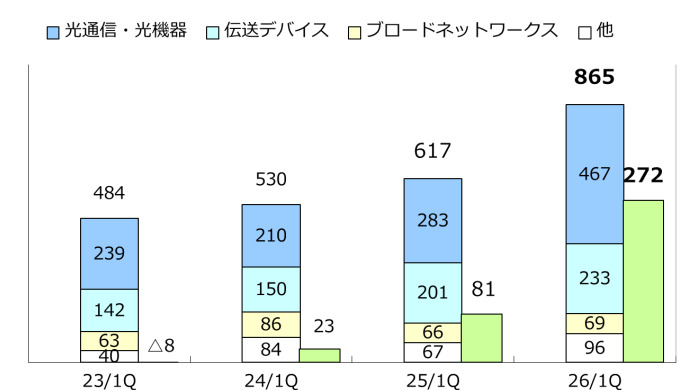
(左:売上高、右:営業利益)
| 情報通信事業 | 26年3月期 1Q | 27年3月期 1Q | 増減 |
|---|---|---|---|
| 売上高 | 617億円 | 865億円 | +40.2% |
| 営業利益 | 81億円 | 272億円 | 約3.4倍 |
| 営業利益率 | 13.1% | 31.4% | - |
増益の理由は、生成AIの拡大によるデータセンター向け光配線製品・光デバイスの増加です。
1年で利益が3倍以上になって、利益率も30%を超えたんだね!
ほかの事業と比べると、情報通信の勢いがよく分かります。
| 27年3月期1Q | 売上高 | 前年同期比 | 営業利益率 |
|---|---|---|---|
| 情報通信 | 865億円 | +40.2% | 31.4% |
| 自動車 | 8,028億円 | +19.7% | 3.2% |
| 環境エネルギー | 2,530億円 | -3.8% | 6.0% |
| エレクトロニクス | 1,106億円 | +22.9% | 10.6% |
| 産業素材他 | 1,157億円 | +24.5% | 14.7% |
同社「2026年度第1四半期決算 補足資料」よりかぶリッジ作成
住友電設の連結除外で環境エネルギーが減収となったのとは対照的に、情報通信は売上の規模こそまだ小さいものの、増収率は5事業で最も高く、利益率も31.4%と突出しています。
ただし、売上の伸びを長い目で見ると、主力の自動車の方が安定して伸びています。
| 22年3月期 | 24年3月期 | 26年3月期 | |
|---|---|---|---|
| 自動車の売上高 | 1兆7,523億円 | 2兆5,935億円 | 2兆9,354億円 |
| 情報通信の売上高 | 2,354億円 | 2,027億円 | 3,150億円 |
| 情報通信の営業利益 | 234億円 | -116億円 | 774億円 |
同社有価証券報告書・決算短信の数値をもとにかぶリッジ作成
自動車の売上高が4年で約1.7倍に増えた一方、情報通信は24年3月期に顧客の在庫調整などで減収・営業赤字に陥るなど伸び悩み、本格的に拡大したのはここ1〜2年のことです。
売上の伸びだけなら、自動車の方が順調なんだね。
それでも、利益率の高い情報通信が伸びたことで、会社全体の稼ぐ力は大きく変わりました。
26年3月期の営業増益975億円のうち、約6割(575億円)を情報通信が稼いでいます。
2026年9月には、米Metaが計画する大西洋横断の光海底ケーブル「Petal」に、住友電工が光ファイバーを提供することも明らかになりました。
このように、かつては「自動車向けの電線メーカー」と見られていた住友電工が、フジクラ・古河電工とともに「AI・データセンター関連銘柄」として買われるようになったのです。
「AI関連株」へ市場の見方が変わったワン!
売上5兆円超・過去最高益を更新した業績
2つ目の理由は、売上高が初めて5兆円を超え、過去最高益を更新したことです。
2026年3月期は売上高5兆1,102億円(前期比+9.2%)、営業利益4,182億円(同+30.4%)、純利益3,695億円(同+90.7%)と、いずれも過去最高となりました。
2月3日の3Q決算発表時には通期予想を上方修正していましたが、最終的な営業利益はその予想も上回っています。
注目したいのは、情報通信だけでなく、5つの事業すべてが増収増益だった点です。
| 26年3月期 | 売上高 | 前期比 | 営業利益 | 前期比 |
|---|---|---|---|---|
| 自動車 | 2兆9,372億円 | +7.4% | 1,797億円 | +4.2% |
| 環境エネルギー | 1兆1,788億円 | +9.0% | 906億円 | +15.1% |
| エレクトロニクス | 4,091億円 | +8.4% | 395億円 | +34.9% |
| 産業素材他 | 3,884億円 | +4.2% | 314億円 | +52.5% |
| 情報通信 | 3,266億円 | +46.3% | 774億円 | 約3.9倍 |
同社「2026年3月期 決算短信」よりかぶリッジ作成
売上規模の大きい自動車や環境エネルギーも着実に利益を伸ばしています。
AI関連だけじゃなく、会社全体で稼ぐ力が上がっているんだね!
なお、純利益が約1.9倍に増えたのは、本業の好調に加え、住友電設株式の売却益(791億円)という一時的な利益が加わったためです。
この一時的な利益が、今期の業績予想にも影響しています。
アナリストの目標株価引き上げが相次いだ
3つ目の理由は、好業績を受けて証券会社のアナリストが相次いで目標株価を引き上げたことです。
| 時期 | 主な出来事 |
|---|---|
| 2月 | 3Q決算(2月3日)で通期予想を上方修正。ゴールドマン・サックス証券目標株価引き上げ |
| 3月 | UBS証券が投資判断を最上位に引き上げ |
| 5月 | 本決算発表の翌日(13日)に9.7%高。下旬には野村證券の目標株価引き上げ |
目標株価の引き上げは「プロの投資家も成長を評価している」というメッセージになるため、買いが集まりやすくなります。
好決算を受けた目標株価の引き上げにより、さらに買いが集まるという好循環が、6月の上場来高値につながりました。
ここで、同じ電線御三家のフジクラ・古河電工の株価と比べてみましょう。
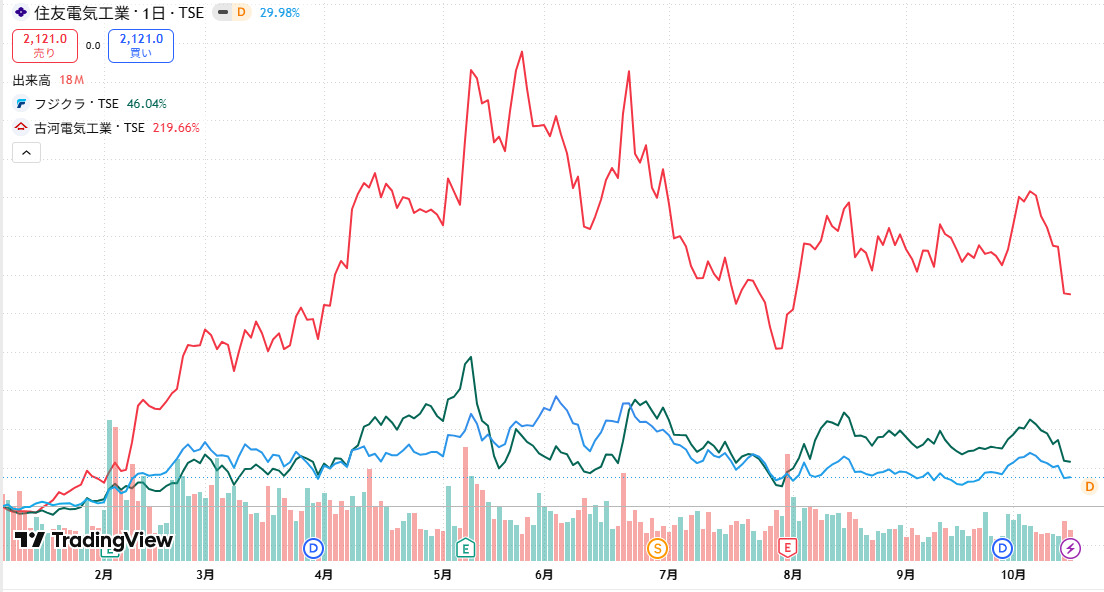
青:住友電工、赤:古河電工、緑:フジクラ
3社の株価はよく似た動きをしていますが、住友電工は上昇の勢いがやや緩やかで、高値を付けたタイミングも少し遅れています。
フジクラは2024年に日経平均の構成銘柄で値上がり率トップとなるなど、AI関連銘柄としていち早く注目を集めていました。
その後、フジクラ・古河電工の株価が大きく上がるなかで、「電線御三家のなかで出遅れている住友電工にも恩恵があるのでは」と、2社を追いかける形で期待が集まったと考えられます。
フジクラと古河電工のあとを追うように上がっていったんだね!
住友電工の株価が高値から下落した3つの理由
ここまで株価が上がった理由を見てきましたが、住友電工の株価は上昇の途中でも何度も急落しています。
特に6月3日の上場来高値からは、9月15日に一時高値から約47%安と、ほぼ半値の水準まで売られました。
| 日付 | 下落率 | 終値 | 主な背景 |
|---|---|---|---|
| 5月13〜15日 | 2日で約14%安 | 2,745円 | フジクラの決算ショックで電線株が連れ安 |
| 6月10日 | -11.71% | 2,657.5円 | AI・半導体関連株に損失限定の売り |
| 7月17日 | -6.19% | 2,249円 | 米国発の半導体株安 |
| 10月15日 | -9.08% | 2,107.5円 | 米AIデータセンター企業の信用不安 |
各種報道・株価データよりかぶリッジ作成
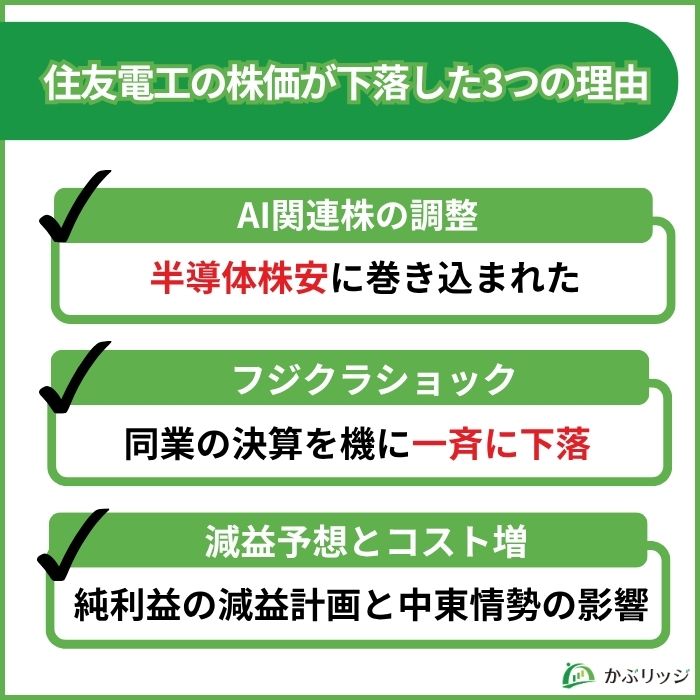
株価が大きく下落した理由は、以下の3つに整理できます。
AI・半導体関連株の調整に巻き込まれた
1つ目の理由は、AI・半導体関連株がまとめて売られる局面で、住友電工も一緒に売られたことです。
- 6月10日:高値から1週間で3割近く下落
-
上場来高値を付けた直後に、AI・半導体関連株へ損失を限定するための売りが広がりました。
- 7月17日:米国発の半導体株安
-
前日の米国市場で、台湾TSMCの好決算が「織り込み済み」と受け止められ、半導体株が売られました。
- 10月15日:米AIデータセンター企業の信用不安
-
米国でAIデータセンター事業者コアウィーブの社債価格が急落し、AI投資の資金調達に対する不安が広がり株価が下落しました。
ポイントは、これらの急落が住友電工自身の業績悪化によるものではないという点です。
実際、7月31日の1Q決算では大幅増益となり、通期予想も上方修正しています。
それでも、AI関連株全体が売られる「セクター全体の売り」に巻き込まれてしまったのです。
市場全体の雰囲気で株価が大きく動いちゃうんだね…。
AI関連株が売られるときは一緒に売られやすいワン!
フジクラの決算ショックで電線株がまとめて売られた
2つ目の理由は、同業のフジクラの決算をきっかけに、電線株がまとめて売られたことです。
フジクラが発表した2027年3月期の業績予想が市場予想を大きく下回り、同社の株価はストップ安となりました。
| フジクラ 27年3月期予想 | 会社予想 (5月14日) | QUICK コンセンサス |
|---|---|---|
| 営業利益 | 2,110億円 | 2,637億円 |
| 純利益 | 1,560億円 | 1,955億円 |
この「フジクラショック」は住友電工にも波及しました。
住友電工の決算は悪くなかったのに、なんで一緒に売られたの?
住友電工・フジクラ・古河電工の3社は「電線御三家」と呼ばれ、AI・データセンター関連という同じテーマで一括りにされやすいためです。
電線株が連動しやすい理由
- 3社とも光ファイバーなどの光関連製品を手がけ、データセンター需要が業績を左右する
- 1社の業績見通しが、業界全体の需要の強さを測る材料として見られる
- 投資家が「電線株」としてまとめて売買しやすい
逆に、6月18日にフジクラが業績予想を大幅に上方修正すると、翌日には住友電工も大幅高となりました。
住友電工の株価は、自社の決算だけでなく、フジクラや古河電工の決算・ニュースでも大きく動く点を覚えておきましょう。
気になる方はフジクラと古川電工の記事もぜひ読んでみてね!
中東情勢の影響や減益予想が懸念される
3つ目の理由は、2027年3月期は純利益が減益となる計画で、中東情勢によるコスト増も重荷になっていることです。
| 26年3月期 (実績) | 27年3月期 (予想) | 前期比 | |
|---|---|---|---|
| 売上高 | 5兆1,102億円 | 5兆4,000億円 | +5.7% |
| 営業利益 | 4,182億円 | 4,500億円 | +7.6% |
| 経常利益 | 4,313億円 | 4,600億円 | +6.7% |
| 純利益 | 3,695億円 | 3,400億円 | -8.0% |
同社「2027年3月期 第1四半期決算短信」よりかぶリッジ作成
営業利益は過去最高を見込む一方、純利益は8.0%の減益計画です。
これは、前期に計上した住友電設株式の売却益(791億円)という一時的な利益がなくなる反動によるものです。
本業のもうけを示す営業利益は増益予想だワン!
さらに気がかりなのが、中東情勢の緊迫化によるコスト増です。
原油価格の上昇に伴って原材料やエネルギーの価格が上がり、物流の混乱も起きています。
| 中東情勢の影響 | 営業利益への影響額 |
|---|---|
| 1Q(実績) | -70億円 |
| 上期(見込み) | -140億円 |
| 通期(見込み) | -230億円 |
特に影響が大きいのが自動車事業で、1Qは売上高が前年同期比+19.7%と大きく伸びたにもかかわらず、営業利益は260億円と前年同期から6億円減少しました。
会社は原材料価格や銅のコスト上昇を減益の理由に挙げており、中東情勢が長引けば、想定以上のコスト増で業績が下振れするリスクがあります。
2つめの証券口座にもおすすめ!
マネックス証券は、dポイントが貯まって使えるうえ、dカードでの積立投資にも対応。
日本株銘柄分析ツール「マネックス銘柄スカウター」が無料で使える!
住友電工の基本情報
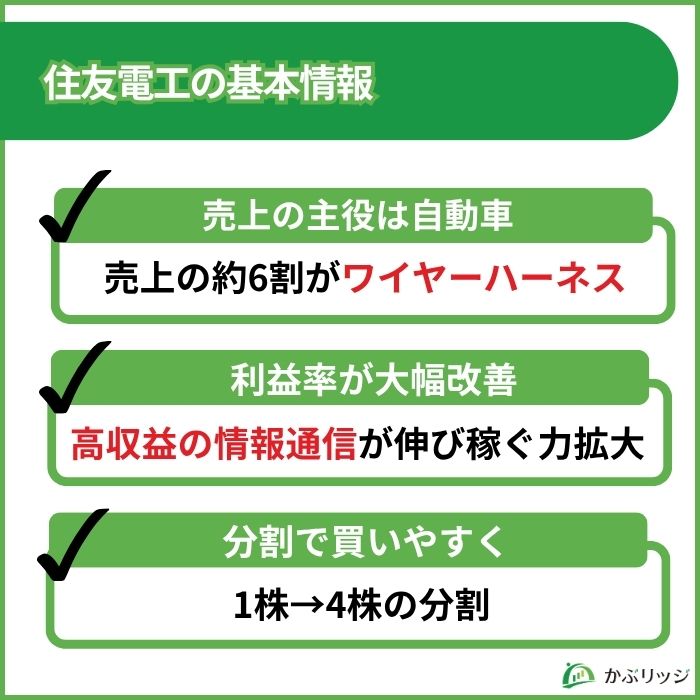
ここで、住友電工の基本情報を確認しておきましょう。
| 会社名 | 住友電気工業株式会社 |
|---|---|
| 証券コード | 5802 |
| 上場市場 | 東証プライムほか |
| 創業 | 1897年 |
| 決算月 | 3月 |
| 時価総額 | 約6.7兆円 |
| 最低購入代金 | 約21万円(100株) |
事業内容
住友電工の事業は、「自動車」「環境エネルギー」「情報通信」「エレクトロニクス」「産業素材他」の5つに分かれています。
| 事業 | 主な製品 | 売上高 | 営業利益 |
|---|---|---|---|
| 自動車 | ワイヤーハーネス、防振ゴムなど | 2兆9,372億円 | 1,797億円 |
| 環境エネルギー | 電力ケーブル、電動車モーター用の平角巻線など | 1兆1,788億円 | 906億円 |
| 情報通信 | 光ファイバー・光配線製品、光デバイスなど | 3,266億円 | 774億円 |
| エレクトロニクス | FPC(フレキシブルプリント回路)など | 4,091億円 | 395億円 |
| 産業素材他 | 超硬工具、特殊金属線など | 3,884億円 | 314億円 |
同社「2026年3月期 決算短信」などよりかぶリッジ作成
売上の構成比を比べると、住友電工の特徴がよく分かります。
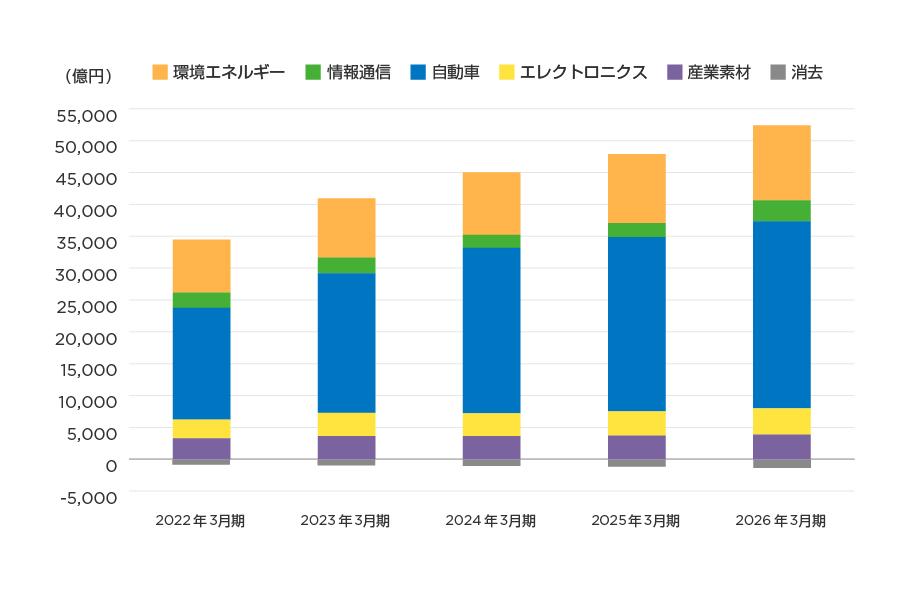
売上の約6割を占めるのは自動車(ワイヤーハーネス)で、株価を動かしている情報通信は売上の約6%にすぎません。
ただし情報通信は利益率が高く、売上は約6%なのに営業利益の約2割を稼いでいます。
さらに今期の会社予想では、情報通信の営業利益は1,330億円と、全社の約3割を占める見込みです。
売上の主役は自動車、利益の伸びの主役は情報通信なんだね!
利益の伸びを引っ張っているのが情報通信だからこそ、住友電工の株価は自動車市場の動向よりも、AI・データセンターのニュースに敏感に反応するようになっているのです。
同業のフジクラ・古河電工と事業構成を比べると、住友電工の特徴がよりはっきりします。
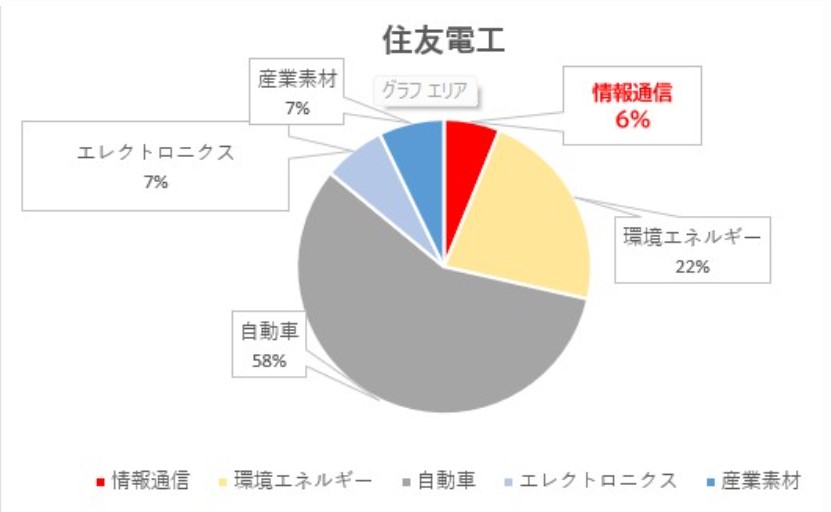
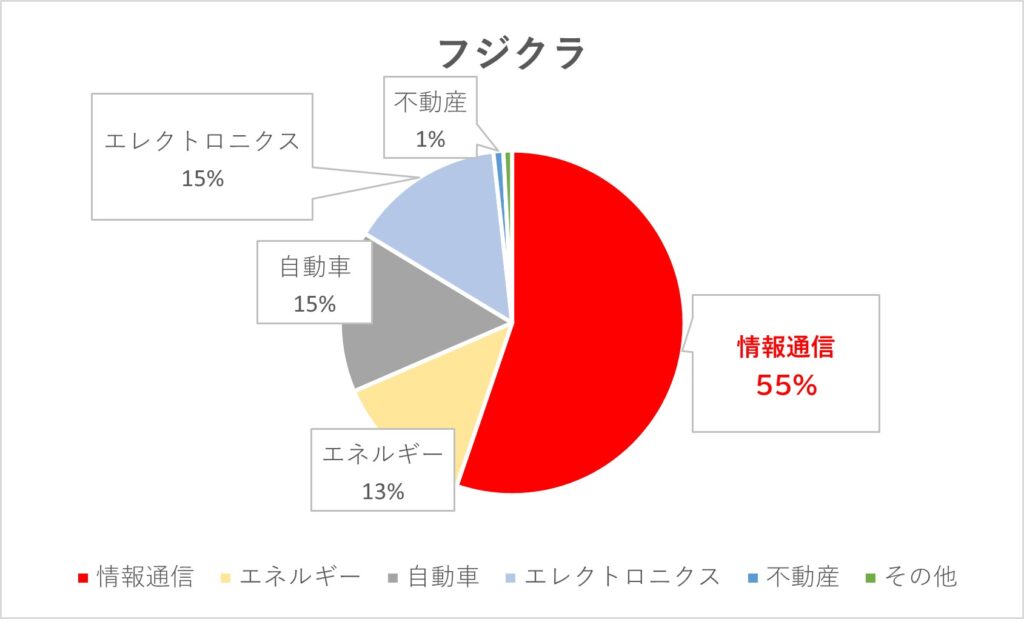
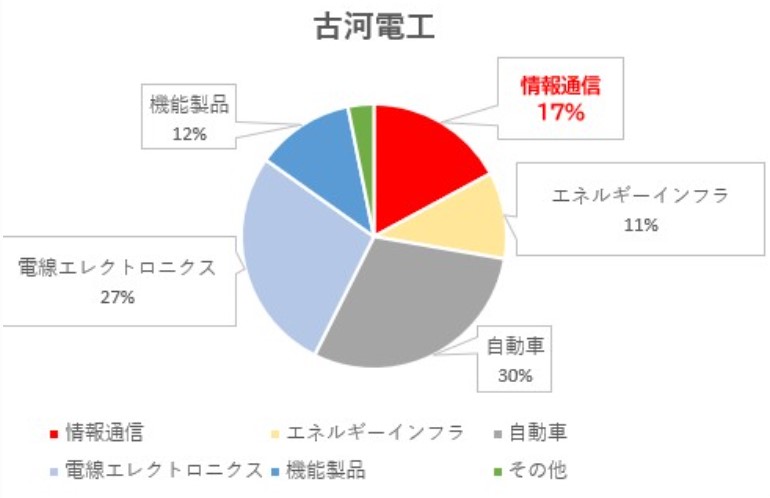
電線御三家の事業構成の違い
- フジクラ:売上の半分以上が情報通信で、光関連に特化した「AI銘柄」色の強い会社
- 古河電工:自動車部品などが約6割を占める一方、光ファイバーや電力ケーブルを含むインフラ事業が約3割
- 住友電工:自動車が中心の総合メーカーで、情報通信の比率は3社で最も小さい
つまり住友電工は、3社のなかでAI関連の比率が最も低く、事業の分散が最も進んだ会社だといえます。
同じ「電線株」でも、稼ぎ方はけっこう違うんだワン!
業績
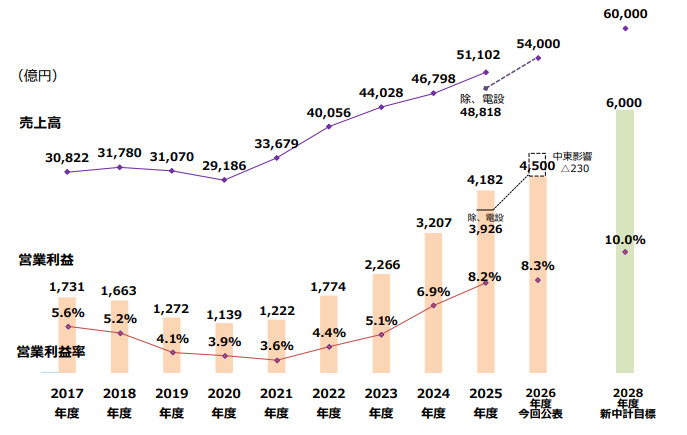
住友電工の直近の業績推移は以下のとおりです。
| 決算年度 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
| 22年3月期 | 3兆3,679億円 | 1,222億円 | 963億円 |
| 23年3月期 | 4兆56億円 | 1,774億円 | 1,127億円 |
| 24年3月期 | 4兆4,028億円 | 2,266億円 | 1,497億円 |
| 25年3月期 | 4兆6,798億円 | 3,207億円 | 1,938億円 |
| 26年3月期 | 5兆1,102億円 | 4,182億円 | 3,695億円 |
| 27年3月期(予) | 5兆4,000億円 | 4,500億円 | 3,400億円 |
同社決算短信よりかぶリッジ作成
売上高・営業利益ともに右肩上がりで伸びており、営業利益は4年で3倍以上に増えています。
さらに注目したいのが、利益率の大幅な改善です。
全社の営業利益率は、22年3月期の3.6%から26年3月期には8.2%と、4年で2倍以上に高まりました。
自動車事業の採算改善に加え、5事業で最も利益率が高い情報通信の比重が高まったことで、全社の利益率が上がりやすい事業構造に変わりつつあります。
売上が増えただけじゃなく、稼ぐ効率も上がっているワン!
配当・株主優待
住友電工の2027年3月期の配当予想は、年39円(中間19円・期末20円)です。
| 決算年度 | 年間配当 (分割前) | 分割後換算 |
|---|---|---|
| 24年3月期 | 77円 | 19.25円 |
| 25年3月期 | 97円 | 24.25円 |
| 26年3月期 | 154円 | 38.5円 |
| 27年3月期(予) | (156円) | 39円 |
27年3月期の(156円)は分割を考慮しない場合の数値。同社決算短信よりかぶリッジ作成
業績の拡大に合わせて、配当は3期で約2倍に増えています。
住友電工の配当・優待のポイント
- 権利確定日は3月末(期末)・9月末(中間)の年2回
- 予想配当利回りは約1.85%(100株で年3,900円)
- 株主優待制度はなし
利回りは1%台だから、高配当株とはいえないね…。
1株→4株の株式分割で約21万円から買えるように
住友電工は2026年5月12日に、1株を4株に分ける株式分割を発表し、7月1日に実施しました。
| 分割比率 | 1株→4株 |
|---|---|
| 基準日 | 2026年6月30日 |
| 効力発生日 | 2026年7月1日 |
| 最低投資額 | 約117万円 → 約21万円 |
| 目的 | 投資単位を引き下げ、個人投資家を含む投資家層の拡大を図る |
同社「株式分割及び株式分割に伴う定款の一部変更に関するお知らせ」よりかぶリッジ作成
100万円以上必要だったのが、20万円ほどで買えるようになったんだね!
なお、同じ時期には古河電工やフジクラも株式分割を実施しており、電線御三家がそろって個人投資家にも買いやすい水準になりました。
\ 国内株式個人取引シェアNo.1! /
SBI証券なら1株から日本株に投資できます。
優待株・高配当株もお任せ!クレカ積立でポイントも貯まる
住友電工の株価は今後どうなる?株価を左右する3つのポイント
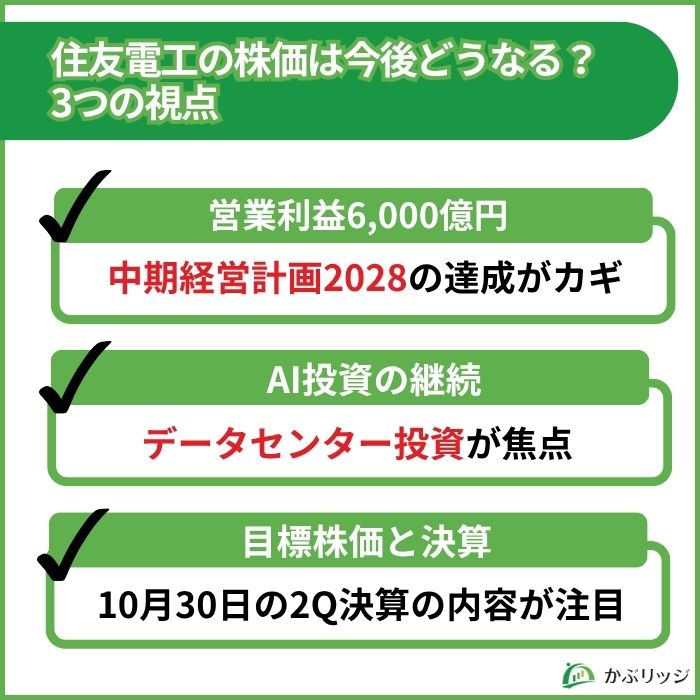
ここからは、住友電工の今後の株価を左右する3つのポイントを解説します。
中期経営計画2028「営業利益6,000億円」を達成できるか
1つ目のポイントは、2026年5月に発表した「中期経営計画2028」の目標を達成できるかです。
| 項目 | 2028年度(2029年3月期)の目標 |
|---|---|
| 売上高 | 6兆円(26年3月期から約1兆円増) |
| 営業利益 | 6,000億円(同 約1.4倍) |
| 税引前ROIC | 15%以上 |
| 設備投資 | 3年間で累計1兆円 |
| 注力分野 | デジタル・AI/エネルギー/モビリティ |
事業に投じたお金(借入金+自己資本)に対して、どれだけ利益を生み出したかを示す指標。
数値が高いほど、設備投資などに使ったお金を効率よく利益に変えていることを意味します。
注力3分野では、それぞれ次のような成長戦略を掲げています。
- デジタル・AI
-
北米の巨大データセンター向けに高性能な製品を投入し、シェアを高める方針です。
情報通信分野の売上高を9,700億円(26年3月期の約3倍)に伸ばす計画で、同分野への投資額も約2,000億円に増やします。
- エネルギー
-
世界的な送電網の増強需要を取り込むため、海外で電力ケーブルの製造・施工能力を増強します。
2026年5月には、ドイツの送電会社アンプリオンから約3,600億円(20億ユーロ)の高圧直流(HVDC)ケーブル案件を受注しました。
- モビリティ
-
世界トップクラスのシェアを持つワイヤーハーネスの強みを生かし、「グローバル・モビリティ・サプライヤー」を目指します。
送電網って、AIと関係あるの?
データセンターは大量の電気を使うから、送電網の増強もAI時代には欠かせないワン!
では、中期経営計画を達成できた場合、株価はどのくらいの水準が考えられるのでしょうか。
仮に2029年3月期に営業利益6,000億円を達成し、純利益も今期予想と同じ比率で増えた場合、1株あたり利益(EPS)は約145円と試算できます。
| 想定するPER | 試算株価 |
|---|---|
| 15倍 | 約2,180円 |
| 20倍 | 約2,910円 |
| 25倍 | 約3,630円 |
株式数は今期予想EPSの算定に使われた株式数(約31.2億株)で一定と仮定
現在の株価2,107.5円は、今期予想EPS(108.99円)に対してPER約19.3倍の水準です。
中期経営計画を達成し、PER20倍前後の評価が保たれれば、2,900円前後が視野に入る計算になります。
決算のたびに計画どおりに利益を積み上げられているかを確認することが、今後の株価を見通すうえで重要です。
データセンター投資の継続とフジクラ・古河電工との競争
2つ目のポイントは、AI・データセンターへの投資が今後も続くかです。
10月15日の急落で見たように、AI投資の持続性に不安が出ると、住友電工の株価はすぐに反応します。
米大手IT企業などのデータセンター投資が続けば情報通信事業の成長も続きますが、投資が減速すれば光製品の受注が鈍るリスクがあります。
あわせて押さえておきたいのが、同じ電線御三家であるフジクラ・古河電工との違いです。
| 26年3月期 | 住友電工 | フジクラ | 古河電工 |
|---|---|---|---|
| 売上高 | 5兆1,102億円 | 1兆1,824億円 | 1兆3,076億円 |
| 営業利益 | 4,182億円 | 1,887億円 | 639億円 |
| 純利益 | 3,695億円 | 1,572億円 | 725億円 |
| 営業利益率 | 8.2% | 16.0% | 4.9% |
| ROE (自己資本利益率) | 14.7% | 32.5% | 19.1% |
| 自己資本比率 | 56.9% | 57.8% | 39.1% |
住友電工は売上高で他の2社の約4倍と規模では圧倒的ですが、営業利益率やROEではフジクラに見劣りします。
2027年3月期1Qでも、営業利益率はフジクラが26.1%なのに対し、住友電工は7.3%、古河電工は7.0%でした。
なんで住友電工は利益率が低いの?
理由は事業構成の違いです。
1Qの情報通信事業の売上比率は、フジクラが約66%なのに対し、住友電工は約6.5%にとどまります。
住友電工の情報通信事業だけを見ると、1Qの営業利益率は31.4%とフジクラの情報通信事業(約37%)に迫る水準です。
- 住友電工の強み
-
- 自動車・送電網・AIに事業が分散しており、AI投資が減速しても他の事業で支えられる
- 3社で最大の規模と資金力を生かし、3年で1兆円の設備投資ができる
- 住友電工の弱み
-
- AI需要の恩恵が全社の利益に表れにくく、上昇局面ではフジクラほど値上がりしにくい
- 売上の約6割を占める自動車市場や原材料価格の影響を受けやすい
AIの波に乗る力はフジクラ、事業のバランスは住友電工って感じかな?
古河電工は自動車部品などが売上の約6割を占め、光ファイバーと電力ケーブルも手がけている点で、3社のなかでも住友電工と事業構成が近い会社です。
| 住友電工 | 古河電工 | |
|---|---|---|
| 27年3月期 営業利益(予想) | 4,500億円 (前期比+7.6%) | 1,230億円 (前期比+92.6%) |
| 27年3月期 営業利益率(予想) | 8.3% | 8.0% |
| 予想PER | 約19.3倍 | 約22.6倍 |
| 自己資本比率 | 56.9% | 39.1% |
| 最低購入代金 (100株) | 約21万円 | 約34万円 |
自己資本比率は26年3月期末。
各社決算短信・株価データよりかぶリッジ作成
今期の営業利益の伸びは古河電工が約2倍と住友電工を大きく上回っており、成長のスピードでは古河電工に分があります。
一方で、住友電工には古河電工にはない魅力もあります。
古河電工と比べた住友電工の魅力
- 予想PERが低く、成長期待に対する割高感が小さい
- 自己資本比率が高く、財務の安定感がある
- 高値からの下落率や急落時の下げ幅が小さく、値動きが比較的穏やか
古河電工と同じ「光・電力インフラ・自動車」というテーマに、より安定した財務と落ち着いた値動きで投資したい人にとって、住友電工は有力な比較候補になるでしょう。
アナリストの目標株価と10月30日の2Q決算
3つ目のポイントとして、証券会社のアナリストの評価も確認しておきましょう。
| 日付 (2026年) | 証券会社 | 投資判断 | 目標株価 |
|---|---|---|---|
| 9/14 | モルガン・スタンレーMUFG証券 | 中立(継続) | 3,625円→2,700円 |
| 9/11 | みずほ証券 | 買い(継続) | 3,125円→2,600円 |
| 9/7 | SBI証券 | 買い(継続) | 3,768円→3,330円 |
| 9/2 | SMBC日興証券 | 買い(継続) | 3,850円→3,870円 |
| 8/21 | 大和証券 | 買い(継続) | 3,875円→2,700円 |
| 8/4 | 野村證券 | 買い(継続) | 3,775円→3,020円 |
※2レーティング表記はかぶリッジで「買い」「中立」「売り」「新規」に統一
各種報道よりかぶリッジ作成
各社のレーティングの詳細はこちら
JPモルガン証券(JPM)
| レーティング | かぶリッジレーティング | 基準 |
|---|---|---|
| Overweight | 買い | 今後3ヶ月以内に関連するインデックス、セクターまたはベンチマークをアウトパフォームすると予想される。 |
| Neutral | 中立 | 今後3ヶ月以内に関連するインデックス、セクターまたはベンチマークと同程度であると予想される。 |
| Underweight | 売り | 今後3ヶ月以内に関連するインデックス、セクターまたはベンチマークをアンダーパフォームすると予想される。 |
SMBC日興証券(SMBC日興)
| レーティング | かぶリッジレーティング | 基準 |
|---|---|---|
| 1 | 買い | 同社のアナリストが予想する担当業種のカバレッジ・ユニバースの投資リターンが、市場平均を上回ると判断する場合。(対象期間は今後6~12ヶ月) |
| 2 | 中立 | 同社のアナリストが予想する担当業種のカバレッジ・ユニバースの投資リターンが、市場平均と同程度と判断する場合。(対象期間は今後6~12ヶ月) |
| 3 | 売り | 同社のアナリストが予想する担当業種のカバレッジ・ユニバースの投資リターンが、市場平均を下回ると判断する場合。(対象期間は今後6~12ヶ月) |
| NR | ー | 投資評価を実施しない場合。 |
岡三証券(岡三)
| レーティング | かぶリッジレーティング | 基準 |
|---|---|---|
| 強気 | 買い | 今後6ヶ月以内にTOPIXに対し+10%以上のアウトパフォームが期待できる銘柄。 |
| やや強気 | 中立 | 今後6ヶ月以内にTOPIXに対し0~+10%のアウトパフォームが期待される銘柄。 |
| 中立 | 中立 | 今後6ヶ月以内にTOPIXに対し±5%以内のパフォーマンスが期待される銘柄。 |
| やや弱気 | 中立 | 今後6ヶ月以内にTOPIXに対し-10~0%のアンダーパフォームが期待される銘柄。 |
| 弱気 | 売り | 今後6ヶ月以内にTOPIXに対し-10%以上のアンダーパフォームが期待される銘柄。 |
ゴールドマン・サックス証券(GS)
| レーティング | かぶリッジレーティング | 基準 |
|---|---|---|
| 買い推奨 | 買い | 12ヵ月の投資対象期間においてアナリストのカバレッジ・ユニバースのトータル・リターンの中央値を上回るパフォーマンスが期待できる。 |
| 中立 | 中立 | 12ヵ月の投資対象期間においてアナリストのカバレッジ・ユニバースのトータル・リターンの中央値と同程度のパフォーマンスが期待できる。 |
| 売り推奨 | 売り | 12ヵ月の投資対象期間においてアナリストのカバレッジ・ユニバースのトータル・リターンの中央値を下回るパフォーマンスが期待できる。 |
| カバレッジ・ビュー | A:買い N:中立 C:売り | カバレッジ・ビューは、アナリストのカバレッジ・グループに対する、各アナリストの投資環境に基づいた総合的な見通しを表す。カバレッジ・ビューは、アトラクティブ(A)、ニュートラル(N)、コーシャス(C)の名称から成る。 |
| コンビクションリスト (強い買い推奨リスト) | 買い | 同リストに採用した時点から12ヵ月において約15~20%以上の絶対的なトータル・リターンが期待できる。同リスト採用銘柄にはアウトパフォームのレーティングが付与された銘柄のみが選定される。同リスト採用銘柄に対しては、今後12ヵ月の目標株価の提示が求められる。各CIL採用銘柄は、カバーしているアナリストと所属するリージョナル・インベストメント・レビュー・コミッティによって更新されない限り、90日後に自動的に同リストから削除される。 |
シティグループ証券(シティG)
| レーティング | かぶリッジレーティング | 基準 |
|---|---|---|
| 1(買い) | 買い | 向こう12-18ヶ月でアナリストの調査対象業種を アウトパフォームすると予想される場合。 |
| 2(中立) | 中立 | アナリストの調査対象業種とほぼ同じパフォーマンスになると予想される場合。 |
| 3(売り) | 売り | 向こう12-18ヶ月でアナリストの調査対象業種をアンダーパフォームすると予想される場合。 |
大和証券(大和)
| レーティング | かぶリッジレーティング | 基準 |
|---|---|---|
| 1 | 買い | 今後6ヶ月程度のパフォーマンスがTOPIXを15%以上上回る。 |
| 2 | 買い | 今後6ヶ月程度のパフォーマンスがTOPIXを5~15%上回る。 |
| 3 | 中立 | 今後6ヶ月程度のパフォーマンスがTOPIXに対し±5%未満にある。 |
| 4 | 売り | 今後6ヶ月程度のパフォーマンスがTOPIXを5%~15%下回る。 |
| 5 | 売り | 今後6ヶ月程度のパフォーマンスがTOPIXを15%以上下回る。 |
野村証券(野村)
| レーティング | かぶリッジレーティング | 基準 |
|---|---|---|
| 1 または Buy | 買い | 12ヶ月間の目標株価が現在の株価を15%以上上回ると判断する場合。 |
| 2 または Neutral | 中立 | 12ヶ月間の目標株価と現在の株価の差が-5%~15%未満の範囲内にあると判断する場合。 |
| 3 または Reduce | 売り | 12ヶ月間の目標株価が現在の株価を5%以上下回ると判断する場合。 |
みずほ証券(みずほ)
| レーティング | かぶリッジレーティング | 基準 |
|---|---|---|
| 買い | 買い | 目標株価の株価からの乖離率が10%以上であり、かつセクター相対配分ガイドラインによっても「アンダーパフォーム」とされない銘柄。 |
| 中立 | 中立 | 目標株価の株価からの乖離率が-10%から+10%の範囲にあり、かつセクター相対配分ガイドラインによっても「アンダーパフォーム」とされない銘柄。 |
| アンダーパフォーム | 売り | 目標株価の株価からの乖離率が-10%以下であるか、カバレッジユニバース内において乖離率が下位にあり、セクター相対配分ガイドラインにより「アンダーパフォーム」とされる銘柄。 |
三菱UFJモルガンスタンレー証券(三菱UFJMS)
| レーティング | かぶリッジレーティング | 基準 |
|---|---|---|
| Outperform | 買い | 今後12 ヵ月間における投資成果がTOPIX を15%超上回るとアナリストが予想する場合。 |
| Neutral | 中立 | 今後12 ヵ月間における投資成果がTOPIX の±15%以内とアナリストが予想する場合。 |
| Underperform | 売り | 今後12 ヵ月間における投資成果がTOPIX を15%超下回るとアナリストが予想する場合。 |
モルガン・スタンレーMUFG証券(モルガンS)
| レーティング | かぶリッジレーティング | 基準 |
|---|---|---|
| Overweight | 買い | 今後12~18ヶ月間に、当該業界(アナリスト又はその業界チームのカバレッジ・ユニバース)、もしくは当該MSCI国別指数の平均総投資収益率を上回る総投資収益率が期待される銘柄。 |
| Equalweight | 中立 | 今後12~18ヶ月間に、当該業界(アナリスト又はその業界チームのカバレッジ・ユニバース)、もしくは当該MSCI国別指数の平均総投資収益率と同程度の総投資収益率が期待される銘柄。 |
| Underweight | 売り | 今後12~18ヶ月間に、当該業界(アナリスト又はその業界チームのカバレッジ・ユニバース)、もしくは当該MSCI国別指数の平均総投資収益率を下回る総投資収益率が予想される銘柄。 |
SBI証券
| レーティング | かぶリッジレーティング | 基準 |
|---|---|---|
| ★ | 売り | 評価を行ったアナリストの投資判断を平均した市場コンセンサスが1.5未満 |
| ★★ | 売り | 評価を行ったアナリストの投資判断を平均した市場コンセンサスが1.5以上2.5未満 |
| ★★★ | 中立 | 評価を行ったアナリストの投資判断を平均した市場コンセンサスが2.5以上3.5未満 |
| ★★★★ | 買い | 評価を行ったアナリストの投資判断を平均した市場コンセンサスが3.5以上4.5未満 |
| ★★★★★ | 買い | 評価を行ったアナリストの投資判断を平均した市場コンセンサスが4.5以上 |
目標株価はあくまでアナリストの予想であり、株価の上昇を保証するものではない点には注意してください。
今後の株価を占う直近のイベントが、10月30日(15時)に予定されている2Q決算です。
2Q決算のチェックポイント
- 情報通信事業の売上・利益が引き続き伸びているか
- 上期予想に対する進捗と、通期予想の再上方修正があるか
- 中東情勢・銅価格・為替の影響がどの程度か
2つめの証券口座にもおすすめ!
マネックス証券は、dポイントが貯まって使えるうえ、dカードでの積立投資にも対応。
日本株銘柄分析ツール「マネックス銘柄スカウター」が無料で使える!
住友電工の株価に関するQ&A
最後に、住友電工の株についてよくある質問をまとめました。
住友電工の株価はなぜ急に下がったのですか?
2026年10月15日の9.08%安は、米国のAIデータセンター事業者の信用不安をきっかけに、AI関連株がまとめて売られたことが主な要因です。
6月10日や7月17日の急落も、AI・半導体関連株の調整に巻き込まれたものでした。
住友電工の次の決算発表はいつですか?
2027年3月期の2Q決算は、2026年10月30日(15時)に発表される予定です。
情報通信事業の伸びや、通期予想の再上方修正があるかが注目点です。
住友電工はAI関連銘柄なのですか?
データセンター向けの光製品を手がける情報通信事業は、AI関連の事業といえます。
ただし、売上の約6割は自動車関連のため、純粋なAI銘柄というより、AI関連の成長事業をもつ総合電線・部品メーカーと捉えるのが適切です。
フジクラ・古河電工との違いは何ですか?
最大の違いは規模と事業構成です。
住友電工の売上高は5兆円超と、他の2社の約4倍あります。
一方、フジクラは情報通信事業の比率が高く利益率も高いため、AI需要の恩恵を受けやすい反面、値動きも大きくなりがちです。
住友電工の株はNISAで買えますか?
はい、新NISAの成長投資枠で購入できます。
株式分割により、100株なら約21万円(10月15日終値ベース)から買えます。
証券会社の単元未満株(ミニ株)サービスを使えば、1株(約2,100円)から購入できる場合もあります。
【まとめ】住友電工の株価は今後どうなる?
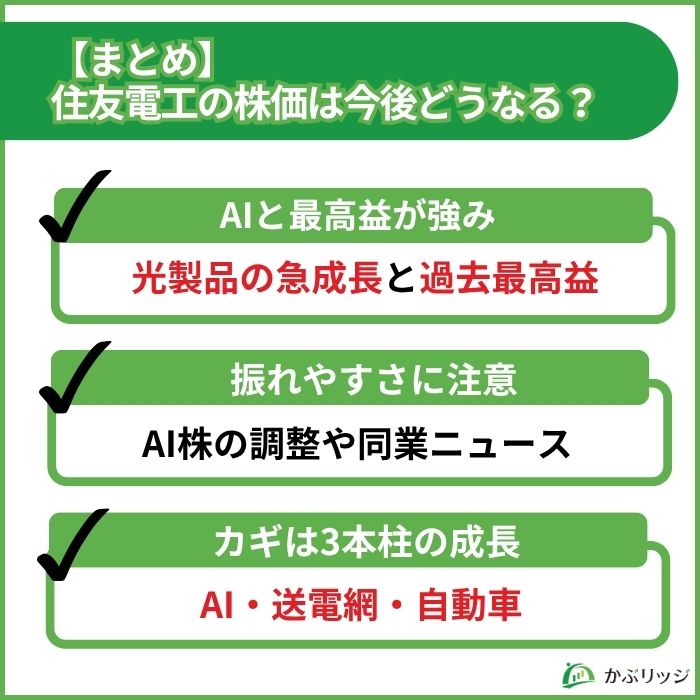
最後にこの記事の重要なポイントをまとめます。
かぶリッジの結論:住友電工の株価は今後どうなる?
- 株価が上昇してきた理由は
①生成AI・データセンター向け光製品の急成長
②売上5兆円超・過去最高益の業績
③アナリストの目標株価引き上げ - AI関連株の調整・フジクラショック・純利益減益計画などで下落
- 今後は中期経営計画2028の進捗とAI投資の継続が焦点
住友電工の株価上昇は、「AI・データセンター向け光製品の急成長」と「過去最高益の業績」が数字で裏付けられている点が特徴です。
一方で、AI関連株として買われているぶん、AI・半導体株の調整や同業他社のニュースで大きく売られやすい銘柄でもあります。
今後は、中期経営計画2028に沿って利益を積み上げ、AI・送電網・自動車の3本柱で成長を示し続けられるかが問われる局面といえるでしょう。
- 向いている投資家
-
- AI・送電網・自動車に分散した大型株を中長期で持ちたい人
- 急落局面で押し目を分けて買える人
- 向いていない投資家
-
- 配当利回りを重視する人
- 1日で10%近く動くこともある短期の値動きに耐えられない人
- 純粋なAI銘柄の値幅を狙いたい人
住友電工の株は、決算での情報通信事業の伸びやAI投資の動向を確認しながら、時期を分けて、長期的な視点で投資を検討していきましょう。