・第一ライフグループ(第一生命)の株価はどこまで上がるのかな?
・今から買っても大丈夫?今後どうなるか知りたい!
このようなお悩みを解決します。
💡かぶリッジの結論
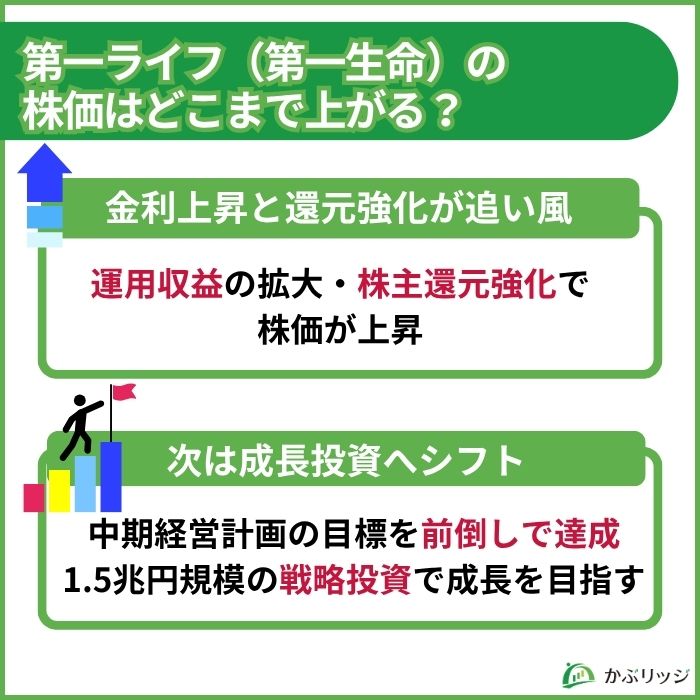
- 金利上昇で運用収益が拡大し、株主還元の原資となる「グループ修正利益」は3期連続で過去最高
- 配当性向を50%以上に引き上げ、2027年3月期は年間72円(前期比+32%)の大幅増配予想
- 一方で金利・株価の急変動や解約の増加、海外事業の成否には注意が必要
第一ライフグループ(8750)は、日本を代表する大手生命保険グループです。
2026年4月1日、持株会社の社名が「第一生命ホールディングス」から「株式会社第一ライフグループ」に変更されました。
「ライフ(Life)」には、生命保険の「生命」だけでなく、人々の「人生」や日々の「生活」といった幅広い意味が込められており、保険の枠を超えたサービスを目指す姿勢がうかがえます。
そんな第一ライフの株価は、2026年7月27日に1,959円をつけ、株式分割を考慮した上場来高値を更新しました。
ここからさらに上がるのかな?それとも天井に近いのかな?
そこで今回は、第一ライフ(第一生命)の株価はどこまで上がるのか、上昇の理由と今後のリスクを分かりやすく解説します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
第一ライフ(第一生命)の株価はどこまで上がる?なぜ上がるのか解説!
まず、第一ライフの株価推移を見てみましょう。
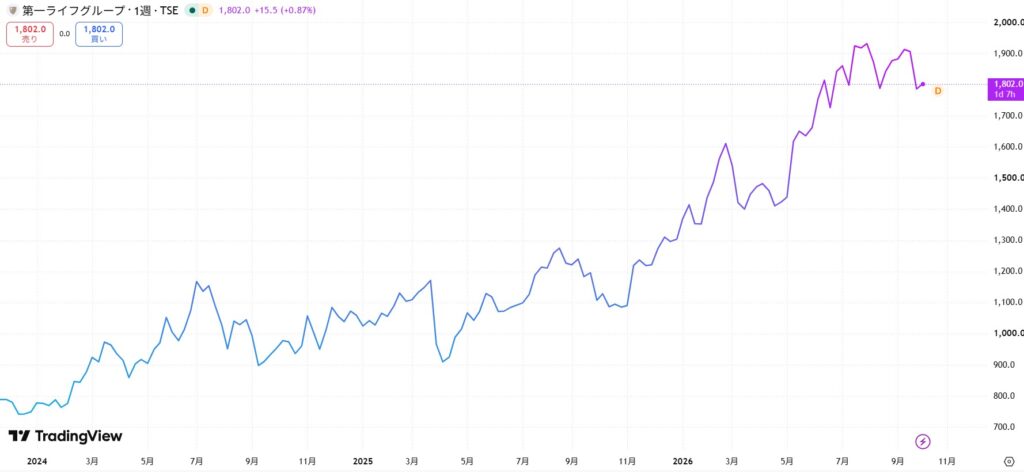
株価は2026年に入って大きく上昇し、2026年7月27日には1,959円の上場来高値(株式分割考慮後)をつけました。
その後も高値圏で推移しているね!
株価の上限の正確な予想はできませんが、上昇を支えている要因は大きく以下の3つに分けられます。
長期金利上昇の追い風
第一ライフの株価が上がっている最大の理由は、国内の長期金利上昇によって、保険料として預かった資金の運用収益が大きく伸びていることです。
金利が上がると、どうして生命保険会社が儲かるの?
生命保険会社は、契約者から受け取った保険料を債券や株式などの金融商品で長期間運用し、そこから得た収益で将来の保険金を支払っています。
契約者に約束している利回り(予定利率)よりも実際の運用利回りが高ければ差額が利益となり、この状態を「順ざや」と言います。
同社は低利回り債券から高利回り債券へのリバランス(入れ替え)を積極的に進めており、本業の稼ぐ力を着実に高めています。
金利が上がると新しく買う債券の利回りが上がるから、利益が出やすくなるワン!
配当と自社株買いで株主還元を強化
第一ライフは配当性向の引き上げや定期的な自社株買いによって、株主還元を年々手厚くしていることも株価上昇の一因です。
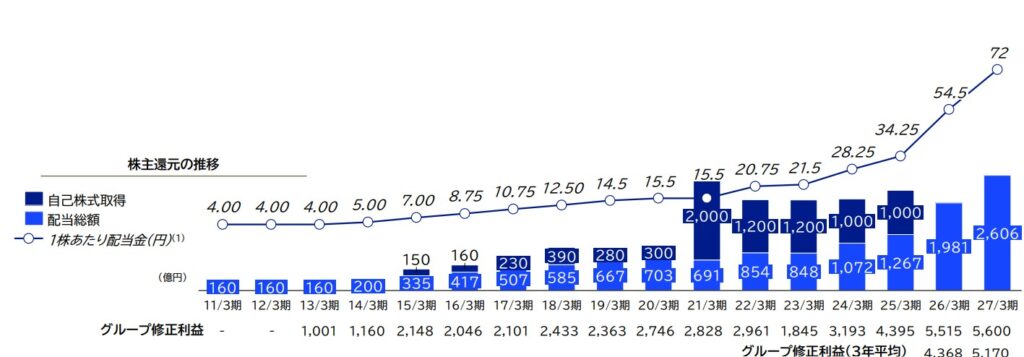
まず配当の推移を見てみよう!
| 年間配当金 (1株あたり) | 配当性向 | |
|---|---|---|
| 2023年3月期 | 21.5円 | 50.3% |
| 2024年3月期 | 28.25円 | 34.3% |
| 2025年3月期 | 34.25円 | 29.5% |
| 2026年3月期 | 54.5円 | 45.5% |
| 2027年3月期(予想) | 72円 | 50.5% |
※2025年4月1日付で普通株式1株につき4株の割合で株式分割を行っているため、2025年3月期以前は当該株式分割を考慮した配当金を記載。
27/3期中間配当からは配当性向の目安を50%以上に引き上げ、年間72円(前期比+32.1%)の大幅増配を予定しています。
株主還元基本方針(2027年3月期中間配当より適用)
- 配当性向は毎期50%以上を目指す。
- 1株あたり配当の減配は原則行わない。
- 配当金額は、会社独自の利益指標である「グループ修正利益」を用いて、単年度の利益に左右されにくいように過去3年平均をもとに計算する。
- 中間配当を原則実施する。
上記の基本方針に加えて、会社の現金の状況や市場関連のリスク、株価などに応じて「機動的な追加還元」も検討するとしています。
手厚い株主還元で安定感があるね!
また、年間1,000億円規模の自社株買い(自己株式取得)を定期的に実施しており、1株あたりの価値を高めることで株価の下支えとなっています。
ただし、自己株式取得は2030年に向けて徐々に縮小し、成長投資にシフトしていく方針です。
資本効率の向上と今後の成長戦略
3つ目の理由は、2024年度(2025年3月期)から始まった中期経営計画の主要な目標を前倒しで達成し、資本効率が大きく改善していることです。
中期経営計画(2024~2026年度)の進捗と2030年に目指す水準を見てみましょう。
| 2025年度実績 | 当初の 2026年度目標 | 引き上げ後の 2026年度目標 | 2030年度に 目指す水準 | |
|---|---|---|---|---|
| グループ 修正利益 | 5,515億円 | 4,500億円 | 5,600億円~ | 7,000億円 |
| 修正ROE | 12.7% | 10% | 12%以上 | 15%以上 |
| 資本コスト | 9% | 8% | 安定的に8%以下 | |
| お客さま数 | 国内:約3,650万名 海外:約3,950万名 | 国内:約3,750万名 海外:約4,500万名 | ー | |
グループ修正利益・修正ROEとは
- グループ修正利益
- グループ修正利益は、株主還元の原資となる同社独自の指標であり、グループ各社の修正利益を合計したもの。
- 各社の修正利益は、会計上の純利益から市場変動などによる一時的な評価損益等を除いた指標。
- 修正ROE
- 上記のグループ修正利益を基に計算したROE(自己資本利益率)のこと。
- 修正ROE(%)=(グループ修正利益÷自己資本)×100
- 株主が出資したお金でどれだけ効率よく稼いでいるかを示し、資本効率を測る代表的な指標。
グループ修正利益と修正ROEの目標は前倒しで達成し、今後は2030年度の目指す姿の実現に向けた成長加速のための戦略投資を推進していきます。
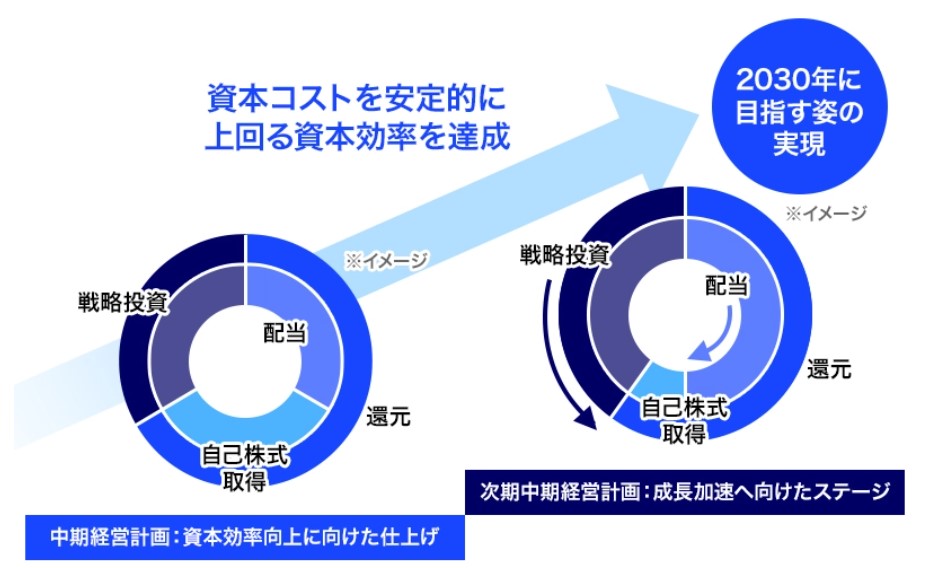
具体的には、先進国市場や新興(アジア)市場、新規事業に対して1.5兆円規模の戦略投資を計画しています。
資本効率を向上させたまま、成長投資にシフトしていけるかが今後のポイントだワン!
第一ライフ(第一生命)の株価は今後どうなる?注意すべき3つの下落リスク
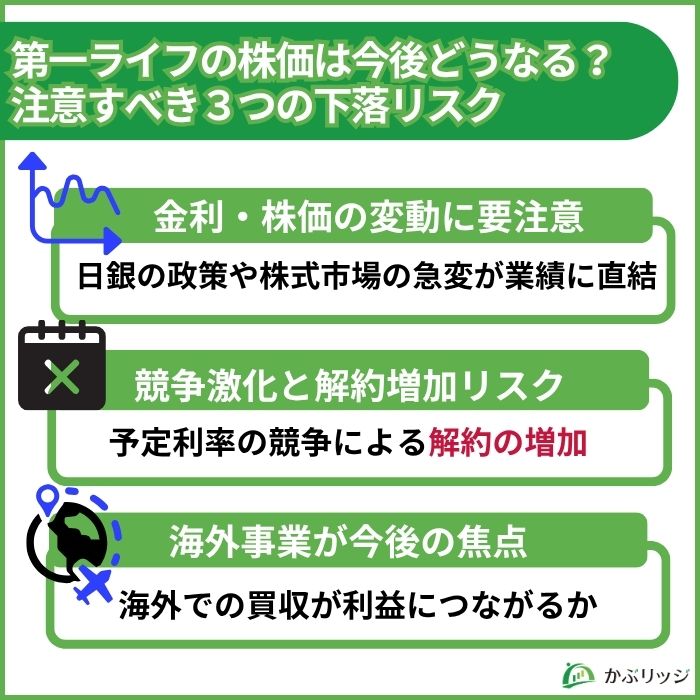
好調が続く第一ライフですが、今後の株価を考えるうえでは下落リスクも押さえておく必要があります。
金融市場の動きが業績に直結
生命保険会社は巨額の資産を運用しているため、金利・株価・為替といった金融市場の動きが業績や株価に直結します。
第一ライフの総資産は74兆円を超えており、市場のわずかな変動でも受ける影響は大きいです。
具体的には、以下のようなケースが株価の下落要因になり得ます。
金融市場の変動による株価下落要因
- 日銀の利上げ見送り:金利上昇ペースが鈍ると、運用益拡大への期待がしぼむ。
- 急激な金利上昇:保有している低利回り国債の含み損が膨らむ。
- 株式市場の急落:保有株式の評価損が発生し、リスクに備える資本も減少する。
市場が期待するペースで利上げが進まなければ、株価が停滞する可能性があるよ…
利回り競争激化や解約増加の恐れ
2つ目のリスクは、生命保険会社同士の利回り競争激化や解約増加によって、収益環境が悪化する恐れがあることです。
金利上昇を受けて、生保各社は新しく販売する保険の予定利率を相次いで引き上げていますが、その結果以下のような動きが広がっています。
- 既存の保険を解約して、予定利率の高い新しい保険に乗り換える人が増加
- 保険を解約して、投資信託や個人向け国債など別の金融商品へ資金を移す人も増加
こうした動きから、既存契約が解約されるリスクが高まり、第一ライフでもこのリスク量は前期末から約5,300億円増えました。
ただし、国内株価の上昇などでリスクに備える資本(適格資本)が約1.5兆円増えたため、リスクの増加を相殺できています。
こうした財務の健全性を示すのが「ESR」という指標で、同社のESRは2026年3月末で約220%(前期末比+約10%pt)です。
会社が目安とする170~200%を上回っており、経営の安定性は高い水準にあると言えます。
ESRとは?
ESR(必要資本充足率)
- 保険会社が抱えるリスクの大きさ(所要資本)に対して、どれだけ「リスクに耐える力」(適格資本)を持っているかを示す指標。
- 資本は「経済価値ベース」で時価評価したものを用いる。
- ESR =( 適格資本 ÷ 所要資本)×100
- 数値が高いほど、金融危機や大災害などが起きても保険金を支払い続けられる余力が大きいことを意味する。
解約のリスクに対応できているのか、今後もチェックしよう!
海外事業の成長が今後の業績に影響
3つ目は、成長のカギを握る海外事業が、計画通りに拡大できるかどうかです。
国内では人口減少によって生命保険市場が長期的に縮小していくと考えられるため、同社では事業ポートフォリオを見直し、海外事業や保険以外の事業の比率を高めていく計画を立てています。
実際に、米国・オーストラリア・英国などで生命保険会社や資産運用会社の買収を行い、海外事業を拡大中です。
ただし、中期経営計画の策定時には「2026年度(2027年3月期)に海外保険事業の修正利益1,600億円」を目指していましたが、2026年3月期の実績は1,192億円にとどまっています。
海外事業のリスク
- 為替変動リスク
- 円高になると、海外の利益を円に換算したときに目減りする。
- のれんの減損リスク
- 買収先の業績が悪化すると、買収時に計上したのれん(企業が持つブランド力や技術、人材などの無形資産の価値)の減損損失が発生する。
- 買収先の業績リスク
- 保険金支払いの増加や現地の規制・金利環境の変化で利益が振れる。
海外事業での積極的な買収が利益につながるのか今後注目だね!
第一ライフ(第一生命)の事業内容・業績・配当・株主優待
事業内容
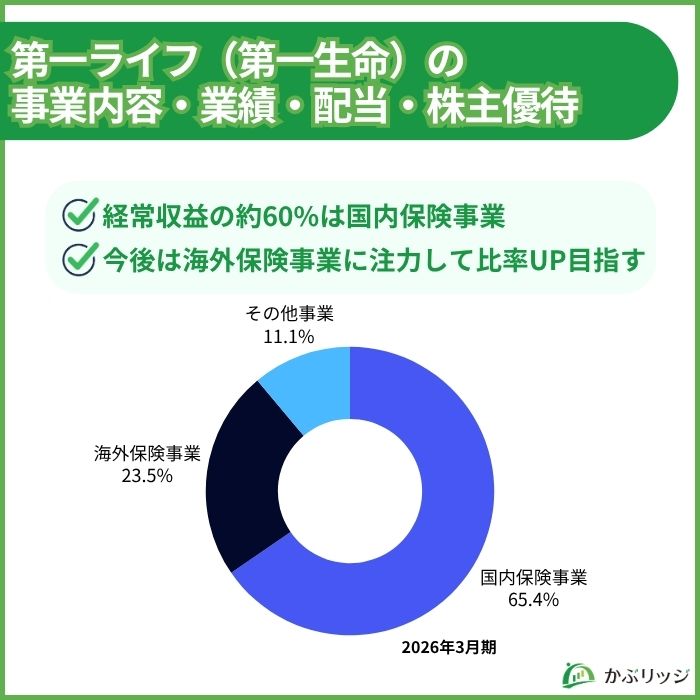
第一ライフグループは、国内外の生命保険会社などを傘下に持つ保険持株会社で、主に4つの事業があります。
主なグループ会社は以下の通りです。
| 事業 | 主なグループ会社 |
|---|---|
| 国内保険事業 | 第一生命保険、第一フロンティア生命保険、第一ネオ生命保険、第一アイペット損害保険 |
| 海外保険事業 | プロテクティブ(米国)、TAL(オーストラリア)、パートナーズ・ライフ(ニュージーランド)、第一ライフ・ベトナム、スター・ユニオン・第一ライフ(インド)など |
| アセット マネジメント事業 | アセットマネジメントOne、Canyon(米国)、Capula(英国)など |
| 新規事業 | ベネフィット・ワン など |
2026年3月期の経常収益(11兆3,082億円)のうち、国内事業が約76.7%、海外事業が約31.5%、その他の事業が約4.2%です。
今後は海外保険事業を成長ドライバーとして、比率を高める目標を掲げています。
各事業の内容が気になる方はこちら
国内保険事業
グループの中核となる事業で、「保障」と「資産形成・承継」の両面から個人・法人向けに保険商品を提供しています。
営業職員(生涯設計デザイナー)による対面販売を主力とする第一生命のほか、銀行窓口などで資産形成や承継ニーズに応える商品を販売する第一フロンティア生命、代理店やデジタルに強い第一ネオ生命など、販売チャネルごとに役割を分けているのが特徴です。
海外保険事業
米国・オセアニア・アジアを中心に、グループの成長ドライバーとして位置付けられている事業です。
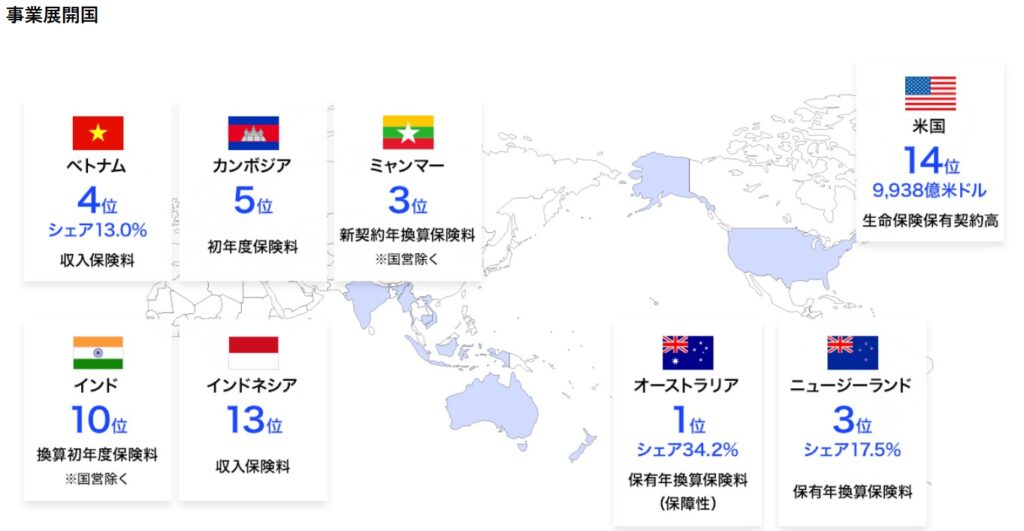
米国では、2015年に完全子会社化したプロテクティブが中核です。
オーストラリアのTALは保障性保険市場でトップクラスのシェアを持ち、ベトナムやインドなど成長市場にも進出しています。
アセットマネジメント事業
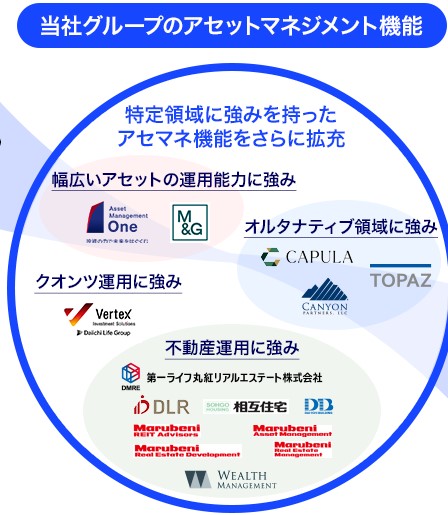
資産運用会社を通じて、個人や企業の資産形成を支援する事業です。
オルタナティブ(代替投資)領域の強化を進め、グループ一体での運用力を高めています。
新規事業
「保険サービス業」への変革を目指し、保険以外の領域を広げる事業です。
2024年に買収した福利厚生サービス大手のベネフィット・ワンを中心に、健康・医療やつながりの領域でサービスを展開しています。
同社は、アセットマネジメント事業と合わせた非保険領域の利益比率を、2030年に10%規模まで高めることを目指しています。
業績
続いて、第一ライフの業績推移は以下の通りです。
| 決算期 | 経常収益 | 経常利益 | 親会社株主に帰属する 当期純利益 | グループ修正利益 | 修正ROE |
|---|---|---|---|---|---|
| 2022年3月期 | 8兆2,097億円 | 5,908億円 | 4,093億円 | 2,961億円 | 8.0% |
| 2023年3月期 | 9兆5,087億円 | 3,875億円 | 1,737億円 | 1,844億円 | 5.0% |
| 2024年3月期 | 11兆281億円 | 5,390億円 | 3,207億円 | 3,193億円 | 8.2% |
| 2025年3月期 | 9兆8,766億円 | 7,557億円 | 4,584億円 | 4,395億円 | 10.7% |
| 2026年3月期 | 11兆3,082億円 | 7,536億円 | 4,365億円 | 5,515億円 | 12.7% |
| 2027年3月期(予想) | 10兆6,660億円 | 8,690億円 | 5,130億円 | 5,600億円程度 | - |
株主還元の原資となるグループ修正利益は3期連続で過去最高を更新しました。
💡業績のポイント
- 2023年3月期(一時的な減益)
- コロナ給付金の支払い増加やアメリカの地銀破綻による債権の評価損計上などにより大きく減益。
- 2024年3月期〜2026年3月期(業績回復)
- 金利上昇が追い風となり業績は急回復。
- 2027年3月期予想(過去最高益の見通し)
- 海外事業の伸びなどが牽引し、経常利益8,690億円(前期比+15.3%)、純利益5,130億円(前期比+17.5%)の予想で、共に過去最高益を更新する見通し。
2030年度にはグループ修正利益7,000億円を目指しているよ!
【最新決算】2027年3月期第1四半期の業績
| 2027年3月期1Q | 前年同期比 | 通期予想に対する進捗率 | |
|---|---|---|---|
| 経常収益 | 2兆8,930億円 | +25.3% | 27.1% |
| 経常利益 | 2,510億円 | +195.6% | 28.9% |
| 当期純利益 | 1,600億円 | +367.8% | 31.2% |
資産運用収益が増えたことで大幅な増収増益となりました。
低利回り債券の売却で2,041億円の損失を計上したものの、国内株式の売却益3,164億円で吸収しています。
保険料等収入も1兆7,607億円(前年同期比+10.9%)と伸びており、企業年金保険や個人年金保険の販売が好調でした。
好スタートを切ったけど、通期の業績予想と配当予想(72円)は据え置きだワン!
配当
直近の配当金は以下の通りで、2027年3月期の1株あたりの年間配当金は72円の予定です。
| 年間配当金 (1株あたり) | 配当性向 | |
|---|---|---|
| 2023年3月期 | 21.5円 | 50.3% |
| 2024年3月期 | 28.25円 | 34.3% |
| 2025年3月期 | 34.25円 | 29.5% |
| 2026年3月期 | 54.5円 | 45.5% |
| 2027年3月期 (予想) | 72円 | 50.5% |
※2025年4月1日付で普通株式1株につき4株の割合で株式分割を行っているため、2025年3月期以前は当該株式分割を考慮した配当金を記載。
2027年3月期の予想配当72円をもとにすると、100株保有で年間7,200円、400株保有で年間28,800円(いずれも税引前)の配当金を受け取れる計算です。
また、配当の権利確定日は毎年3月31日(期末)と9月30日(中間)の年2回となっています。
権利を得るには、権利確定日の2営業日前までに株を買っておく必要があるよ!
株主優待
第一ライフは、毎年3月31日時点で100株以上を保有する国内居住の株主を対象に、以下2つの株主優待を用意しています。
ヘルスケアアプリ「QOLism(キュオリズム)」のポイント
歩数や体重の記録などの健康活動に応じてポイントがたまり、電子マネーやギフト商品などと交換できるアプリです。
保有株数に応じて、獲得できるポイントの上限が変わります。
| 保有株式数 | 獲得可能なポイント数 (年間) |
|---|---|
| 100株以上400株未満 | 最大2,000円相当 |
| 400株以上800株未満 | 最大3,500円相当 |
| 800株以上 | 最大5,500円相当 |
会員制生活総合サービス「ベネフィット・ステーション」の利用
グルメやレジャー、旅行など「ベネフィット・ステーション」の140万件以上のサービスを、割引価格で利用できます。
- 初回登録時には500ポイント(1ポイント=1円相当)がもらえる。
- 飲食店やフィットネスクラブ、レジャー施設入場料、旅行代金の割引クーポンなど幅広いサービスが受けられる。
- 株主本人だけでなく、配偶者や二親等までの親族も利用できる。
他にも、優待利用者を対象に、コンサートや美術展、資産運用セミナーなどの招待イベント(抽選制)も開催されているワン!
第一ライフ(第一生命)のよくある質問
ここでは、第一ライフ(第一生命)についてよくある質問に答えていきます。
- 第一生命の株価はどこまで上がるのですか?
-
株価の上限の正確な予想はできませんが、「長期金利上昇の定着」「中期経営計画の目標達成」「海外事業の利益拡大」が順調に進めば、さらなる上値を追う展開が期待されます。
証券会社の中には、2026年8月の決算発表後に目標株価を2,200円へ引き上げたところもあります。
一方で、日銀の利上げペースの鈍化や、世界的な株安・景気後退が起きれば、株価が調整する可能性もあります。
目標株価はあくまで一つの参考値なので、業績や金利の動向と合わせてチェックしよう!
- 第一生命の株価は4,000円?株式分割はありましたか?
-
はい、2025年4月1日を効力発生日として、普通株式1株につき4株の割合で株式分割が実施されました。
過去のニュースやチャートで「株価4,000円台」という記述を見かけた場合、それは分割前の株価水準です。
なお、株式分割によって1株あたりの株価は4分の1になりましたが、保有株数が4倍になっているため資産価値が変わることはありません。
- 第一生命の株をもらったのですが、売却できますか?
-
はい、売却できます。
2010年に第一生命が株式会社化した際、当時の保険契約者には契約内容に応じて株式が割り当てられました。
証券会社に口座を持っていなかった方の株式は、株主名簿管理人である信託銀行等の「特別口座」で管理されています。
特別口座にある株式は、そのままでは市場で売却できません。売却する場合は、一般的に以下の手順で手続きを行います。
- 証券会社で自分名義の口座を開設する。
- 信託銀行等に、特別口座から証券口座への振替を申請する。
- 証券口座に株式が移ったら、通常の株式と同じように売却する。
株式の割り当てにより株主になった方も、株主優待や配当の対象だよ!
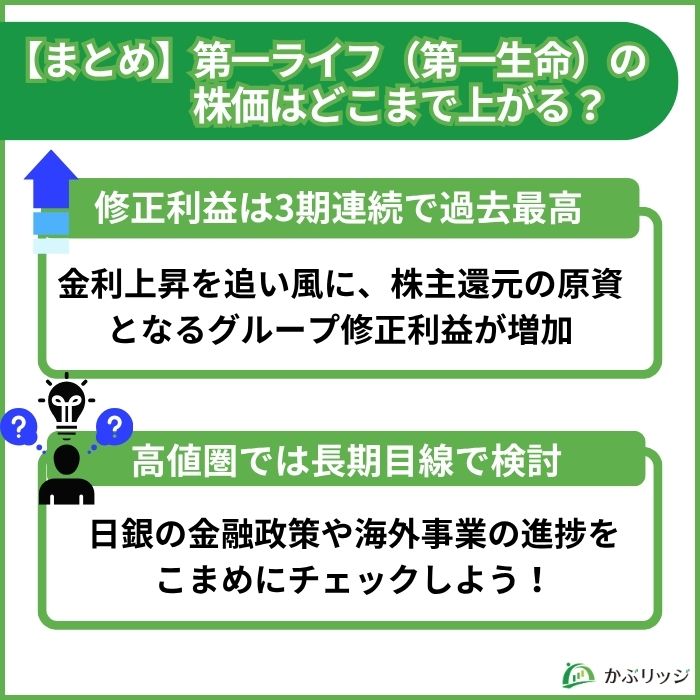
【まとめ】第一ライフ(第一生命)の株価はどこまで上がる?
第一ライフの株価が上がっている理由と、今後のリスクがよくわかったよ!
最後にこの記事の重要なポイントをまとめます。
💡かぶリッジの結論
- 金利上昇で運用収益が拡大し、株主還元の原資となる「グループ修正利益」は3期連続で過去最高
- 配当性向を50%以上に引き上げ、2027年3月期は年間72円(前期比+32%)の大幅増配予想
- 一方で金利・株価の急変動や解約の増加、海外事業の成否には注意が必要
第一ライフは、金利上昇という追い風を受けながら、リスク管理も着実に進めています。
中期経営計画の主要目標を前倒しで達成し、次の中期経営計画では成長投資へシフトする段階です。
一方で、生保株は金利や株式市場の動きに左右されやすく、短期的には大きく値動きする可能性があります。
上場来高値圏にある今は、日銀の金融政策や決算内容、海外事業の進捗をこまめにチェックしながら、長期的な視点で投資を検討しましょう。
かぶリッジの他の銘柄の記事もぜひチェックしてね!