・高値から半値まで下がったのはなぜ?
・今後また上がる?
このようなお悩みを解決します。
かぶリッジの結論:JX金属の株価は今後どうなる?
- 株価が上昇してきた理由は
①AIデータセンター向け材料の需要拡大
②上方修正が続いた好業績
③アナリストの目標株価引き上げ - 自社株TOB・CB発行・AI関連株の調整・市況頼みの増益などで下落
- 今後はAI・半導体材料(フォーカス事業)の成長と銅価・為替の動きが焦点
JX金属(5016)は、半導体の配線をつくるスパッタリングターゲットで世界シェア約6割を持つなど、半導体・情報通信向けの先端素材を手がける非鉄金属大手です。
2025年3月にENEOSホールディングスが保有株の一部を売り出す形で上場し、株価は2026年5月11日に上場来高値の5,828円を付けました。
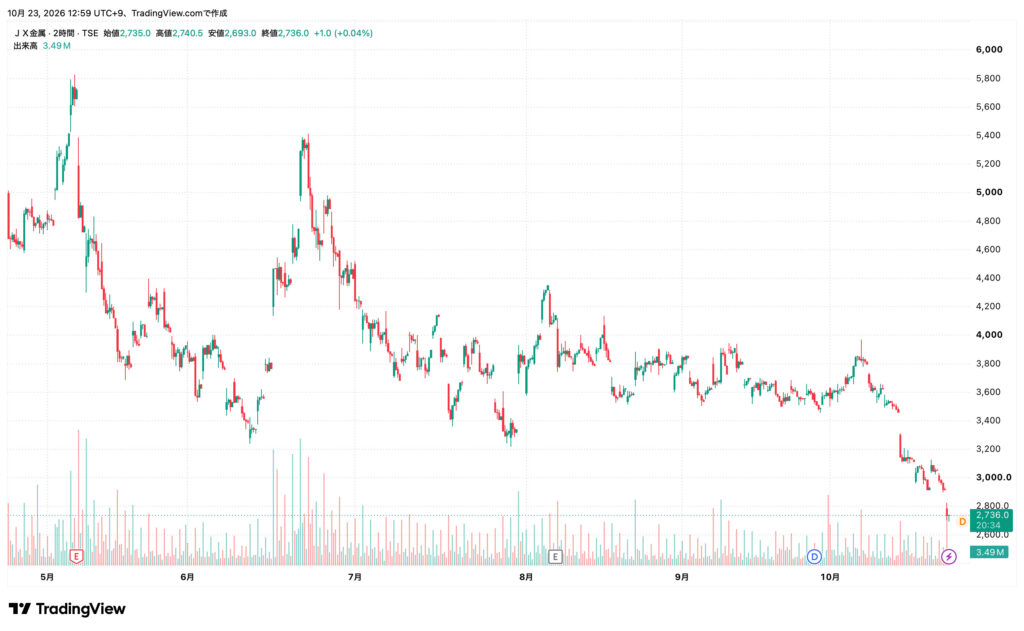
しかし、その後は大きく値下がりし、10月20日には2,930円と高値から約5割安い水準まで売られています。
「なぜここまで下がったの?」「今後また上がるの?」と気になっている人も多いのではないでしょうか。
そこで本記事では、JX金属の株価が上昇・下落した理由をそれぞれ3つに整理し、今後の株価を左右するポイントまで解説します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
JX金属の株価が上場後に大きく上昇した3つの理由
まずは、上場から高値を付けるまでの株価の動きを確認しておきましょう。
| 日付 | 出来事 | 株価 |
|---|---|---|
| 2025/3/19 | 東証プライムに上場(公開価格820円) | 843円 (初値) |
| 2026/2/12 | 3度目の上方修正と増配でストップ高 | 3,280円 |
| 2026/5/11 | 上場来高値 | 5,828円 |
公開価格820円から2026年5月11日の高値5,828円まで、約1年2カ月で約7.1倍に上昇した計算です。
大型株とは思えない上がり方だね!
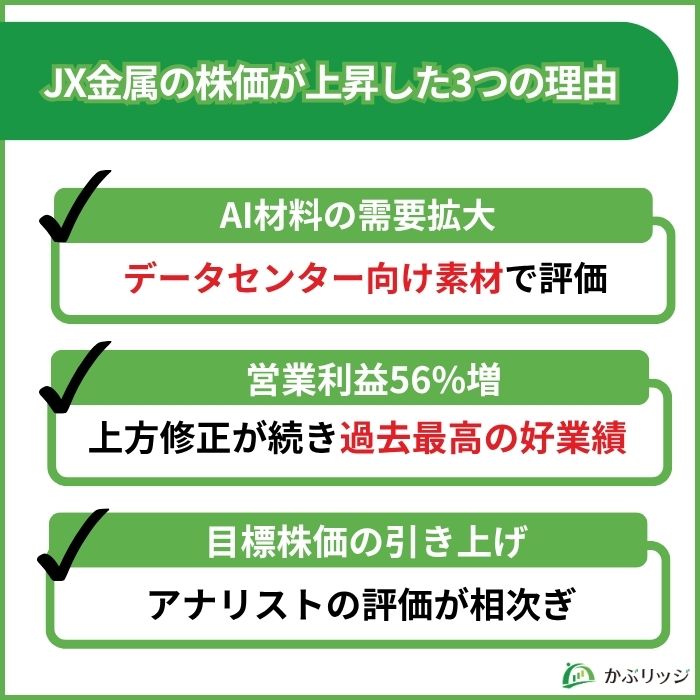
JX金属の株価がここまで上昇した理由は、大きく以下の3つに整理できます。
AIデータセンター向け材料の需要が急拡大した
最大の理由は、生成AIの普及でデータセンター向けの材料が軒並み伸び、「AI・半導体材料株」として評価されるようになったことです。
AIの計算に使う最先端の半導体や光通信には、特殊な金属材料が欠かせません。
JX金属は、こうした「半導体やAIサーバーの中に入る素材」を数多く手がけています。
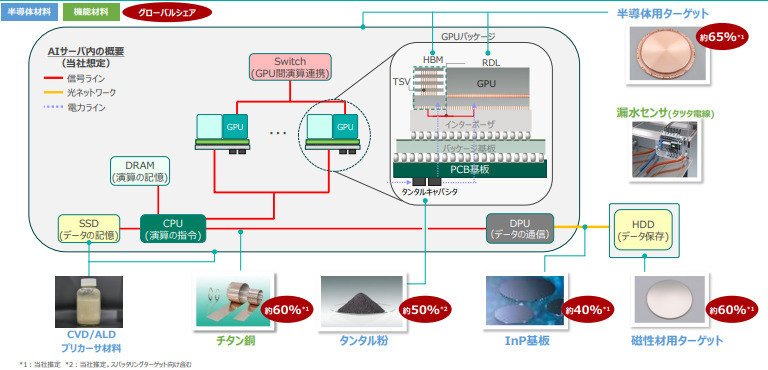
AI・データセンター関連で需要が伸びている主な製品は、以下のとおりです。
| 製品 | 主な用途 | AIとの関係 |
|---|---|---|
| 半導体用ターゲット | 半導体チップ内部の配線 | AI半導体向け |
| InP基板 | 光トランシーバー | データセンター内の高速光通信 |
| チタン銅 | コネクターなどの電子部品 | AIサーバー向け |
| タンタル粉 | コンデンサー | サーバーなどの電子機器 |
| 超微粉ニッケル | 積層セラミックコンデンサー | AIサーバー向け |
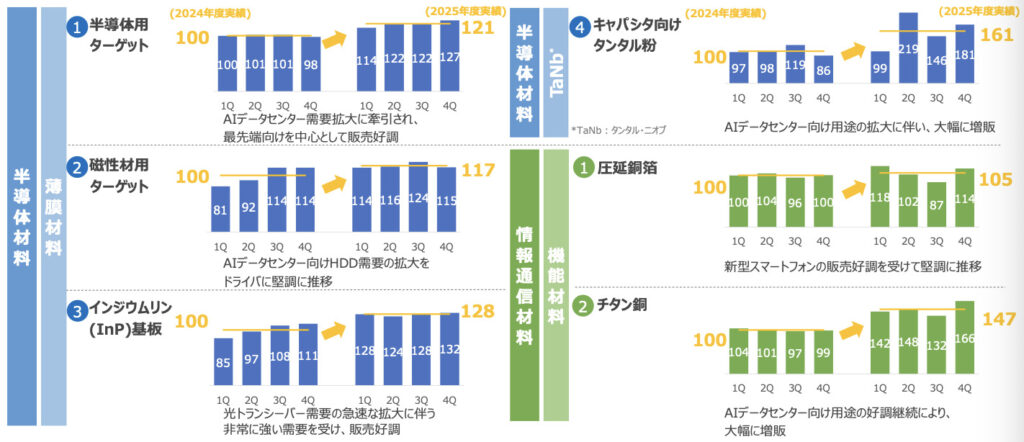
実際、2026年3月期は、こうした製品を扱う「フォーカス事業」が大きく伸びました。
JX金属は事業を、AI・半導体向けの「フォーカス事業」と、銅の鉱山・製錬・リサイクルなどの「ベース事業」の2つに分けて管理しています。
| 26年3月期 | 売上高 | 前期比 | 営業利益 | 前期比 |
|---|---|---|---|---|
| 半導体材料 | 1,772億円 | +19.7% | 395億円 | +47.9% |
| 情報通信材料 | 3,187億円 | +20.2% | 315億円 | +25.5% |
| フォーカス事業 計 | 4,959億円 | +20.0% | 710億円 | +37.1% |
特に半導体材料は、AIサーバー向けの最先端半導体でスパッタリングターゲットの需要が伸び、営業利益が約1.5倍に増えました。
銅の会社だと思っていたけど、AIの材料でもしっかり稼いでいるんだね!
このように、かつては「銅の会社」と見られていたJX金属が、「AI・半導体材料株」として買われるようになったのです。
市場の見方が「AI材料株」へ変わったワン!
上方修正が続き、2026年3月期は営業利益56%増
2つ目の理由は、業績予想の上方修正が続き、2026年3月期は営業利益が前期比56%増と大きく伸びたことです。
| 発表時期 | 26年3月期の 営業利益予想 | 年間配当 予想 |
|---|---|---|
| 2025年5月(期初) | 950億円 | 15円 |
| 2025年8月 | 1,100億円 | 18円 |
| 2025年11月 | 1,250億円 | 21円 |
| 2026年2月 | 1,500億円 | 27円 |
| 2026年5月(実績) | 1,750億円 | 31円 |
評価が一変したきっかけは、2025年8月の上方修正です。
期初は純利益580億円と、前期(683億円)から減益になる予想でしたが、8月に700億円へ引き上げて増益予想に転換しました。
その後も決算のたびに予想を引き上げ、最終的な営業利益は期初予想の約1.8倍に着地しています。
2026年2月の3度目の上方修正では、AIサーバー向けの情報通信材料の需要が想定以上に伸びたことを理由に挙げ、株価はストップ高となりました。
| 26年3月期 | 実績 | 前期比 |
|---|---|---|
| 売上高 | 8,846億円 | +23.7% |
| 営業利益 | 1,750億円 | +55.5% |
| 純利益 | 1,046億円 | +53.3% |
同社「2026年3月期 決算短信」よりかぶリッジ作成
決算のたびに上方修正されたら、期待が高まるのも当然だね!
ただし、増益の中身には注意が必要です。
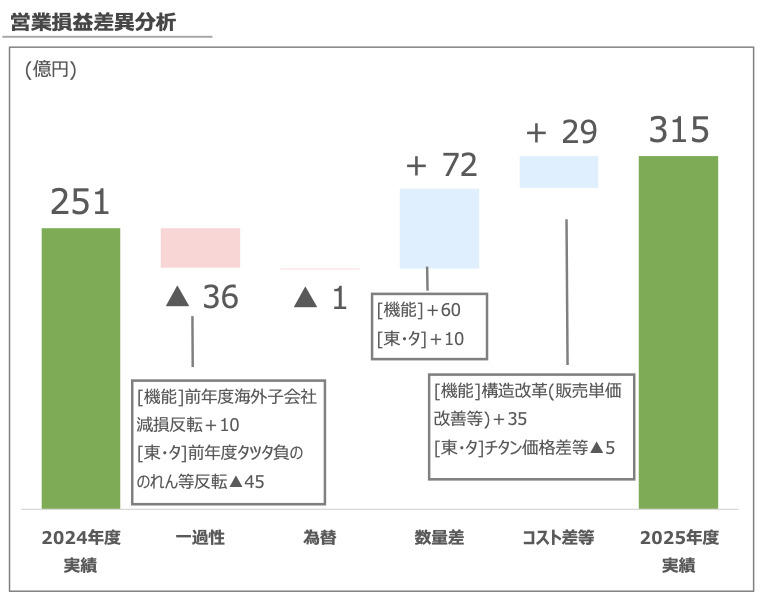
約85%(530億円)は為替・銅価などの市況による押し上げで、AI材料などの数量増による増益は193億円でした。
業績の拡大は、銅価格の上昇という追い風に支えられた面も大きかったのです。
アナリストの目標株価引き上げが相次いだ
3つ目の理由は、好業績を受けて証券会社のアナリストが投資判断や目標株価を相次いで引き上げたことです。
| 時期 | 主な出来事 |
|---|---|
| 2025年9月8日 | 証券会社のアナリストが投資判断を「中立」から3段階の最上位に引き上げ 目標株価を900円→1,800円に |
| 2026年6月4日 | ジェフリーズ証券が目標株価を5,200円に |
| 2026年6月22日 | 米系大手証券Aが強気を継続し、目標株価を6,200円→7,600円に |
目標株価の引き上げは「プロのアナリストも成長を評価している」というメッセージになるため、買いが集まりやすくなります。
1年足らずで、目標株価の水準が大きく切り上がったんだね。
JX金属の株価が高値から下落した3つの理由
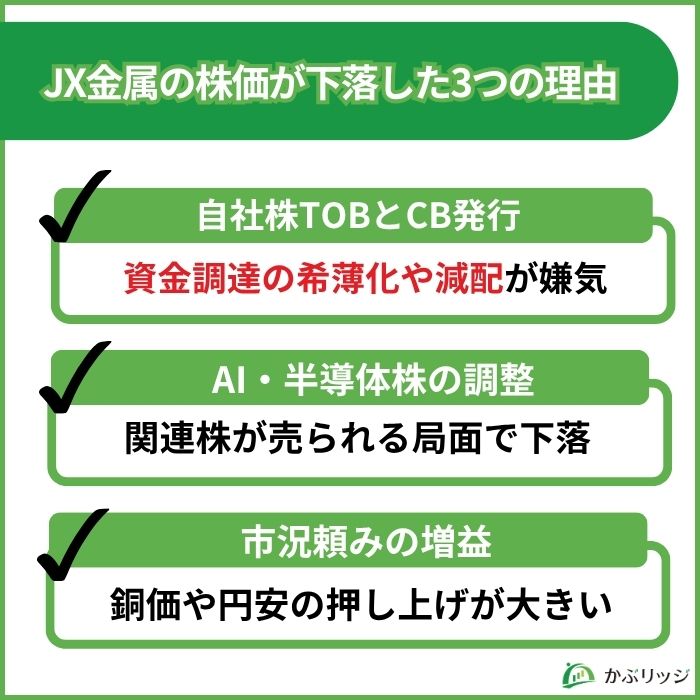
ここまで株価が上がった理由を見てきましたが、JX金属の株価は上場来高値を付けた直後から大きく下落しています。
2026年5月11日の高値5,828円から、10月20日には2,930円と約5割安い水準まで売られました。
| 日付 | 下落率 | 終値 | 主な背景 |
|---|---|---|---|
| 5月12日 | -16.75% | 4,762円 | 決算と同時に自社株TOB・CB発行・減配などを発表 |
| 5月12〜20日 | 7営業日で 約34%安 | 3,779円 | 20日の終値が自社株TOBの価格の基準に |
| 7月17日 | -7.63% | 3,558円 | 半導体関連株の売り |
| 8月7日 | -6.18% | 3,886円 | 好決算・上方修正の発表翌日に反落 |
| 10月15日 | -9.74% | 3,123円 | 米国の物価上振れとAI投資への資金不安 |
各種報道・株価データよりかぶリッジ作成
株価が大きく下落した理由は、以下の3つに整理できます。
自社株TOBとCB発行の発表で売られた
1つ目の理由は、2026年5月11日に決算と同時に発表した、自社株TOBやCB(転換社債)の発行などが嫌気されたことです。
会社が、期間・価格・株数を公表したうえで、市場の外で株主から自社の株を買い取る方法のこと。
今回は、大株主のENEOSから大量の株をまとめて買い取るために使われました。
JX金属は5月11日の取引終了後、次の4つを一挙に発表しました。
- ①今期(27年3月期)の業績予想
-
純利益1,140億円(前期比+8.9%)と増益ながら、市場予想の平均を下回る控えめな計画でした。
- ②最大2,500億円の自社株TOB
-
筆頭株主のENEOSホールディングスが応募し、40%を超えていた持株比率を引き下げる狙いです。
- ③2,500億円のCB(転換社債型新株予約権付社債)の発行
-
自社株TOBの資金を、将来株式に転換できる社債で調達します。
- ④配当方針の変更
-
銅価に連動した配当をやめ、今期は年31円→20円の減配予想となりました。
翌12日の株価は16.75%安と急落しました。
自社株買いって株価にプラスなんじゃないの?なんで下がったの?
問題視されたのは、その資金をCBで調達した点です。
あらかじめ決めた価格で、株式に交換できる権利がついた社債のこと。
株価が転換価額を上回ると株式への転換が進み、株式の数が増えて1株あたりの価値が薄まるおそれがあります。
| 発行額 | 2,500億円(2029年満期・2031年満期 各1,250億円) |
|---|---|
| 利率 | ゼロクーポン(無利息) |
| 転換価額 | 4,860円(5月18日終値4,050円の20%増し) |
| 潜在株式の比率 | 約5.54%(すべて株式に転換された場合に増える株数の割合) |
株価が下がったことで、自社株TOBの価格にも影響が出ました。
| TOB価格の決め方 | 「5月20日終値の10%引き」と「4,363円」のいずれか低い方 |
|---|---|
| 当初の上限 | 4,363円(5月11日終値5,720円の約24%引き) |
| 実際の価格 | 3,401円(5月20日終値3,779円の10%引き) |
| 買付けの結果 | 約5,730万株・約1,949億円(上限2,500億円の約78%) |
| ENEOSの持株比率 | 42.38% → 35.28% |
CB発表後に株価が下がった結果、TOB価格は当初の上限から約960円(約22%)低い3,401円で決まりました。
自社株を安く買えた点は、残った株主にとってはプラスともいえるね。
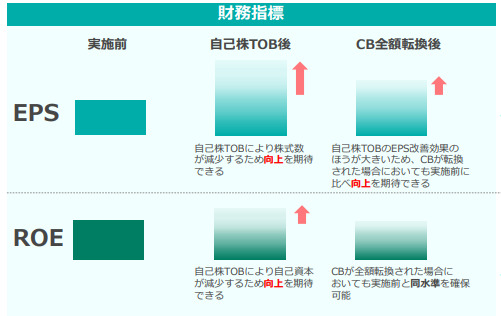
一方で、今後も株価の重荷になりうる論点として、次の2点は押さえておきましょう。
今後も残る2つの論点
- ENEOSは売却後も約35%を保有する筆頭株主で、将来の追加売却が意識されやすい
- 株価がCBの転換価額4,860円を上回ると株式への転換が進み、株数の増加や転換後の売りが出やすくなるため、上値の目安として意識されやすい
AI・半導体株の調整に巻き込まれた
2つ目の理由は、AI・半導体関連株がまとめて売られる局面で、JX金属も大きく売られたことです。
直近で影響が大きかったのが、10月15日の急落です。
- 米国の物価が予想以上に上昇
-
9月の米消費者物価指数(CPI)が前年同月比+3.7%と、市場予想(+3.6%)を上回りました。
追加利上げへの警戒が強まり、金利上昇に弱い成長株・ハイテク株が売られやすくなりました。
- AI投資の資金繰りに不安
-
米AIクラウド企業コアウィーブの社債が急落しました。
借金でAI投資を進める企業の資金調達が難しくなるとの見方から、巨額のAI投資を今後も続けられるのかという不安が広がりました。
- 半導体株が急落
-
米国の主要な半導体株でつくるSOX指数(フィラデルフィア半導体株指数)が4.3%下落しました。
これを受けて15日の東京市場では日経平均株価が3,318円安と急落し、非鉄金属は東証33業種で下落率トップとなりました。
ポイントは、こうした急落がJX金属自身の業績悪化によるものではないという点です。
実際、8月の第1四半期(4〜6月期)決算では大幅増益となり、通期予想も上方修正しています。
業績が良くても、AI関連株全体が売られると一緒に下がっちゃうんだね…
気になる方はフジクラと古河電工の記事もぜひ読んでみるワン!
増益は銅価・円安・売却益の押し上げが大きい
3つ目の理由は、銅価・円安・一時的な売却益による押し上げが大きく、AI材料で稼ぐ力は数字ほど伸びていないとの見方が広がったことです。
8月6日に発表した2027年3月期第1四半期の決算は、数字だけ見れば絶好調でした。
| 27年3月期1Q | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 2,606億円 | +36.2% |
| 営業利益 | 814億円 | 約2.8倍 |
| 純利益 | 531億円 | 約2.8倍 |
同社「2027年3月期 第1四半期決算短信」よりかぶリッジ作成
あわせて通期予想も、営業利益を1,900億円から2,320億円へ、純利益を1,140億円から1,410億円へ上方修正しています。
それにもかかわらず、翌8月7日の株価は6.18%安と売られました。
1Qの営業増益518億円の内訳を見ると、その理由が見えてきます。
| 1Qの営業増益の要因 | 増減額 |
|---|---|
| 為替・銅価など(市況) | +265億円 |
| チリのカセロネス銅鉱山の権益(持ち分)の売却益など(一過性) | +191億円 |
| フォーカス事業の数量増 | +78億円 |
| ベース事業の数量差 | -32億円 |
| コスト差など | +16億円 |
| 合計 | +518億円 |
市況と一過性要因だけで456億円と増益の約9割を占め、AI材料などの数量増による増益は78億円(約15%)にとどまりました。
利益が2.8倍になったのに、AI材料の伸びはそこまでじゃないってこと?
全社の増益幅518億円と比べると、AI材料の販売量の増加による上乗せは一部にすぎないのが実情です。
市場は、「AI材料で稼ぐ力」と「市況で上振れた分」を分けて見始めたといえるでしょう。
利益の「額」だけじゃなく「中身」を見ることが大切だワン!
2つめの証券口座にもおすすめ!
マネックス証券は、dポイントが貯まって使えるうえ、dカードでの積立投資にも対応。
日本株銘柄分析ツール「マネックス銘柄スカウター」が無料で使える!
JX金属の基本情報
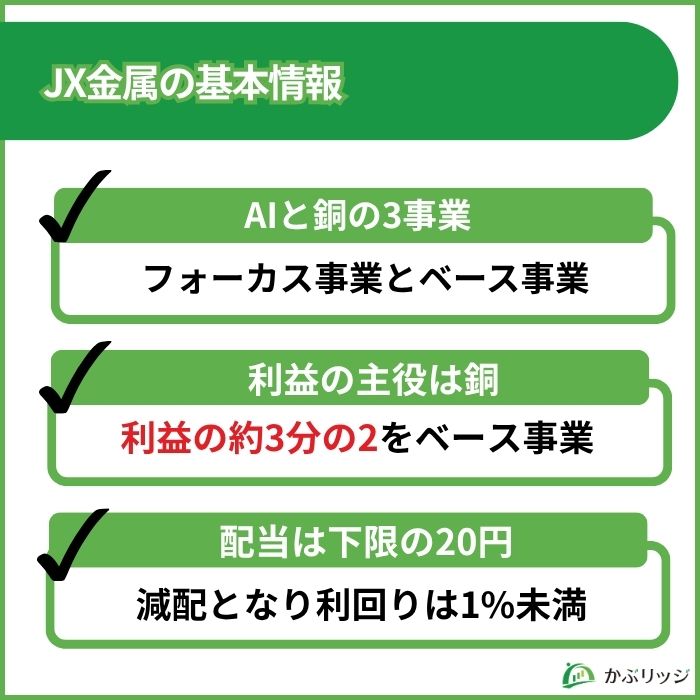
ここで、JX金属の基本情報を確認しておきましょう。
| 会社名 | JX金属株式会社 |
|---|---|
| 証券コード | 5016 |
| 上場市場 | 東証プライム |
| 上場日 | 2025年3月19日 |
| 決算月 | 3月 |
| 筆頭株主 | ENEOSホールディングス(35.28%) |
| 時価総額 | 約2.8兆円 |
| 最低購入代金 | 約29万円(100株) |
筆頭株主の持株比率は2026年6月の自社株TOB後
事業内容
JX金属の事業は、「半導体材料」「情報通信材料」の2つのフォーカス事業と、「基礎材料」のベース事業の3つに分かれています。
| 事業 | 主な製品 | 売上高 | 営業利益 |
|---|---|---|---|
| 半導体材料 (フォーカス事業) | スパッタリングターゲット、InP基板などの結晶材料、タンタル・ニオブ粉 | 1,772億円 | 395億円 |
| 情報通信材料 (フォーカス事業) | 圧延銅箔、チタン銅、東邦チタニウム(超微粉ニッケルなど)、タツタ電線 | 3,187億円 | 315億円 |
| 基礎材料 (ベース事業) | 銅鉱山の権益、銅の製錬、金属リサイクル | 4,079億円 | 1,395億円 |
同社「2026年3月期 決算説明資料」などよりかぶリッジ作成
なお、2026年6月1日には、超微粉ニッケルなどを手がける東邦チタニウムを株式交換で完全子会社化しました。
株価を動かしているのはAI・半導体向けのフォーカス事業ですが、利益の内訳を見ると印象が変わります。
2026年3月期の営業利益は、フォーカス事業の710億円に対し、ベース事業は1,395億円と約2倍でした。
つまり、フォーカス事業とベース事業の利益の合計のうち、約3分の2は銅などの資源・製錬関連のベース事業が稼いでいるのです。
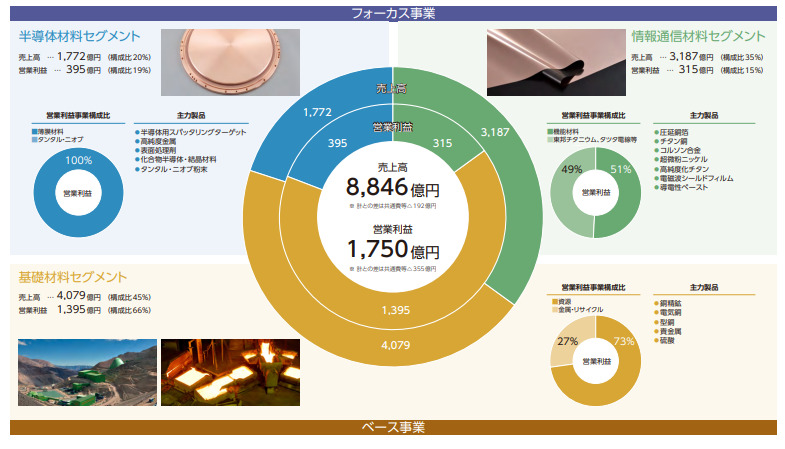
さらに、フォーカス事業の利益は前期比+37%と伸びたものの、銅価上昇でベース事業が+87%とそれ以上に伸びたため、フォーカス事業の構成比はむしろ41%→34%に下がりました。
株価はAIで動いているのに、利益は銅で稼いでいるんだね!
この「株価のイメージ」と「利益の中身」のギャップこそが、JX金属の株価を読み解くうえで最も重要なポイントです。
業績
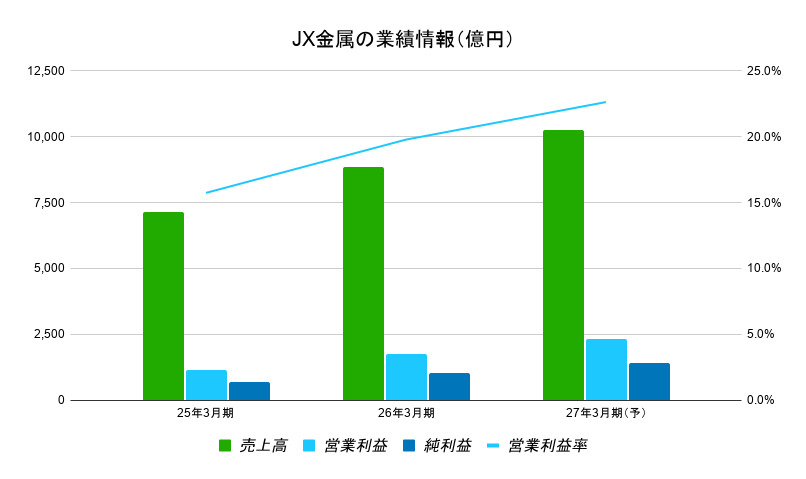
JX金属の直近の業績推移は以下のとおりです。
| 決算年度 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
| 25年3月期 | 7,149億円 | 1,125億円 | 683億円 |
| 26年3月期 | 8,846億円 | 1,750億円 | 1,046億円 |
| 27年3月期(予) | 1兆250億円 | 2,320億円 | 1,410億円 |
24年3月期以前は事業再編の影響で単純比較できないため省略。同社決算短信よりかぶリッジ作成
売上高・営業利益ともに2期連続で増加しており、今期は売上高1兆円超えを見込んでいます。
営業利益率も15.7%→19.8%→22.6%(予想)と高まっています。
利益の伸びには銅価・円安の追い風が大きく効いており、今期予想には1Qに計上した一時的な売却益も含まれている点は割り引いて見る必要があります。
数字の伸びと、その中身の両方をチェックするワン!
配当・株主優待
JX金属の2027年3月期の配当予想は、年20円(中間10円・期末10円)です。
| 決算年度 | 年間配当 | 内訳 |
|---|---|---|
| 25年3月期 | 18円 | 期末18円 |
| 26年3月期 | 31円 | 中間6円・期末25円 |
| 27年3月期(予) | 20円 | 中間10円・期末10円 |
同社決算短信よりかぶリッジ作成
前期の31円から11円の減配となる予定です。
理由は、2026年5月に配当方針を変更したためです。
| 変更前 | 変更後 | |
|---|---|---|
| 基本の配当性向 | 20%程度 | 25%程度 |
| 銅価との連動 | 銅価が想定を上回った分の一部を上乗せ | 廃止 |
| 配当の下限 | なし | 1株20円 |
配当性向とは、純利益のうち配当に回す割合のことです。
新方針どおり25%なら、今期の予想EPS(155.80円)から計算して1株約39円になります。
しかし、会社は、今期は大規模な自社株TOBで株主に還元するため、配当は下限の20円にとどめるとしています。
利回りは1%未満だから、配当目当てで買う株ではなさそうだね…。
\ 国内株式個人取引シェアNo.1! /
SBI証券なら1株から日本株に投資できます。
優待株・高配当株もお任せ!クレカ積立でポイントも貯まる
JX金属の株価は今後どうなる?株価を左右する3つのポイント
ここからは、JX金属の今後の株価を左右する3つのポイントを解説します。
2027年度目標「フォーカス事業で利益の3分の2」を達成できるか
1つ目のポイントは、2027年度(2028年3月期)に向けた中長期目標を達成できるかです。
| 項目 | 2027年度の目標 | 足元の水準 |
|---|---|---|
| フォーカス事業の 営業利益構成比 | 67%以上 | 34%(25年度=26年3月期の実績) →約40%(26年度=27年3月期の見通し) |
| フォーカス事業の 営業利益の年平均成長率 | 35〜40% (2023〜27年度) | - |
| ROE (自己資本利益率) | 10%以上 | 15.6%(25年度=26年3月期の実績) |
フォーカス事業とベース事業の営業利益の合計のうち、フォーカス事業が占める割合のこと。
数値が高いほど、銅価に左右されにくい「AI・半導体材料の会社」に近づくことを意味します。
最大の焦点は、フォーカス事業の構成比を「約3分の1」から「3分の2以上」に引き上げられるかです。
仮にベース事業の利益が25年度(26年3月期)と同じ1,395億円のままなら、67%を達成するにはフォーカス事業で約2,800億円(25年度の約4倍)の営業利益が必要な計算です。
銅価が落ち着いてベース事業の利益が減れば構成比は上がりやすくなりますが、それは全社の利益が減ることも意味します。
そのため、構成比の数字だけでなく、フォーカス事業の利益額そのものが伸びているかを確認することが大切です。
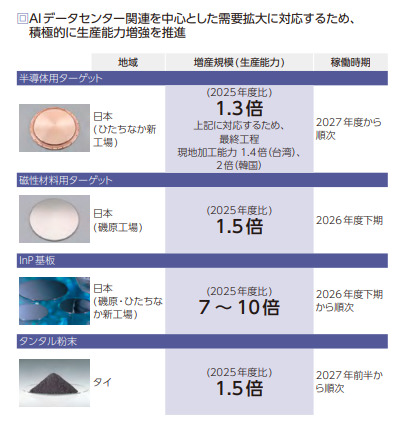
目標の達成に向けて、JX金属は次のような増産投資を進めています。
- ひたちなか新工場(スパッタリングターゲット)
-
半導体用ターゲットの生産能力を2023年度比1.6倍に引き上げる計画で、2027年度下期から順次稼働する予定です。
- InP基板の大型投資
-
4年間で最大1,200億円を投じ、これまでの投資と合わせて生産能力を2025年度比7〜10倍に引き上げる方針です(2026年6月16日発表)。
- 超微粉ニッケルの増産
-
東邦チタニウムの茅ヶ崎工場で、AIサーバー向けMLCCに使う小粒径品の生産能力を2倍に引き上げ、2027年(暦年)から段階的に稼働させます(2026年9月10日発表)。
新しい設備ができるまで、まだ時間がかかるんだね。
増産の効果が本格的に出てくるのは2027年度以降だワン!
特にひたちなか新工場は2027年度下期からの稼働のため、2027年度の目標に対しては効果が限られる点にも注意が必要です。
なお、株価が1株あたり利益(EPS)の何倍かを示すPER(株価収益率)は、今期の予想EPS(155.80円)をもとにすると約18.8倍です。
決算のたびにフォーカス事業の数量と利益が計画どおり伸びているかを確認することが、今後の株価を見通すうえで重要です。
AI投資の継続と銅価・為替の動き
2つ目のポイントは、AI投資が続くかどうかと、銅価・為替の動きです。
JX金属の株価には、次のような「二面性」があります。
| 株価を動かすもの | 利益を動かすもの | |
|---|---|---|
| 主な要因 | AI・半導体株の地合い | 銅価・為替 |
| 理由 | 「AI・半導体材料株」として売買されている | 2事業の利益の合計のうち約3分の2をベース事業が稼いでいる |
米大手IT企業などのAI投資が続けばフォーカス事業の成長も続きますが、10月15日のようにAI投資の持続性に不安が出ると、株価はすぐに反応します。
一方、利益は銅価と為替に大きく左右されます。会社が公表している影響額(感応度)は以下のとおりです。
| 前提の変化 | 営業利益への影響(年間) |
|---|---|
| 5円の円安 | 約+90億円 (フォーカス事業+40億円、ベース事業+50億円) |
| 銅価+10¢/lb | 約+40億円 (ベース事業) |
同社「2026年3月期 決算説明資料」(2026年5月)よりかぶリッジ作成
今期の会社予想は、1ドル157円・銅価586¢/lb(8月修正後の通期平均)を前提にしています。
これに対し、銅の国際指標であるロンドン金属取引所(LME)の銅価は8月の平均で約651¢/lb、10月中旬も660¢/lb前後と前提を上回って推移しており、為替も1ドル158円台と円安水準です。
今の市況が続けば、業績がさらに上振れる可能性があります。
ただし、銅安・円高に転じた場合は、ベース事業を中心に業績が下振れするリスクがある点も覚えておきましょう。
AIと銅、両方のニュースをチェックしないといけないんだね。
アナリストの目標株価と11月9日の2Q決算
3つ目のポイントとして、証券会社のアナリストの評価も確認しておきましょう。
アナリスト12人の平均目標株価は4,759円で、現在の株価から約62%高い水準です。
ただし、直近では強気・中立のどちらの評価でも、目標株価を引き下げる動きが続いています。
| 日付 (2026年) | 証券会社 | 投資判断 | 目標株価 |
|---|---|---|---|
| 10/15 | 欧州系大手証券 | 中立 | 3,700円 |
| 9/28 | 米系大手証券B | 中立 | 4,300円→3,800円 |
| 8/21 | 米系大手証券A | 強気 | 7,600円→6,900円 |
各種報道よりかぶリッジ作成
目標株価はあくまでアナリストの予想であり、株価の上昇を保証するものではない点には注意してください。
2つめの証券口座にもおすすめ!
マネックス証券は、dポイントが貯まって使えるうえ、dカードでの積立投資にも対応。
日本株銘柄分析ツール「マネックス銘柄スカウター」が無料で使える!
JX金属の株に関するよくある質問
最後に、JX金属の株についてよくある質問をまとめました。
JX金属の株価はなぜ下がっているのですか?
2026年5月に自社株TOB・CB発行・減配などを発表して急落したあと、AI・半導体関連株の調整にも巻き込まれました。
10月15日には、米国の物価上振れとAI投資への資金不安から非鉄金属株がまとめて売られています。
また、増益の多くが銅価・円安などの市況に支えられている点も、株価の重荷になっています。
JX金属の配当はなぜ高いと言われるのですか?
2025年3月期の年間配当が109.55円と表示されることがあるためと考えられます。
これは、上場前に当時の100%株主だったENEOSへ支払われた配当(91.55円)を含む数字で、上場後の株主が受け取った配当は期末の18円のみです。
JX金属が潰れる心配はありませんか?
2026年3月期は営業利益1,750億円と好調で、自己資本比率も48.3%(2026年3月末時点)あります。
自社株TOBとCB発行で財務は弱まりましたが、格付会社の日本格付研究所(JCR)は格付け「A+(安定的)」を据え置いており、現時点で経営不安がある状況ではありません。
JX金属の株はNISAで買えますか?
はい、新NISAの成長投資枠で購入できます。
100株なら約29万円(10月20日終値ベース)から買えます。
証券会社の単元未満株(ミニ株)サービスを使えば、1株(約2,900円)から購入できる場合もあります。
【まとめ】JX金属の株価は今後どうなる?
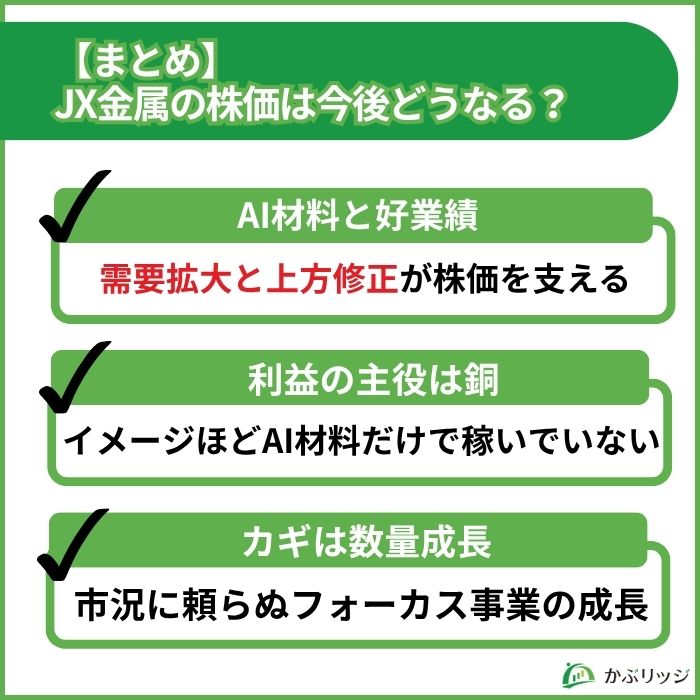
最後にこの記事の重要なポイントをまとめます。
かぶリッジの結論:JX金属の株価は今後どうなる?
- 株価が上昇してきた理由は
①AIデータセンター向け材料の需要拡大
②上方修正が続いた好業績
③アナリストの目標株価引き上げ - 自社株TOB・CB発行・AI関連株の調整・市況頼みの増益などで下落
- 今後はAI・半導体材料(フォーカス事業)の成長と銅価・為替の動きが焦点
JX金属の株価上昇は、「AIデータセンター向け材料の需要拡大」と「上方修正が続いた好業績」に支えられてきました。
一方で、フォーカス事業とベース事業の利益の合計のうち約3分の2は銅などのベース事業が稼いでおり、株価のイメージほどAI材料だけで稼いでいるわけではありません。
今後は、増産投資を利益に結びつけ、銅価・為替に頼らないフォーカス事業の成長を数字で示し続けられるかが問われる局面といえるでしょう。
- 向いている投資家
-
- AI・データセンター向け材料の成長を3〜5年の目線で追える人
- 決算を確認しながら時期を分けて買える人
- 銅価・為替による業績のブレを受け入れられる人
- 向いていない投資家
-
- 1日で約10%動くこともある値動きに耐えられない人
- 利益の大半をAI材料で稼いでいると考えている人
- 配当利回りを重視する人
JX金属の株に投資する場合は、決算でのフォーカス事業の伸びと銅価・為替の動きを確認しながら、時期を分けて、長期的な視点で検討していきましょう。
なお、本記事は特定の銘柄の売買を推奨するものではありません。
投資の最終判断はご自身でお願いします。