・中外製薬の株価が急落した理由は?
・最高益なのに、株価が上がらないのはなぜ?
・今後の見通しは?
このようなお悩みを解決します。
💡かぶリッジの結論
- 株価急落の主因は、肥満症薬への期待がはがれたこと
- 売り材料は、肥満症薬の出足・開発中止・決算の物足りなさの3点
- 営業利益率約48%・過去最高益と本業は好調
- ヘムライブラ後継品・中分子創薬が今後の注目点
中外製薬は、スイスの製薬大手ロシュ・グループの一員で、抗体医薬に強みを持つ日本を代表する製薬会社です。
過去最高益を更新しているにもかかわらず、株価は2026年2月の高値から下落が続いています。
なぜ株価は急落し、上がらないままなのでしょうか。
そこで今回は、中外製薬の株価が急落した理由や、今後の見通しについてわかりやすく解説していきます。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
中外製薬の株価が急落した理由3つを解説
💡このパートの要約
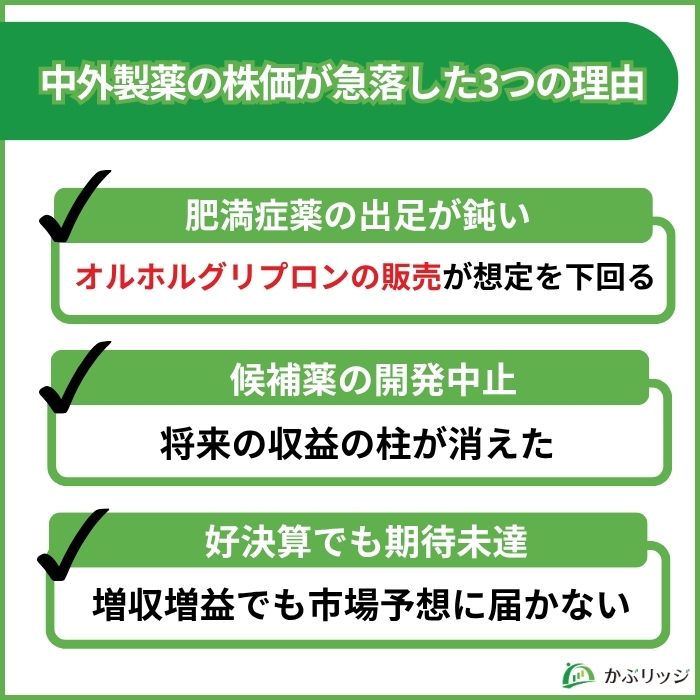
- 肥満症薬への期待がはがれたことが、株価急落の主因
- 肥満症薬「オルホルグリプロン」の出足が鈍く、ロイヤルティー収入への期待が後退
- 肥満症薬候補「GYM329」の開発中止で、将来の収益の柱が1つ消えた
- 好決算でも市場の期待に届かず、決算発表後に売られる場面も
そもそも、中外製薬の株価はなぜ急落したのかな?
中外製薬の株価が急落した背景には、いくつかの理由があります。
3つの理由について、以下で解説します。
中外製薬の株価が急落した3つの理由
この記事に出てくる主な薬一覧
| 薬の名前 | どんな薬? | 創った会社 |
|---|---|---|
| ヘムライブラ | 血友病の治療薬 | 中外製薬 |
| アクテムラ | 関節リウマチの治療薬 | 中外製薬 |
| バビースモ | 目の病気の治療薬 | ロシュ |
| ポライビー | 血液がんの治療薬 | ロシュ |
| オルホルグリプロン | 飲み薬タイプの肥満症薬 | 中外製薬→イーライリリー |
| GYM329 | 筋肉を維持する抗体 | 中外製薬(権利返還予定) |
| NXT007 | ヘムライブラの後継品の候補 | 中外製薬→ロシュ |
| エンティビオ | 潰瘍性大腸炎などの治療薬 | 武田薬品 |
| エンハーツ | 抗がん剤 | 第一三共 |
【前提】株価は肥満症薬への期待で動いてきた
3つの理由を見る前に、前提として押さえておきたいことがあります。
近年の中外製薬の株価は、本業の決算よりも、肥満症薬への期待によって大きく動いてきたという点です。
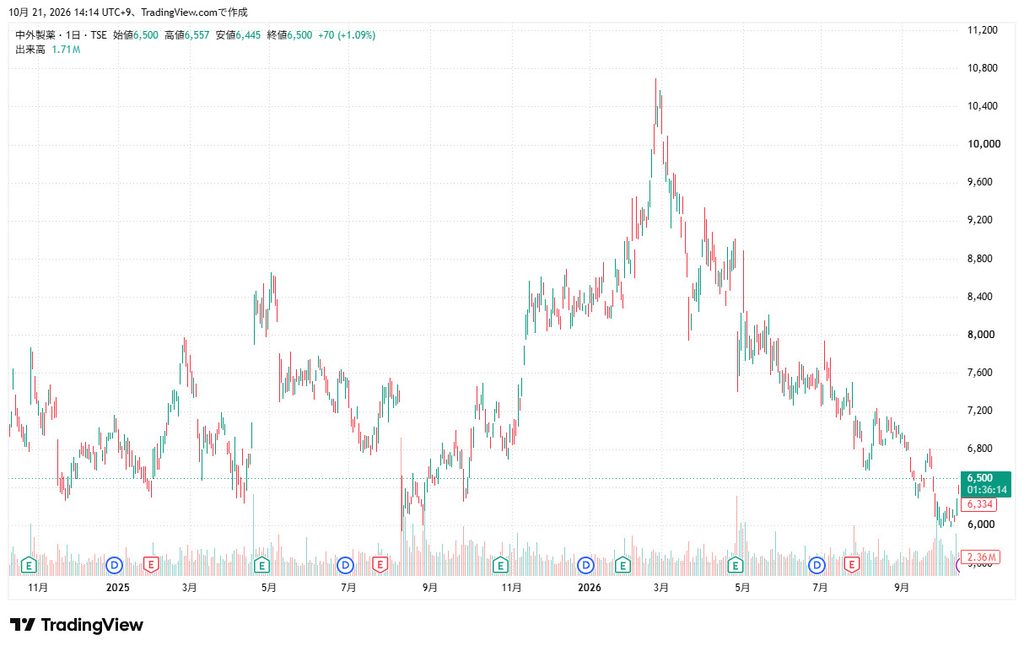
2025年春には、中外製薬が創った肥満症薬の臨床試験で良好な結果が出て、株価は大きく上昇しました。
一方、同年夏には効果が期待を下回ったと受け止められ、株価は急落しています。
その後、再び期待が高まり、株価は2026年2月に高値をつけました。
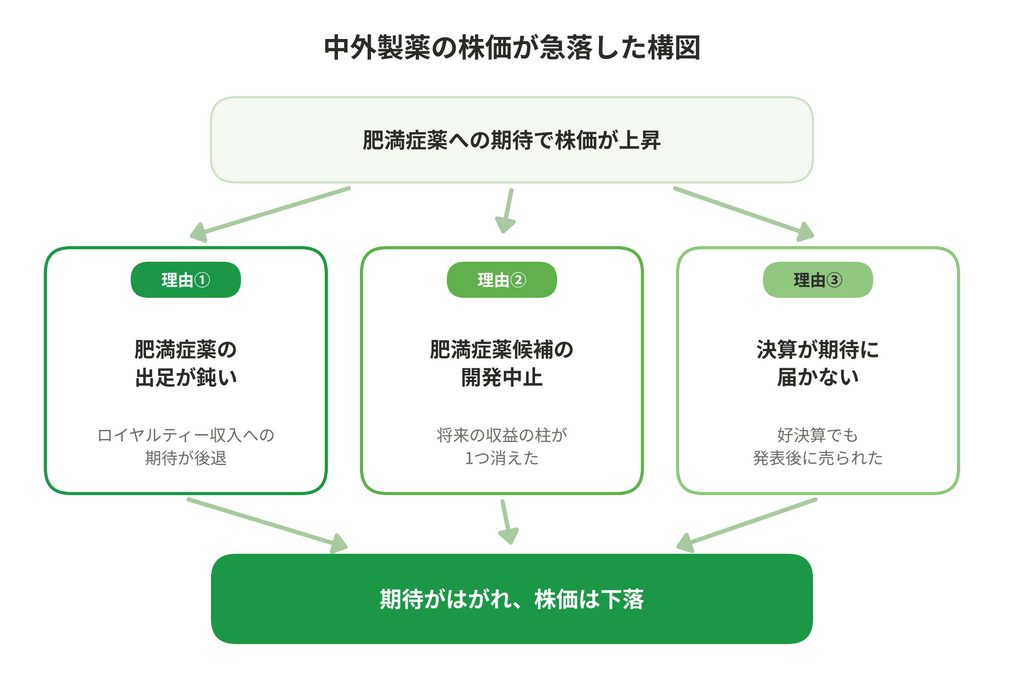
しかし、2026年に入ってからは肥満症薬への期待を弱める出来事が3つ続き、株価は下落基調にあります。
①:肥満症薬「オルホルグリプロン」の出足が鈍い
オルホルグリプロンは、中外製薬が創り、米イーライリリーに権利を譲った飲み薬タイプの肥満症薬です。
2026年4月に米国で承認され、中外製薬には売上高に応じたロイヤルティー(使用料)が入ります。
しかし、発売後の販売の立ち上がりが想定を下回っているとの見方が広がり、9月には証券会社が目標株価を引き下げました。
ロイヤルティー収入への期待が後退したことが、株価の重しとなっています。
②:肥満症薬候補「GYM329」の開発中止
GYM329は、中外製薬が創り、ロシュに権利を譲っていたもう1つの肥満症薬候補です。
2026年9月、中外製薬は、ロシュが臨床試験の中間解析などから十分な体重減少が見込めないと判断し、肥満症向けの開発を中止すると発表しました。
権利はロシュから中外製薬に返還される予定です。
ロシュは成功すれば大型の薬になると見込んでいたため、将来の収益の柱が1つ消えた形です。
発表を受けて、中外製薬の株価は年初来安値を更新しました。
③:好決算でも市場の期待に届かなかった
中外製薬の決算は好調ですが、市場の期待が高かったこともあり、好決算でも株価が下がる場面が見られました。
2026年4月の1~3月期決算は増益でしたが、通期の業績予想が据え置かれたことで、株価は大きく下落しました。
7月の4~6月期決算も2桁の増収増益でしたが、市場予想をやや下回ったことから、発表後に株価が下がっています。
こうした下落を経て、PER(株価収益率)は医薬品株の平均と同じくらいの水準まで下がりました。
中外製薬の事業内容・業績・配当
💡このパートの要約
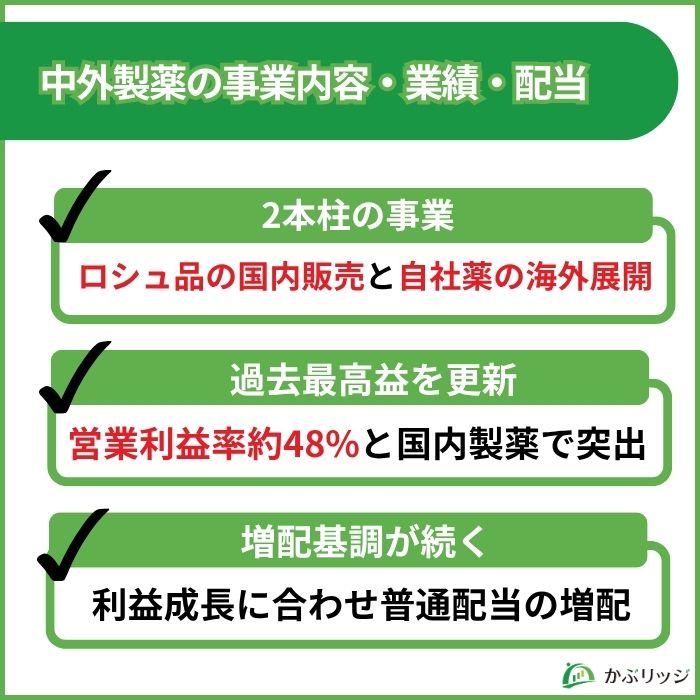
- ロシュの薬を日本で売る事業と、自社の薬を世界に届ける事業の2本柱
- 営業利益率は約48%と高く、2025年12月期は過去最高益
- 配当は増配基調で、2026年12月期も実質増配の予定
株価は下がっているけど、中外製薬の本業は大丈夫なのかな?
株価が下がっている一方で、中外製薬の本業は好調です。
ここでは、中外製薬の事業内容と業績、配当を見ていきます。
事業内容
中外製薬は、スイスの製薬大手ロシュ・グループの一員です。
得意としているのは、病気の原因だけを狙って働く「抗体医薬」です。
2002年にロシュと戦略的アライアンスを結び、ロシュが株式の約6割を持つ親会社になりました。
ただし、中外製薬は上場を続け、経営の独立性も保っています。
この提携により、中外製薬の事業には2つの柱があります。

ロシュ導入品の国内販売
1つ目は、ロシュが開発した薬を日本で独占的に販売する事業です。
ロシュの新薬の候補は、中外製薬が日本での開発から承認の取得、販売までを担います。
自社で一から研究しなくても、世界で実績のある薬を国内に早く届けられるのが強みです。
目の病気の治療薬「バビースモ」や、血液がんの治療薬「ポライビー」などがあり、国内で安定した収益を生んでいます。
最近では、ロシュが開発中の肥満症薬の候補も、中外製薬が日本向けに開発を進めています。
自社創製品の海外展開
2つ目は、中外製薬が自社で創った薬を、ロシュの販売網を通じて世界に届ける事業です。
血友病の治療薬「ヘムライブラ」や、関節リウマチの治療薬「アクテムラ」などがあり、これまでに110カ国以上で承認されています。
この仕組みが、中外製薬の利益率の高さを支えています。
自前で世界に販売網を持つ必要がないため、巨額の販売費用をかけずに済むからです。
また、仕入れの必要がない自社の薬の売上が伸びたことで、売上に占める原価の割合も下がってきました。
業績
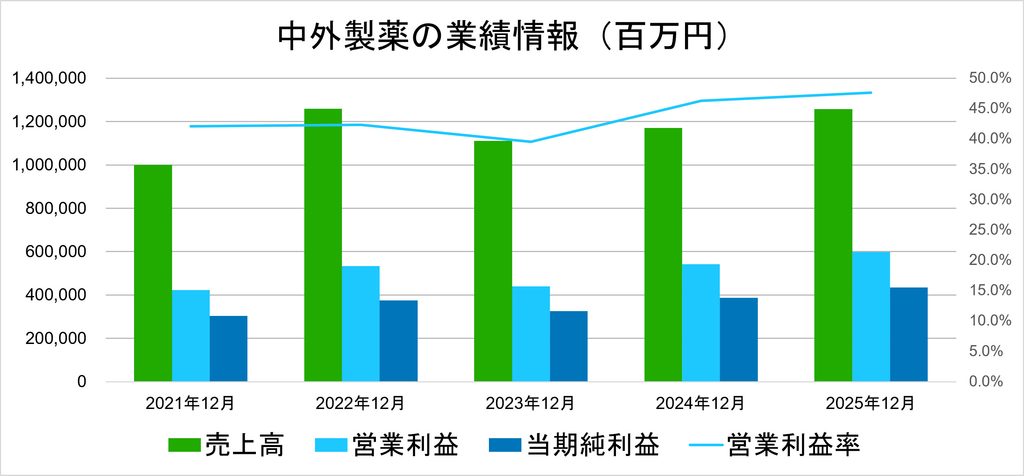
中外製薬の業績は好調です。
2025年12月期は営業利益と純利益がともに過去最高を更新し、営業利益率も国内の製薬会社の中で突出しています。
2026年12月期の中間決算(1~6月)も、2桁の増収増益となりました。
| 項目 | 25年12月期 | 26年1~6月 | 前年同期比 | 26年12月期(予) |
|---|---|---|---|---|
| 売上収益 | 1兆2,579億円 | 6,633億円 | +14.7% | 1兆3,450億円 |
| 営業利益 | 5,988億円 | 3,196億円 | +16.9% | 6,700億円(Core) |
| 営業利益率 | 47.6% | 48.2% | - | - |
国内では目の病気の治療薬「バビースモ」などが伸び、海外ではロシュ向けの「ヘムライブラ」の輸出が好調でした。
中間時点の進み具合は会社予想のほぼ半分で、計画どおりに進んでいます。
配当
中外製薬は、利益の成長に合わせて配当を増やしてきました。
| 決算期 | 1株配当 | 配当性向 | 配当利回り |
|---|---|---|---|
| 21年12月期 | 76円 | 41.2% | 2.0% |
| 22年12月期 | 78円 | 34.3% | 2.3% |
| 23年12月期 | 80円 | 40.4% | 1.5% |
| 24年12月期 | 98円 | 41.6% | 1.4% |
| 25年12月期 | 272円(普通配当122円+記念配当150円) | 103.1% | 3.3% |
| 26年12月期(予) | 132円 | - | 2.1% |
同社決算短信よりかぶリッジ作成
2025年12月期は、創業100周年の記念配当150円が加わり、配当が一時的に大きく増えました。
その結果、1年間の利益を上回る金額を配当に回すことになり、配当性向は100%を超えています。
2026年12月期は記念配当がない分、配当の金額は前期より減ります。
ただし、普通配当で比べると10円の増配で、配当を増やす流れは続いています。
なお、中外製薬に株主優待はありません。
製薬大手3社を比較!中外製薬の強みは?
💡このパートの要約
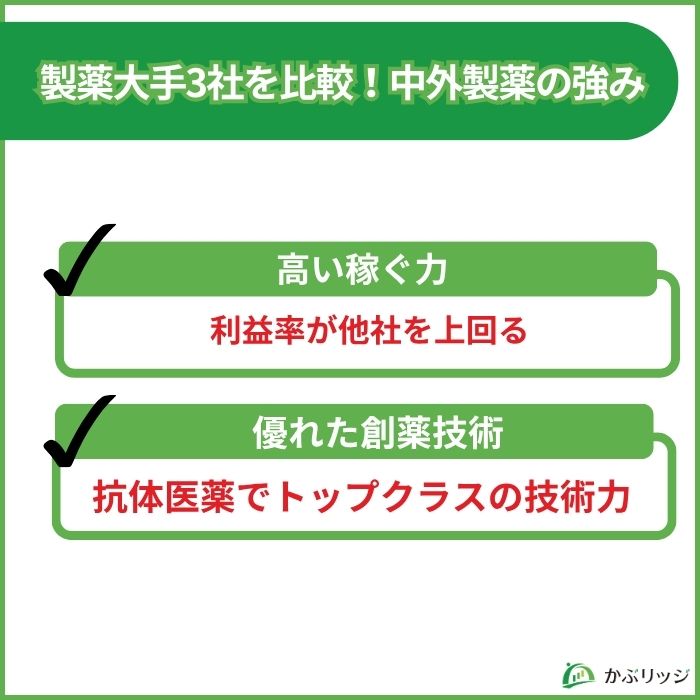
- 営業利益率は、武田薬品や第一三共を大きく上回る
- 稼ぐ力の源は、海外での販売をロシュに任せる仕組み
- 抗体医薬を生み出す創薬技術も強み
他の製薬会社と比べると、中外製薬の強みはどこにあるのかな?
中外製薬を国内の製薬大手である武田薬品工業、第一三共と比べてみます。
3社とも大手の製薬会社ですが、稼ぎ方は大きく異なります。
| 項目 | 中外製薬 | 武田薬品工業 | 第一三共 |
|---|---|---|---|
| 稼ぎ方 | 海外販売はロシュに任せる | 自社で世界に販売 | 主力品は海外大手と共同販売 |
| 得意分野 | 抗体医薬 | 消化器、希少疾患 | 抗がん剤 |
| 主力の薬 | ヘムライブラ | エンティビオ | エンハーツ |
| 売上収益 | 1兆2,579億円 | 4兆5,057億円 | 2兆1,230億円 |
| Core営業利益 | 6,232億円 | 1兆1,725億円 | 3,889億円 |
| Core営業利益率 | 49.5% | 26.0% | 18.3% |
中外製薬・武田薬品・第一三共 各社決算短信を元にかぶリッジ作成
販売をロシュに任せる効率の高さ
中外製薬の一番の強みは、稼ぐ力の高さです。
比較表のとおり、営業利益率は武田薬品や第一三共を大きく上回っています。
差を生んでいるのは、薬の売り方の違いです。
武田薬品は、2019年にアイルランドの製薬大手シャイアーを買収して規模を広げ、世界中で自ら薬を販売しています。
各国に営業の拠点や人員を抱えるため、販売にかかる費用が大きくなります。
第一三共は、主力の抗がん剤「エンハーツ」を英アストラゼネカと共同で開発・販売し、費用と利益をパートナーと分け合っています。
一方の中外製薬は、海外での販売をロシュに任せているため、こうした費用をかけずに済みます。
売上の規模では2社に及ばないものの、売上のうち利益として残る割合が大きいのが中外製薬の特徴です。
抗体医薬を生み出す創薬技術
中外製薬のもう1つの強みは、抗体医薬を生み出す技術力です。
抗体の働きを改良する技術に優れ、世界でもトップクラスの実力を持つとされています。
代表例が、血友病の治療薬「ヘムライブラ」です。
1つの抗体で2つの標的をつかむという独自の技術から生まれ、血を固めるのに必要な成分の働きを抗体が代わりに担います。
こうした技術から、中外製薬は自社で創った薬を次々と世界に送り出してきました。
ロシュの販売網に乗せる「売れる薬」を自ら創れることが、先ほどの稼ぐ力の土台になっています。
中外製薬の株価は今後どうなる?将来性や見通しを分析
💡このパートの要約
- 当面は、肥満症薬の販売がどこまで伸びるかが焦点
- 中長期では、ヘムライブラの後継品と中分子創薬が成長の柱
- 米国の薬価政策や為替が、株価の逆風になるリスクも
中外製薬の株価は、今後持ち直すのかな?
中外製薬の株価の今後を考えるうえで、注目したい点を3つ紹介します。
株価の予想ではなく、今後の動きを見るうえで押さえておきたいポイントを整理します。
当面の注目点は肥満症薬の販売の伸び
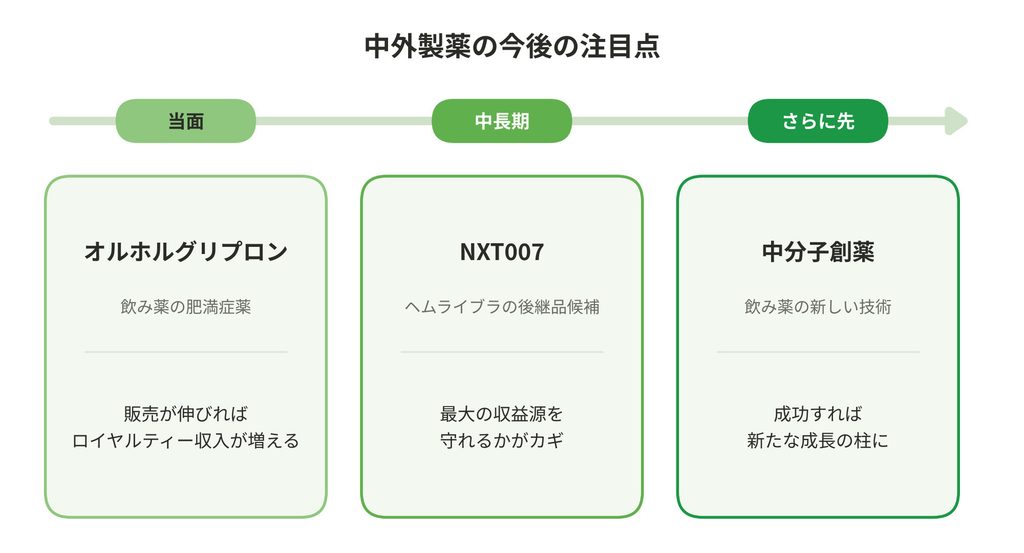
当面の株価を左右するのは、肥満症薬「オルホルグリプロン」の販売がどこまで伸びるかです。
販売が伸びるほど、中外製薬に入るロイヤルティー収入も増えます。
売れ行きが期待を取り戻せば、株価の見直しにつながる可能性があります。
販売の状況は、イーライリリーが四半期ごとに発表する決算で確認できます。
| 項目 | 数値 |
|---|---|
| 株価 | 6,353円 |
| 実績PER | 約24倍 |
| 医薬品株の平均PER | 24.3倍 |
| 実績PBR | 5.2倍 |
| 予想配当利回り | 2.1% |
日本取引所グループなどよりかぶリッジ作成
株価の下落により、中外製薬のPERは医薬品株の平均と同じくらいの水準まで下がっています。
10年後を見据えた成長の柱
肥満症薬への期待がはがれた今、それに代わる次の大きな材料はまだはっきり見えていません。
そのなかで中長期の柱として注目されるのが、ヘムライブラの後継品「NXT007」です。
ヘムライブラは中外製薬の最大の収益源で、後継品でこの市場を守れるかが業績を大きく左右します。
2026年4月から、ヘムライブラと効果を直接比べる最終段階の臨床試験が始まっています。
もう1つは「中分子創薬」と呼ばれる新しい技術で、飲み薬でありながら、これまで薬が届きにくかった細胞の中の標的を狙えるのが特徴です。
ただし、最初の候補は初期の段階で開発が中止されており、成果が見えるのは数年先になります。
米国の薬価政策と為替のリスク
一方で、株価の逆風になりうるリスクもあります。
1つは米国の薬価政策です。
米国は世界で最も薬の価格が高く、製薬会社にとって最大の市場です。
ヘムライブラなどの主力品も米国で多く売られており、薬の価格が下がると、ロシュ向けの輸出やロイヤルティー収入が減るおそれがあります。
実際、米国で薬の価格を大きく引き下げる方針が示された2025年5月には、中外製薬を含む国内の製薬株が軒並み売られました。
もう1つは為替です。
中外製薬はロシュ向けの輸出が利益の柱になっており、売上の多くを外貨で受け取っています。
そのため、円高が進むと、円に換えたときの売上や利益が目減りしやすくなります。
【まとめ】中外製薬の株価が急落した理由
💡かぶリッジの結論
- 株価急落の主因は、肥満症薬への期待がはがれたこと
- 売り材料は、肥満症薬の出足・開発中止・決算の物足りなさの3点
- 営業利益率約48%・過去最高益と本業は好調
- ヘムライブラ後継品・中分子創薬が今後の注目
中外製薬の株価が急落した主な理由は、肥満症薬への期待がはがれたことです。
イーライリリーに権利を譲った肥満症薬の出足の鈍さ、ロシュに権利を譲っていた肥満症薬候補の開発中止、好決算でも市場の期待に届かなかった決算の3つが重なり、株価は下落が続いています。
一方で、本業は好調です。
ロシュと組んだ独自の仕組みにより、営業利益率は国内の製薬大手の中でも突出しており、2025年12月期は過去最高益を更新しました。
今後は、肥満症薬の販売の伸びに加え、ヘムライブラの後継品や中分子創薬といった次の成長の柱が育つかが注目点です。
株価を見る時は、はがれた期待と、変わらない本業の強さを分けて考えることが大切です。