ユーグレナの株価はなぜ上がらないの?
今後の株価はどうなるの?
このようなお悩みを解決します。
かぶリッジの結論
- 2025年12月期は売上高503億円、営業利益31億円と過去最高を更新、26年12月期も中間期は増収増益で推移
- 株価が上がらない要因はバイオ燃料事業の赤字継続と投資家の期待後退である一方で、2025年12月期は営業黒字化を維持
- 今後の株価上昇にはバイオ燃料事業の本格的な黒字化と持続的な成長の実証が不可欠
ユーグレナは、世界で初めて微細藻類ユーグレナ(和名:ミドリムシ)の食用屋外大量培養に成功して以来、さまざまな事業の原料・素材として活用する方法を探っています。
皆さんの中にも、健康食品としてのユーグレナの可能性に期待を膨らませている人もいるのではないでしょうか。
さらに、ユーグレナは「Sustainability First」の理念のもと、次世代のバイオ燃料としての開発なども積極的に進めています。
将来のエネルギー産業の発展にも寄与する可能性を秘めているワン!
しかし、ユーグレナの株価はあまり上がっていないのが現状です。
そこで今回は、ユーグレナの株価が上がらない理由や今後の株価見通しについてわかりやすく解説していきます。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
ユーグレナの株価はなぜ上がらない?理由を3つ解説
💡このパートの要約
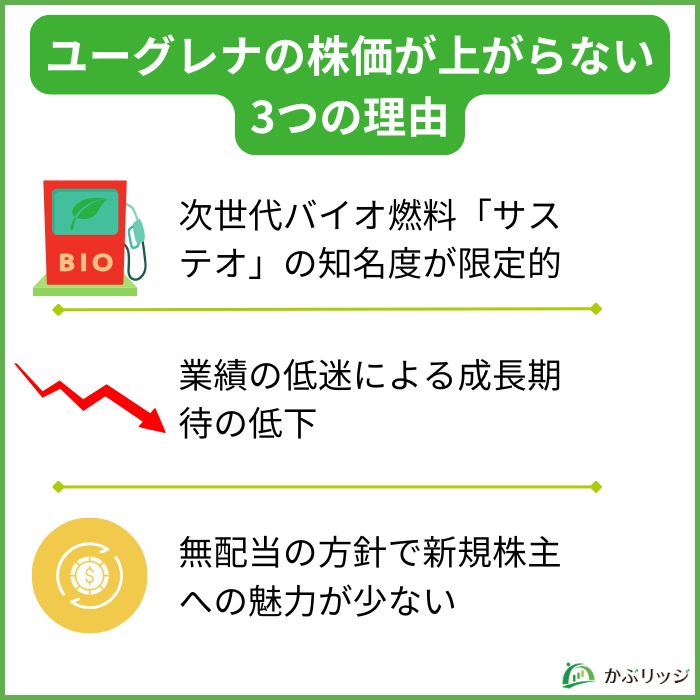
ユーグレナの株価が上がらない理由は…
- ユーグレナが開発する次世代バイオ燃料「サステオ」がまだ普及していない
- バイオ事業の業績低迷によって投資家の成長期待が低下している
- 無配の方針が短期的な株主にとって魅力的でない
ユーグレナの株価はなぜ上がらないんだろう?
ユーグレナの株価が上がらないと言われる背景には、いくつかの理由があります。
大きく以下の3つに分けて、解説していきます。
次世代バイオ燃料「サステオ」の知名度が限定的
ユーグレナの株価が上がらない理由の一つ目には、開発する次世代バイオ燃料「サステオ」の普及がまだ進んでいないことが挙げられます。
「サステオ」とは、化石燃料に代わるサステナブルな燃料として、ユーグレナが開発・製造・販売を手掛けるバイオ燃料のことです。
「サステナブルなオイル」が由来となって、その名がつけられました。
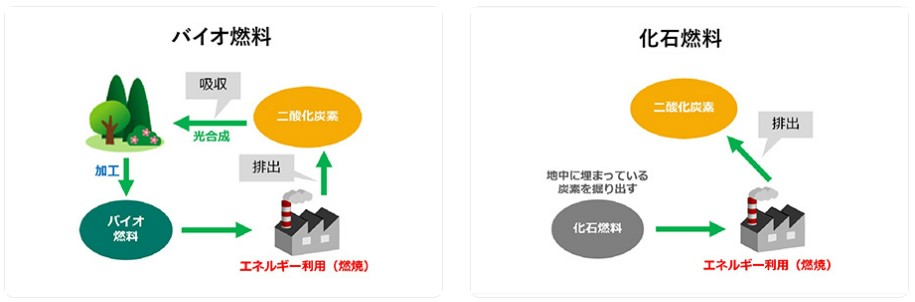
植物や動物などの生物資源から製造されるバイオ燃料は、その成長過程で光合成により、大気中の二酸化炭素をあらかじめ吸収しています。
そのため、バイオ燃料を燃やした時に排出される二酸化炭素は、あらかじめ大気中から取り込んだものを元に戻しているだけ。
一方的に大気中の二酸化炭素を増やす化石燃料とは異なる、その名の通りサステナブルな燃料であると言えます。
使用済みの食用油などの廃棄物系原料を主な原料としているワン!
食料との競合や無理な栽培による森林破壊などの問題にも配慮されているね!
化石燃料に代わる、サステナブルな社会を実現するための次世代燃料として開発されている「サステオ」。
2020年に次世代バイオディーゼル燃料、2021年にはバイオジェット燃料の供給を開始し、車両・船舶・航空機で利用が拡大してきています。
しかし、ロシアによるウクライナ侵攻の影響で原油価格が高騰しガソリンの値段が上昇した際であっても、「サステオ」の名前は中々広まりませんでした。
確かに、身近なところではあまり名前を聞かないよね…
この理由としては、やはりコストと供給量の問題が考えられます。
また、日本では先進技術の導入に抵抗がある場合もあるため、よりサステナ意識の高い海外での本格導入からの逆輸入という形の方が期待できるかもしれません。
化石燃料に代わる燃料となれば、一気にエネルギー革新と同社の成長につながるから、地球環境的にも投資家としても期待したいね!
業績低迷による投資家からの成長期待の低下
ユーグレナの株価が上がらない理由の二つ目として、バイオ事業の業績低迷によって投資家からの成長期待が低下していることが挙げられます。
過去5年間のユーグレナの株価の推移を見てみましょう。
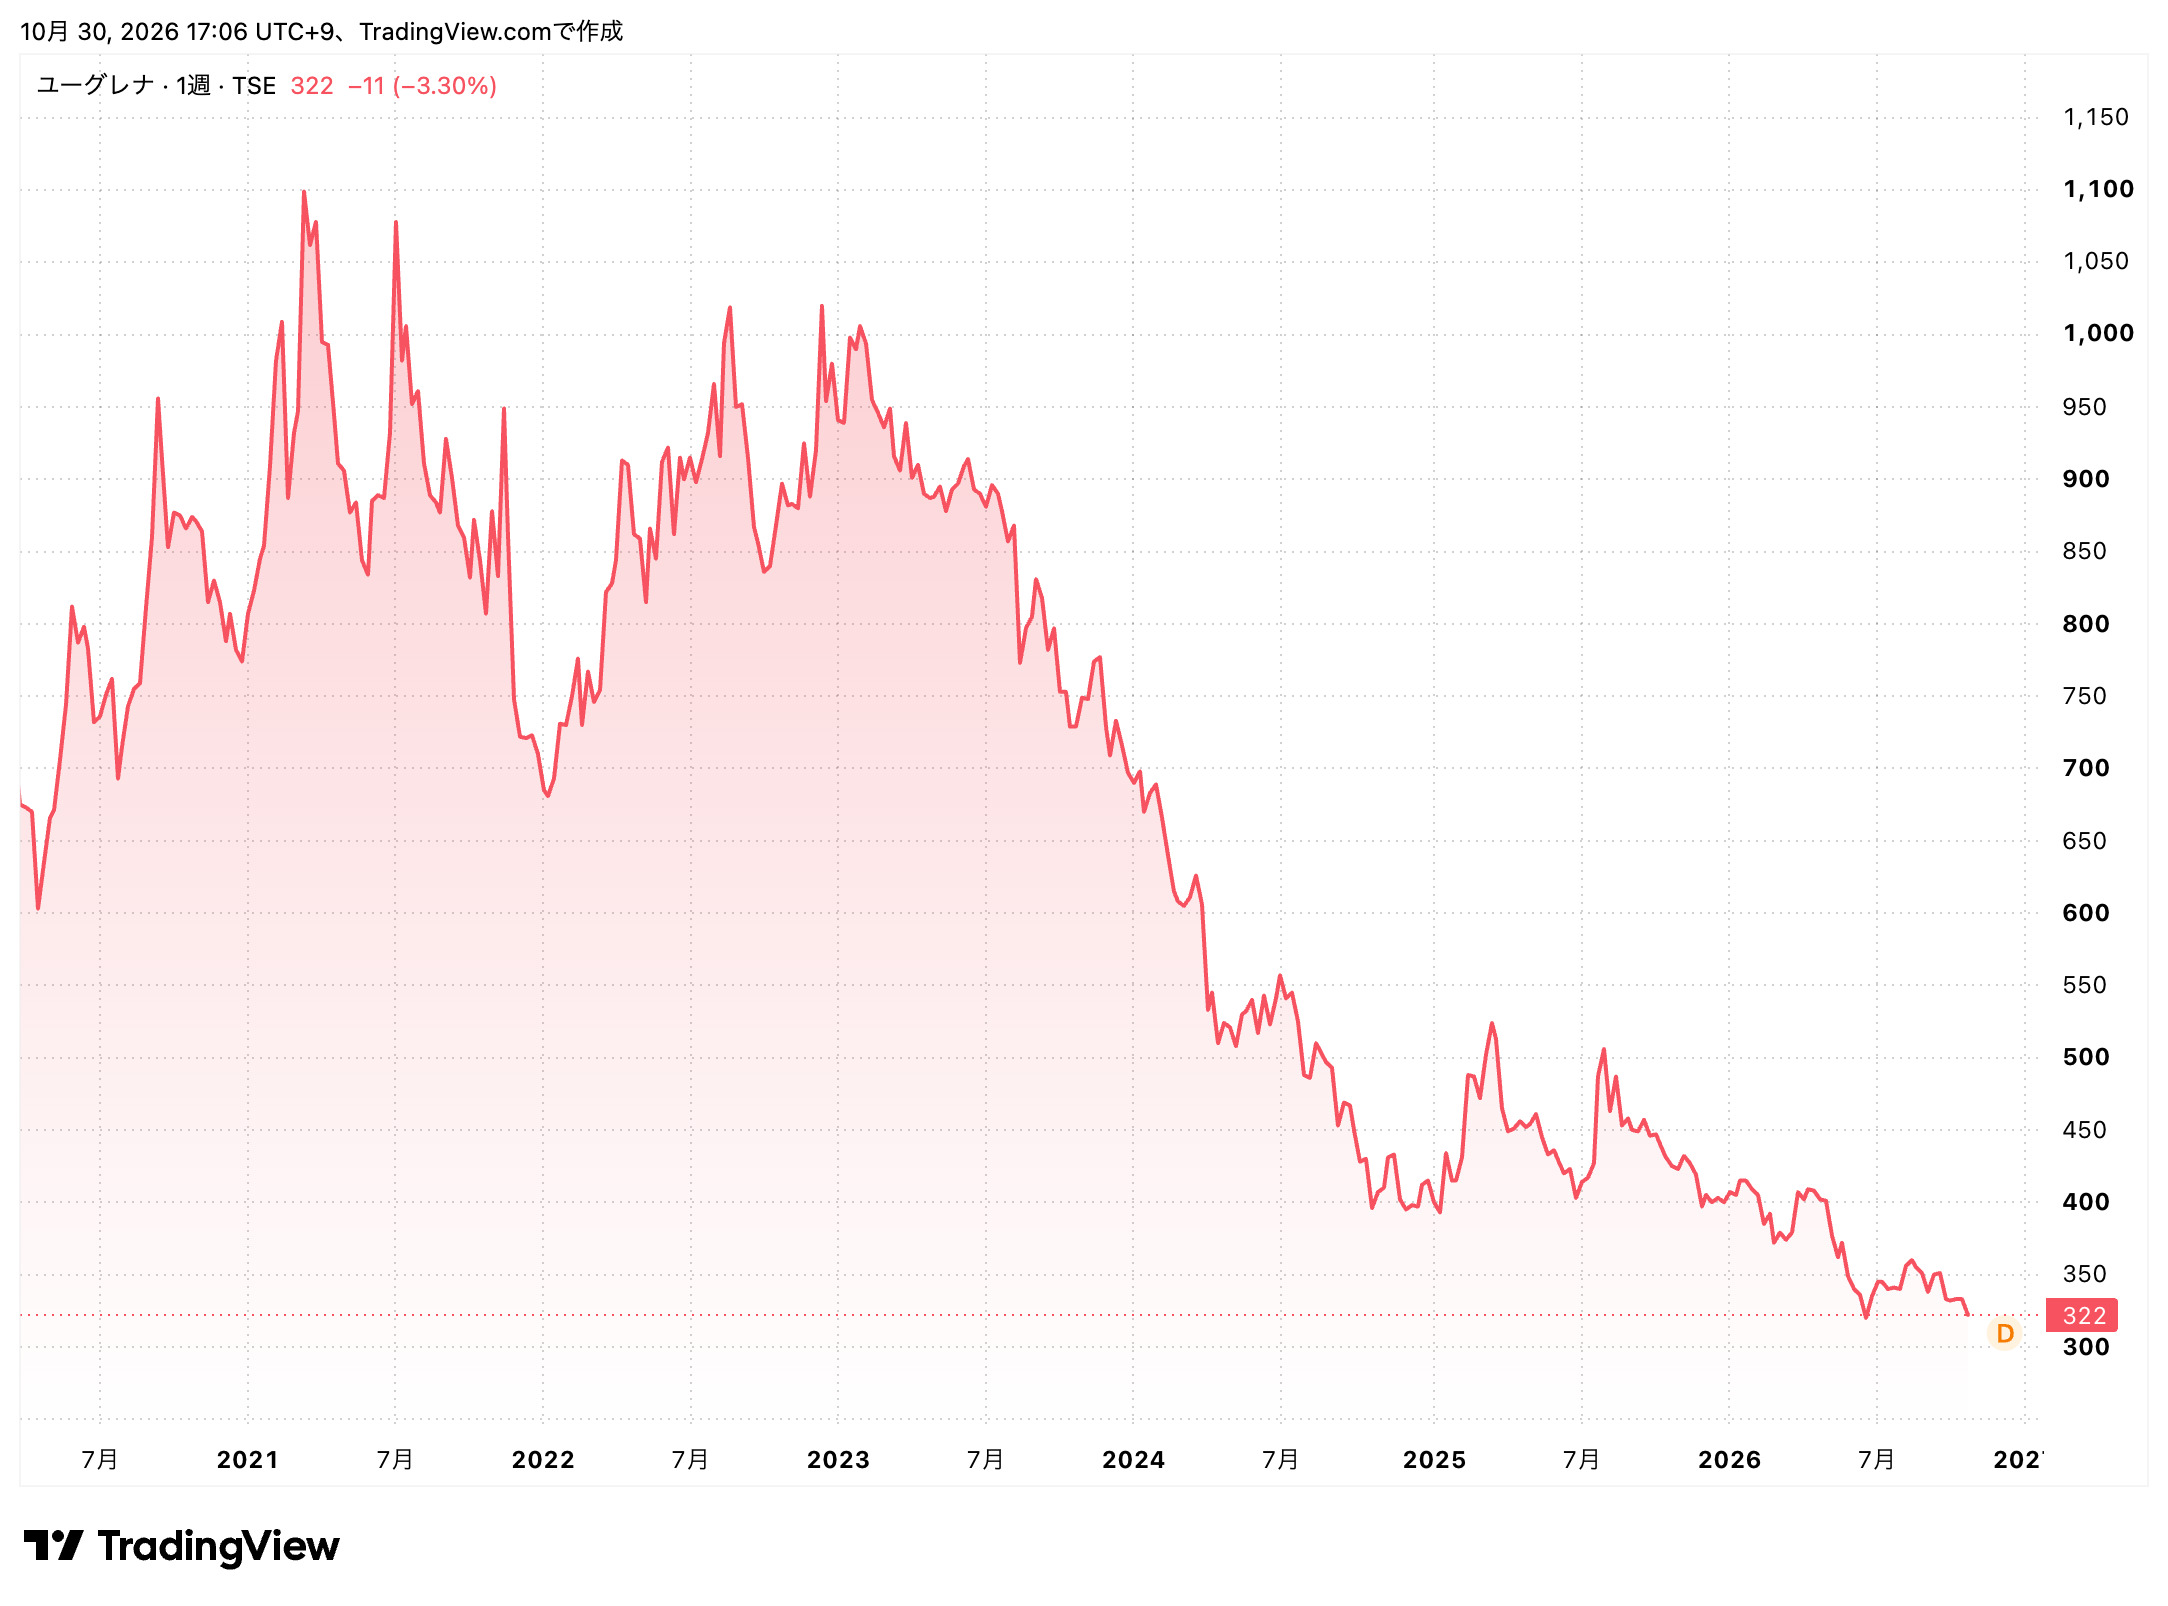
下落の後、2026年に入ってからも多少の変動はあるものの下落状態が続いているね…
株価下落の背景には、バイオ燃料事業の赤字による投資家の成長期待の低下が挙げられます。
ユーグレナは、「Sustainability First」の経営哲学のもと、石油エネルギーに代わる次世代のエネルギー源としてバイオ燃料事業に力を入れています。
投資家の期待の多くもそこにあるワン!
しかし、現状の業績は買収会社キューサイによるヘルスケア事業が頼みの綱であり、バイオ燃料事業では赤字が続いている状態です。
これを受け、同社の描く持続可能な未来に共感し応援する投資家の成長期待は徐々に低下してきており、株価の下落につながっています。
バイオ燃料事業の黒字化と成長の見通しを投資家に再度示していく必要があるね。
無配当の方針で新規株主への魅力が少ない
ユーグレナの株価が上がらない理由の三つ目は、無配の配当政策です。
25年12月期は20周年を記念して、2円の特別配当を実施しましたが、26年12月期は無配を予定しています。
同社は現在、事業成長による株価の上昇が株主のリターンを最大化することにつながると考えており、株主還元よりも事業投資を優先し、無配の配当方針を掲げているのです。
そうなんだ。
ユーグレナは、事業の将来性と掲げるサステナブルな社会の構想、そして出雲社長の人柄により、多くのファンのいる企業であると言えます。
ただ、それ故に配当で選ばれていない銘柄であることも否めないワン!
理念に共感する企業のファンであれば、無配で事業投資を促進する姿勢も評価されるかもしれません。
一方、配当を目的とする投資家のほか、投資初心者などの比較的ライトな投資家層にとって、無配の方針は魅力が少なく映るのもまた事実でしょう。
これらの投資家層にアプローチできていない現状は、株価の上がらない要因の一つとなっていると言えます。
投資家層を広げる方針も大事だよね。
これに対し、同社は株主総会の中で、
「プライム市場に上場する企業として、長らく配当を実現できていない責任を強く認識しており、株主還元を最重要の経営課題の一つとして、中期的に取り組んでいく」
としています。
ただし現状、配当の実現に必要な当期純利益に関する具体的な目標は未定のようです。
だけど、同社は2026年12月期通期での黒字転換を視野に入れているよ!
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
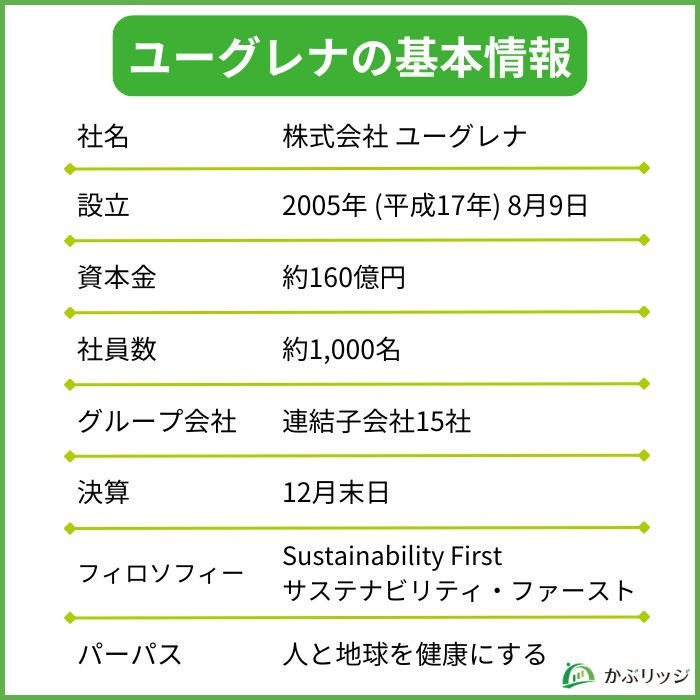
ユーグレナの基本情報
💡このパートの要約
- 2025年12月期は売上高503億円、営業利益31億円と過去最高を更新、26年12月期も中間期は増収増益で推移
- 売上の9割をヘルスケア事業が牽引、バイオ燃料事業は赤字が続く
- 配当政策は無配の方針、株主優待は同社ECサイトでのクーポン券の贈呈
ここでは、ユーグレナの基本情報について詳しく見ていきます。
以下の4つの情報について詳しく見ていきましょう。
事業内容
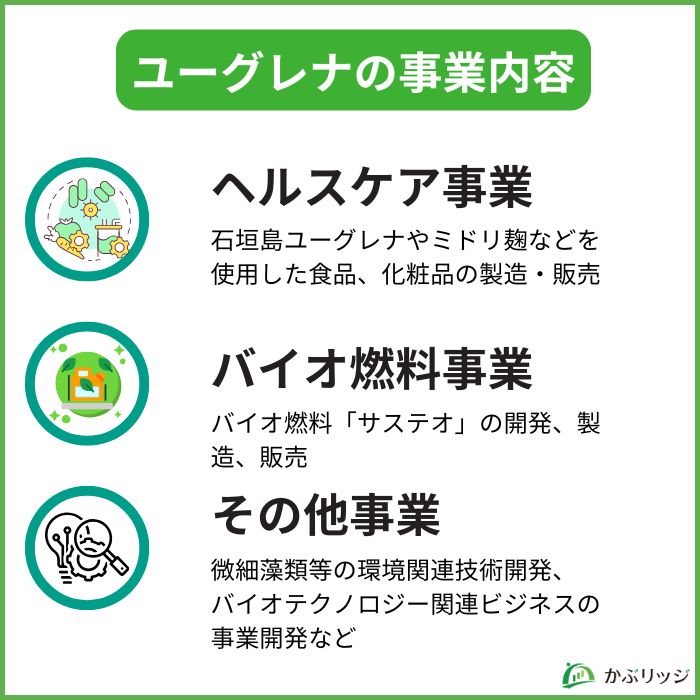
ユーグレナは主に以下の3つの事業を展開しています。
ヘルスケア事業
ヘルスケア事業は、売上の約9割を占める主力事業となっています。
主力商品は、59種類の豊富な栄養素を含む微細藻類ユーグレナです。
その他にも独自のさまざまなサステナブル素材、テクノロジーを活用し、健康食品や化粧品等の商品・サービスを開発・製造・販売しています。
販売チャネルは、通販、流通、OEM(受託製造)の3本柱です。
バイオ燃料事業
バイオ燃料事業は、上述した「サステオ」を開発・製造している事業で、同社が最も力を入れている事業です。
陸海空すべてのモビリティでの利用が拡大していますが、現状赤字が続いており、まだ普及には時間がかかる見通しです。
その他事業
その他事業の中には、主に以下の3つが含まれています。
- サステナブルアグリテック事業
有機肥料の販売や飼料の研究開発 - バイオインフォマティクス事業
遺伝子解析サービスの提供 - バングラデシュ事業
バングラデシュの子供たちや難民、農民の支援
特にバングラデシュ事業では、出雲社長が学生時代にバングラデシュを訪れた際に栄養失調問題を目の当たりにした経験から、現地の子どもたちの栄養問題の解決を目指しています。
学生時代のバングラデシュでの経験はユーグレナ創業のきっかけにもなっているんだよ!
業績
ユーグレナの業績推移は以下のようになっています。
| 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | |
|---|---|---|---|---|---|
| 売上高 | 34,420 | 44,392 | 46,482 | 47,618 | 50,370 |
| 営業損益 | -6,565 | -3,455 | -1,464 | 300 | 3,123 |
| 当期純損益 | -5,038 | -2,672 | -2,652 | -650 | -805 |
| 調整後EBITDA | 1,369 | 2,649 | 2,222 | 4,329 | 6,938 |
同社HPよりかぶリッジ作成
ユーグレナの2025年12月期決算は、売上高503億円(前年比+5.8%)、営業利益31億円と過去最高を更新する好調な業績でした。
営業増益の主な要因は、以下の通りです。
- 収益構造の改善が結実
- ヘルスケア事業のM&A効果
- 直販等のオーガニック成長も達成
一方で、親会社株主に帰属する当期純損失は約8億円となっており、事業ポートフォリオの見直しなどによる一過性の損失が影響しています。
また、ユーグレナはキューサイ(持株会社Q-Partners)の株式を49%保有しているため、残りの51%分の利益は他の株主に帰属し、最終利益が残りにくい構造となっています。
24/12期は7年ぶりの営業黒字化、25/12期は過去最高の売上高・営業利益と好調だね!
2026年12月期中間期の業績
続いて、2026年12月期中間期(2026年1〜6月)の業績を見てみましょう。
| 2025年12月期 中間期 | 2026年12月期 中間期 | 前年同期比 | |
|---|---|---|---|
| 売上高 | 24,553 | 26,507 | +8.0% |
| 営業利益 | 1,636 | 1,871 | +14.3% |
| 中間純損益 | -559 | 73 | 黒字転換 |
| 調整後EBITDA | 3,507 | 3,804 | +8.5% |
同社HPよりかぶリッジ作成
2026年12月期中間期は、売上高265億円(前年同期比+8.0%)、営業利益18.7億円(同+14.3%)と増収増益で着地しました。
主力のヘルスケア事業がけん引し、広告宣伝費を増やしながらも利益率を維持・改善できている点が特徴です。
この好調を受け、同社は2026年8月7日に通期の売上高予想を520億円から530億円へ上方修正しました。
一方で、営業利益32億円、調整後EBITDA70億円といった利益予想は据え置きとなっています。
中間期時点で営業利益の通期予想に対する進捗率は約58%に達していますが、同社は利益の上振れ分を広告宣伝などの成長投資に振り向け、中期的な売上成長につなげる方針です。
利益を削ってでも売上を伸ばしにいく「攻め」の姿勢だワン!
配当政策・株主還元
配当政策については現在、無配の方針を掲げています。
これは、事業成長による株価の上昇が株主のリターンを最大化することにつながると考えており、株主還元よりも事業投資を優先しているからです。
一方で、株主優待制度としては、以下の内容を提示しています。
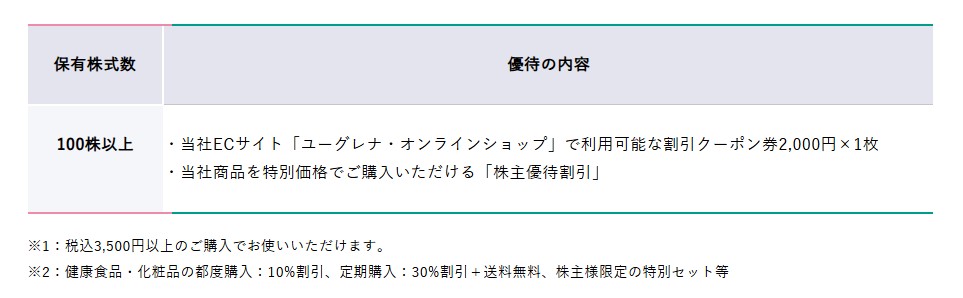
優待制度は嬉しいけれど、配当による還元もあるとなお良いね!
2025年12月期は20周年記念特別配当を実施しましたが、2026年12月期は無配を予定しています。
株価の推移
ユーグレナの株価の推移を見てみましょう。
株価は2023年から長期下落が続いていました。
転機となったのは、7年ぶりの営業黒字化を達成した2024年12月期です。
黒字化達成は大きな前進だね!
さらに、2025年7月25日に発表された2025年12月期の業績予想上方修正を受けて、PTSで株価は一時507円(当日終値比+18.74%)まで急騰しました。
株価は一時期500円台まで回復しましたが、その後再び低迷してしまいます。
2026年10月時点の株価は300円台前半で推移しています。
黒字体質の維持が進む中で、今後の業績動向次第では株価の本格的な回復も期待できる局面にあると言えます。
バイオ燃料事業の本格的な収益化が次のステップだワン!
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
ユーグレナの株価は今後どうなる?将来性を分析
💡このパートの要約
- 2030年までに売上高で1,000億円規模を掲げ、黒字体質経営の維持が目標
- バイオ燃料の商業化の目途が立ち、藻油開発へ
- 研究・開発のため海外への本格的な進出も必要か
ユーグレナの将来性はどうなんだろう?
ユーグレナの将来性を分析するにあたり、以下の3つについて取り上げます。
2030年に向けた成長イメージを発表、売上高で1,000億円を目指す
ユーグレナは2030年までに売上高で1,000億円規模、調整後EBITDAで160億円相当の収益ポテンシャルを有する事業ポートフォリオを発表しました。
この目標達成のためには、バイオ燃料事業の早期黒字化と安定化が欠かせません。
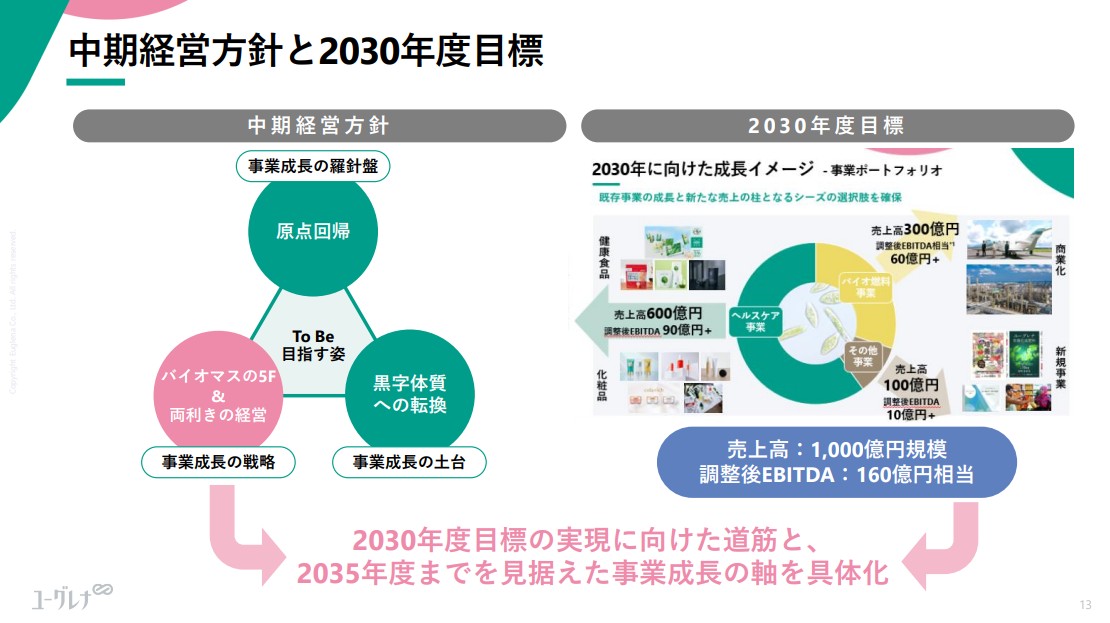
また、バイオ燃料事業においては、従属栄養培養を軸に、大規模・低コスト培養技術の確立を目指す方針です。
バイオ燃料の商業化と藻油開発
ヘルスケア事業での黒字体質の安定性に加え、バイオ燃料の商業化が株価の上昇につながることが期待されます。
同社はマレーシアにてバイオ燃料商業プラントへの出資が完了。
これにより、年間10万KLのバイオ燃料を扱うことが可能となります。
2028年下期までに稼働予定だワン!
バイオ燃料事業の商業化は、計画が具体化しサプライチェーンも構築中であることから目途が立ってきています。
2026年4月には東急バスが運行する路線バス車両向けに、2026年6月には「2027年国際園芸博覧会(GREEN×EXPO 2027)」内の建設工事における建設機械向けに、HVO(次世代バイオディーゼル燃料)の供給を開始しました。
その最後のピースとなるのが藻油開発です。
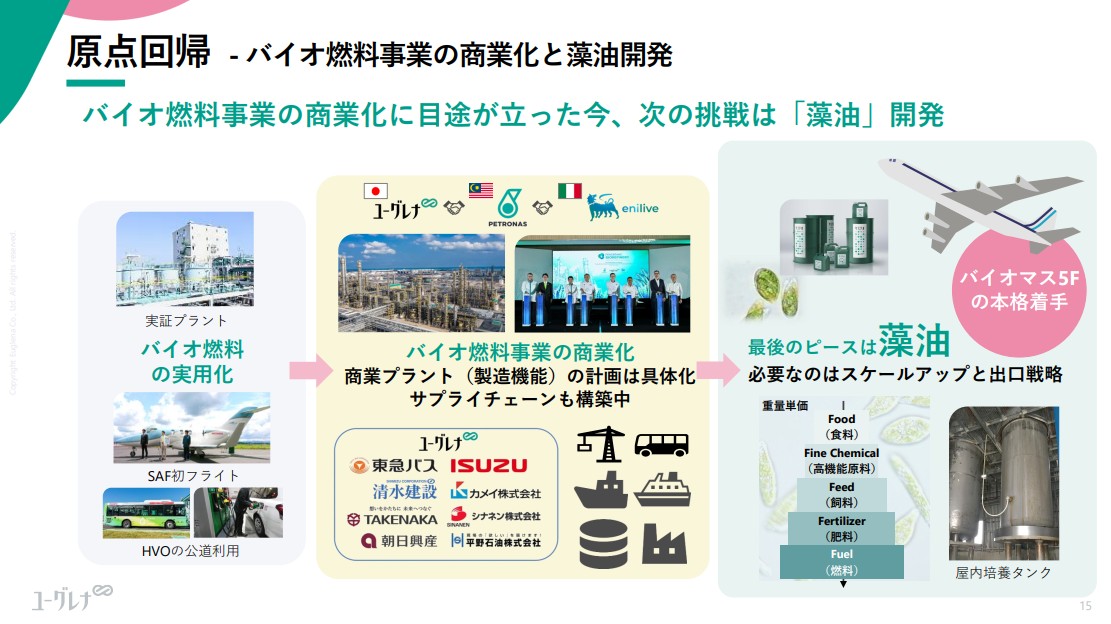
藻油開発の鍵はコストダウンであり、最適解は「屋内タンク培養」でのスケールアップです。
屋外プール培養の最大の課題である低密度と平面を解消するため、屋内タンク培養を推進しています。
スケールアップとコストダウンに影響する要素として、原料・土地・規模の経済などが挙げられます。
工業的な観点でスケールアップする必要があるんだね!
日本での普及には外国での成功が鍵
バイオ燃料のような先進的な技術の導入には、まず外国での普及が必要になってくるでしょう。
日本は先進技術の導入に対しネガティブな印象がどうしても残っている実態があるからです。
一方で、欧米をはじめとする海外ではESGなどの環境問題に対する感度が高く、バイオ燃料のような持続可能な技術革新にポジティブな姿勢を示しています。
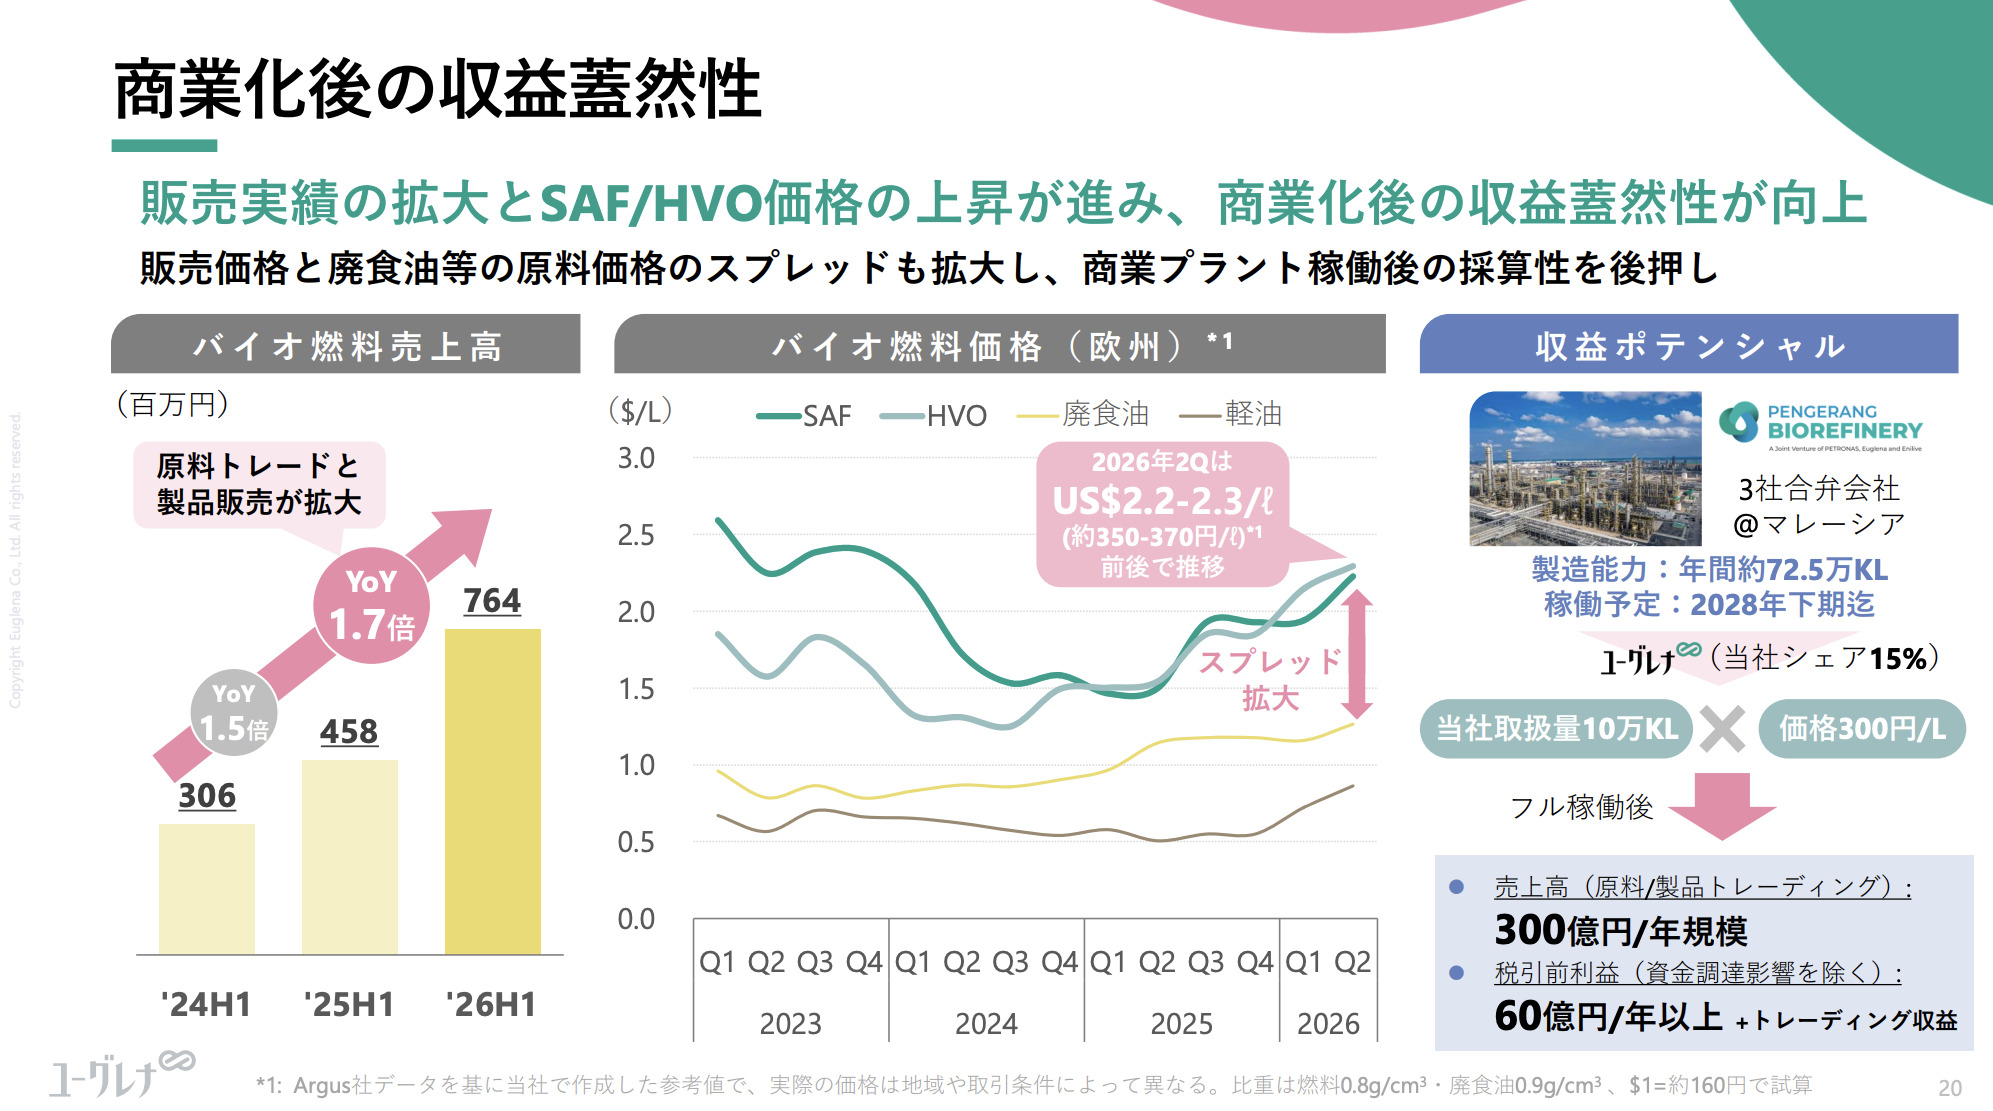
実際、欧州ではSAFやHVOの価格が2025年後半から上昇し、2026年4〜6月期は1リットル当たり2.2〜2.3ドル前後で推移しています。
原料の廃食油との価格差も広がっており、プラント稼働後の採算性を後押しすると同社は見込んでいます。
そのため、欧米を中心とした海外での先行導入から、日本に逆輸入されるという流れにも期待が持てるかもしれません。
また、同社としては、海外投資家へのアプローチ強化も進めています。
エネルギー問題は世界的な問題だもんね。
日本発の企業がこの問題の解決につながる研究を進めているならぜひ応援したいね!
【まとめ】ユーグレナの株価が上がらない理由と今後の展望
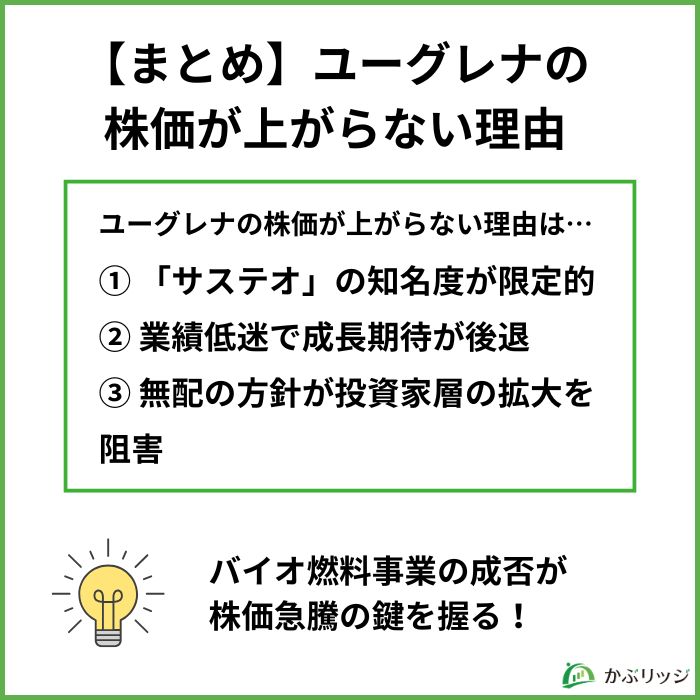
最後にこの記事の重要なポイントをまとめます。
かぶリッジの結論
- 株価が上がらない要因はバイオ燃料事業の赤字継続と投資家の期待後退である一方で、2025年12月期は営業黒字化を維持
- 2026年12月期は営業利益32億円を見込むも、依然として無配方針は継続中
- 今後の株価上昇にはバイオ燃料事業の本格的な黒字化と持続的な成長の実証が不可欠
ユーグレナの株価が上がらない大きな要因は、次世代バイオ燃料「サステオ」の普及の遅れにより投資家の期待が薄れてきていることでした。
また、無配の方針も新規の投資家にとって魅力的に映らないという課題もあります。
バイオ燃料の商業化が同社の命運を握っているワン!
同社が目指す持続可能な未来の実現に向けて、バイオ燃料がいかに成功できるか、長期的な視点で注目していきたいですね。
その他にも、かぶリッジでは日本の個別株について分析した記事が沢山あるので、ぜひあわせてご覧ください。