・伊藤忠商事の株価は今後どうなるの?
・そもそもなぜここまで上がってきたの?
・今から買っても大丈夫?
このようなお悩みを解決します。
かぶリッジの結論:伊藤忠商事の株価は今後どうなる?
- 株価が上昇してきた理由は
①非資源85%の安定した収益構造
②バークシャーの保有比率10%超え
③累進配当と3,000億円の自社株買い - 2027年3月期は純利益9,500億円で3年連続の最高益予想
- アナリストの平均目標株価は2,500円前後と、現在の株価から約1割上の水準
- 一方でPBR約2.3倍・配当利回り約1.9%と、割安さや高利回りは狙えない点に注意
伊藤忠商事(8001)は、2026年3月期に純利益9,003億円を稼ぎ、5大商社でトップに立った総合商社です。
ファミリーマートをはじめとする生活消費関連に強く、資源価格に業績が振られにくいのが最大の特徴です。
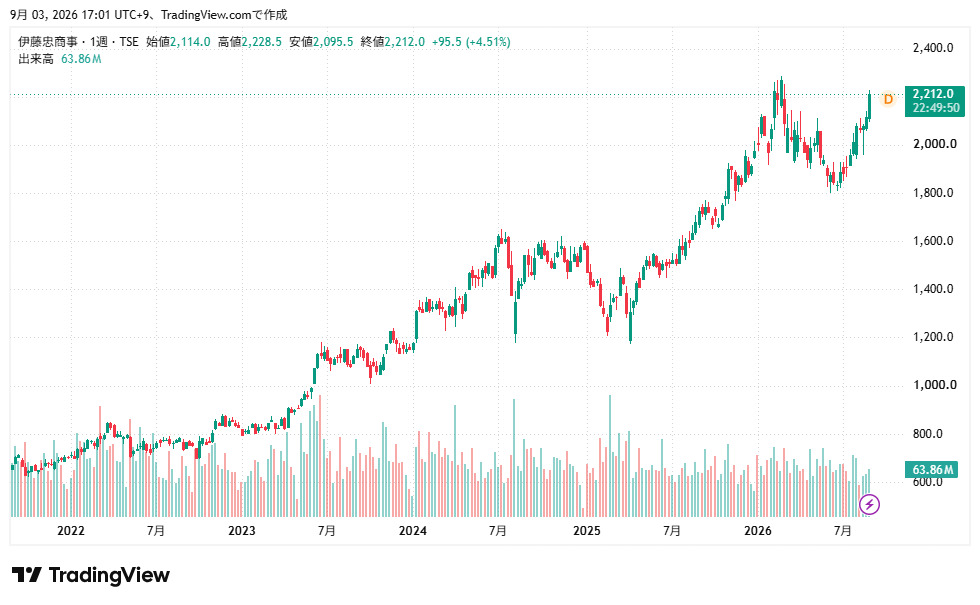
株価は2026年2月に2,286円をつけたあと6月に1,802円まで調整しましたが、その後は上昇に転じ、9月17日には2,399円と10年来の高値を更新しました。
そこで本記事では、伊藤忠商事の株価が上昇してきた3つの理由を整理し、アナリストの目標株価を踏まえた今後の見通しと買い時の考え方まで解説します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
伊藤忠商事の株価が上昇してきた3つの理由
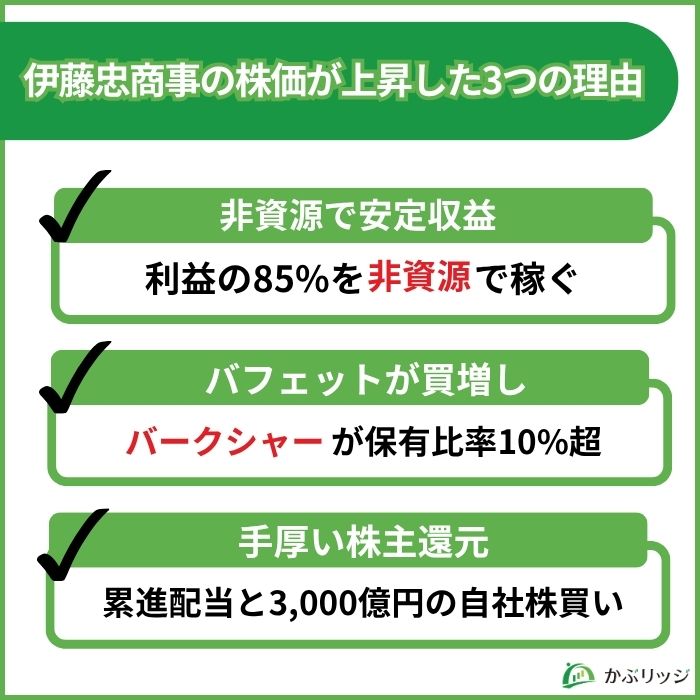
伊藤忠商事の株価が上昇してきた理由は、大きく以下の3つに整理できます。
順に見ていきましょう。
非資源中心の収益構造で業績のブレが小さい
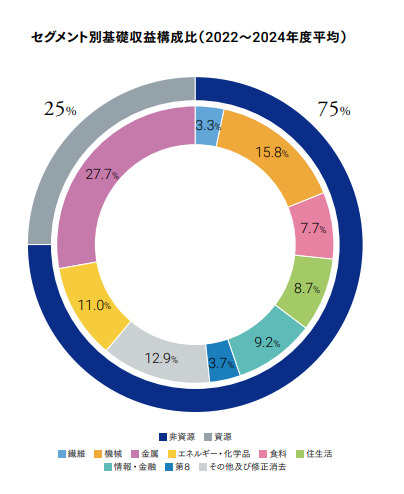
伊藤忠商事の株価が評価されてきた最大の理由は、利益の85%を「非資源」で稼ぐ収益構造にあります。
鉄鉱石・石炭・原油・LNGなど、市況によって価格が大きく動く分野が「資源」。
食料・繊維・住生活・情報・金融など、日々の生活や企業活動に根ざした分野が「非資源」です。
非資源の比率が高いほど、業績が市況に振られにくくなります。
伊藤忠商事は8つのディビジョンカンパニー制を敷いており、その大半が非資源分野です。
資源が落ちても、非資源がカバーしてくれる形になっているんだね!
この違いは、他の大手商社と並べるとより鮮明になります。
| 伊藤忠商事 (8001) | 三菱商事 (8058) | 三井物産 (8031) | |
|---|---|---|---|
| 26年3月期 純利益 | 9,003億円 | 8,004億円 | 8,339億円 |
| 前期比 | 増益(最高益) | 減益 | 減益 |
| 資源分野の 利益比率 | 約15% | 40%超 | 40~50%程度 |
資源価格が下落した2026年3月期、三菱商事と三井物産がそろって減益となる一方で、伊藤忠商事が増益で5大商社トップに立ちました。
この安定感は株価の動きにも表れています。
2026年10月15日、米国の物価指標の上振れとAI・半導体株の急落を受けて日経平均が3,318円安と歴代3位の下げ幅を記録した日も、伊藤忠商事は11円安(−0.5%)にとどまり、翌16日には63円高と反発しました。
「資源が下がっても利益が落ちにくい」という点が、株価の安定感につながっているワン!
ただし裏を返せば、資源価格が急騰する局面では他社ほど利益が跳ねないということでもあります。
この「爆発力より安定感」という性格が、伊藤忠商事という銘柄の基本的な立ち位置です。
バークシャー・ハサウェイが保有比率10%超まで買い増し
2つ目の理由は、ウォーレン・バフェット氏が築いた投資会社バークシャー・ハサウェイによる買い増しです。
2026年2月末、バークシャーは年次報告書(2026年1月に就任したグレッグ・アベルCEOによる初の「株主への手紙」)を公表しました。
そこで明らかになったのが、2025年末時点の商社株の保有比率です。
| 企業 | 保有比率 |
|---|---|
| 三菱商事 | 10.8% |
| 三井物産 | 10.4% |
| 伊藤忠商事 | 10.1% |
| 丸紅 | 9.8% |
| 住友商事 | 9.7% |
バフェット氏はかつて「保有比率は最大9.9%まで」という方針を示していましたが、その枠を超えて買い増していたことが判明しました。
伊藤忠商事も2026年3月2日に開示を行い、2月27日時点で議決権ベース10.07%となり、バークシャーが筆頭株主になったことを公表しています。
1年前は9.54%だったから、着実に買い増されているんだね。
その後も5〜7月にかけて住友商事・三井物産・丸紅の保有比率が10%を超え、5大商社すべてで10%超えとなりました。
株価にとって重要なのは、アベルCEOが総合商社を「重要度や長期的な価値創造の機会で、主要な米国銘柄に匹敵する」と位置づけた点です。
バークシャー保有が株価を支える理由
- 約1割の株式が売られない前提で固定されるため、需給が締まる
- 世界的な長期投資家の「お墨付き」が海外投資家の資金流入を呼び込む
- 伊藤忠商事側も「将来的な追加取得を検討する意向を確認」と開示
累進配当と大型自社株買いで需給が締まっている
3つ目の理由は、株主還元の強化です。
伊藤忠商事は2026年度(2027年3月期)の経営計画で、以下の還元方針を打ち出しました。
2027年3月期の株主還元方針
- 累進配当を明確化し、1株あたり配当は44円以上(前期42円)
- 自己株式取得は3,000億円以上(前期1,700億円)
- 総還元性向は64%と過去最高の見込み(前期52%)
加えて、2026年8月3日、同社は発行済株式(自己株式を除く)の約2.7%にあたる1億9,000万株・上限3,000億円の自社株式取得を決議しました。
純利益の6割超を株主に返す計画であり、「稼いだ利益を投資と還元にどう配分するか」を明確に示した点が市場に評価されています。
配当で減配リスクを抑えつつ、自社株買いで需給も締めるという二段構えだね!
ただし、ここで冷静に押さえておきたいことがあります。
それは還元を増やすほど、会社の手元に残るお金は減るという点です。
稼いだ純利益のうち、配当と自社株買いを合わせてどれだけ株主に返したかを示す割合。
高いほど株主還元に積極的といえますが、その分だけ社内に残る資金は少なくなります。
2027年3月期の総還元性向64%とは、純利益9,500億円のうち約6,000億円が社外に出ていくということです。
手元に残るのは、およそ3,500億円にとどまります。
株主にとって嬉しい還元が、裏では成長投資の余力を削っている面もあるんだね…
2つめの証券口座にもおすすめ!
マネックス証券は、dポイントが貯まって使えるうえ、dカードでの積立投資にも対応。
日本株銘柄分析ツール「マネックス銘柄スカウター」が無料で使える!
伊藤忠商事は株式分割した?1株はいくらで買える?
伊藤忠商事って株式分割したの?前より安く見えるけど…。
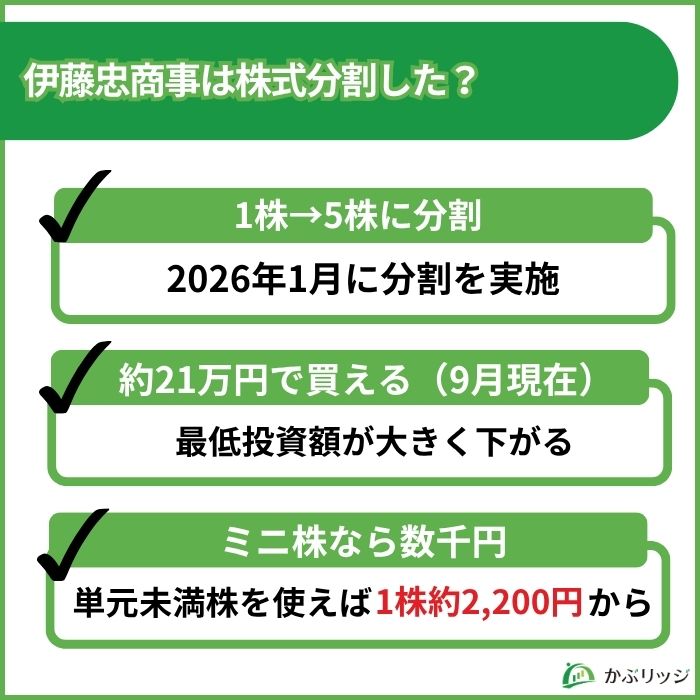
伊藤忠商事は2026年1月1日付で、普通株式1株につき5株の割合で株式分割を実施しました。
この分割によって、投資に必要な資金は大きく変わりました。
| 分割前 | 分割後 | |
|---|---|---|
| 株価 | 約1万円 | 約2,300円 |
| 最低投資金額 (100株) | 約100万円 | 約23万円 |
| 年間配当 | 210円 | 42円 |
これまで100万円近くの資金がなければ買えなかった銘柄が、20万円台前半で買えるようになったわけです。
100万円はハードルが高いけど、20万円台なら現実的だね…!
同社は分割の狙いを、投資単位を引き下げ、より多くの投資家が投資しやすい環境を整えるためと説明しています。
さらにミニ株(単元未満株)を使えば、1株・約2,300円から購入可能です。
分割とミニ株を組み合わせれば、数千円から株主になれるワン!
なお、株価だけでなく配当やEPS(1株あたり利益)もすべて5分の1に換算されます。
分割前の「配当200円」といった過去の情報と比べる際は注意が必要です。
伊藤忠商事の基本情報
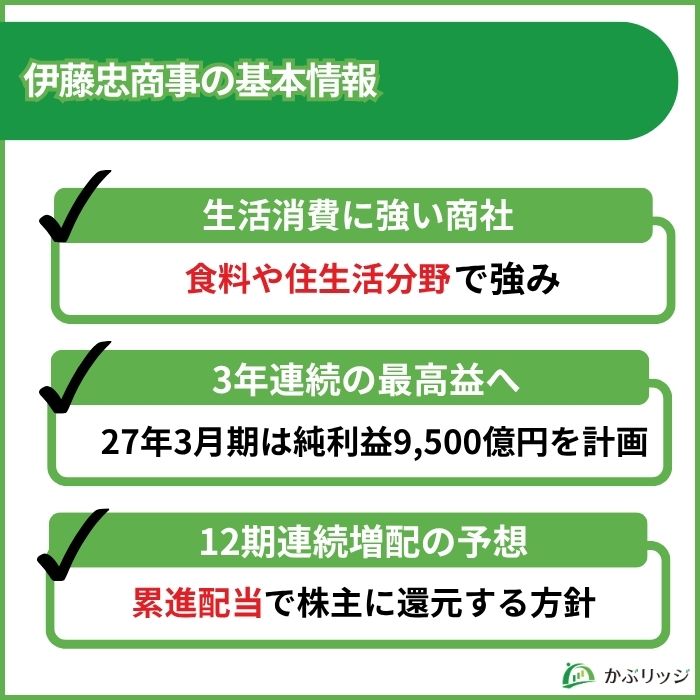
ここで、伊藤忠商事の基本情報を確認しておきましょう。
| 会社名 | 伊藤忠商事株式会社 |
|---|---|
| 証券コード | 8001 |
| 上場市場 | 東証プライム |
| 創業/設立 | 1858年/1949年 |
| 株価 | 2,284円 |
| 時価総額 | 約18.1兆円 |
| 最低投資金額 | 22万8,400円(100株) |
| 予想配当利回り | 約1.93% |
| PER(会社予想) | 約16.8倍 |
| PBR(実績) | 約2.3倍 |
| 自己資本比率 | 39.4% |
| 主な事業 | 繊維、機械、金属、エネルギー・化学品、食料、住生活、情報・金融、第8 |
事業内容
伊藤忠商事は1858年に近江商人・初代伊藤忠兵衛の麻布の行商から始まった、唯一「繊維」を出発点に持つ企業です。
その流れから、現在も食料・住生活・情報金融といった生活消費関連に強いのが最大の特徴となっています。
| カンパニー | 主な事業・グループ会社 |
|---|---|
| 繊維 | アパレル、ブランドビジネス |
| 機械 | プラント、船舶・航空機、建機 |
| 金属 | 鉄鉱石・石炭などの資源開発、鉄鋼製品 |
| エネルギー・化学品 | 原油・LNG、化学品トレード |
| 食料 | 食料原料、食品流通 |
| 住生活 | 建材、不動産、物流 |
| 情報・金融 | IT、保険、リース |
| 第8 | ファミリーマートを軸にした生活消費ビジネス |
「第8カンパニー」って聞き慣れないけど何をしているの?
第8カンパニーは、既存の7カンパニーを横断してファミリーマートの顧客接点を活用するために設けられた組織です。
全国約1万6,000店舗の購買データを起点に、広告・金融・物流といった新しいサービスを生み出す役割を担っています。
また伊藤忠商事は、特定分野に極端に偏らずすべての事業で堅実に稼ぎ全体の平均点を高める経営スタイルを掲げている点も、他商社との違いです。
一発の大きさより、崩れにくさを取る経営スタイルだワン!
業績
伊藤忠商事の業績はどうなのかな?
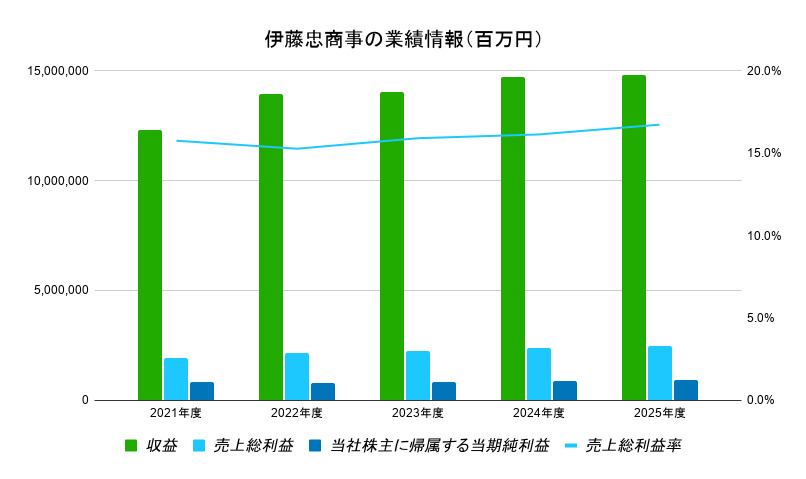
伊藤忠商事の直近の業績推移は以下の通りです。
| 収益 | 当期利益 | |
|---|---|---|
| 22年3月期 | 12兆2,933億円 | 8,203億円 |
| 23年3月期 | 13兆9,456億円 | 8,005億円 |
| 24年3月期 | 14兆299億円 | 8,017億円 |
| 25年3月期 | 14兆7,242億円 | 8,802億円 |
| 26年3月期 | 14兆8,231億円 | 9,003億円 |
| 27年3月期(予) | - | 9,500億円 |
2026年3月期は連結純利益9,003億円と2年連続で過去最高益を更新し、初めて9,000億円台に到達しました。
そして2027年3月期は、純利益9,500億円(前期比+497億円)で3年連続の最高益更新を計画しています。
直近の2027年3月期1Q(2026年4〜6月)決算も、堅調な内容でした。
| 27年3月期1Q | 実績 | 前年同期比 |
|---|---|---|
| 収益 | 3兆8,759億円 | +8.9% |
| 営業利益 | 2,055億円 | +20.3% |
| 当社株主帰属 四半期純利益 | 2,938億円 | +3.5% |
通期計画9,500億円に対する1Qの進捗率は約31%と、目安の25%を上回るペースです。
通期9,500億円に対して、1Qで2,938億円。進捗はかなり良さそうだね!
次の中間決算は2026年11月4日に発表予定で、通期予想が上方修正されるかどうかが注目されます。
配当・株主優待
結論から言うと、伊藤忠商事に株主優待制度はありません。
還元は配当と自社株買いに集中させる方針で、優待を目的に保有する銘柄ではない点をまず押さえておきましょう。
優待はないけど、そのぶん配当と自社株買いで返してくれるんだね。
伊藤忠商事の配当の最大の特徴は、10年以上にわたって増配を続けている点です。
| 年間配当 | |
|---|---|
| 22年3月期 | 22円 |
| 23年3月期 | 28円 |
| 24年3月期 | 32円 |
| 25年3月期 | 40円 |
| 26年3月期 | 42円 |
| 27年3月期(予) | 44円以上 |
2027年3月期の44円以上が実現すれば、12期連続の増配となる見込みです。
伊藤忠商事の配当の基本情報
- 2027年3月期予想:年44円以上(中間22円・期末22円)
- 予想配当利回り:約1.93%(2026年10月16日終値)
- 権利確定月:3月・9月の年2回
- 方針:累進配当(減配せず維持または増配)
\ 国内株式個人取引シェアNo.1! /
SBI証券なら1株から日本株に投資できます。
優待株・高配当株もお任せ!クレカ積立でポイントも貯まる
伊藤忠商事の株は買うべき?今後の株価を左右する3つのポイント
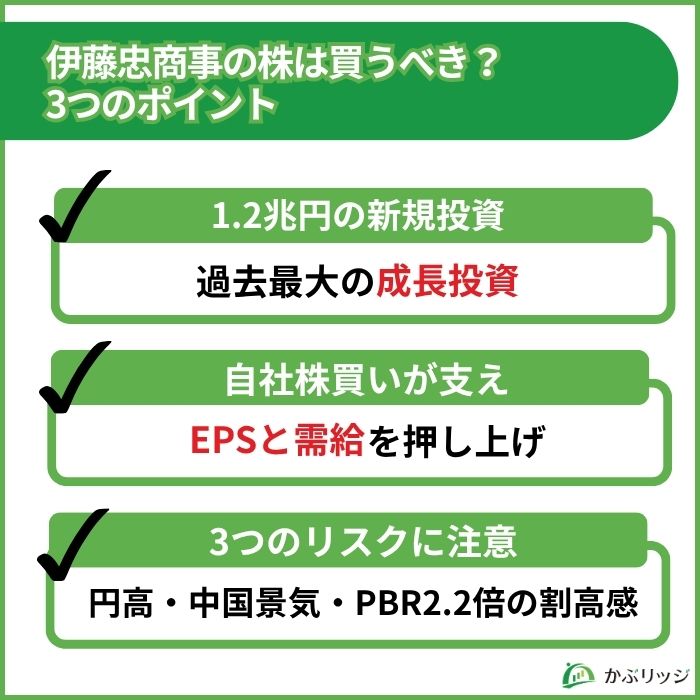
ここからは、伊藤忠商事の株を買うべきかを判断するうえで押さえておきたい3つのポイントを解説します。
1.2兆円の新規投資が利益に変わるか
今後の株価を左右する最大の焦点は、過去最大規模の成長投資が計画通りに利益を生むかです。
伊藤忠商事は2026年度の成長投資を1.5兆円規模(うち新規投資が約1.2兆円)と、前年度実績から大幅に積み増す計画を掲げました。
| 新規投資 | |
|---|---|
| 2024年度 | 5,230億円 |
| 2025年度 | 5,490億円 |
| 2026年度(計画) | 約1兆2,000億円 |
すでに、この投資枠を使った大型案件が動き出しています。
- ①ACGへの出資(約3,000億円)
-
2026年8月3日、東京センチュリー子会社の米アビエーション・キャピタル・グループ(ACG)の共同経営に参画すると発表しました。
取得総額は約19億4,600万米ドル(約3,000億円)で、ACGはリース機約450機を保有する世界9位の航空機リース会社です。
同社は航空機関連事業の利益規模を、現在の約160億円から5年後をめどに500億円へ引き上げる目標を掲げています。
- ②日立建機の持分引き上げ(1,341億円)
-
2026年4月、伊藤忠商事の日立建機に対する議決権比率は20.4%から33.4%へ上昇しました。
33.4%は株主総会の特別決議を単独で否決できる「3分の1超」のラインであり、経営への関与を一段と強めた形です。
北米での販売・レンタル・ファイナンス事業での連携を進めます。
- ③電通総研へのTOB(最大約2,152億円)
-
2026年8月31日、電通総研に対して11月からTOB(株式公開買付け)を実施すると発表しました。
成立後は電通グループとともに電通総研を非公開化し、伊藤忠側が38.22%を保有する見込みです。
システムの構想から実装・運用までを一貫して手がけるIT・デジタル事業の強化が狙いです。
機械やITを次の柱に育てようとしているんだね!
実際、2026年度計画では機械セグメントの純利益を1,800億円(前期比+244億円)と、非資源セグメントで最大の増益を見込んでいます。
3,000億円の自社株買いがEPSと需給を支える
2つ目のポイントは、2026年8月3日に決議された3,000億円の自己株式取得です。
今回の自社株買いは、前半と後半の2段階で進められています。
| 期間 | 方法 | 金額 | |
|---|---|---|---|
| 前半 (終了) | 2026年8月4日〜9月1日 | 自己株式TOB (1株1,813円) | 約1,500億円 |
| 後半 (実施中) | 2026年9月2日〜 2027年1月29日 | 東証での市場買付け | 約1,500億円 (上限) |
前半のTOBには、三井住友海上など政策保有株として伊藤忠株を持つ損保系の株主が市場価格より約1割安い価格で応募しました。
本来なら市場で売られたはずの株式を市場の外で引き取ったため、将来の売り圧力を先回りして取り除いた形です。
そして後半の約1,500億円は、2027年1月末まで市場での買い付けが続くため、この期間は需給の下支えが期待できます。
自社株買いが株価にプラスに働く理由は、大きく2つあります。
- 発行済株式数が減ることで1株あたり利益(EPS)が増える
- 会社が買い手として市場に入るため需給が引き締まる
実際にどれくらいの効果があるのか、簡単に計算してみましょう。
取得上限は発行済株式(自己株式を除く)の約2.7%にあたる1億9,000万株。
純利益9,500億円が変わらないまま株数が2.7%減ると、
EPSは約136円 → 約140円へ、およそ2.8%押し上げられる計算になります。
利益が同じでも、1株の価値が上がるんだね。
ただし、ここで冷静に押さえておきたいことがあります。
それは自社株買いは実施期間中の需給支援であり、恒久的な株価上昇要因ではないという点です。
2027年1月29日に買い付けが終われば、その分の買い需要は市場から消えます。
また、大型投資と大型還元を同時に行えば、その原資は手元資金か借入から出ることになります。
投資も還元も、どちらもお金が出ていくもんね…。
為替・中国景気・バリュエーションの3つのリスク
最後に、投資判断で必ず確認しておきたい3つのリスクを整理します。
- ①為替(円高)
-
2027年3月期の会社計画は1ドル150円を前提としています。
2026年10月16日時点のドル円は158円前後と、現状は計画より円安で業績には追い風です。
ただし海外事業の利益は円換算して連結されるため、想定より円高が進めば利益は目減りします。
1Qも円安が利益を押し上げる方向に働いており、裏を返せば円高局面では逆風になるということです。
- ②中国景気・資源市況
-
非資源が85%とはいえ、金属・エネルギー化学品セグメントは残る15%を担っています。
中国の内需低迷が長引けば、鉄鉱石・石炭市況を通じて金属セグメントの利益が下振れする可能性があります。
加えて伊藤忠商事は中国ビジネスの比重が大きく、CITIC(中国中信集団)との戦略提携も抱えています。
2027年3月期の計画では、CITICからの持分法利益が約1,160億円と純利益の約12%を占めており、中国景気の影響は小さくありません。
- ③バリュエーション(PBR約2.3倍)
-
そして最も見落とされやすいのが、株価水準そのものがリスクになっているという点です。
現在 2010年以降のレンジ PBR(実績) 約2.3倍 0.7〜2.4倍 PER(会社予想) 約16.8倍 3.6〜17.9倍 ROE(実績) 約14.6% - 2026年10月16日終値時点。過去レンジはIRBANKのデータをもとにかぶリッジ作成。 PBR・PERともに、2010年以降でみても上限に近い水準まで買われています。
PBR2倍超という水準は、ROE15%前後という高い資本効率が今後も続く前提で買われている状態です。
大型投資によって株主資本が膨らむ一方で利益の伸びが追いつかなければ、ROEは低下します。
その場合、PBR2倍台を維持する根拠が薄れ、割高な指標から先に修正されることになります。
「業績が良い=下がらない」わけじゃないんだね…。
この3つが同時に効いた場合、業績が計画通りでも株価が調整する展開はあり得ます。
では、こうした材料を踏まえると、今後の株価はどのくらいの水準が想定できるのでしょうか。
アナリストの目標株価と今後の想定レンジ
- アナリストの平均目標株価は2,500円前後(みんかぶ:2,502円・9月28日時点)
- 10月14日にはモルガン系証券が目標株価を2,400円→2,600円に引き上げ
| シナリオ | 前提 | 想定株価 |
|---|---|---|
| 強気 | 円安継続で上方修正(EPS145円×PER18倍) | 2,600円前後 |
| 基本 | 計画どおり9,500億円を達成(EPS140円×PER16〜17倍) | 2,250〜2,400円 |
| 弱気 | 円高・中国減速で下方修正(EPS130円×PER14倍) | 1,800円前後 |
基本シナリオで見ると、10月16日終値の2,284円はおおむね妥当な範囲にあり、上値は1割強、下値は2割程度と考えられます。
目先の焦点は、11月4日の中間決算で通期予想が上方修正されるかどうかです。
上は1割ちょっと、下は2割…リターンとリスクのバランスはよく考えないとね。
だからこそ、一度にまとめて買うのではなく、時期を分けて投資するのが現実的な向き合い方といえるでしょう。
押し目の目安としては、PER15倍(約2,040円)や配当利回り2.1%(約2,100円)にあたる2,000〜2,100円台が1つの基準になります。
2つめの証券口座にもおすすめ!
マネックス証券は、dポイントが貯まって使えるうえ、dカードでの積立投資にも対応。
日本株銘柄分析ツール「マネックス銘柄スカウター」が無料で使える!
よくある質問【FAQ】
伊藤忠商事の株価が下がった理由は何ですか?
2026年は大きく2回の調整がありました。
1回目は2月の2,286円から6月の1,802円までの約2割の調整で、高値圏での利益確定売りと、半導体・AI関連への資金シフトによって商社株全体が売られたことが主な背景です。
2回目は9月17日の2,399円から10月8日の2,100円までの約1割強の調整で、9月末の配当権利落ちや、米国の利上げ観測による相場全体の下落が重なりました。
いずれも業績が悪化したわけではなく、2026年10月16日終値は2,284円まで戻しています。
伊藤忠商事の目標株価はいくらですか?
証券会社アナリストの平均目標株価は2,500円前後です。
かぶリッジの試算では、今後1年の想定株価は弱気1,800円前後〜強気2,600円前後です。
伊藤忠商事は株式分割をしましたか?1株から買えますか?
はい。2026年1月1日付で1株→5株の株式分割を実施しています。
これにより最低投資金額は約23万円まで下がりました。
さらにミニ株(単元未満株)を使えば1株・約2,300円から購入可能です。
分割で、ぐっと買いやすくなったワン!
伊藤忠商事に株主優待はありますか?
いいえ、伊藤忠商事本体に株主優待制度はありません。
株主還元は累進配当と自己株式取得に集中させる方針で、2027年3月期の総還元性向は64%と過去最高を計画しています。
【まとめ】伊藤忠商事の株価は今後どうなる?
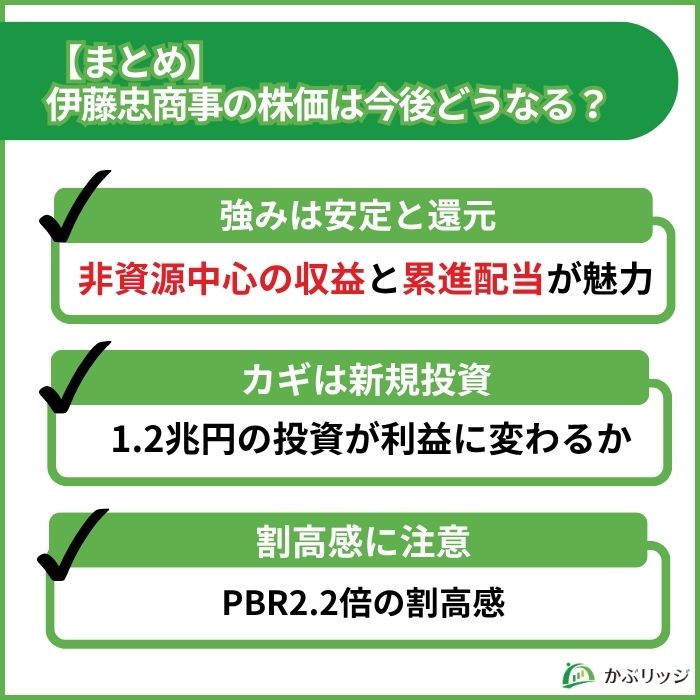
最後にこの記事の重要なポイントをまとめます。
かぶリッジの結論:伊藤忠商事の株価は今後どうなる?
- 株価が上昇してきた理由は
①非資源85%の安定した収益構造
②バークシャーの保有比率10%超え
③累進配当と3,000億円の自社株買い - 2027年3月期は純利益9,500億円で3年連続の最高益予想
- アナリストの平均目標株価は2,500円前後、かぶリッジ試算の想定レンジは1,800〜2,600円
- 一方でPBR約2.3倍・配当利回り約1.9%と、割安さや高利回りは狙えない
伊藤忠商事の強みは、資源市況に左右されにくい非資源中心の収益構造と、累進配当という明確な還元姿勢にあります。
今後の株価は、11月4日の中間決算での上方修正の有無と、1.2兆円規模の新規投資がどれだけ利益とキャッシュに変わるかにかかっていると言えるでしょう。
ただし株価はすでにPBR2倍超まで買われており、投資家のタイプによって向き・不向きがはっきり分かれる銘柄でもあります。
- 向いている投資家
-
- 累進配当を受け取りながら、非資源の安定した利益成長を中長期で待てる人
- 利回りの高さより減配リスクの低さを重視する人
- 向いていない投資家
-
- 高い配当利回りを最優先したい人(他商社のほうが利回りは高め)
- 短期の値上がり益を狙いたい人
伊藤忠商事の株は、大型投資の進捗と資本効率(ROE)の推移を確認しながら、時期を分けて長期的に投資を検討していきましょう。