・フィンテック グローバルってどんな会社?
・事業承継支援で成長しているって本当?
・配当が増えているけど、投資する価値はある?
このようなお悩みを解決します。
かぶリッジの結論
- 事業承継PE投資が好調で営業利益32.5%増の大幅増益を達成
- 2026年9月期は5円への増配を予定
- 太陽光発電事業など新規事業が本格化
フィンテック グローバル株式会社は、企業や地域の資金調達支援や戦略的投資、地域課題解決のための金融・コンサルティングなどを提供しています。
2025年9月期は、複数の事業承継案件が順調に進捗したことで、営業利益が前期比32.5%増の34億600万円と大幅増益を達成。
特に、同社はブティック型投資銀行として大規模銀行にはない専門性と柔軟性で企業支援をするのが特徴です。
そこで今回は、フィンテック グローバルの将来性について、事業内容や業績、強みの観点から詳しく解説します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
フィンテック グローバルの将来性は?3つの理由を解説
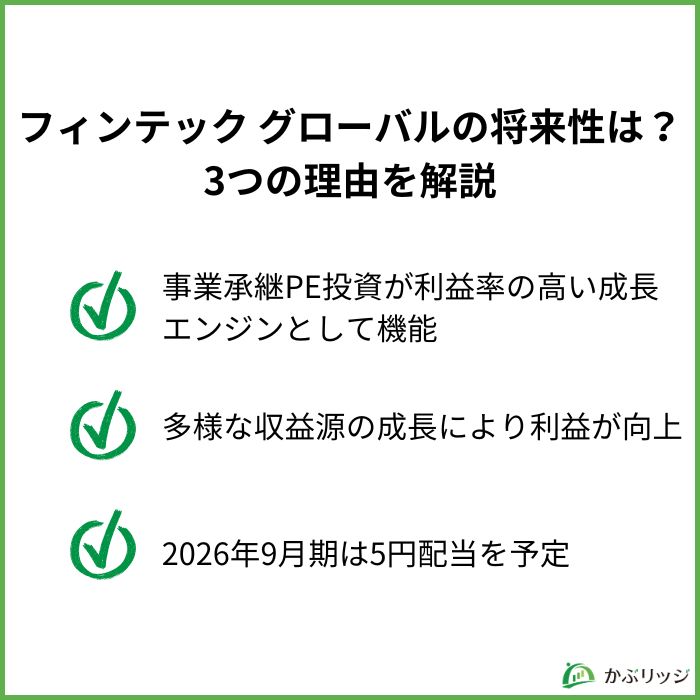
💡このパートの要約
- 事業承継PE投資が利益率の高い成長エンジンとして機能
- 多様な収益源の成長により利益が向上
- 2026年9月期は5円配当を予定
フィンテック グローバルの将来性が高いと考えられる理由は、以下の3つです。
事業承継PE投資による高収益体質の確立
フィンテック グローバルの最大の強みは、事業承継問題を抱える企業へのプライベートエクイティ(PE)投資という成長市場に特化していることです。
プライベートエクイティ(PE)投資とは、主に未上場企業(非公開企業)の株式に投資し、経営支援や企業価値向上施策を通じて、その企業を成長させた後に株式を売却(IPOやM&A)して利益を得る投資手法です。
日本では経営者の高齢化が進み、後継者不在による事業承継問題が深刻化しています。
このような環境下で、同社は事業承継案件やスタートアップ企業等に投資し収益を拡大。
2025年9月期には、プライベートエクイティ投資の売上総利益が前期の16億7,900万円から35億4,400万円に成長しています。
事業承継PE投資の特徴
- 後継者不在企業への投資・支援により企業価値を向上
- ファンド組成・運用による業務受託収益
- 投資回収時の高いリターン
- 難易度の高い案件での競争優位性
利益率が高い事業構造が確立されているんだね!
また、今期は第3四半期に大型案件の組成もあり、今後の業績拡大が期待されます。
2026年9月期の業績予想では、事業承継案件へのPE投資が好調を維持すると見込まれており、売上高182億円(前期比26.1%増)、営業利益42億円(前期比23.3%増)と増収増益を計画しています。
多様な収益源の成長とエンタテインメント事業の黒字転換
フィンテック グローバルは、投資銀行事業を中核としながらも、複数の事業で収益拡大を実現しています。
特に注目すべきは、トラックオペレーティングリースの急成長です。
運送会社等において増車や財務改善のための中古商用大型車両等のリースバック需要が拡大。
当社グループが組成するファンドの投資対象となる車両の確保が順調に進捗しました。
ビジネスパートナーとの契約数も順調に増加して投資家層が拡大した結果、出資金販売額は50億1,000万円(前期比179.9%増)となり大幅な成長を見せています。
トラックリース事業が急拡大しているね!
また、エンタテインメント・サービス事業では、大きな転換点を迎えました。
2024年11月にムーミンバレーパークのこども料金を大幅値下げ(前売2,000円→1,000円)し、中高生にもこども料金を適用する料金改定を実施。
これらの施策やイベントプロモーションが奏功してメッツァ※の来園者数は前期比4.4%増の68万人となり、売上高は28億5,900万円(前期比16.2%増)に達しました。
※メッツァとはメッツァビレッとムーミンバレーパークのこと
さらに、仕入れの見直しなどによる原価低減やコスト削減が進んだ結果、セグメント損益は前期の2億4,400万円の損失から2,900万円の黒字に転換しました。
エンタテインメント事業が黒字化したのは大きな進展だね!
このように、同社は複数の事業セグメントで成長を実現しており、投資銀行事業を中心としながらも収益源の多様化が進んでいます。
積極的な株主還元方針への転換
フィンテック グローバルは、株主還元方針を大きく転換しました。
配当実績と予想
- 2024年9月期:1.50円
- 2025年9月期:3.00円(前期比100%増配)
- 2026年9月期(予想):5.00円(同66.7%増配)
2024年9月期には1.5円だった配当金も2026年9月期には1株当たり5円にまで引き上げる予定です。
また、2024年9月期は配当性向が17.8%でしたが、2026年9月期に35.5%へ上昇させる見込みとなっており、株主への還元を強化していく姿勢です。
成長投資とのバランスを取りながら、株主還元も強化しているワン!
この積極的な株主還元方針は、自己資本比率40.3%という強固な財務基盤に裏付けられています。
また、内部留保金については、投資銀行事業における投融資などに再投資することで、さらなる成長と株主価値の向上を図る方針です。
フィンテック グローバルの事業内容・業績
💡このパートの要約
- フィンテック グローバルは3つの事業セグメントを展開
- 2025年9月期は営業利益32.5%増の大幅増益を達成
- 2026年9月期は売上高182億円と大幅増収を見込む
ここでは、フィンテック グローバルの事業内容や業績について詳しく見ていきます。
事業内容
フィンテック グローバルは、投資銀行事業を中核として、以下の3つの報告セグメントで事業を展開しています。
投資銀行事業
売上高115億9,500万円(構成比80.3%)を占める主力事業です。
事業承継問題を抱える企業やベンチャー企業などへのPE投資を中心に、以下のような多様な金融サービスを提供しています。
主な業務内容
- プライベートエクイティ投資:事業承継案件への投資・支援
- アセット投資:不動産投資運用、投資ファンド運用等
- 航空ビジネス:航空機技術アドバイザリー、航空機売買・リース
- 業務受託:アレンジ、アセットマネジメント、不動産仲介等
- メッツァビレッジ:テナント賃料、駐車場料金、イベント場所使用料等
それぞれの利益構成は以下のようになっています。
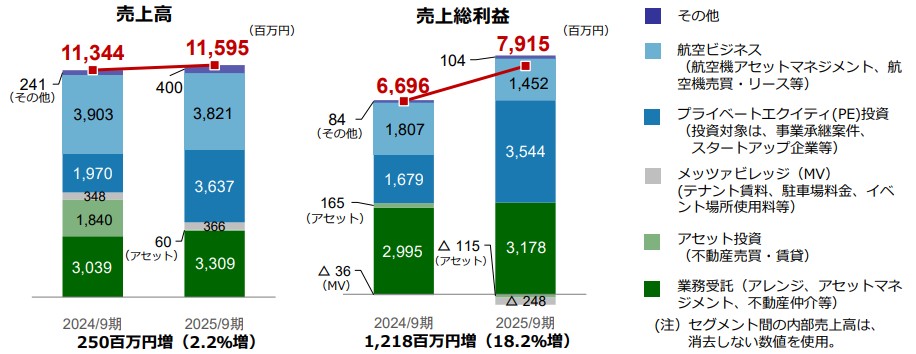
PE投資だけでなく、多様な金融サービスを手がけているんだね!
2025年9月期は、預り資産残高が前期末比5.5%増の1,617億円となり、ストック型収益の基盤が強化されました。
公共コンサルティング事業
地方公共団体等に財務書類作成支援や公共施設マネジメント支援などのソリューションを提供する事業です。
2025年9月期の売上高は5億200万円(前期比11.1%増)となりました。
財務書類作成支援の受託実績(令和7年度=2025年4月~2026年3月)
- 都道府県:9団体
- 政令指定都市・特別区:14団体
大規模自治体で一定のシェアを確保しており、財務書類作成支援とともに同一の自治体に複数メニューを提供する施策を推進しています。
エンタテインメント・サービス事業
メッツァ(メッツァビレッジ及びムーミンバレーパーク)の開発、保有、管理、運営を行っています。
2024年11月には、こども料金を大幅値下げと中高生にもこども料金を適用する料金改定が奏功し、来園者数は前期比4.4%増の68万人となりました。
2025年9月期の売上高は28億59百万円(前期比16.2%増)となり、セグメント損益は黒字転換(29百万円のセグメント利益)を達成しました。
エンタテインメント事業も収益改善が進んでいるね!
業績
フィンテック グローバルの業績は、着実な成長を続けています。
| 決算期 | 2022年9月期 | 2023年9月期 | 2024年9月期 | 2025年9月期 |
|---|---|---|---|---|
| 売上高 | 9,301 | 9,302 | 13,807 | 14,432 |
| 営業利益 | 587 | 1,343 | 2,569 | 3,406 |
| 経常利益 | 540 | 1,277 | 2,461 | 3,242 |
| 当期純利益 | 176 | 1,603 | 1,675 | 2,121 |
| 売上営業利益率 | 6.3% | 14.4% | 18.6% | 23.6% |
※売上高、営業利益、経常利益、当期純利益は百万円単位。
2025年9月期の業績
- 売上高:144億3,200万円(前期比4.5%増)
- 営業利益:34億600万円(同32.5%増)
- 経常利益:32億4,200万円(同31.7%増)
- 親会社株主に帰属する当期純利益:21億2,100万円(同26.6%増)
営業利益率が23.6%と高水準を維持しているワン!
2025年9月期は、複数のプライベートエクイティファンドの投資回収が進んだことや、トラックオペレーティングリースのファンド組成及び商品販売の増加が、売上総利益増加の要因です。
販売費及び一般管理費は、給与水準の引き上げや人員増強による人件費の増加、メッツァにおけるプロモーション強化に伴う広告宣伝費の増加などにより54億6,200万円(前期比14.1%増)となりました。
2026年9月期の業績予想
- 売上高:182億円(前期比26.1%増)
- 営業利益:42億円(同23.3%増)
- 経常利益:40億円(同23.4%増)
- 親会社株主に帰属する当期純利益:27億円(同27.2%増)
2026年9月期は、事業承継案件へのPE投資が好調を維持して業績を牽引する見込みです。
また、航空機リース及びトラックオペレーティングリースの成長が予想されることから、各段階利益は増益を見込んでいます。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
フィンテック グローバルの強みから見た将来性
💡このパートの要約
- 事業承継市場での高い専門性と実績
- 多様な収益源によるリスク分散
- 自己資本比率40.3%の強固な財務基盤
フィンテック グローバルの持続的な成長を支える強みは、以下の3つです。
事業承継市場での高い専門性と競争優位性
フィンテック グローバルの最大の強みは、事業承継市場における高い専門性と実績です。
日本では、中小企業経営者の高齢化が進み、事業承継問題が深刻化しています。
帝国データバンクの調査によれば、後継者不在率は依然として高水準にあり、この市場は今後も拡大が見込まれます。
同社は、難易度の高い事業承継案件において競争優位性を発揮しており、金融機関等からの紹介案件も増加しています。
事業承継ビジネスの優位性
- 複雑な事業承継案件への対応力
- 投資から回収までのノウハウ蓄積
- 金融機関等との強固なネットワーク
- 高い投資回収率と利益率
事業承継市場は今後も拡大が見込まれる成長分野だね!
2025年9月期には、第3四半期に組成した大型案件の投資回収も予定されており、これが2026年9月期の業績に寄与する見込みです。
多様化する収益源とストック型ビジネスの拡大
フィンテック グローバルは、PE投資だけでなく、多様な収益源を確保しています。
特に注目すべきは、ストック型収益の拡大です。
多様化する収益源
- アセットマネジメント:預り資産残高1,617億円(前期末比5.5%増)
- 航空機リース:セールアンドリースバックの新規実行
- トラックオペレーティングリース:出資金販売額5,010百万円(前期比179.9%増)
- 太陽光発電事業:2026年6月から順次商業運転開始予定
アセットマネジメント事業では、不動産の新規受託の増加や、ホテルなどの宿泊施設や物流施設に関する新規案件の運用開始が寄与し、安定したストック収益を確保しています。
収益源の多様化でリスク分散ができているね!
トラックオペレーティングリースは、運送会社等において増車や財務改善のための中古商用大型車両等のリースバック需要が拡大しており、ファンドの投資対象となる車両の確保が順調に進捗しています。
ビジネスパートナーとの契約数も順調に増加しており、今後の成長が期待されます。
強固な財務基盤と成長投資の両立
フィンテック グローバルは、自己資本比率40.3%という強固な財務基盤を有しています。
総資産は269億94百万円(前期末比30.6%増)、純資産は120億42百万円(同12.0%増)と順調に拡大しています。
財務状況の特徴
- 自己資本比率:40.3%
- 現金及び預金:66億3,278万円
- ROE:20.8%(高い資本効率)
- 配当性向:27.5%(2025年9月期)
この強固な財務基盤により、同社は成長投資と株主還元を両立できる体制を整えています。
2025年9月期には、航空資産の取得や太陽光発電所開発プロジェクトの譲受など、積極的な成長投資を実行する一方で、自己株式取得5億2,800万円と配当金の支払い2億7,300万円を実施しています。
財務の健全性を保ちながら、成長と還元のバランスが取れているワン!
内部留保金については、投資銀行事業における投融資などに再投資することで、さらなる株主価値の向上を図る方針です。
【まとめ】フィンテック グローバルの株価は今後どうなる?
最後に、フィンテック グローバルの将来性についてまとめます。
かぶリッジの結論
- 事業承継PE投資が好調で営業利益32.5%増の大幅増益を達成
- 2026年9月期は5円への増配を予定
- 太陽光発電事業など新規事業が本格化
総合的に見て、フィンテック グローバルは事業承継市場という成長分野で強みを発揮し、多様な収益源を確保している魅力的な投資対象と言えます。
プラス要因と注意すべきリスク要因に分けて見てみましょう。
【プラス要因】
- 事業承継市場での高い専門性と競争優位性
- 営業利益率23.6%の高収益体質
- 預り資産残高1,617億円のストック型収益基盤
- 太陽光発電事業など新規事業の本格化
- 自己資本比率40.3%の強固な財務基盤
【注意すべきリスク要因】
- PE投資回収のタイミングによる業績変動リスク
- エンタテインメント事業の季節変動が大きい
- 新規事業の投資負担が先行する可能性
フィンテック グローバルの株価見通しとしては、中長期的な成長が期待できると考えられます。
2026年9月期は売上高182億円、営業利益42億円と大幅増収増益の予想だね!
2026年9月期の配当予想は5円(配当性向35.5%)となっており、2025年9月期の3円から大幅増配が見込まれます。これは、事業承継PE投資の好調な業績に裏付けられたものです。
💡 投資判断のポイント
- 成長投資家向け:事業承継市場の拡大と多様な収益源の成長を評価する投資家に適している
- 配当狙いの投資家:配当性向の上昇は魅力的だが、PE投資回収のタイミングによる業績変動に注意
- 長期保有に適した銘柄:事業承継市場という成長分野での競争優位性を活かした中長期的な成長が期待できる
投資を検討する際は、四半期ごとの業績動向を確認することが重要だワン!
今後も、事業承継案件の進捗、トラックオペレーティングリースの拡大、太陽光発電事業の商業運転開始など、注目すべきポイントが多数あります。
これらの進展を注視しながら、同社のさらなる成長に期待しましょう。
投資判断は自己責任で行ってください。本記事は情報提供を目的としたものであり、投資を推奨するものではありません。投資判断は、ご自身の責任において行ってください。