JT株は買ってはいけないの?
高配当株だけど将来性はある?
このようなお悩みを解決します。
かぶリッジの結論
以下の理由から、JT株への投資には注意が必要です。
- 決算は好調だが、利益の約4分の1を稼ぐロシア事業が暫定管理下に置かれるなど、長期的に見ると配当減少や株価下落のリスクが高い
- 国内のたばこ市場の縮小により、海外たばこ事業に頼るビジネスモデルはリスクが高い
- 加熱式たばこ市場に進出するものの、出遅れ感あり
日本たばこ産業(JT)は、たばこ事業を展開する特殊会社です。
JT株は人気の高配当株のひとつで、これから購入を検討している方も多いでしょう。
とはいえ、実際に高配当を得られるのか、たばこ事業に頼るJTに将来性はあるのか、不安に感じる方もいるはずです。
そこで今回は、JT株を買ってはいけないと言われる理由やJTの将来性について分かりやすく解説します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
JT株はなぜ買ってはいけない?理由3つを解説
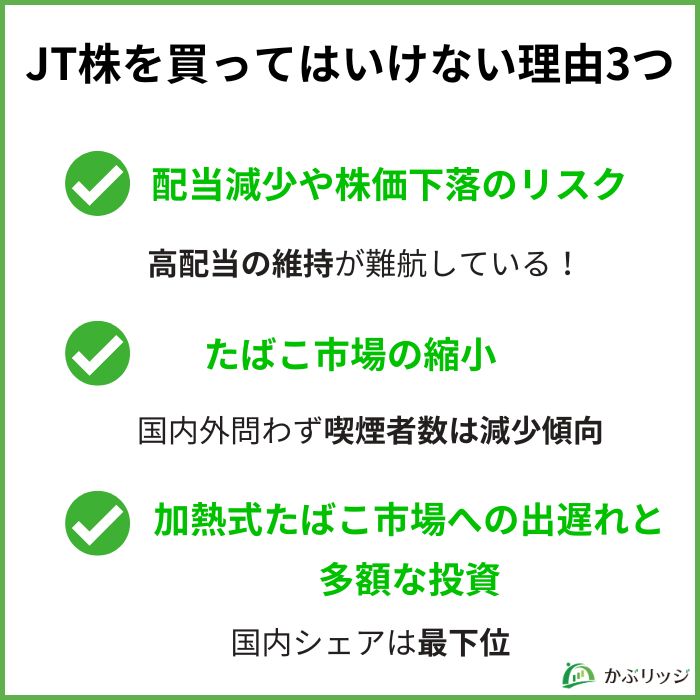
JT株を買ってはいけないと言われる理由は、1つではありません。
大きく以下の3つに分けて、考察していきましょう。
①配当減少や株価下落のリスク
JTは配当性向75%を目安(±5%程度)にする株主還元方針を掲げており、利益を積極的に株主に還元する姿勢が見て取れます。
実際に、同社の1株当たりの配当金と配当性向の推移を見てみましょう。
| 年度 | 1株当たりの年間配当金 | 連結配当性向 |
|---|---|---|
| 2026年度 | 272円(予想) | 75.2%(予想) |
| 2025年度 | 234円 | 85.0%※2 |
| 2024年度 | 194円 | 74.3%※1 |
| 2023年度 | 194円 | 71.4% |
| 2022年度 | 188円 | 75.4% |
| 2021年度 | 140円 | 73.4% |
| 2020年度 | 154円 | 88.1% |
※1 2024年度は、カナダ訴訟損失引当金3,756億円を一括して計上しており、当該影響を含めた連結配当性向は192.2%となる。
※2 2025年度は、カナダにおける訴訟の和解や、スーダン子会社ののれん等の影響を除く当期利益(4,886億円)を基に算定しています。
なお、2025年度 第3四半期より、医薬事業を非継続事業に分類しています。
JTは2026年7月30日、2026年12月期の年間配当予想を272円に増配(前期は234円)することを発表しました。
ただし、この272円はロシア事業の暫定管理(2026年11月)より前に公表された予想で、11月10日時点で修正は発表されていません。
中間配当136円は支払い済みのため、今後は期末配当(136円予想)が予定通り支払われるかが焦点です。
一般的に、配当性向が50%を超えると「高い」と評価されることが多いですが、JTの配当性向は平均すると約78%と、高水準を維持しています。
配当性向は当期純利益のうち、どれだけ配当金の支払いに回しているかの指標のため、この高い配当性向を維持するためには安定した利益計上が求められます。
特に問題はなさそうだけど…?
高配当には良い面だけでなく、以下のようなリスクもあります。
- 利益が減った際に無理に配当を続けようとすると、将来の成長に必要な研究開発費や設備投資が不足する
- 業績悪化により、配当減少や廃止をせざるを得なくなる可能性が高まり、株価が大きく下がるリスク
2024年、JTは税務リスクを避けるため、海外子会社から受け取った約1,200億円の配当を返還し、一時的に単体の利益が減少。
税金リスクを回避するために、海外子会社から受け取った配当を返還することにしたんだ。
その結果、2023年12月末と2024年6月末の合計配当額が上限を超えてしまう可能性があると指摘されました。
最終的には、株主資本のうち「資本準備金」(配当可能額に含まれない金額)を「その他資本剰余金」(配当可能な金額)に振り替えたことで、予定通りの配当が実施されています。
この時は大丈夫だったけど、少し心配になるニュースだったね…。
これは配当計画に影響を及ぼす可能性がある事例です。
高すぎる配当は、一時的には魅力的でも、長期的には不安定な要因になることもあるワン!
②たばこ市場の縮小
近年、国内では喫煙者が減少する一方、たばこ税の引き上げが続いています。
以下は、国内喫煙者数の推移です。
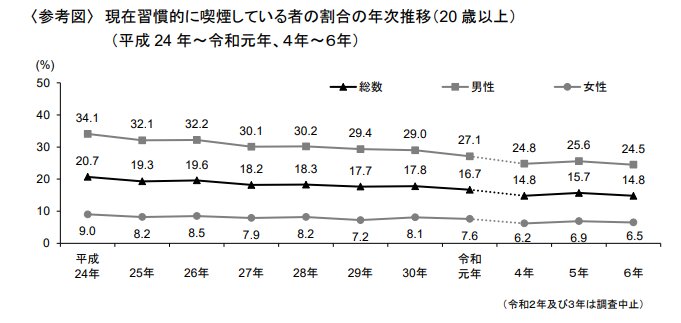
調査によると、国内の習慣的に喫煙する人の数は減少傾向にあります。
そして喫煙者数の減少に伴い、国内の紙巻たばこの販売数も減っています。
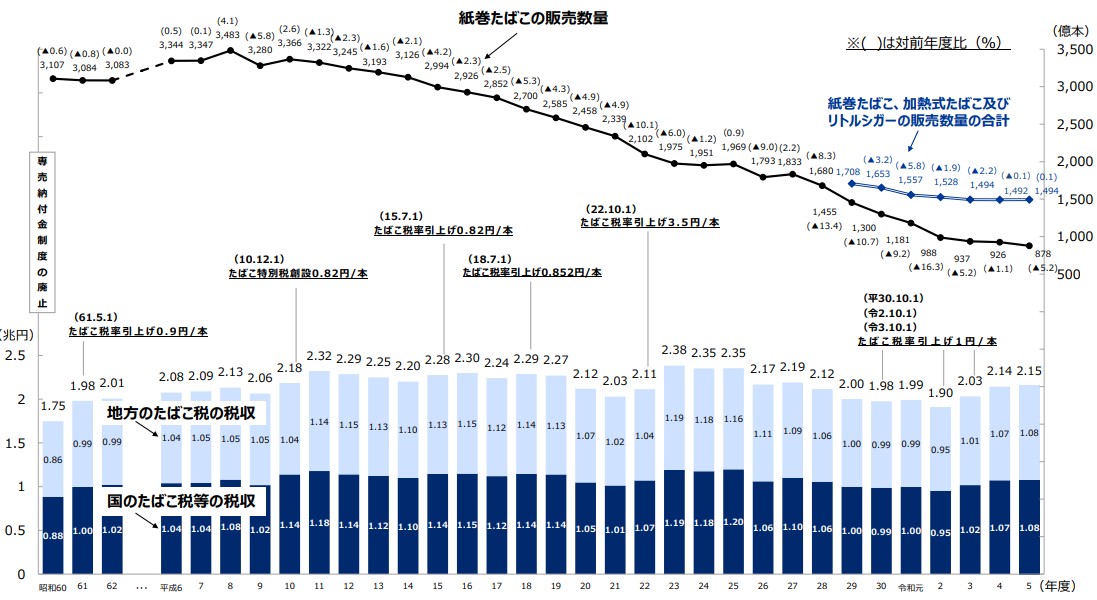
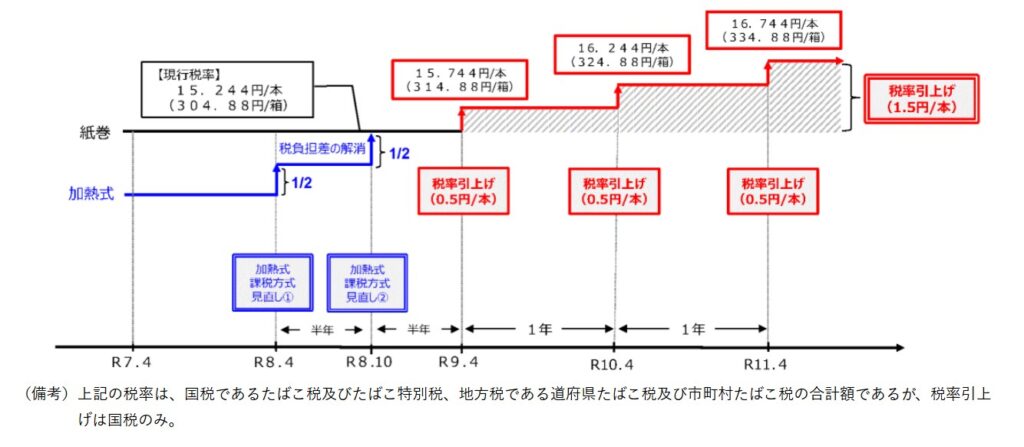
さらに、国内の紙巻たばこの税率は徐々に高くなっています。
加熱式たばこについては2026年4月・10月の2段階で課税方式が見直され、重量のみで紙巻たばこの本数に換算する新方式へと移行しました。
これに伴い、JTのプルーム用スティック「メビウス」は2026年10月1日から550円→590円へ、「エボ」は580円→620円へと値上げされています。
その後も2027年から2029年にかけて、毎年4月に紙巻・加熱式ともたばこ税が1本あたり0.5円ずつ引き上げられる予定です。
増税による値上げは、たばこ需要のさらなる縮小につながる可能性があるね…。
海外のたばこ市場はどう変化しているのかな?
海外でも喫煙者数・喫煙率は減少傾向にあります。

また、海外の規制もますます厳しくなっています(下記は一例)。
- JTの主要市場ロシアでは、たばこおよびニコチン製品の生産・流通・輸入に対する包括的な規制が導入
- EUでは、「たばこ製品指令」に基づき加熱式たばこを含む製品に規制が適用
- 英国では、法律で特定の年齢層へのたばこの販売が禁止に
JTはロシアで新規投資やマーケティング活動を止めながら事業を続けてきたけど、2026年11月にロシア企業の暫定管理下に置かれたよ…
③加熱式たばこ市場での出遅れ感と多額の投資
JTは2025年5月に新型加熱式たばこ「プルーム・オーラ」を発売し、国内シェアトップを誇るフィリップ・モリス・インターナショナル(PMI)の「アイコス」に対抗していく方針です。
しかし、加熱式たばこ市場への参入が遅れた影響で、JTの国内シェアは2025年末時点で16.5%(JT調べ、2位)にとどまり、出遅れ感は否めません。
以下は、2025年5月時点での日本国内の加熱式たばこ市場のシェア上位3ブランドです。
| 加熱式たばこブランドTOP3 | シェア |
|---|---|
| アイコス(PMI) | 69.8% |
| グローハイパー(BAT) | 16.3% |
| プルームX(JT) | 13.9% |
JTは高機能・軽量設計と低価格を武器に巻き返しを狙いますが、首位PMIのアイコスとは依然として大きな差があります。
初期の規格競争で敗れたことで主流のスティック型導入が遅れ、開発・販売体制の構築にも時間を要しました。
現在は2026~2028年の3年間で、8,000億円規模の投資を行う計画です。
JTは「加熱式たばこ」を最優先投資対象として、シェアの拡大を追求しているよ!
JTの株価推移を時系列で解説
💡このパートの要約
- 2026年10月に上場来高値を更新
- 背景には、2026年12月期に最高益を見込むという好材料
- 医薬事業からの撤退を発表し、たばこ事業への経営資源の集中が投資家に好感
- 一方、11月にロシア事業の暫定管理を受けて2日連続ストップ安
JTの株価推移と株価変動の背景が知りたい!
JT株が急落した理由は?
2026年11月5日、ロシアのプーチン大統領は、JTの海外子会社JTインターナショナル(JTI)のロシア事業を、ロシア企業の暫定管理下に置く大統領令に署名しました。
当初の対象は、JTIがロシア国内に持つ製造会社4社で、管理はロシア企業「インダストリアル・アセッツ」に移されました。
さらに翌6日付の大統領令で、残る現地法人3社も対象に加わり、JTグループのロシア現地法人7社すべてが暫定管理下に置かれました(JTが11月9日に公表)。
暫定管理(JTの発表では「一時管理」)とは、ロシア政府が外国企業の資産を、ロシア企業に一時的に管理させる仕組みのことです。
会社は所有権を持ち続けますが、事実上、経営権を失います。
ロシアは、JTにとってどれくらい大事な市場なのかな?
ロシアは、JTの利益を支えてきた重要な市場です。
- 2026年12月期の通期見込みで、売上収益の約10%、調整後営業利益の約25%をロシア市場が占める(2026年11月9日のJTの発表より)
- ロシア事業に関わる連結上の資産は約1兆5,000億円(うち現預金約3,600億円)、負債は約2,000億円(2026年9月末時点)
- JTIは2007年にロシアのたばこ市場で首位に
- ロシア国内に4カ所の生産拠点があり、従業員は約4,000人
調整後営業利益とは、一時的な費用などを除いた、JTが重視している利益の指標です。
利益の約4分の1を稼ぐ事業の経営権を事実上失うことが、株価急落の背景にあると考えられます。
また、ロシア事業の資産は約1兆5,000億円と大きく、今後の状況次第では減損損失などの一時的な損失が出る可能性もあります。
高配当が目当てでNISAで持っている人には、心配なニュースだね…
JTは当初、「従業員をはじめとするステークホルダーを最優先に、状況および今後取り得る選択肢について精査している」とコメントしました。
11月9日には、ロシアの現地法人は現時点で事業を継続しているとしたうえで、業績への影響を精査し、開示すべき事項があれば速やかに公表するとしています。
ロシアでは2026年9月以降、ネスレなど欧州企業の資産も相次いで暫定管理下に置かれました。日本企業が対象となるのは初めてとみられ、日本政府はロシア側に抗議し、措置の撤回を求めています。
今後は、次の点に注目しましょう。
- ロシア事業を決算でどう扱うか(連結から外すか、減損損失を計上するか)
- 2026年12月期の業績予想や期末配当(136円予想)を見直すかどうか
- 次回決算(2027年2月10日予定)で示される、来期の業績・配当の見通し
- ロシア事業の売却・分離などを判断するかどうか
業績や配当への影響の大きさは、会社の今後の発表で確かめることが大事だワン!
株価推移
こちらは、2004年からのJTの株価推移です。
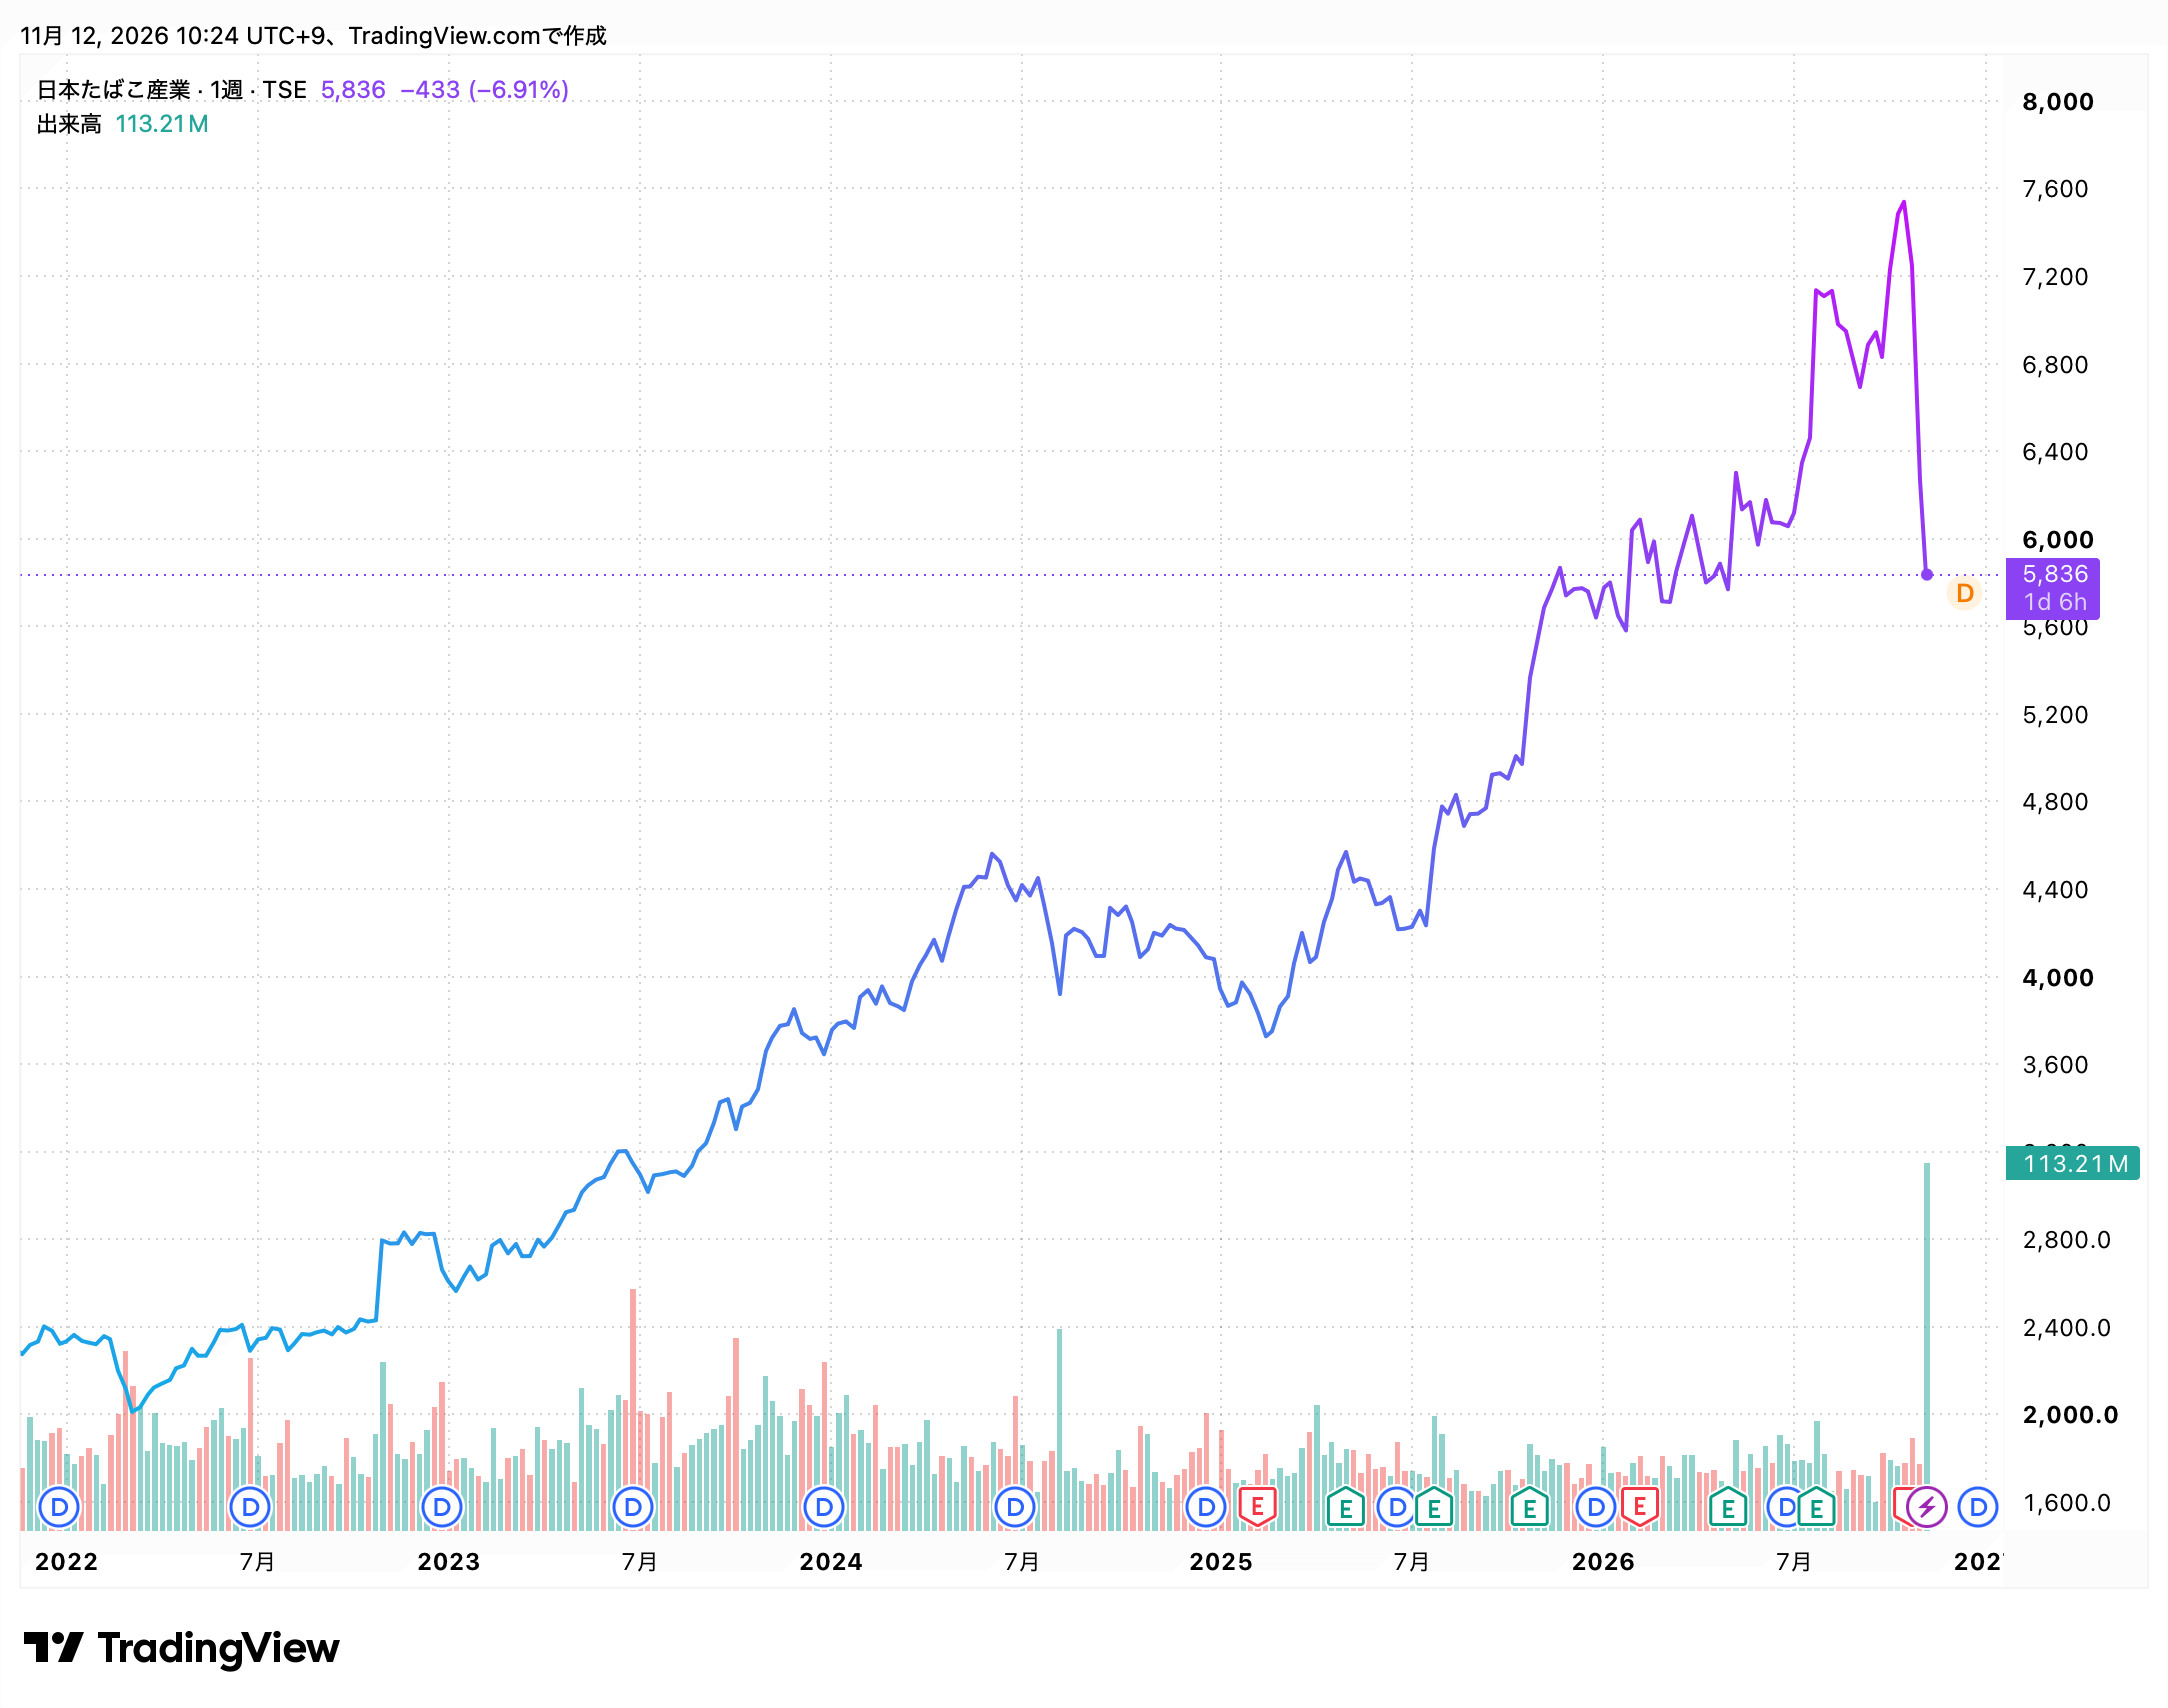
2026年10月には上場来高値を更新したんだね!
2016年から始まった株価の下落は2021年には落ち着き、そこからは順調な上昇を続けています。
11月5日には終値で7,769円まで上昇しましたが、ロシア事業の暫定管理を受けて6日・9日と2営業日連続のストップ安となりました。
なお、2026年に入ってから、大手証券会社はJT株の目標株価を相次いで引き上げていました。
しかし、暫定管理を受けて、みずほ証券がロシア事業ののれん等の減損や連結除外のリスクを理由に目標株価を引き下げるなど、評価の見直しが進んでいます。
NISAで注目されたこともあり、人気がある銘柄だよね!
JT株の主なニュース
ここからはJTの主なニュースを時系列にまとめます。
| 年月 | ニュース・トピック | 株価への影響 |
|---|---|---|
| 2026年11月 | ・ロシア大統領が、JTIのロシア製造会社4社をロシア企業の暫定管理下に置く大統領令に署名 ・翌6日付の大統領令で残る3社も対象となり、ロシア現地法人7社すべてが暫定管理下に ・6日・9日と2営業日連続でストップ安 | 急落 |
| 2026年10月 | ・10月15日に上場来高値を更新 ・第3四半期決算で通期業績予想を上方修正(年間配当予想272円は据え置き) ・加熱式たばこの課税方式見直し(第2弾)に伴い、プルーム用スティックを値上げ | 上昇 |
| 2026年07月 | ・第2四半期決算で通期業績予想を上方修正 ・2026年12月期の年間配当予想を242円から272円に増額 | 上昇 |
| 2026年04月 | ・加熱式たばこの課税方式見直し(第1弾)に伴い、プルーム用スティックを値上げ | ー |
| 2026年02月 | ・2026年12月期の通期業績予想を公表、過去最高益を見込む。 ・同時に2026年12月期の配当を8円増配し、年間配当を242円にすることを発表。 | 上昇 |
| 2025年10月 | ・2025年12月期の年間配当を従来予想から26円増やし、234円にすると発表。 ・主力のたばこ事業の業績拡大に伴い、2025年12月期の連結業績予想(国際会計基準)を上方修正 | 上昇 |
| 2025年05月 | ・2025年1Qの好決算 ・医薬事業から撤退 ⇒たばこ事業への経営資源の集中が市場から好感 | 上昇 |
| 2024年08月 | ・米シェア4位のベクター・グループを買収 | 上昇 |
| 2024年03月 | ・海外子会社から受け取った配当約1,200億円を返還 ⇒配当計画に支障が出る懸念 | 下落 |
| 2023年~2024年 | ・円安進行により海外たばこ事業の利益増加 ・新NISAの開始以降、高配当銘柄として個人投資家に人気 | 上昇 |
| 2020年07月 | ・新型コロナウイルスの影響や業績悪化により、株価が2016年以降の最安値を記録 | 下落 |
| 2018年~2020年 | ・減配リスクや国内たばこ市場縮小、ESG投資の流行で機関投資家の売りが増加 | 下落 |
| 2016年 | ・業績好調や高配当利回りが評価され、株価が上場来高値の4,850円を記録 | 上昇 |
| 2015年09月 | ・「ナチュラル・アメリカン・スピリット」の米国外事業を約6,000億円で買収すると発表。買収額の割高さが指摘され、株価は終値で6.7%下落 | 下落 |
| 2013年03月 | ・政府保有株の売出し(約7,470億円)により、需給悪化が懸念され下落 | 下落 |
人気銘柄だからこそ、一つ一つのトピックが株価に影響を与えやすくなっているんだワン!
JTはなぜ高配当?配当や株主還元を分析
高配当株として知られるJT株。
実際に配当の方針として「配当性向75%」を目安としており、株主還元に力を入れています。
では、JTはいったいなぜ高配当なのでしょうか。
株価推移や配当推移のデータとともに見ていきます。
JT株は「豊富なキャッシュ」が高配当の秘訣!
JT株が高配当である理由として、安定かつ高い収益性によるキャッシュの多さが挙げられます。
このように「安定かつ高い収益性」を実現できている要因としては、以下の2つが考えられます。
- 海外での値上げ効果とシェア拡大
- 国内の愛煙家による安定したたばこ需要
そして安定かつ高い収益性の結果として、高い自己資本比率を実現できています。
以下の表をご覧ください。
| 決算期 | 親会社所有者帰属持分比率 |
|---|---|
| 2025年12月期 | 48.5% |
| 2024年12月期 | 45.0% |
| 2023年12月期 | 52.6% |
| 2022年12月期 | 54.1% |
| 2021年12月期 | 48.7% |
厳密には異なるけど、親会社所有者帰属持分比率は自己資本比率に近い指標だよ!
表の通り、親会社所有者帰属持分比率は50%前後で推移しており、2025年12月期は48.5%となっています。
一般的には、自己資本比率は30%以上で安定企業、50%以上で優良企業とされます。
JTは財務基盤が健全であることが分かるね!
また、JTは自己資本利益率(ROE)も高水準です。
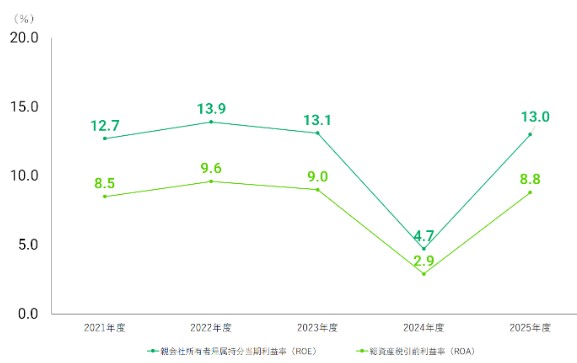
上のグラフの通り、2023年度までのROEは12~13%台で推移しています。
また、2024年度のROEは4.7%、ROAは3.0%と低い水準となっていますが、これはカナダにおける訴訟の和解に伴う訴訟損失引当金の影響が主な要因です。
2025年12月期はROE13.0%、ROA8.8%まで回復しており、収益性自体は高いと言えます。
一般的にROEは8~10%が目安で、10%を超えると投資価値がある優良企業だと言われます。
ROEは、企業がどれくらい効率よくお金を稼いでいるかを示す指標だワン!
つまり、豊富な自己資本をもとに効率的に経営することで、さらなる自己資本を生み出しているのです。
このように国内外のたばこ需要を背景に「安定かつ高い収益性」を実現し、潤沢なキャッシュを確保することで、高配当を実現できていると言えるでしょう。
配当推移
JTグループの2026年度の1株当たり配当金予想は272円となりました(ロシア事業の暫定管理より前に公表した予想)。
1株当たり配当金の推移を見てみましょう。
| 年度 | 中間 | 期末 | 年間 | 連結配当性向 |
|---|---|---|---|---|
| 2026年度 | 136円 | 136円(予想) | 272円(予想) | 75.2%(予想) |
| 2025年度 | 104円 | 130円 | 234円 | 85.0% (※3) |
| 2024年度 | 97円 | 97円 | 194円 | 74.3% (※1) |
| 2023年度 | 94円 | 100円 | 194円 | 71.4% |
| 2022年度 | 75円 | 113円 | 188円 | 75.4% |
| 2021年度 | 65円 | 75円 | 140円 | 73.4% |
| 2020年度 | 77円 | 77円 | 154円 | 88.1% |
| 2019年度 | 77円 | 77円 | 154円 | 78.6% |
| 2018年度 | 75円 | 75円 | 150円 | 69.7% |
| 2017年度 | 70円 | 70円 | 140円 | 63.9% |
| 2016年度 | 64円 | 66円 | 130円 | 55.2% |
| 2015年度 | 54円 | 64円 | 118円 | 53.2% (※2) |
| 2014年度 | 50円 | 50円 | 100円 | 50.1% |
| 2013年度 | 46円 | 50円 | 96円 | 40.8% |
| 2012年度 | 30円 | 38円 | 68円 | 37.6% |
※2) 2015年度は飲料水事業を非継続事業に分類。非継続事業を含めた連結配当性向は43.6%
※3) 2025年度は、カナダにおける訴訟の和解や、スーダン子会社ののれん等の影響を除く当期利益(4,886億円)を基に算定しています。
なお、2025年度 第3四半期より、医薬事業を非継続事業に分類しています。
同社HPより作成
2025年度は利益の80%以上も配当に回したんだね!
配当額は長期的に増加傾向にあります。
引当金の影響を含む2024年度(192.2%)を除くと、配当性向が最も高かったのは2020年度の88.1%です。
株主還元
2023年の株主優待商品の発送をもって、JTの株主優待制度は廃止されました。
以前は自社グループの食品セットを株主優待にしていましたが、現在は配当を中心とした株主還元へと変更しています。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
JTの事業内容・業績
JT株の約3分の1は日本政府(財務大臣)が保有しているため、JTは完全には民営化されていません。
同社が新しい事業を始める場合、財務大臣の認可が必要となります。
筆頭株主が財務大臣だなんて、知らなかったよ!
事業内容
JTは以下の2つの事業を展開しています。
2025年5月7日、同社はグループ会社である鳥居薬品を塩野義製薬に売却し、医薬事業から撤退することを発表しました。
たばこ事業
JTは「グローバルたばこカンパニー」として130以上の国と地域で事業を展開しています。
以下のブランドは、世界的な地位を誇る同社のたばこブランドです。
- ウィンストン
- キャメル
- メビウス
- LD
近年は、健康リスクを低減させる可能性のある「リスク低減製品(RRP)」にも注力しています。
RRPには、「Ploom」などの加熱式たばこや電子たばこが含まれるよ!
加工食品事業
加工食品事業は、冷食・常温事業と調味料事業の2つに分かれます。
冷食・常温事業では冷凍うどんやパックご飯等を販売しており、中核企業はテーブルマーク(株)です。
調味料事業では富士食品工業(株)を中心に、海外4拠点も含めて様々な調味料を販売しています。
業績
2023年12月期~2026年12月期の第1四半期と、2026年12月期第2四半期(4~6月)の業績を見てみましょう。
なお、2025年12月期第1四半期までは医薬事業を含んでいます。
| たばこ事業 | 加工食品事業 | 医薬事業 | 売上収益(前年比) | 営業利益(前年比) | |
|---|---|---|---|---|---|
| 2026年12月期2Q (4~6月) | 1,020,039 | 41,402 | ー | 1,062,107 (23.5%) | 329,420 (31.0%) |
| 2026年12月期1Q | 885,554 | 37,835 | ー | 923,963 (15.2%) | 315,520 (26.8%) |
| 2025年12月期1Q | 764,807 | 36,476 | 25,388 | 826,981 (11.7%) | 248,758 (15.3%) |
| 2024年12月期1Q | 681,045 | 35,695 | 23,341 | 740,333 (11.3%) | 215,818 (4.6%) |
| 2023年12月期1Q | 604,392 | 35,586 | 21,294 | 665,278 (14.4%) | 206,404 (15.7%) |
( )内は前年同期比
各決算短信より数値引用
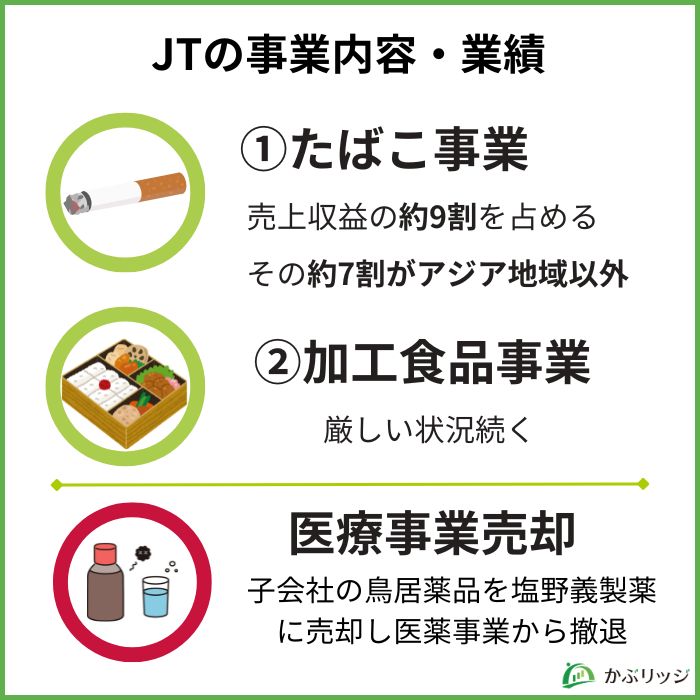
上記の表から、たばこ事業が売上収益の9割超を占めていることが分かります。
たばこ事業の売上収益は順調に伸びており、業績全体をけん引しています。
たばこの地域別売上はどうなっているのかな?
同社のたばこ製品の地域別売上収益は以下の通りです。
| Asia | 比率 | Western Europe | 比率 | EMA | 比率 | 合計 | |
|---|---|---|---|---|---|---|---|
| 2025年12月期 | 8,642 | 27.1% | 7,355 | 23.1% | 15,846 | 49.8% | 31,844 |
| 2024年12月期 | 8,023 | 28.9% | 6,889 | 24.8% | 12,873 | 46.3% | 27,786 |
| 2023年12月期 | 7,969 | 32.2% | 6,032 | 24.3% | 10,784 | 43.5% | 24,786 |
| 2022年12月期 | 8,048 | 34.8% | 5,388 | 23.3% | 9,715 | 42.0% | 23,152 |
各決算短信より作成。
Asia:日本を含むアジア全域。Western Europe:西欧地域。EMA:東欧、中近東、アフリカ、トルコ、南北アメリカ大陸及びすべての免税市場
アジア地域での売上収益の割合が徐々に低下しているね…
今後はさらにアジア地域以外のたばこ売上収益に頼るビジネス構造となっていく可能性があります。
実際に2024年8月21日には、米国4位のたばこ会社「ベクター・グループ(VGR)」を約3,780億円で買収することを発表し、同年10月7日付でVGR社を完全子会社としました。
これにより、米国市場でのシェアは2.3%から8.2%に拡大しています。
アジア地域以外の海外進出にも積極的だね!
2026年12月期第3四半期決算まとめ
JTは2026年10月29日に、2026年12月期第3四半期決算を発表しました。
第3四半期累計(1~9月)の主な業績を以下にまとめます。
- 売上収益:2兆9,913億円(前年同期比+13.6%)
- 営業利益:9,477億円(同+24.2%)
売上収益・営業利益ともに、前年同期から大きく伸びました。
主な要因は、海外市場での紙巻たばこの価格改定効果やシェア拡大、加熱式たばこ「Ploom」の販売の伸びです。
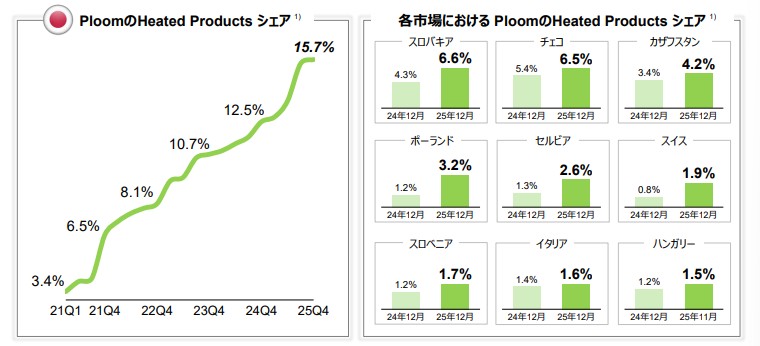
同社決算説明資料より
好調な業績を受けて、2026年12月期通期の業績予想は以下の通り上方修正されました。
- 売上収益:3兆9,030億円(前期比+12.6%)
- 営業利益:1兆410億円(同+20.1%)
- 当期純利益:6,620億円(同+29.8%)
2期連続で最高益を更新する見込みで、年間配当予想は272円に据え置かれています。
好業績によって、株主還元も拡大したよ!
JTの株価や配当は今後どうなる?将来性・見通しを分析
JTの今後はどうなっていくのかな?
以下の3点について詳しく考察していきましょう。
①減配リスクが大きい
JT株の減配リスクは大きいと考えられます。
海外子会社への1,200億円配当返還がきっかけとなり、JTの分配可能額(配当の上限額)が減少する可能性もありました。
海外での事業展開に成功しているからこそ、海外子会社に配慮した財務管理はJTにとって非常に重要です。
2024年は危機を乗り越えたものの、今後も高配当を維持していけるかどうかには懸念が残ります。
さらに2026年11月には、調整後営業利益の約25%を占めるロシア事業が暫定管理下に置かれました。ロシアからの利益が得られなくなれば配当の原資が減るため、来期以降の配当には一段と注意が必要です。
利益そのものが減ると、配当性向75%の方針を守っても、配当額は減ってしまうかもしれないね…
②さらに為替の影響を受けやすくなる可能性が高い
JTの売上収益の9割超をたばこ事業が占めており、その中でも海外(アジア地域以外)での収益が約7割を占めるため、為替の影響を受けやすい構造です。
円安の恩恵を受けやすい銘柄だから、円高時の業績下落リスクもあるね…。
売上収益構造の推移から、今後も海外でのたばこの売上収益の割合が増え続けると予想されます。
海外の割合が増えるにつれ、JTが為替の変動で受ける影響も大きくなるワン!
③NISAでの人気は高配当の維持が鍵
ここまでたばこ市場の縮小や加熱式たばこ市場での出遅れなどマイナス要因を挙げてきました。
とはいえ、JT株はNISAで非常に人気の高い株であるのは事実です。
新NISAでの個人投資家による購入量ランキングでは、上位の常連だワン!
やはり高配当が人気の理由だろうから、JTは何としても高配当を維持したいだろうな…。
JT株は高配当株として人気のため、配当次第で株価が上がる可能性も、下がる可能性もあります。
今後の事業展開や業績、たばこ市場の動向にも注目していきましょう。
アナリストの見解は?
JTの将来性について当社所属のアナリスト森本氏にインタビューしました。
※このインタビューは、2026年11月5日のロシア事業に関する大統領令より前に行ったものです。
 森本
JTの株価は、今後上がることは予想できますが、長期的な目線では買いづらいですね。
JT(日本たばこ産業)は海外展開も進めていますが、たばこ需要の世界的な減少は避けられず、長期的な成長には限界があると言えます。
他事業への展開を行っているものの、業績への影響は限定的で、最終的にはたばこ事業の動向が業績全体を左右しています。
 かぶリッジ編集部
JT株の特徴はなんですか?
森本株式の特徴としては「ディフェンシブ銘柄」として知られ、景気に左右されにくい安定感があります。
景気の変動に影響を受けにくい、業績が安定している銘柄。
具体的には、食品や医薬品、公共事業(電力・ガスなど)といった、生活必需品や社会インフラ関連などが挙げられる。
ただし、足元ではPERやPBRなどのバリュエーション指標が中途半端に高く、株価はすでに一定の評価を受けた水準に達しており、投資妙味には欠ける印象です。
JT株のPER・PBRを見る
| PER | PBR |
|---|---|
| 19.29倍 | 2.83倍 |
株価は今後も緩やかに上昇する可能性はあるものの、成長株のような大幅な上昇は期待しにくいです。
特に市場全体がハイテクや半導体といった成長分野に注目している局面では、見向きもされにくくなります。
一方で、市場がディフェンシブな銘柄に資金を向ける局面では注目度が高まることもあります。
かぶリッジ編集部注目するべき株価のポイントはありますか?
森本現在の株価は多くの証券会社の目標株価にすでに近づいており、レーティングとしては「中立」が多い状況です。
今後の株価動向は、個別要因よりも市場全体のリスク選好度に左右されやすいと言えます。
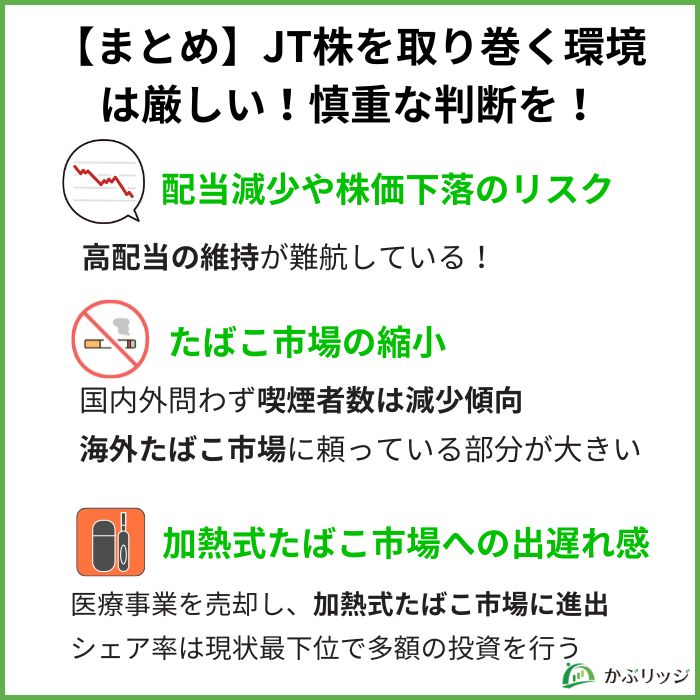
【まとめ】JT株を取り巻く環境は厳しい!慎重な判断を!
JT株を買ってはいけないと言われる理由について、よくわかったよ!
最後にこの記事の重要なポイントをまとめます。
結論として、JT株への投資には注意が必要です。
かぶリッジの結論
- 決算は好調だが、利益の約4分の1を稼ぐロシア事業が暫定管理下に置かれるなど、長期的に見ると配当減少や株価下落のリスクが高い
- 国内のたばこ市場の縮小により、海外たばこ事業に頼るビジネスモデルはリスクが高い
- 加熱式たばこ市場に進出するものの、出遅れ感あり
JT株をこれから購入しようと思っている方は、配当減少のリスクについて十分に考慮する必要があるでしょう。
たばこ市場全体の縮小に加え、ロシア事業の暫定管理など、JTを取り巻く事業環境は不透明感を増しています。
ロシア事業が業績や配当に与える影響はJTが精査している段階のため、今後の会社発表を必ず確認しましょう。
また、事業の将来性に不安がある方は、加熱式たばこ市場でのシェア拡大の動向に注目しましょう。
まずは高配当株についての記事を読み、様々な銘柄を比較してみてはいかがでしょうか。
\最短即日で口座開設/
手数料0円で日本株投資が可能!
各種口座開設キャンペーンも実施中です。