・パワーエックスの株価は今後どうなる?
・パワーエックスの株価はなぜ上がった?
・株価下落のリスクは?
このようなお悩みを解決します。
【かぶリッジの結論】パワーエックスの今後の株価は・・・
- 東証グロース市場からプライム市場への移行準備
- 新工場開設による生産体制の拡大
- ベトナム向け初受注など海外展開の進展
パワーエックス(485A)は、大型蓄電池を国内生産し、再エネ普及やAIデータセンター向けの電力インフラを手掛けるエネルギー・スタートアップです。
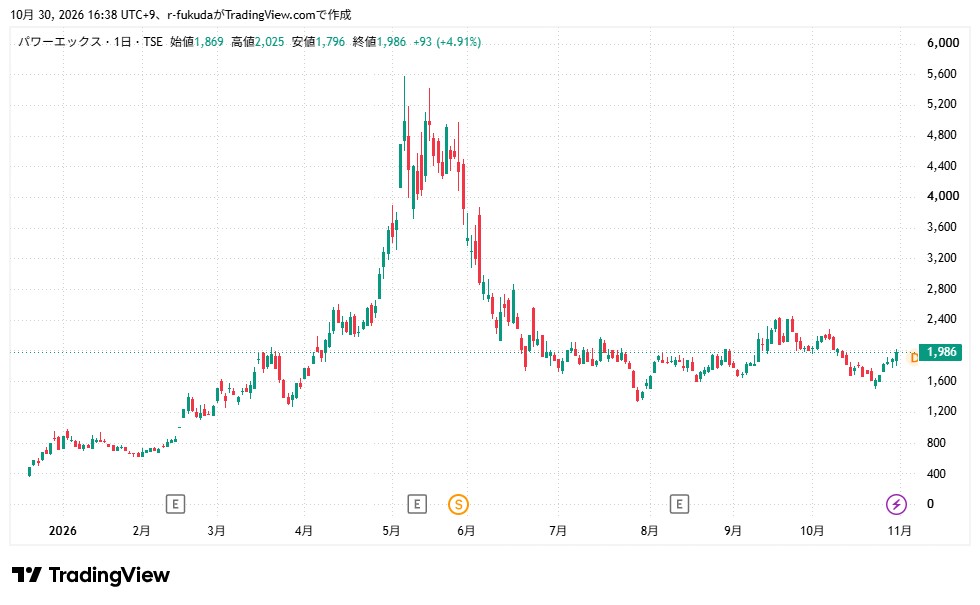
株価は蓄電池事業の受注拡大やAIデータセンター向けの新事業への期待から急上昇し、5月11日に上場来高値の5,577円をつけました。
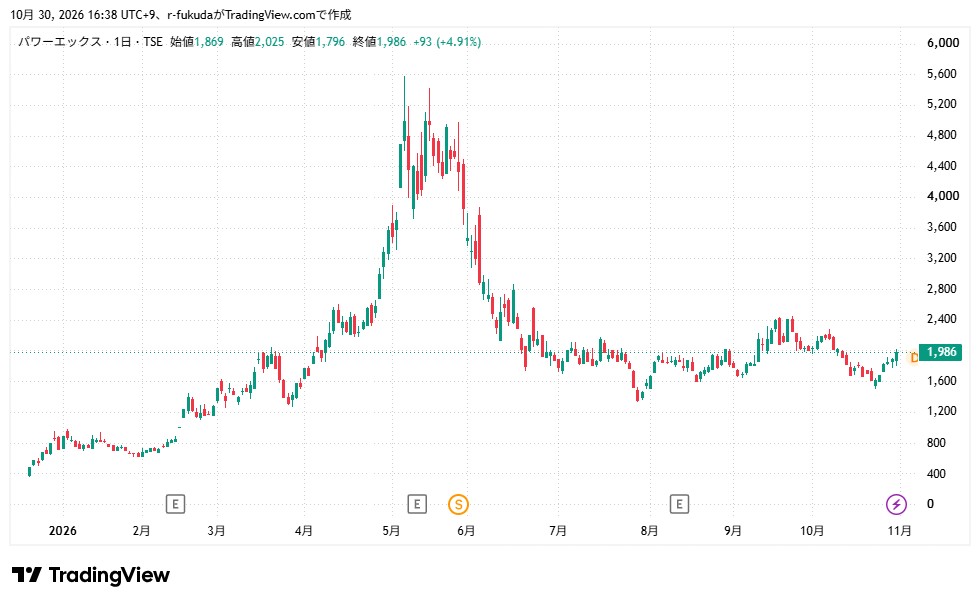
しかし、夏にかけては一転して大きく売られ、ピークから半値以下の水準まで下落しました。
9月に入ると再び買い戻しが進み、9月9日にはストップ高となり、終値でも17%超上昇する場面もあり、9月に一時2,400円台まで戻したものの、10月は再び下落基調となり、10月21日の終値は1,703円となりました。
そこで今回はパワーエックスの株価の今後について分かりやすく解説します。
パワーエックスは・・・
成長期待とリスクの両方が大きい銘柄!
- 値動きの荒さを許容できる
- テーマ性・成長期待に投資したい
- 短期での値上がり益を狙う
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
パワーエックスの株価が上昇した3つの理由
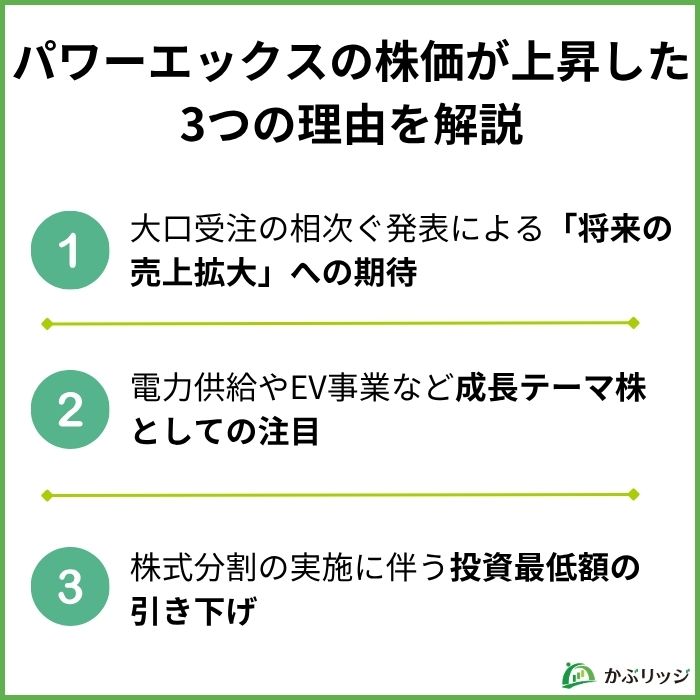
💡このパートの要約
- 大口受注の相次ぐ発表による「将来の売上拡大」への期待
- 電力供給やEV事業など成長テーマ株としての注目
- 株式分割の実施に伴う流動性の向上
もう一度パワーエックスの株価推移を見てみましょう。
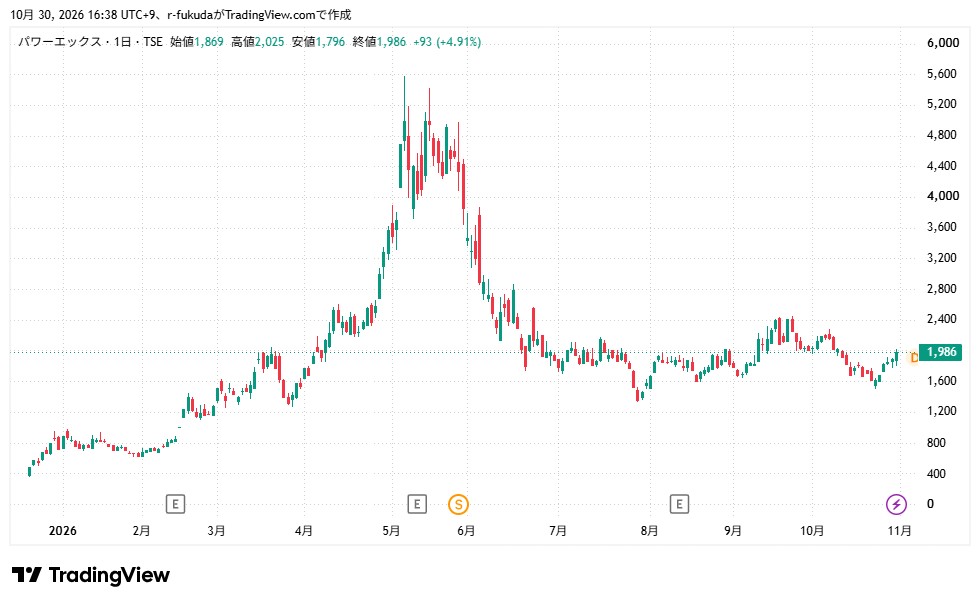
2025年12月の上場直後の約353円から2026年5月に約5,577円まで急騰し、約16倍まで株価が上昇していることが分かります。
なんでこんなに株価が上昇したの?
パワーエックスの株価が上昇した理由は、大きく以下の3つに整理できます。
大口受注の相次ぐ発表
最大の理由は、大型定置用蓄電システムの相次ぐ大口受注発表による「将来の売上拡大」への期待が高まったことです。
2026年3月から5月までの大口受注を以下の表にまとめました。
| 大口受注 | 品名 | 金額 |
|---|---|---|
| 2026年3月31日 | PowerX Mega Power 2500 | 約53億円 |
| 2026年4月30日 | PowerX Mega Power 2500 | 約55億円 |
| 2026年4月30日 | PowerX Mega Power 2500 | 約29億円 |
| 2026年5月1日 | PowerX Mega Power 2500 | 約26億円 |
| 2026年5月1日 | PowerX Mega Power 2500 | 約69億円 |
2026年3月から5月までで約232億円もの受注を獲得したよ
受注内容はいずれも大型定置用蓄電システム「PowerX Mega Power 2500」と周辺機器、保守・メンテナンスなどの付帯サービスです。
売上計上はすべて2027年12月期の予定で、今期(2026年12月期)の業績予想には影響しないとされています。
しかし、予想ではなく裏付けのある数字が増えたことで、来期の大幅な増収が現実味を帯び、投資家の買いを後押ししました。
電力供給やEV事業など成長テーマ株
2つ目の理由は、パワーエックスがAIデータセンターの電力不足を解決する「AIインフラ」、そしてEV充電や国産・高セキュリティ製品による「エネルギー安全保障」のテーマを扱っていることです。
AI発展に伴う電力供給需要の増加
パワーエックスは2026年5月14日にデータセンター向けラック型蓄電システム「PowerX Energy Blade」の製品コンセプトを発表しました。
AIの普及に伴い電力消費が増加するなか、データセンター事業者にとって、電力コストの管理と安定的な電力確保は大きな課題となっているよ
PowerX Energy Bladeは、こうした課題に対応するラック搭載型の高出力蓄電システムです。
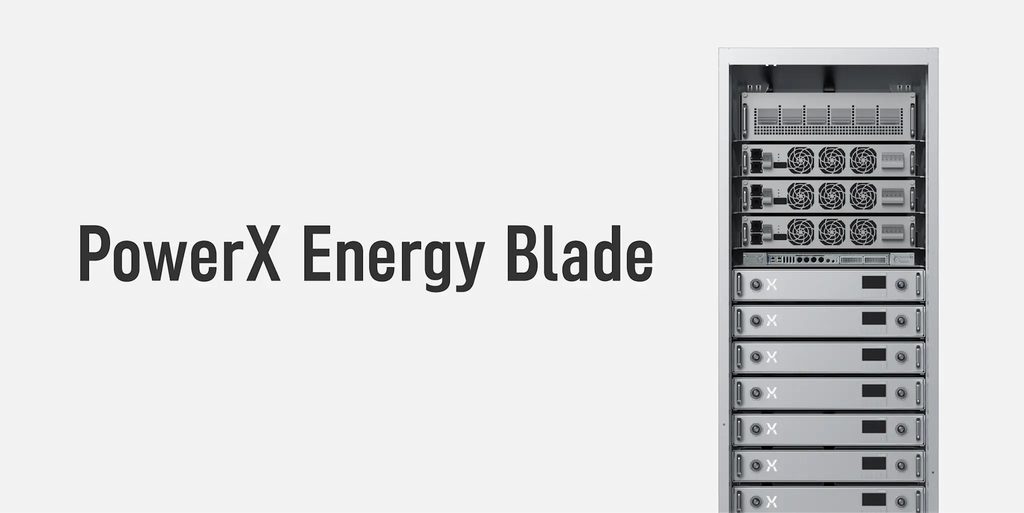
PowerX Energy Bladeは、蓄電池の高速応答とサーバーの負荷制御を組み合わせることで、データセンターの処理を止めずに電力網の安定化に協力できるようにします。
これによりデータセンター事業者は、電力市場への参加で新たな収益を得られるほか、ピーク電力の抑制によって早期の系統接続、電力契約の条件改善、サーバー台数の最大化といったメリットも見込めます。
また、パワーエックスは2026年8月3日にデータセンターを電力系統につなぐために必要な機器を一体化した新製品「Grid Connector for DC」を発表しました。
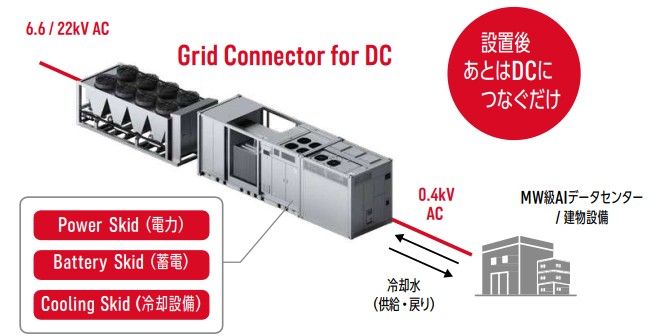
受電・電力変換を担う電力ユニットに、大容量の蓄電ユニットと、AIサーバーの膨大な熱を処理する冷却ユニットを組み合わせ、データセンター構築の課題である「電気」と「冷却」をワンパッケージで解決します。
蓄電池を標準搭載することで停電時の備えにもなり、UPSなどの付帯設備を簡素化できるほか、制御・通信を一元化してサイバーセキュリティのリスクも抑える設計です。
EV事業への取り組み
パワーエックスは、EV事業にも注力しており、自社開発・製造する蓄電池型の超急速EV充電器「Hypercharger シリーズ」を手掛けています。
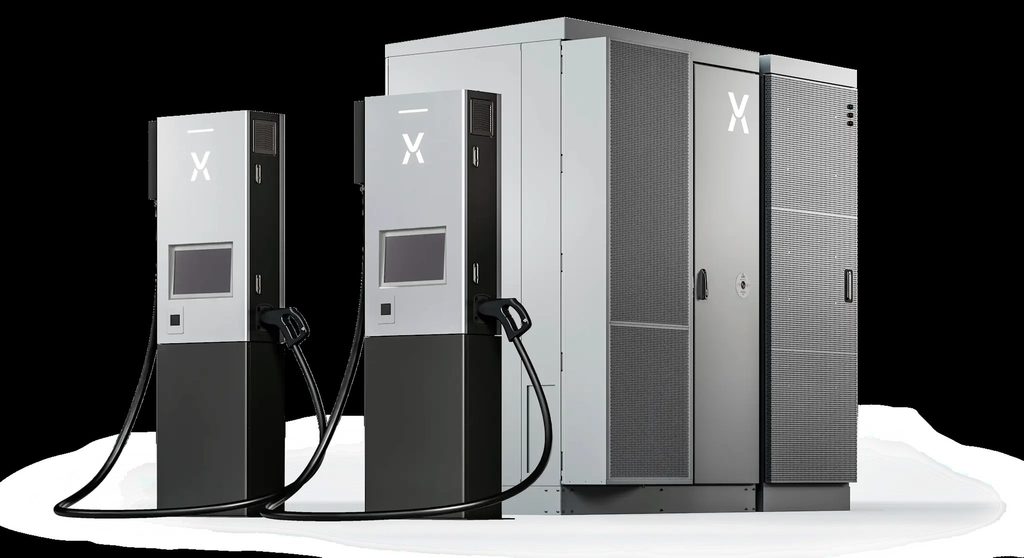
Hypercharger の主力モデルは、358kWhの大容量蓄電池を内蔵しているため、大規模な受電設備を新設しなくても低圧受電のまま高出力の充電ができ、電力網への負担を抑えながら設置場所を選ばないのが特徴です。
最大出力は150kWで、対応車種なら10分間の充電で約150km分を走行でき、2026年9月からは最大240kWの高電圧充電に対応した拠点の展開も始まっています。
道の駅や高速道路、都市部の商業施設などに設置されているほか、メルセデス・ベンツの充電ネットワークにも採用されているよ
株式分割による流動性の向上
3つ目の理由は、株式分割による流動性の向上です。
パワーエックスは、2026年5月31日を基準日として1株につき3株の割合で株式分割を行いました。
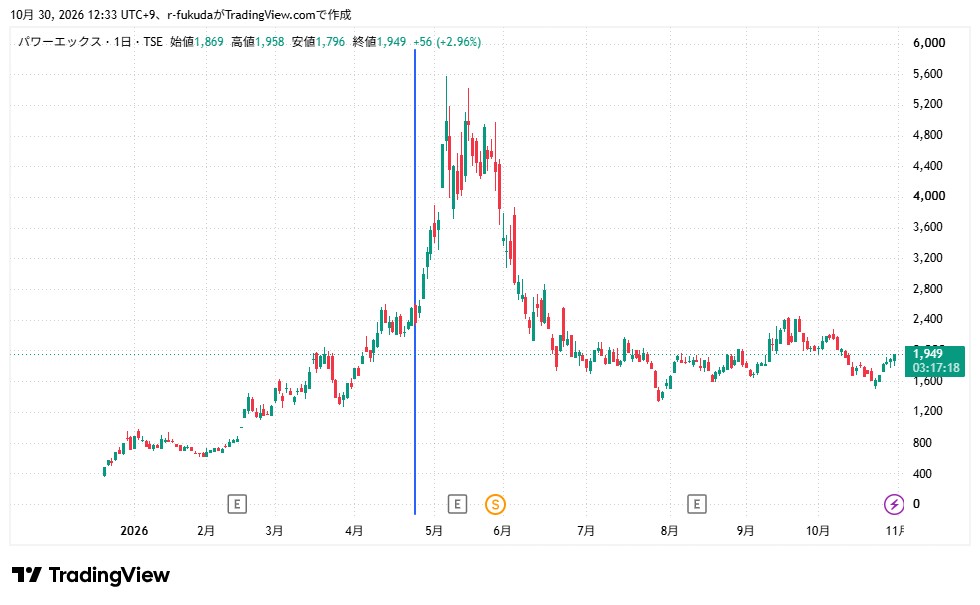
TradingViewより(2026年10月30日時点)
株式分割が発表された2026年4月23日を境に株価が上昇していることが分かります。
| 分割の割合 | 1株につき3株 |
|---|---|
| 効力発生日 | 2026年6月1日 |
| 最低投資額 | 約71万円 → 約24万円 |
| 目的 | 投資家層の拡大を図り、流動性を高める |
株式分割は会社の価値を変えませんが、1株あたりの価格が3分の1になるため、最低購入金額が大きく下がります。
これにより個人投資家が参加しやすくなり、売買が活発になることで、買いたいときに買え、売りたいときに売れる「流動性」が高まります。
今後も株式分割の予定はあるの?
2026/10/30時点で、パワーエックスから今後の株式分割についての見解は示されていません。
パワーエックスの事業内容・業績・株主還元
ここでは、パワーエックスの事業内容・業績・株主還元の3点を順に整理していきます。
事業内容
パワーエックスは、国産の大型蓄電池を武器に、再エネの普及とAI時代の電力不足の解決を目指すエネルギー企業です。
自社工場を持ち、国内で設計・組み立てを行う「Made in Japan」を掲げています。主力製品は国のIoTセキュリティ制度の適合ラベルを取得しており、電力インフラで重視されるサイバーセキュリティ面で選ばれやすい強みがあります。
国内製造がパワーエックスの強みだよ
事業は主に次の3部門で構成されています。
| セグメント | 内容 |
|---|---|
| BESS事業 | 主力の「Mega Power 2500」をはじめとする国内設計・製造の大型蓄電システムを系統用蓄電所などに販売 |
| 電力事業 | 蓄電池を組み合わせたオフサイトPPA(電力購入契約)による電力提供、蓄電所の開発・運営、蓄電所事業者向けの電力運用サービスなどを展開 |
| EVCS事業 | 蓄電池型の超急速EV充電器「Hypercharger」の販売・保守と、充電サービスの運営を通じて、電気自動車(EV)向けの充電インフラを構築 |
3部門のほかにもデータセンター向けの製品開発を行っています。
業績
パワーエックスの業績はどうなのかな?
パワーエックスの業績は以下の通りです。
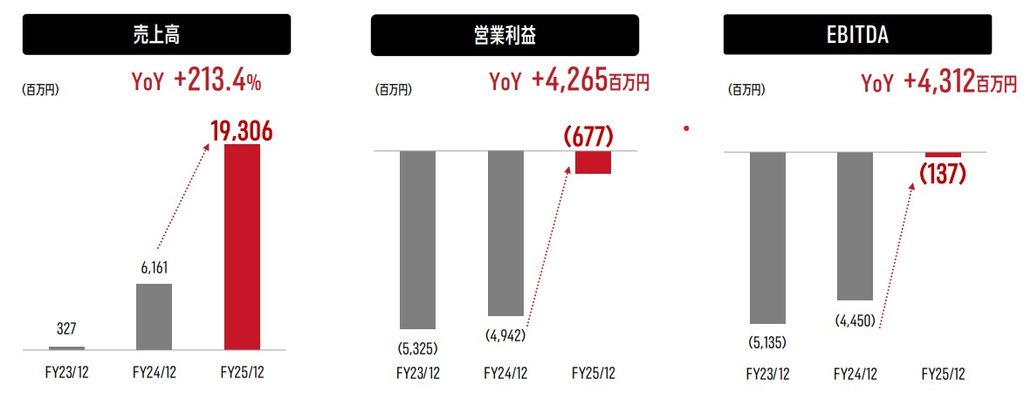
EBITDA=営業利益+減価償却費+株式報酬費用
| 2023年12月 | 2024年12月 | 2025年12月 | |
|---|---|---|---|
| 売上高 | 327 | 6,161 | 19,306 |
| 営業利益 | -5,325 | -4,942 | -677 |
| EBITDA | -5,135 | -4,450 | -137 |
同社決算短信よりかぶリッジ作成
2025年12月期通期の業績は、赤字が続くものの非常に好調でした。
通期売上高は前年比+213.4%と急速に成長しました。
量産効果による原価率改善や販管費の抑制も寄与し、営業損失は大幅に縮小しています。
また、EBITDAも黒字化目前の水準に達しています。
減価償却費など現金の出ていかない費用を差し引く前の、企業が本業で純粋に稼ぐ力(キャッシュ創出力に近い利益)を示す指標のことです。
設備投資が先行する成長企業では、営業利益が赤字でもEBITDAの改善や黒字化によって事業が軌道に乗りつつあるかを判断でき、会計や税制の違いを除いて他社と稼ぐ力を比較する際にも役立ちます。
2026年12月期の業績予想は以下の通りです。
- 売上高:400億円
- 営業利益:20億円~25億円(黒字転換)
- 経常利益:10億円~15億円
- EBITDA:25億円~30億円
- 親会社株主に帰属する当期純利益:10億円~15億円
2026年12月期は売上高107.2%増という大幅な増収予想と黒字転換を見込んでいます。
この予想が実現するかどうかが、株価の今後を左右する最大のポイントとなるでしょう。
株主還元
パワーエックスは現在、配当・株主優待ともにありません。
現在成長過程にあるため、配当の実施よりも事業拡大や財務基盤の強化、内部留保の充実に資金を優先する方針をとっていると考えられます。
パワーエックスの株価は今後どうなる?
💡このパートの要約
- 東証グロース市場からプライム市場への移行準備
- 新工場開設による生産体制の拡大と生産能力の大幅向上
- ベトナム向け初受注など海外展開の進展
パワーエックスの今後の投資判断で注目したいポイントは3つあります。
東証プライム市場への移行準備
パワーエックスは2026年6月に東証プライム市場への移行準備を発表しており、実現すれば株価上昇の追い風になると期待されます。
プライム市場は厳しい基準を満たした企業だけが上場できる最上位市場であるため、昇格によって企業としての信頼性や知名度が高まり、プライム銘柄を投資対象とする国内外の機関投資家の資金が流入しやすくなります。
報道では最速で年内とも言われているよ!
2026年10月30日にTOPIXへ新規採用されたことに加え、黒字化やプライム移行が実現すれば、成長企業として市場から再評価されるきっかけになる可能性があります。
新工場開設による生産体制の拡大
パワーエックスは生産体制の大幅な拡大を進めており、売上と利益の成長を後押しする材料として期待されます。
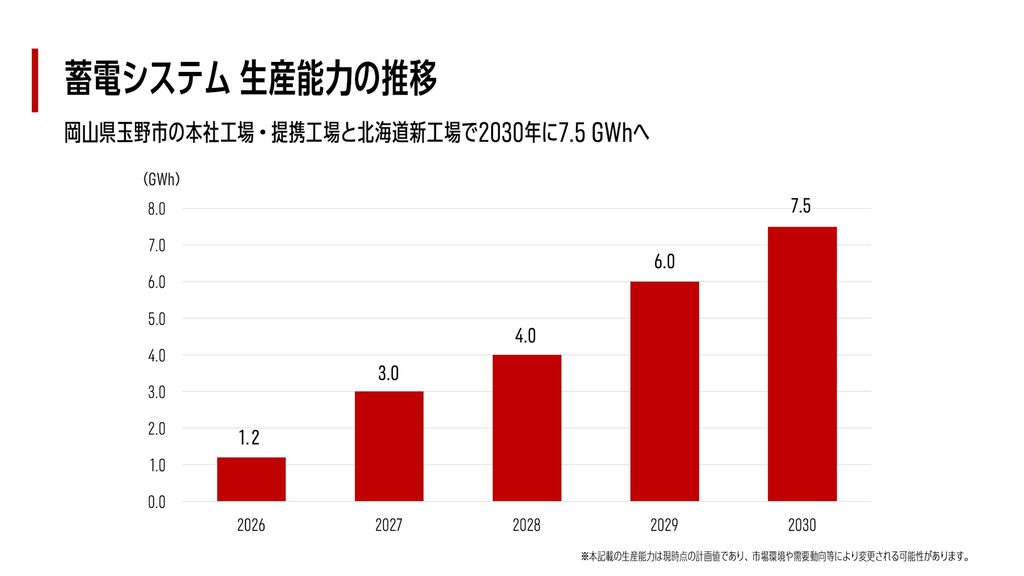
2026年9月に岡山第2工場(三井E&S玉野事業所内)で主力製品「Mega Power 2500」の生産を開始したのに続き、2027年1月には本社工場に年間約2〜3.7GWhの新ラインが稼働し、2028年には北海道苫小牧の新工場も加わる予定で、最終的には2030年に年間7.5GWhの製造体制を目指しています。
約1,018億円の厚い受注残を抱える中で生産能力が高まれば、受注をより早く売上に変えられるうえ、提携工場への依存を減らして自社生産を進めることでコスト競争力と利益率の向上も見込めます。
ベトナム向け初受注など海外展開の進展
パワーエックスは海外展開にも踏み出しており、新たな成長の柱として株価上昇の追い風になると期待されます。
2026年6月には豊田通商グループのエレマテックから、ベトナム向けに大型蓄電システム約17億円の受注を獲得し、同社製品として初めて海外市場へ供給されることが決まりました。
発表直後には株価がストップ高となるなど、市場からも高く評価されているよ!
また、2026年5月には、モンテネグロの国営電力会社EPCGと3年間で約500MWhの蓄電容量の供給を目標とする覚書を結び、現地での組立拠点の設立も検討しています。
モンテネグロはEU加盟候補国でイタリアとも電力網がつながっているため、欧州市場への足がかりになる可能性があります。
国内中心だった事業が海外にも広がれば、市場規模の拡大とともに、受注と売上の成長余地が大きく広がることが期待されます。
ただし、海外の受注実績はまだベトナム向けの1件で、モンテネグロとの合意も正式な契約ではなく覚書の段階です。今後、具体的な受注につながるかが注目点です。
パワーエックスの株価が下落するリスクは?
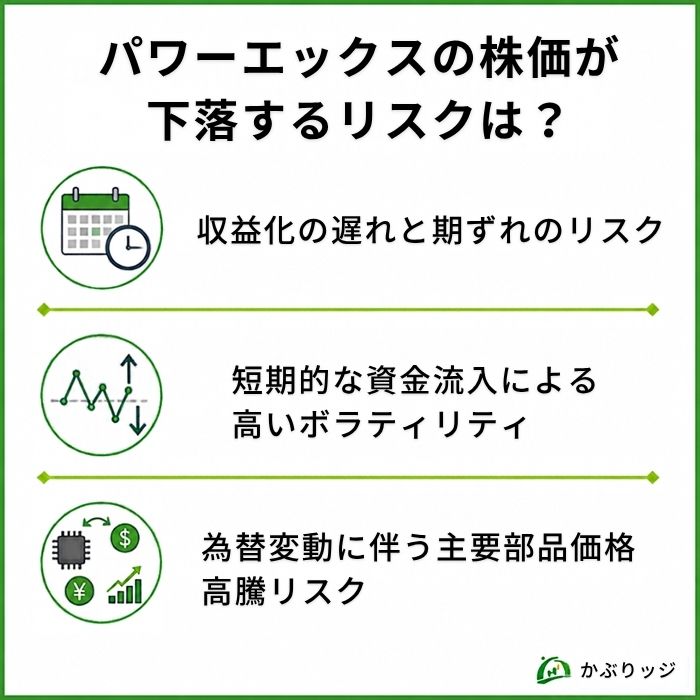
収益化の遅れと期ずれのリスク
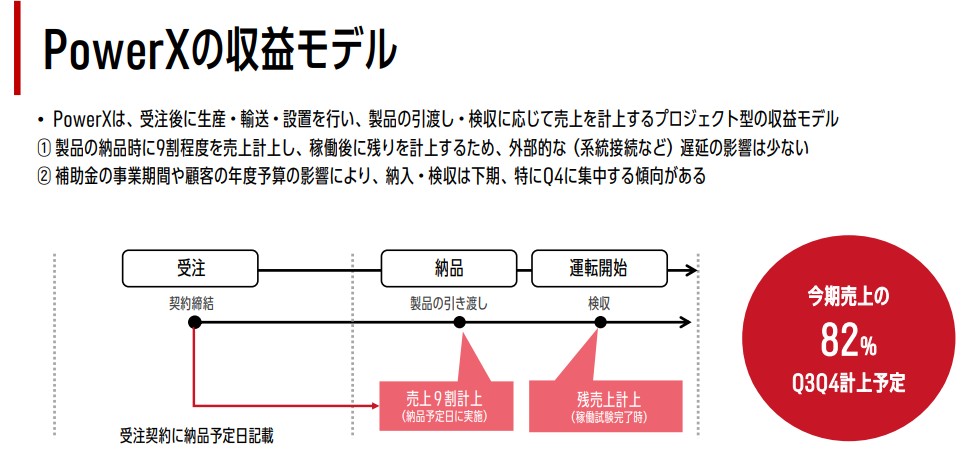
同社の売上は顧客の補助金要件の都合で年度後半に偏っており、2026年12月期も通期予想400億円に対して上半期は約69億円にとどまっています。
建設工事や電力網への接続の遅れで納品・検収が翌期にずれ込めば、売上と利益の計上が後ろ倒しになり、黒字化目標の未達につながるおそれがあります。
受注見込みのキャンセルや、資金回収が年度末に集中することによる資金繰りの負担もリスクです。
予想PERは会社予想ベースで約143〜215倍(2026年10月29日終値1,893円で算出)と高く、業績が期待に届かなければ株価が大きく売られる可能性があります。
短期的な資金流入による高いボラティリティ
同社は2025年12月に上場したばかりのグロース銘柄で、蓄電池やAIデータセンターといった人気テーマに乗っていることから、短期売買を狙う個人投資家の資金が集まりやすくなっています。
その結果、受注などの材料が出るたびに株価が急騰する一方、材料が出尽くすと一気に売られる展開が繰り返され、上場来高値をつけた5月から株価は3分の1以下まで下落しました。
足元でも1日に5〜8%動く日が珍しくないよ
さらに2026年10月中旬時点の信用買い残は約715万株と、信用売り残の1,000倍以上に積み上がっており、これらはいずれ売却される必要があるため、将来の売り圧力として上値を重くする要因になります。
為替変動に伴う主要部品価格高騰リスク
同社は蓄電システムの中核部品である電池モジュールを輸入に頼っており、特定の海外仕入れ先から全量を調達しています。
そのため円安が進むと、同じ部品でも円換算の調達コストが上がり、利益を圧迫します。さらに、リチウムなど原材料価格の変動や、輸出国側の輸出還付制度の変更によっても調達価格は上下します。
蓄電システムは契約から納品まで半年〜1年以上かかることが多く、契約後にコストが上がっても販売価格にすぐ転嫁できなければ、その分だけ利益率が下がります。
黒字化を目前に控えた同社にとって、利益率の低下は業績予想の未達に直結しやすく、株価の下落要因となりえるよ
パワーエックス株に関するよくある質問
最後に、パワーエックスの株についてよくある質問をまとめました。
パワーエックスはなぜ上場廃止したのですか?
パワーエックスは、上場廃止をしたわけではありません。2026年6月に大株主のロックアップ(売買制限)が解除されたことに伴う需給悪化への懸念や株価の急落があったため、一部で憶測や噂が飛び交いました。
パワーエックスの大株主は誰ですか?
パワーエックスの大株主は、創業者でCEOの伊藤正裕氏と会長の鍵本忠尚氏の資産管理会社、資本業務提携先の今治造船が上位です。
2026年6月30日時点の大株主上位3社は以下の通りです。
| 順位 | 株主 | 保有率 |
|---|---|---|
| 1 | 株式会社FAROUT | 12.40% |
| 2 | アキュメン株式会社 | 11.65% |
| 3 | 今治造船株式会社 | 4.84% |
パワーエックスに株式分割の予定はありますか?
パワーエックスは、2026年6月に株式分割を行いました。
2026年10月26日時点では、パワーエックスから新たな株式分割の予定は発表されていません。
【まとめ】パワーエックスの今後はどうなる?
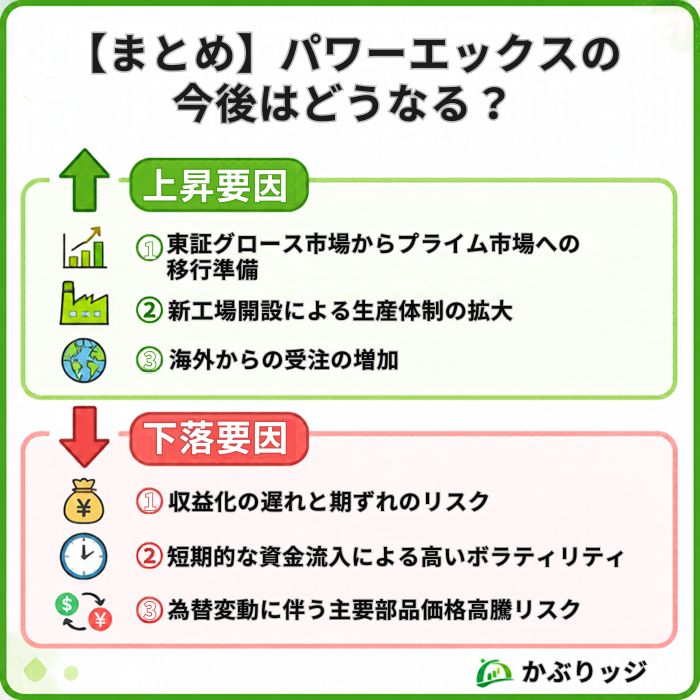
最後にこの記事の重要なポイントをまとめます。
【かぶリッジの結論】パワーエックスの今後の株価は・・・
- 東証グロース市場からプライム市場への移行
- 新工場開設による生産体制の拡大
- ベトナム向け初受注など海外展開の進展
パワーエックスは、蓄電池やAIデータセンターなどの人気テーマに乗っていることから個人投資家の短期資金が集まりやすく、ストップ高をつけることも珍しくありません。
一方で、業績の裏付けよりも期待が先行しやすいため、材料が出尽くすと急落しやすく、上昇が長続きしにくいのも特徴です。
2026年12月期は売上400億円と初の黒字転換を見込んでおり、年度末に集中する納品が計画どおり進むかが株価を左右します。
2027年には本社工場の新ライン稼働や新製品「Mega Power 4000」の生産開始、データセンター向け製品の提供開始が予定され、2028年には北海道新工場も加わる見通しです。
さらにプライム市場への移行や、ベトナム・欧州など海外展開の進展も期待されます。成長の材料は豊富な一方で、業績が期待に届くかによって株価が大きく振れる局面が続くとみられます。
パワーエックスは・・・
成長期待とリスクの両方が大きい銘柄!
- 値動きの荒さを許容できる
- テーマ性・成長期待に投資したい
- 短期での値上がり益を狙う
パワーエックスは、テーマ性があり成長が期待できる一方、リスクも大きい銘柄です。
2025年12月期までは営業赤字が続いており、株価は期待が先行している状態といえます。
リスクを十分に理解したうえで、慎重に判断しよう!