・ゆうちょ銀行に将来性はあるの?
・株価は今後どうなる?今から買っても大丈夫?
このようなお悩みを解決します。
かぶリッジの結論
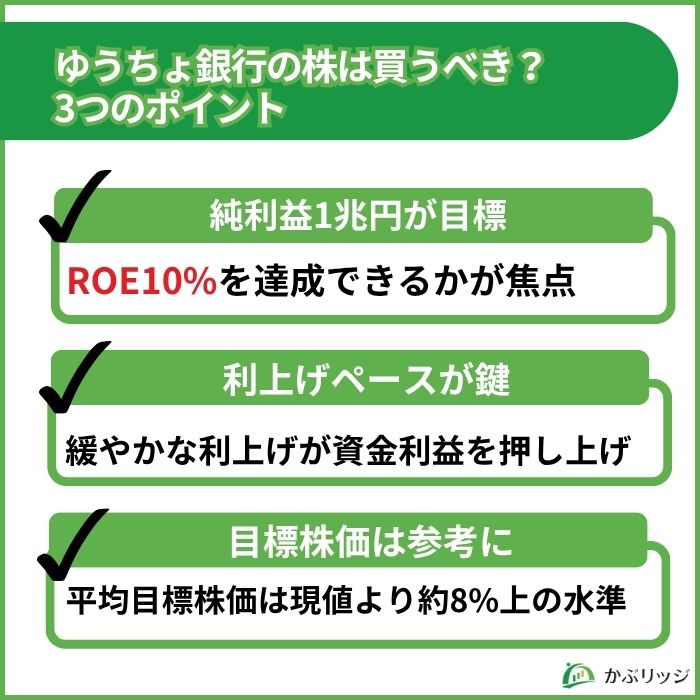
- 国内金利の上昇を追い風に、2028年度に純利益1兆円超(2025年度の約2倍)を目指す成長計画がある
- 松井証券への出資検討など、「貯金を集めて運用するだけの銀行」からの脱皮も進んでいる
- 一方で金利の動きや海外運用の成否に、業績・株価が左右されやすい点には注意
ゆうちょ銀行(7182)は、2007年の郵政民営化に伴い誕生した、日本郵政グループの銀行です。
日銀の利上げで「金利のある世界」が戻ったことを追い風に、2026年3月期まで3期連続で過去最高益を更新し、株価も大きく上昇してきました。
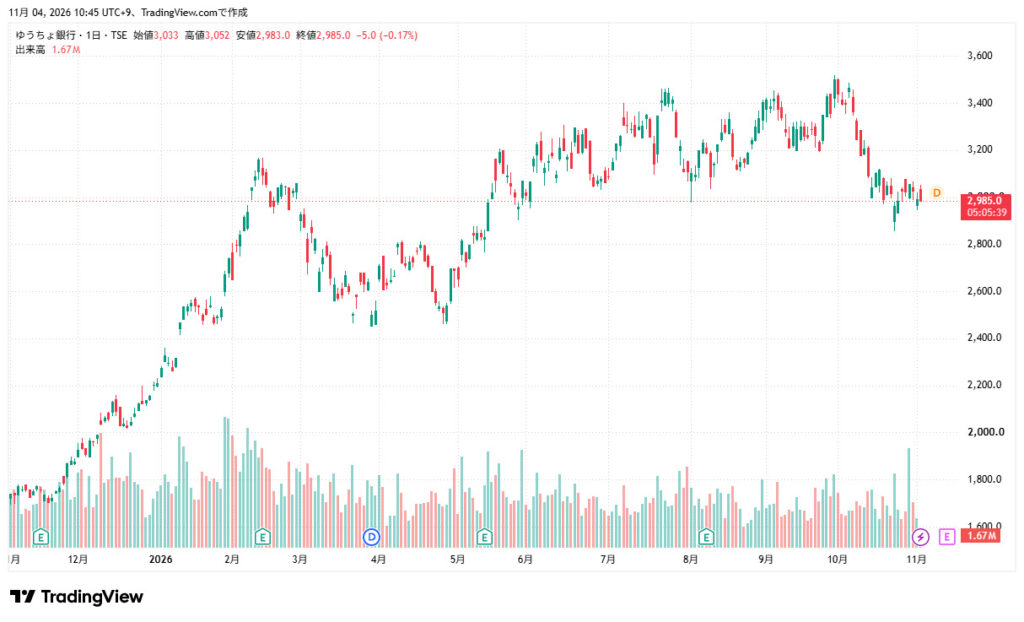
ただ、2026年9月30日に上場来高値3,518円をつけたあとは、10月の銀行株安に巻き込まれて一時2,856円まで下落し、11月2日時点では2,990円で推移しています。
「この先も成長が続くの?」「高値から下がってきたけど大丈夫?」と気になっている人も多いでしょう。
そこで本記事では、ゆうちょ銀行の将来性を、成長のポイント・リスク・株価推移・アナリストの見方から整理して解説します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
ゆうちょ銀行の将来性は?今後を左右する3つの成長ポイント
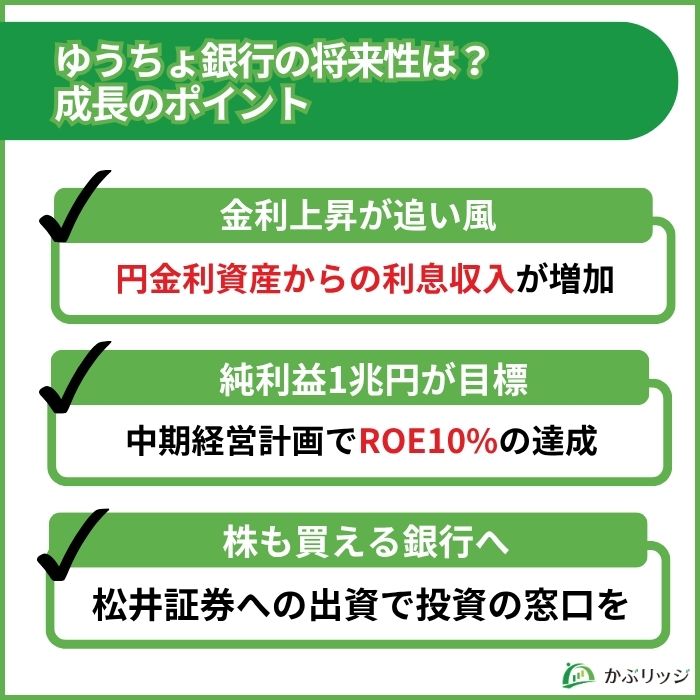
ゆうちょ銀行の将来性は「国内金利の上昇」をどこまで利益に変えられるかと、貯金の運用以外の稼ぎ方をどこまで育てられるかにかかっています。
ここでは、以下の3つのポイントから見ていきましょう。
金利上昇で「円金利資産」からの利息収入が増える
ゆうちょ銀行の将来性を考えるうえで、最も大きなポイントが日銀の利上げです。
ゆうちょ銀行は、集めた貯金を企業への貸出ではなく、国債や日銀への預け金、外国証券などで運用して稼ぐ「運用型」の銀行です(詳しくは事業内容で解説します)。
そのため、国内の金利が上がると、次のような仕組みで利益が増えていきます。
金利上昇で利益が増える仕組み
- 日銀が政策金利を引き上げる
- 国債の利息や日銀への預け金の利息が増える
- 貯金者に払う利息の増加を上回れば、資金利益が拡大する
実際、2026年3月期は資金運用収益が前期比5,206億円増え、利息の支払い増加(同1,752億円増)を大きく上回りました。
日銀は2026年6月に政策金利を1.0%、9月に1.25%へと引き上げました。
10月の会合では据え置きとなったものの、市場では12月の会合(12月17〜18日)での追加利上げが有力視されています。
直近の2026年4〜6月期も、純利益は1,775億円(前年同期比+69.3%)と大幅増益で、通期予想6,600億円に対する進捗率は26.9%と順調な滑り出しです。
金利が上がるほど、ゆうちょ銀行の稼ぎも増えやすいんだね!
中期経営計画で「純利益1兆円・ROE10%」を目指す
2つ目のポイントは、2026年5月に発表した新・中期経営計画(2026〜2028年度)です。
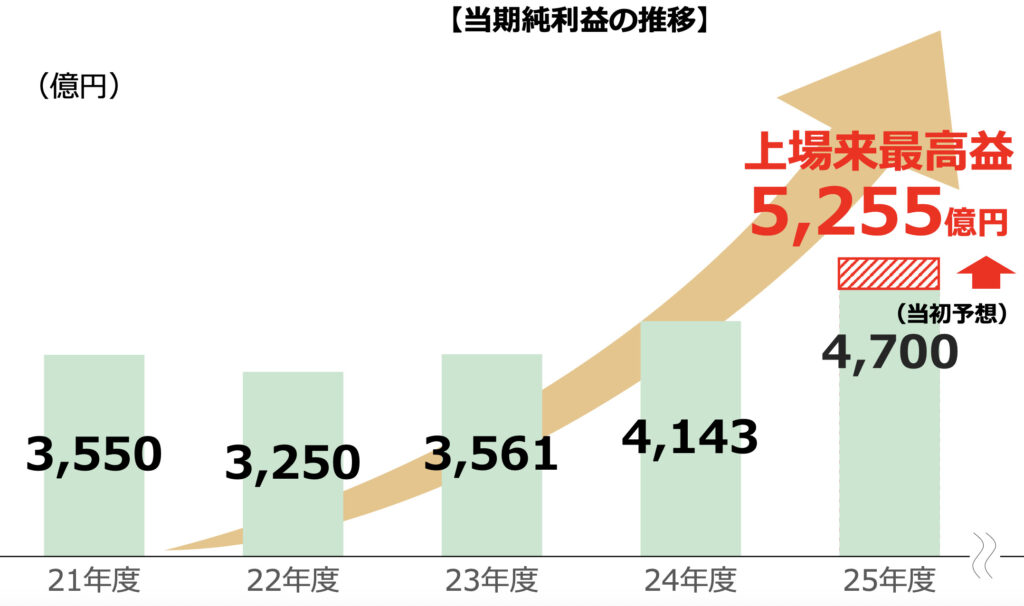
最終年度の2028年度に当期純利益1兆円超・ROE10%程度という、これまでの約2倍の水準を目標に掲げました。
| 決算年度 | 当期純利益 | ROE |
|---|---|---|
| 2021年度 | 3,550億円 | 3.80% |
| 2022年度 | 3,250億円 | 3.44% |
| 2023年度 | 3,561億円 | 3.74% |
| 2024年度 | 4,143億円 | 4.28% |
| 2025年度 | 5,255億円 | 5.30% |
| 2028年度(目標) | 1兆円超 | 10%程度 |
4年かけて3%台から5%台に上げてきたROEを、わずか3年で倍近い10%程度まで引き上げるという、かなり野心的な目標です。
本当にそんなに増やせるの?何で稼ぐつもりなんだろう…。
同社が示しているロードマップでは、経常利益を以下のように積み上げる計画です。
| 項目 | 増減額 | 主な中身 |
|---|---|---|
| 2025年度 経常利益 | 7,591億円 | - |
| 円金利資産 | +6,000億円超 | 国債の利息収入増、短期金利上昇による収益増 |
| リスク性資産 | +2,000億円超 | PE・不動産ファンドや外債投資信託の収益増 |
| 役務収益 | +100億円超 | 送金利用や資産運用商品の残高増 |
| 営業経費 | ▲1,000億円程度 | 物価上昇程度(年3%程度)の増加 |
| 2028年度 経常利益 | 1兆4,000億円超 | 当期純利益1兆円超 |
増益要因の7割超を占めるのが、「円金利資産」、つまり国内の金利上昇による利息収入の増加です。
なお会社側は、国内金利が今の水準から上がらなかった場合でも、2028年度のROEは9%程度に届くとの見通しも示しています。
低金利の時代に買った国債が満期を迎え、より利回りの高い国債に入れ替わっていくだけでも、利息収入は増えていくためと考えられます。
また中期経営計画では、利益目標とあわせて4つの事業戦略を掲げています。
| 事業戦略 | 主な取り組み |
|---|---|
| デジタルペイメント | 「ゆうちょ通帳アプリ」の登録口座数を2028年度に2,500万口座へ(2025年度末は1,662万口座) |
| コンサルティング | 相続・信託や保険などの商品を拡充し、郵便局・アプリ・他社との提携を通じて提供 |
| 市場運用・ アセットマネジメント | 国債とリスク性資産を両輪に運用。2026年4月に「ゆうちょアセットマネジメント」を設立し、外部資金の運用受託にも挑戦 |
| 地域・企業 ソリューション | 子会社「ゆうちょキャピタルパートナーズ」を通じて地域の中堅・中小企業に投資する「Σ(シグマ)ビジネス」を拡大 |
さらに、AIを中心としたIT分野に約5,000億円を投じ、スマホで資産形成を相談できる対話型AIサービスなどを導入する計画も示されています。
金利だけに頼らない稼ぎ方も育てようとしているんだね!
松井証券への出資検討で「株も買える銀行」へ
ゆうちょ銀行で株が買えるようになるって本当?
3つ目のポイントは、ネット証券大手・松井証券(8628)への出資です。
2026年10月28日、ゆうちょ銀行が松井証券に2割程度出資する方針であることが報じられました。
- 出資比率:約20%(創業家系の会社から株式を取得し、単独で筆頭株主に)
- 取得額:500億円超(10月27日の終値で単純計算)
- 体制:ゆうちょ銀行から松井証券へ取締役1人を派遣
- サービス:2027年中にも、ゆうちょ銀行のアプリから株式を売買できる仕組みを整備
※2026年11月4日時点。両社とも提携を検討していることは認めていますが、正式決定はまだ発表されていません。
これまでゆうちょ銀行は、投資信託は扱っていても個別株の売買は提供できていませんでした。
約1億2,000万の口座を持つゆうちょ銀行のアプリで株が買えるようになれば、「貯蓄から投資へ」の流れのなかで、顧客の資産をグループ内にとどめやすくなります。
ただし、500億円超という出資額は、ゆうちょ銀行の年間純利益(2027年3月期予想6,600億円)から見ればそれほど大きくありません。
すぐに業績を押し上げる材料というより、中長期で「投資の窓口」としての役割を広げられるかが試される取り組みと言えるでしょう。
正式発表の内容やサービス開始の時期は要チェックだワン!
ゆうちょ銀行の将来性に関わる4つのリスク
一方で、ゆうちょ銀行には将来性を揺るがしかねないリスクもあります。
金利の動きで株価が大きく振れやすい
1つ目のリスクは、金利の動き次第で、株価が上にも下にも大きく振れやすい点です。
注意したいのは、金利が「上がらなくなりそう」なときと、「急に上がりすぎた」ときの両方で売られやすいことです。
- ①利上げへの期待が後退したとき
-
「この先あまり金利が上がらないかもしれない」という見方が広がると、将来の増益期待がしぼみ、銀行株はまとめて売られやすくなります。
2026年10月23日には、AI関連への懸念や中東情勢の悪化をきっかけに長期金利が急低下し、TOPIX銀行業指数が一時5.9%下落しました。ゆうちょ銀行も同日、2,856円まで値を下げています。
- ②金利が急に上がりすぎたとき
-
金利が上がると、すでに保有している債券の価格は下がります。
ゆうちょ銀行は国債だけで約42兆円を保有しているため、この影響を大きく受けます。
②について、実際の評価損益(含み損益)を見てみましょう。
| 2026年3月末 | 2026年6月末 | |
|---|---|---|
| 評価損益合計 (ヘッジ考慮後) | ▲1兆2,333億円 | ▲1兆807億円 |
| うち国債 | ▲2兆5,273億円 | ▲2兆7,611億円 |
同社決算説明資料よりかぶリッジ作成。
全体では約1兆円のマイナスで、国債の評価損は3か月でさらに約2,300億円膨らんでいます。
金利がゆるやかに上がる分には利息収入の増加が上回りますが、急激に上がると含み損の拡大が意識されて株価の重しになる点を押さえておきましょう。
「金利上昇=ゆうちょ銀行に追い風」ってだけじゃないんだね…。
保有中・購入検討中の人は、日銀の金融政策決定会合の日程や、米国の雇用統計など重要指標の発表日を事前に確認しておくのがおすすめです。
海外運用・リスク性資産で損失が出るおそれ
2つ目のリスクは、利益の多くを海外での運用に頼っている点です。
| 運用資産 | 構成比 |
|---|---|
| 外国証券等 | 40.1% |
| 預け金等(日銀預け金など) | 22.2% |
| 国債 | 19.4% |
| 地方債・社債等 | 7.0% |
| 貸出金 | 2.8% |
| その他 | 8.1% |
ゆうちょ銀行は「日本の銀行」でありながら、運用資産の約4割を外国証券等が占め、資金運用収益の約6割を外国証券の利息で稼いでいます。
2026年4〜6月期の大幅増益も、国債利息の増加に加えて、外債投資信託からの収益増が大きな要因でした。
さらに中期経営計画では、PE(プライベート・エクイティ)ファンドや不動産ファンドなど「リスク性資産」からの収益を2,000億円超上積みする計画です。
海外市場が大きく崩れたり、急激な円高が進んだりすると、こうした収益が目減りしたり損失が出たりして、「稼ぐ力」そのものが揺らぐおそれがあります。
海外の株式・債券市場の動きもチェックしておくと安心だワン!
運用の元手となる貯金残高の減少
3つ目のリスクは、稼ぐための「元手」である貯金が減っている点です。
2026年3月末の貯金残高は186兆1,087億円で、前年から約4兆3,530億円減少しました。
ゆうちょ銀行は貯金を運用して利益を出すビジネスのため、貯金の減少が続けば、運用に回せるお金も減っていくことになります。
2026年6月末は186.2兆円と前年度末からわずかに増えましたが、少子高齢化で相続が増えるなか、相続をきっかけに貯金が他の金融機関へ移る流れは今後も続く可能性があります。
同社は相続・信託サービスの拡充や、通帳アプリ・NISAを通じた若い世代の取り込みで、この流れに対応しようとしています。
日本郵政の株式売却による需給悪化
日本郵政はゆうちょ銀行の株をまだ売るの?
4つ目のリスクは、親会社である日本郵政による株式の売却です。
日本郵政はこれまで、段階的にゆうちょ銀行株を手放してきました。
| 時期 | 内容 |
|---|---|
| 2015年11月 | 上場(第1次売出し) |
| 2023年3月 | 第2次売出し →保有比率が約89%から約60%に低下 |
| 2025年3月 | 第3次売出し |
| 2025年6月 | 株式処分信託の設定 →保有比率が約49.9%と50%を下回る |
そして2026年6月に成立した改正郵政民営化法で、日本郵政は「当分の間」、ゆうちょ銀行株の3分の1超を持ち続けることが義務付けられました。
つまり今後の売却余地は、約49.9%から3分の1超までの約16ポイント分ということになります。
次の売却時期は現時点で発表されていませんが、売出しが決まると大量の株が市場に出てくるため、一時的に株価が下がりやすくなります。
一方で、売出し価格は時価より少し割り引かれて決まるのが一般的です(2025年3月は前日終値から2.0%の割引)。
売出しは安く買えるチャンスにもなるワン!
2つめの証券口座にもおすすめ!
マネックス証券は、dポイントが貯まって使えるうえ、dカードでの積立投資にも対応。
日本株銘柄分析ツール「マネックス銘柄スカウター」が無料で使える!
ゆうちょ銀行の株価推移と今後の見通し|どこまで落ちる?
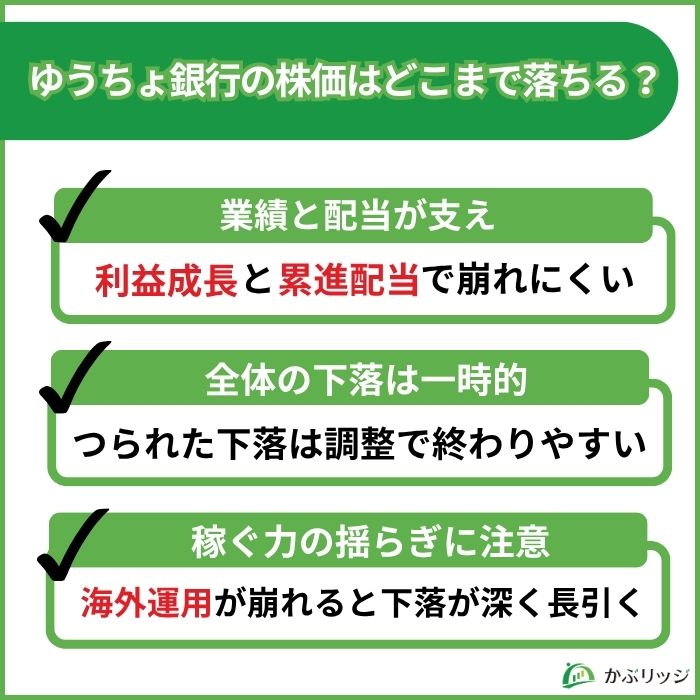
ここからは、ゆうちょ銀行の株価について以下の3点を解説します。
株価推移:長期では上昇トレンドが続いている
ゆうちょ銀行の株価は、日銀の政策転換をきっかけに大きく上昇してきました。
| 年 | 高値 | 安値 | 年末終値 |
|---|---|---|---|
| 2020年 | 1,060円 | 785円 | 847円 |
| 2021年 | 1,149円 | 838円 | 1,055円 |
| 2022年 | 1,197円 | 944円 | 1,128円 |
| 2023年 | 1,527.5円 | 1,031円 | 1,436円 |
| 2024年 | 1,747.5円 | 1,254円 | 1,494.5円 |
| 2025年 | 2,230円 | 1,159.5円 | 2,209円 |
| 2026年 | 3,518円 | 2,238円 | 2,990円※ |
2020年7月の上場来安値785円から、2026年9月の上場来高値3,518円まで約4.5倍に上昇しました。
10月の調整を経たあとも、2026年の年初(2,240円)と比べれば3割以上高い水準です。
株価の上昇にともない、PBR(株価純資産倍率)は1年前の0.7倍前後から1.15倍まで上昇しています(2026年11月2日時点)。
「割安なまま放置される銘柄」から、利益成長への期待で評価される銘柄へと変わってきたと言えるでしょう。
長い目で見ると、まだ右肩上がりの途中なんだね!
株価はどこまで落ちる?下落の「理由」で見極める
高値から下がってきたけど、どこまで落ちるの?
「株価が何円まで落ちるか」を当てることはできませんが、下落の「理由」によって、下がり方の深さや長さは大きく変わります。
| 下落のパターン | 主なきっかけ | 下がり方の傾向 |
|---|---|---|
| ①銀行株全体につられる | 利上げ観測の後退、世界的なリスクオフ | 業績が崩れなければ一時的な調整で終わりやすい |
| ②「稼ぐ力」が揺らぐ | 海外運用での大きな損失、利益計画の下方修正 | 評価そのものが見直され、深く長引きやすい |
2026年に起きた大きな下落は、いずれも①のパターンでした。
2026年の主な下落局面
- 8月:4〜6月期は大幅増益だったが、米長期金利の低下を受けて売られ、8月10日に一時3,036円
- 10月:リスクオフで国内の長期金利が急低下し、銀行株が軒並み下落。10月23日に一時2,856円(上場来高値から約19%安)
8月の下落は決算内容が悪かったわけではなく、その後株価は持ち直して、9月末には上場来高値を更新しました。
10月の下落も、同じ時期のメガバンクの株価と並べると、銀行株全体の動きだったことが分かります。

過去の大きな急落局面でも、稼ぐ力が損なわれなかったときは株価が回復しています。
- ①2024年8月「令和のブラックマンデー」
-
日経平均が歴史的な下げ幅を記録し、ゆうちょ銀行も8月5日に1,254円まで下落しました(同年3月の高値から約28%安)。
運用で大きな損失が出たわけではなかったため、翌2025年には高値を更新しています。
- ②2025年4月「米関税ショック」
-
米国の関税政策をきっかけに世界的に株価が急落し、ゆうちょ銀行も4月7日に1,159.5円まで売られました。
こちらも稼ぐ力は損なわれず、3期連続の最高益につながり、同年末には2,209円まで回復しました。
「暴落」しても、稼ぐ力が落ちていなければ戻ってきたんだね!
さらに、ゆうちょ銀行は累進配当を掲げているため、株価が下がるほど配当利回りが上がり、配当目的の買いが入りやすい点も下支えになります。
| 株価の例 | 予想配当利回り |
|---|---|
| 3,500円 | 約2.7% |
| 3,000円 | 約3.1% |
| 2,700円 | 約3.4% |
| 2,500円 | 約3.7% |
株価が下がったときは、まず「業績が悪化したのか」「市場全体の雰囲気なのか」を見分けることが大切です。
アナリストの目標株価と今後のチェックポイント
ゆうちょ銀行の株価はどこまで上がるの?適正株価っていくら?
一つの目安になるのが、証券会社のアナリストが出している目標株価です。
| 平均目標株価 | 3,642円(アナリスト10人) |
|---|---|
| レーティング内訳 | 強気買い3人・買い4人・中立3人 |
| 直近の主な引き上げ | 欧州系大手証券:4,500円(10月1日) 米系大手証券:3,740円(9月10日) 大和証券:3,700円(6月19日) |
平均目標株価3,642円は、2026年11月2日終値(2,990円)から約22%上の水準です。
アナリストの多くは、利上げによる資金利益の拡大が続くことを前提に評価しています。
ただし、目標株価はあくまで予想であり、その株価になることを保証するものではないという点に注意が必要です。
今後の株価を見るうえでは、次のイベントをチェックしておきましょう。
今後のチェックポイント(2026年11月時点)
- 11月上旬:松井証券への出資・提携の正式発表
- 11月13日:2027年3月期 中間決算の発表
- 12月17〜18日:日銀の金融政策決定会合(追加利上げの有無)
目標株価は参考程度にして、業績や金利をチェックしないとね…。
2つめの証券口座にもおすすめ!
マネックス証券は、dポイントが貯まって使えるうえ、dカードでの積立投資にも対応。
日本株銘柄分析ツール「マネックス銘柄スカウター」が無料で使える!
ゆうちょ銀行の基本情報
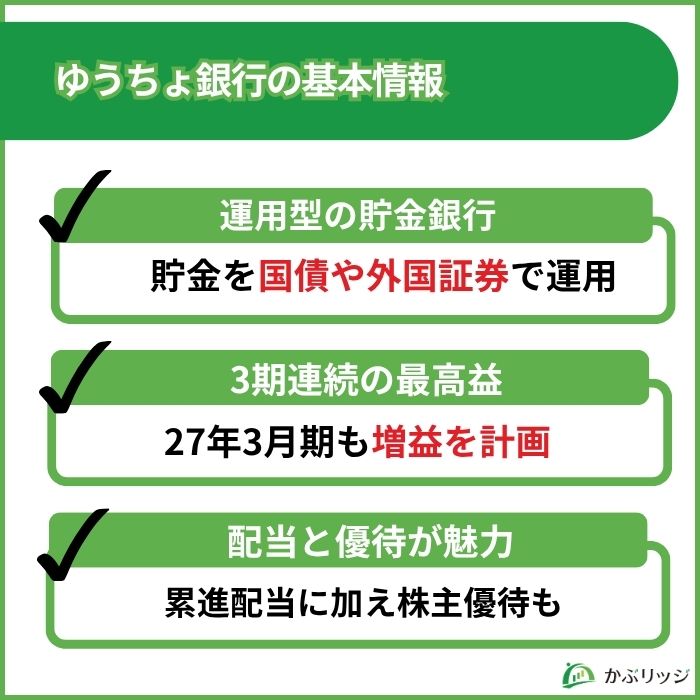
ここで、ゆうちょ銀行の基本情報を確認しておきましょう。
| 会社名 | 株式会社ゆうちょ銀行 |
|---|---|
| 証券コード | 7182 |
| 上場市場 | 東証プライム |
| 上場日 | 2015年11月4日 |
| 親会社 | 日本郵政(議決権の約49.9%を保有) |
事業内容
ゆうちょ銀行は、全国の郵便局ネットワークを通じて貯金を集める、国内最大級の貯金銀行です。
最大の特徴は、集めた貯金を貸出ではなく、国債や外国証券などの運用に回して稼ぐ「運用型」の銀行であることです。
その違いは、お金の「使い道」と「稼ぎ先」の数字を見るとはっきりします。
| ゆうちょ銀行 | 一般的な銀行 (メガバンクなど) | |
|---|---|---|
| 主な稼ぎ方 | 有価証券の運用 | 企業・個人への貸出 |
| 運用資産に占める 貸出金の割合 | 2.8% | 預金の多くを貸出に活用 |
| 運用資産に占める 外国証券等・国債の割合 | 59.5% (外国証券等40.1%・国債19.4%) | 運用の中心ではない |
| 資金運用収益に 占める主な内訳 | 外国証券利息 約61% 国債利息 約16% 貸出金利息 約2% | 貸出金利息が中心 |
| 金利上昇の 主な恩恵 | 国債利息・日銀預け金利息 | 貸出金利の上昇 |
同社決算説明資料よりかぶリッジ作成。
同じ銀行でも、稼ぎ方がまったく違うんだね。
もう一つの特徴が、生活インフラの一部になっているほどの顧客基盤です。
数字で見るゆうちょ銀行の顧客基盤
- 口座数:約1.2億口座(日本の人口に匹敵)
- 貯金残高:約186兆円(2026年6月末)
- 店舗網:郵便局を中心に2万3,000超
- 通帳アプリ登録口座数:1,749万口座(2026年6月末)
年金の受け取りや公共料金の支払いなど、暮らしに欠かせない「お金の窓口」として根付いている点は、他の銀行にはない強みです。
日本郵政とゆうちょ銀行って、どういう関係なの?
ゆうちょ銀行は、日本郵政(6178)を親会社とする日本郵政グループの一社です。
| 会社 | 主な事業 | 日本郵政との関係 |
|---|---|---|
| 日本郵便 | 郵便・物流、郵便局の運営 | 100%子会社 |
| ゆうちょ銀行 | 銀行(貯金・送金・運用) | 議決権の約49.9%を保有 |
| かんぽ生命 | 生命保険 | 議決権の5割弱を保有 |
両社の関係で押さえておきたいのは、以下の3つです。
- ①日本郵政の利益はゆうちょ銀行頼み
-
郵便・物流事業は郵便物の減少で苦戦しており、日本郵政グループの利益の多くはゆうちょ銀行が稼いでいます。
そのため、ゆうちょ銀行の業績や株価が上がると、日本郵政の株価も連動して動きやすい傾向があります。
- ②郵便局ネットワークの費用を負担している
-
ゆうちょ銀行は窓口業務を郵便局に委託しており、2026年4〜6月だけで日本郵便への委託手数料796億円、郵政管理・支援機構への拠出金684億円を支払っています。
この2つで営業経費の約6割を占めており、郵便局網は強みであると同時に大きなコストでもあります。
- ③日本郵政は当分の間「3分の1超」を持ち続ける
-
2026年6月に成立した改正郵政民営化法により、日本郵政には当分の間、ゆうちょ銀行株の3分の1超を保有する義務が課されました。
「できる限り早期に処分する」という従来の規定も残っているため、売却の方向性そのものが消えたわけではありません。保有義務の見直しは、3年ごとの検証の際に検討されます。
日本郵政の株価や配当、今後の見通しについては、以下の記事で詳しく解説しています。
業績
ゆうちょ銀行の業績はどうなのかな?
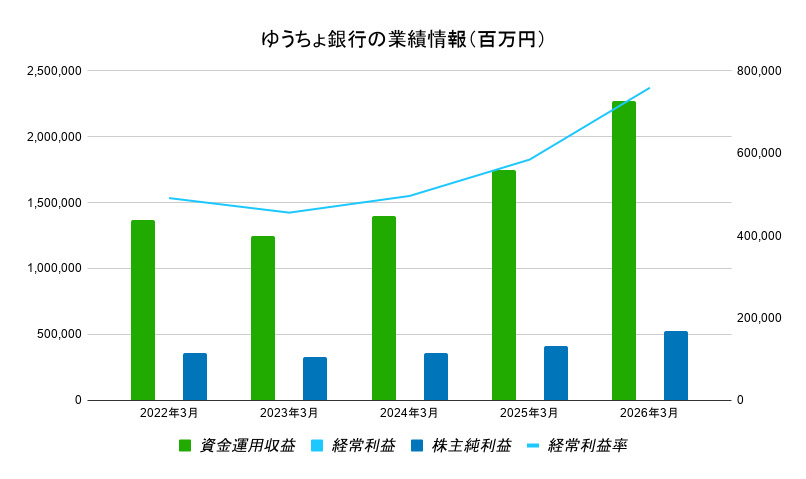
ゆうちょ銀行の直近の業績推移は以下の通りです。
| 決算年度 | 経常利益 | 株主純利益 |
|---|---|---|
| 23年3月期 | 4,555億円 | 3,250億円 |
| 24年3月期 | 4,960億円 | 3,561億円 |
| 25年3月期 | 5,845億円 | 4,143億円 |
| 26年3月期 | 7,591億円 | 5,255億円 |
| 27年3月期(予) | 9,550億円 | 6,600億円 |
2026年3月期は経常利益7,591億円(前期比+29.8%)、純利益5,255億円(同+26.8%)で3期連続の上場来最高益となりました。
2027年3月期も純利益6,600億円(前期比+25.5%)と大幅な増益を計画しており、第1四半期(4〜6月)の進捗率は26.9%と順調です。
中間決算は2026年11月13日に発表される予定です。
配当・株主優待
ゆうちょ銀行の配当はいくらなの?
ゆうちょ銀行の2027年3月期の配当予想は年93円(前期比+19円)です。
| 決算年度 | 年間配当 |
|---|---|
| 23年3月期 | 50円 |
| 24年3月期 | 51円 |
| 25年3月期 | 58円 |
| 26年3月期 | 74円 |
| 27年3月期(予) | 93円 |
ゆうちょ銀行の配当の基本情報
- 2027年3月期予想:年93円(11月2日終値ベースの利回り約3.1%)
- 権利確定月:3月の年1回(中間配当なし)
- 方針:配当性向50%程度の累進配当
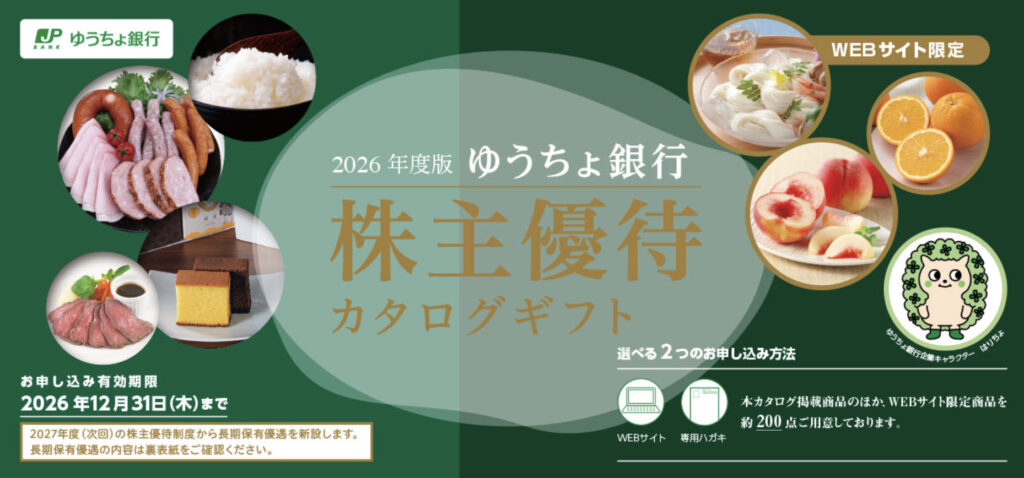
そして個人投資家に人気なのが、500株以上の保有でもらえる株主優待です。
ゆうちょ銀行の株主優待って、どんなものがもらえるの?
| 対象 | 3月末時点で500株(5単元)以上を保有する株主 |
|---|---|
| 優待内容 | オリジナルカタログギフト ・3年未満:3,000円相当 ・3年以上:5,000円相当(2027年度から) |
| 権利確定日 | 3月31日(年1回) |
| 届く時期 | 6月下旬ごろ(定時株主総会の決議通知に同封) |
| 選び方 | カタログ冊子のハガキ、または専用WEBサイト |
カタログには、次のような商品が掲載されています。
カタログギフトで選べる主な商品
- 郵便局の「ふるさと小包」:全国の特産品(明太子やご当地スイーツなど)
- 暮らしの品や、企業キャラクター「はりちょ」のオリジナルグッズ
- 社会貢献活動への寄付
専用WEBサイトでは約200点から選べるため、食費の足しにしたり、贈り物にしたりと使い道の幅が広いのが魅力です。
全国のご当地グルメから選べるのは、郵便局ならではだね!
さらに注目なのが、2027年度から新設される「長期保有優遇」です。
毎年3月末・9月末の株主名簿に、同一の株主番号で7回以上連続して記載されていること(=3年以上の継続保有)。
初回となる2027年3月末の判定は、過去にさかのぼって行われます。
つまり2024年3月末から同じ株主番号で持ち続けている人は、初回から対象になり得ます。
では、500株を保有した場合に配当と優待でどれくらい受け取れるのか、計算してみましょう。
株価2,990円×500株=投資金額149万5,000円
配当93円×500株=46,500円
・3年未満:配当46,500円+優待3,000円=49,500円 → 合計利回り約3.3%
・3年以上:配当46,500円+優待5,000円=51,500円 → 合計利回り約3.4%
※2026年11月2日終値をもとにした税引前の試算です。
優待をもらうには150万円近く必要なんだね…ハードルはちょっと高いかも。
ただし、NISAの成長投資枠(年240万円)を使えば500株を購入でき、配当を非課税で受け取れます。
最初からNISA口座で買っておけば、特定口座からNISA口座への切り替えなどによる株主番号の変更も避けられるため、長期保有優遇を狙う人にも相性の良い方法です。
\ 国内株式個人取引シェアNo.1! /
SBI証券なら1株から日本株に投資できます。
優待株・高配当株もお任せ!クレカ積立でポイントも貯まる
【まとめ】ゆうちょ銀行の将来性と今後の株価見通し
最後にこの記事の重要なポイントをまとめます。
かぶリッジの結論
- 国内金利の上昇を追い風に、2028年度に純利益1兆円超(2025年度の約2倍)を目指す成長計画がある
- 松井証券への出資検討など、「貯金を集めて運用するだけの銀行」からの脱皮も進んでいる
- 一方で金利の動きや海外運用の成否に、業績・株価が左右されやすい点には注意
ゆうちょ銀行の将来性は、金利上昇を追い風にした利益成長と、松井証券への出資検討に代表される「総合金融プラットフォーマー」への転換にかかっています。
今後の株価は、日銀の利上げがゆるやかに続き、2028年度「純利益1兆円超」に向けて利益を積み上げられるかが最大の焦点と言えるでしょう。
ただし金利や海外市場、需給イベントによる値動きは避けられず、投資家のタイプによって向き・不向きが分かれる銘柄でもあります。
- 向いている投資家
-
- 累進配当と株主優待(3年以上保有で5,000円相当)を受け取りながら長期保有できる人
- 下落局面で時期を分けて買い増しできる人
- NISA成長投資枠で配当株を持ちたい人
- 向いていない投資家
-
- 金利動向による短期の値動きに耐えられない人
- 配当利回り4%以上を求める人
- 日本郵政の売出しなど需給イベントが気になる人
ゆうちょ銀行の株は、日銀の金融政策や中期経営計画の進み具合、松井証券との提携の行方を確認しながら、時期を分けて長期的に投資を検討していきましょう。策と中期経営計画の進捗を確認しながら、時期を分けて長期的に投資を検討していきましょう。