・キオクシアの株価はどこまで上がる?
・急落したけど、また上がる?今は買い時?
このようなお悩みを解決します。
🔰かぶリッジの結論
- 生成AI需要の急拡大でNAND市場が活況となり、株価は一時、初値の約78倍を記録
- 直近の27/3期1Q決算は過去最高益を更新し、証券各社の根強い買い評価を継続中
- NAND専業のため、シリコンサイクル(株価変動)による下落リスクには注意が必要
- ボラティリティの高さを理解した上で、中長期のAIトレンドを狙う押し目買いの投資家に向いている
キオクシアホールディングス(285A)は、NANDフラッシュメモリに特化した世界有数の半導体メーカーです。
2024年12月に東証プライム市場へ上場し、生成AI特需を追い風に株価が急騰しました。
しかし2026年夏に高値から大きく下落し、10月には1株を3株にする株式分割も実施され、状況は一変しています。
「また上がるの?」「分割後の今は買い時?」と感じている方も多いはずです。
そこで今回はそんなキオクシアの今後についてや下落リスクを徹底解説していきます。
証券各社の目標株価や、知っておきたいリスクもあわせてチェックしたワン!
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
キオクシアの現在の株価水準と直近決算まとめ
💡このパートの要約
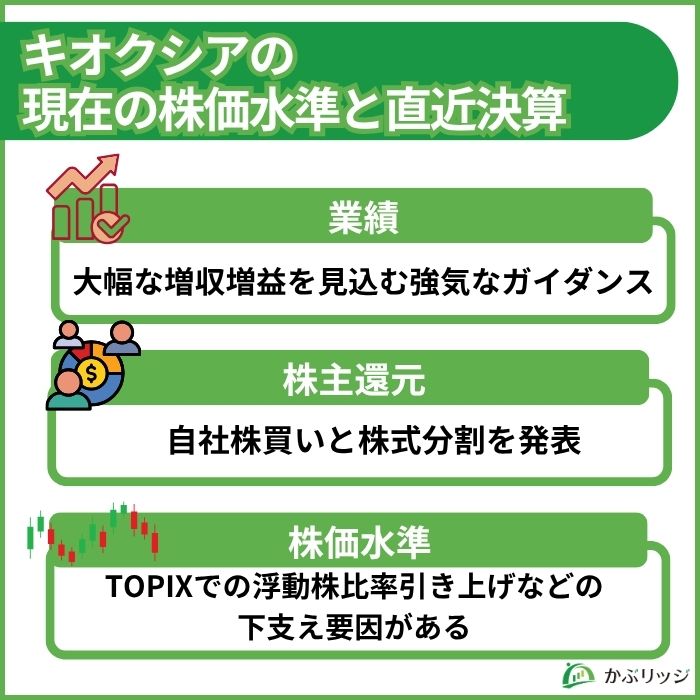
- 27/3期1Qは過去最高益を更新し、2Qも大幅な増収増益を見込む強気なガイダンス
- 配当は未定だが、自社株買いと株式分割を発表し、株主還元に踏み出した
- 株価は急騰後に大きく調整したものの、TOPIXでの浮動株比率引き上げなどの下支え要因がある
まずは、キオクシアの足元の業績と現在の株価水準を確認しましょう。
直近の決算結果(27/3期1Q・2Q見通し)
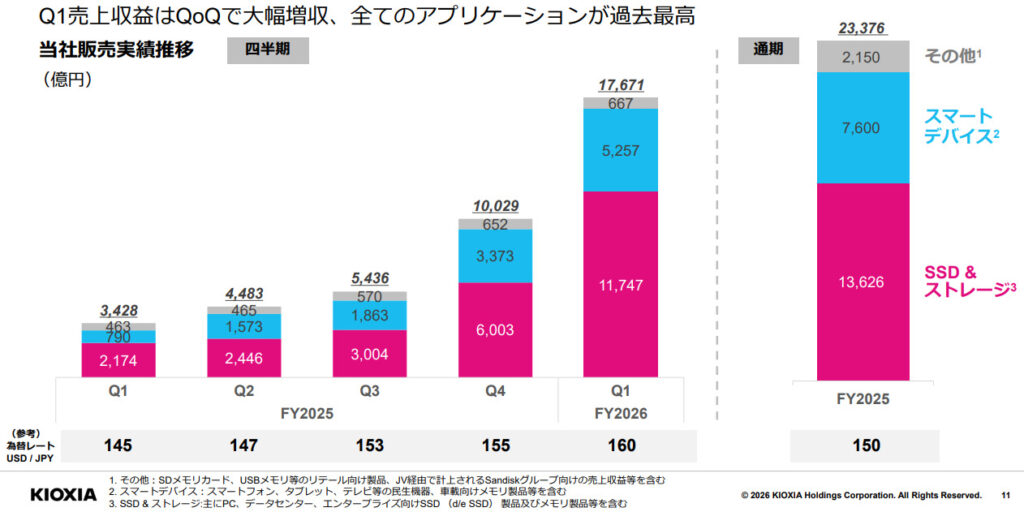
2026年7月31日に発表された2027年3月期第1四半期(2026年4〜6月)の連結業績は、売上・利益ともに過去最高を更新しました。
売上収益は1兆7,671億円、営業利益は1兆2,700億円、営業利益率は約72%という驚異的な数字を叩き出しています。
またこの3ヵ月だけで26/3期通期の営業利益を上回っており、勢いは衰えていません。
さらに2027年3月期第2四半期(2026年7月〜9月)のガイダンスも強気で、売上収益2兆3,900億円(前四半期比+35.2%)、営業利益1兆8,900億円(同+48.8%)を見込んでいます。
| 項目 | 27/3期1Q(実績) | 27/3期2Q(ガイダンス) | 前四半期比 |
|---|---|---|---|
| 売上収益 | 1兆7,671億円 | 2兆3,900億円 | +35.2% |
| 営業利益 | 1兆2,700億円 | 1兆8,900億円 | +48.8% |
| 当期純利益 | 8,422億円 | 1兆2,700億円 | +50.8% |
ものすごい伸び率だね!
2026年3月期も普通株式への配当は実施されず、2年連続で無配となりました。
2027年3月期の配当予想も現時点では未定で、決定次第速やかに開示するとしています。
一方で、2026年7月31日には上限8,000億円の自社株買いと、1株を3株にする株式分割を発表しており、株主還元に向けて具体的に動き出しています。
また、27/3期1Qにはシニアローンの繰上返済を実施しており、財務体質の強化とともに株主還元の余力が急速に拡大している状況です。
現在の株価水準
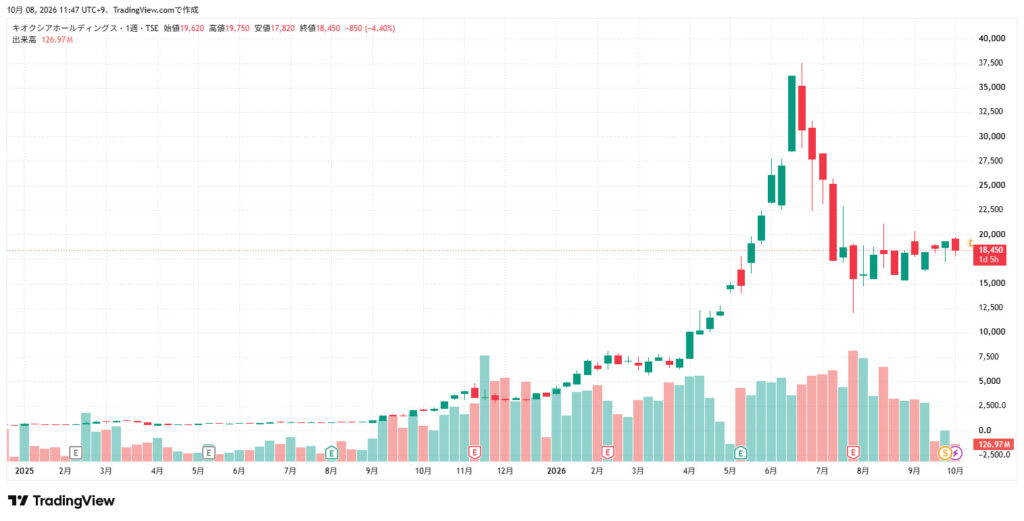
キオクシアの株価は、2024年12月の上場直後は公募価格(1,455円)を下回るスタートでしたが、その後AI需要の拡大を背景に急騰。
2026年6月22日には112,700円(分割前)の上場来高値を記録しました。
直近では下落し、10月1日の株式分割(1株→3株)を経て、2026年10月上旬時点の株価は1万円台後半で推移しており、高値のおよそ半分の水準です。
さらに日本取引所グループは10月7日、TOPIXの算出に使うキオクシアの浮動株比率を、現在の15%から50%へと2段階で引き上げると発表しました。
浮動株比率が上がると、TOPIXに占めるキオクシア株の比重も高まります。そのためTOPIX連動型ファンドなどから合計2兆円超の買い需要が見込まれるとの市場推計もあります。
キオクシアの株価が上昇・急騰した背景(なぜ上がったのか?)
💡このパートの要約
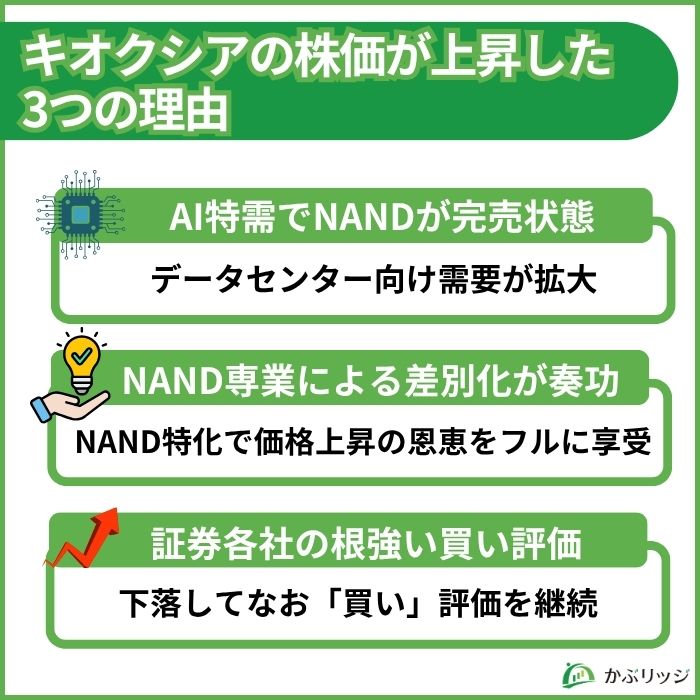
- 生成AIの普及でデータセンター向けNAND需要が急拡大し、2026年分の生産枠は「完売」状態に
- 競合がHBM(高帯域幅メモリ)に注力する中、NAND専業のキオクシアが価格上昇の恩恵をフルに享受
- 証券各社が「買い」評価を継続。TOPIXに占めるキオクシア株の比重も高まる見通し。
キオクシアの株価が急騰した背景には、主に3つの要因があります。
上昇要因①:AI・データセンター向けNANDフラッシュ需要の急増
キオクシアの株価急騰の最大の要因は、生成AIの爆発的な普及にあります。
AIの学習や推論には大容量・高速なNAND(ストレージ)が不可欠で、データセンター向けSSD需要が急速に拡大中です。
用語解説|NANDフラッシュメモリとは?
スマートフォンやUSBメモリ、パソコンのSSD(記憶装置)の中に入っている「記憶媒体」の一種。
電源を切っても記憶が消えない「不揮発性メモリ」に分類され、写真・動画・アプリなどのデータを長期保存するのに使われます。
1987年に東芝(現キオクシア)が世界で初めて発明し、現在はあらゆるデジタル機器に欠かせない部品となっています。
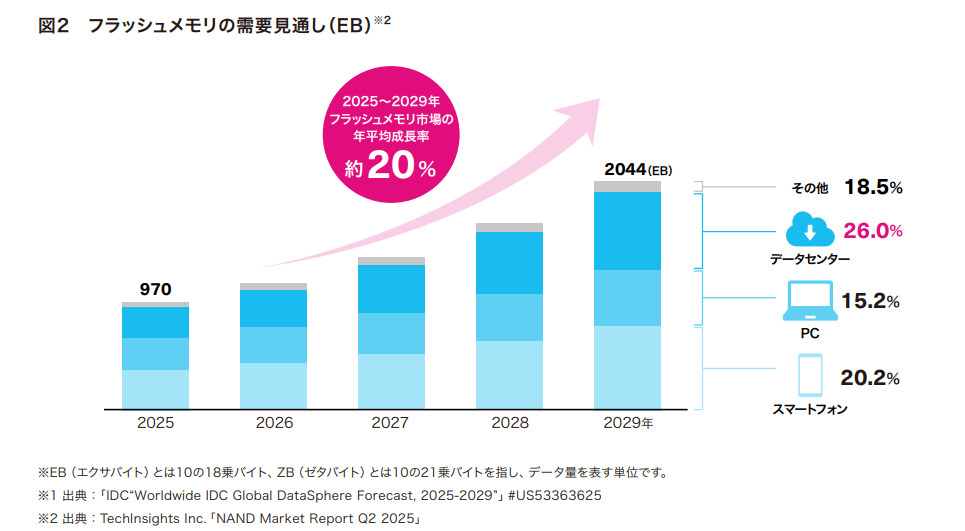
生成AIの普及でサーバー内に大量のNANDが必要とされるようになり、近年は需要が急拡大中です。
用語解説|SSDとは?
SSD(ソリッドステートドライブ)とは、半導体メモリにデータを保存するストレージのことです。
従来のHDD(ハードディスク)と比べて読み書き速度が圧倒的に速く、軽量・コンパクトなため、スマホからデータセンターのサーバーまで幅広く使われています。
24時間365日の連続稼働に耐える高耐久性と超高速な読み書き性能が求められ、AIサーバーに大量搭載されるためキオクシアの業績回復の主役となっています。
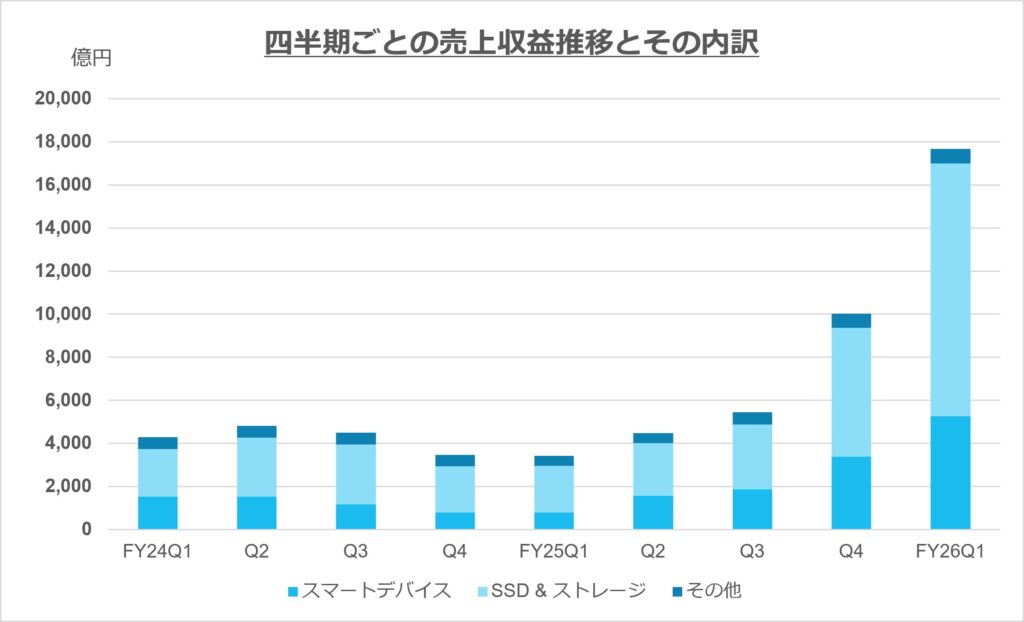
2026年3月期では、SSD&ストレージ部門の売上が前期から37.5%増の1兆3,626億円を記録しました。
2027年3月期は第1四半期だけで1兆1,747億円と、さらに勢いを増しています。
生成AIの普及で大手クラウド企業※が設備投資を急拡大しており、NANDを大量購入する「大口顧客」として市場に大きな影響を与えています。
※GoogleやAmazon(AWS)、Microsoft(Azure)、Metaなど、世界規模で超大型データセンターを構築・運営する巨大テック企業
2026年分のNANDフラッシュはすでに「完売」状態で、会社は2027年も需要が供給を上回ると見ているワン!

上昇要因②:NAND専業特化による高収益性と技術的優位性
競合他社がHBM(高帯域幅メモリ)の増産に傾注する中、キオクシアがNAND一本に集中しているという点が大きな差別化要因です。
用語解説|HBM(高帯域幅メモリ)とは?
HBM(High Bandwidth Memory)は、AIの計算処理を担うGPU(グラフィック処理チップ)と組み合わせる超高速なメモリです。
NANDフラッシュとは異なり「揮発性メモリ」の一種(DRAMの進化版)で、電源を切ると記憶が消えますが、その分データの読み書きが非常に高速です。
エヌビディアのAI用GPUに搭載されており、現在はサムスンやSKハイニックスがHBMの生産拡大に経営資源を集中させています。
NAND専業のキオクシアは、AI需要急増によるNAND価格上昇の恩恵をダイレクトに享受できる構造です。
実際に主要メーカーが足並みをそろえて協調減産を実施したことで、NAND価格の回復が加速しました。
NAND専業のキオクシアは価格上昇の恩恵をフルに享受できるね!
上昇要因③:証券各社の根強い買い評価
アナリストの評価もキオクシア株を後押しする材料になっています。
7月末の決算後は一部で目標株価の引き下げもありましたが、全社が「買い」を継続しています。
| 発表日 | 証券会社 | レーティング※1 | 目標株価(分割後) | 分割前の水準※2 |
|---|---|---|---|---|
| 2026/10/01 | モルガン・スタンレーMUFG | 買い継続 | 36,667(据え置き) | 110,000 |
| 2026/09/09 | 野村 | 買い継続 | 42,000 → 43,667 | 131,000 |
| 2026/08/28 | シティG | 買い継続 | 46,667 → 43,333 | 130,000 |
| 2026/08/10 | JPモルガン | 買い継続 | 51,667 → 43,333 | 130,000 |
| 2026/08/04 | 岩井コスモ | 買い継続 | 44,000 → 45,000 | 135,000 |
| 2026/08/03 | UBS | 買い継続 | 48,000 → 42,000 | 126,000 |
| 2026/08/03 | 大和 | 買い継続 | 41,000 → 37,000 | 111,000 |
| 2026/07/01 | GS | 買い継続 | 31,000 → 38,667 | 116,000 |
| 2026/06/11 | SMBC日興 | 買い継続 | 16,000 → 42,000 | 126,000 |
※1 レーティング表記はかぶリッジで「買い」「中立」「売り」に統一
※2 2026年10月1日の株式分割(1株→3株)前の株価に換算した参考値
全証券会社が強気な見通しを出しているね!
また、米国のNAND専業メーカーであるサンディスクとの株価連動性が高く、サンディスク株が大きく動くとキオクシア株も連動する傾向が見られます。
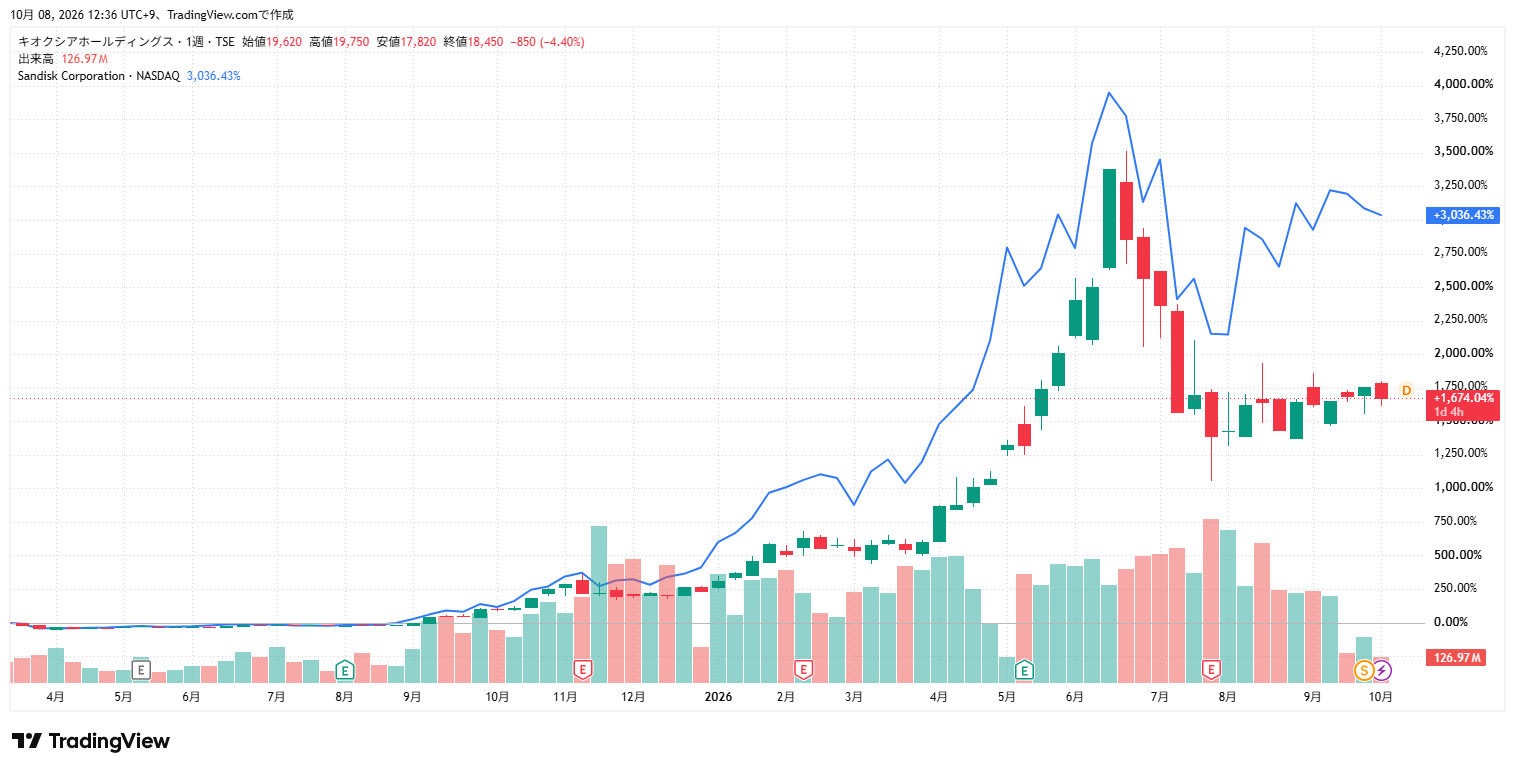
株価を見ると、決算を控え売りが加速したことから、7月末に一時3万円台(分割後換算で1万円台前半)を付けましたが、その後は徐々に持ち直しています。
米国の半導体市況に大きく影響を受けるので要チェックワン!
注意すべきキオクシアの株価下落・調整リスク(なぜ下がるのか?)
💡このパートの要約
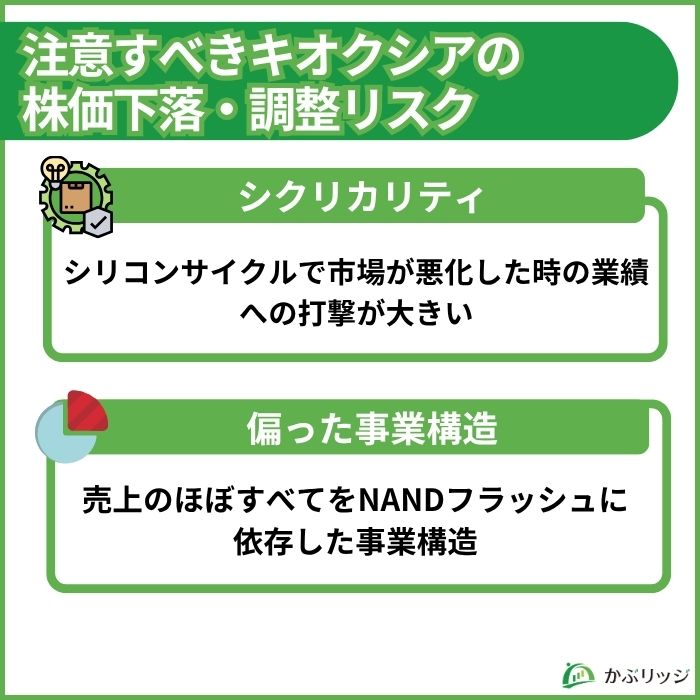
- シリコンサイクルで市場が悪化した時の業績への打撃が大きい
- 売上のほぼすべてをNANDフラッシュに依存した事業構造
一方で、キオクシアの株価には半導体銘柄特有の下落リスクも存在します。投資判断において必ず知っておくべき懸念材料を解説します。
リスク①:シリコンサイクル(市況変動)によるシクリカリティ
急上昇の後に大きく下落したキオクシア株ですが、今後もいくつかのリスクを念頭に置く必要があります。
最大のリスクはシリコンサイクルで、NAND需要と供給のバランスが崩れた局面では製品価格が急落し、業績が大幅に悪化するおそれがあります。
用語解説|シリコンサイクルとは?
半導体(シリコン)業界で繰り返される景気循環のこと。需要が増えると各社が増産→供給が需要を上回り価格が急落→各社が減産→今度は供給不足で価格が回復→また需要増で増産…というサイクルを数年おきに繰り返します。
NANDフラッシュはこのサイクルの影響を特に受けやすい商品で、価格下落局面ではキオクシアの業績が急速に悪化するリスクがあります。
過去にもNAND市況が急落した局面でキオクシアの業績が大幅に悪化した事例があり、その影響は競合と比べて大きくなりがちです。
一方で同社は、シリコンサイクルを中長期で市場が伸長する中での需給ギャップの波と捉え、それによるシクリカリティ(収益等の振れ幅)は一時的であり、市場自体は一貫して拡大していると見ています。
ボラティリティが高い分、上がりも激しいが下落も急になりやすいのが半導体株の特徴だよ!
リスク②:売上のほぼすべてをNANDフラッシュに依存した事業構造
強みの裏返しとなるのが、売上のほぼすべてをNANDフラッシュに依存した事業構造です。
前回の市況悪化期には、2022年10〜12月期から2023年10〜12月期まで5四半期連続の営業赤字となり、24/3期通期では約2,527億円の営業赤字を計上しました。
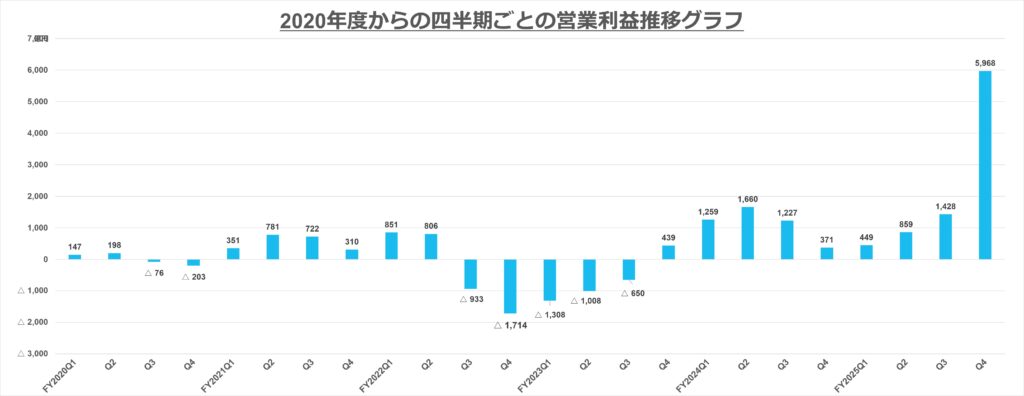
DRAMやHBMも手掛けるサムスンやSKハイニックスは、NANDの不振を他の事業である程度和らげられますが、キオクシアにはその緩衝材がほとんどありません。
用語解説|DRAMとは?
DRAM(Dynamic Random Access Memory)は、パソコンやスマホの「作業用メモリ(RAM)」に使われるメモリの一種。
また、現在は売上の約3分の2をSSD・ストレージ向けが占めており、大手クラウド企業のAI投資が鈍化した場合の影響も大きくなっています。
一方で、足元の好業績により実質無借金の状態となっており、前回の不況時と比べると財務面の耐性は高まっています。
市況が良いときはNAND専業の強みが最大化されるけど、悪化時は要注意だよ!
キオクシアの株価はどこまで上がる?今後の見通しと将来性
「キオクシアの株価はどこまで上がるのか?」について、今後の将来性と見通しを分析します。
AI需要の本格化に伴う中長期的な株価の上昇シナリオ
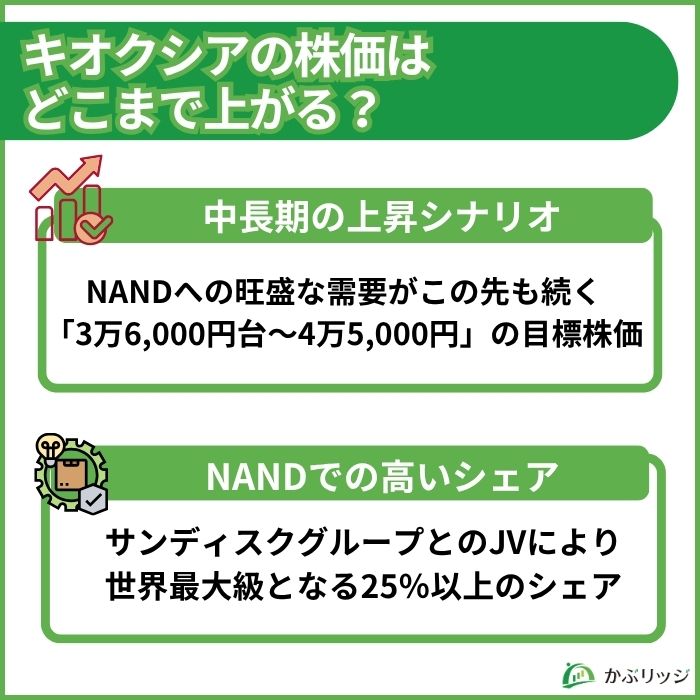
結論として、短期的な調整は挟むものの、中長期的には証券各社が掲げる「3万6,000円台〜4万5,000円」の目標株価レンジに向けた上昇シナリオが十分に見込まれると言えます。
足元の業績も非常に好調です。
平均販売単価の上昇を受け、2027年3月期1Qの営業利益は前年同期比約28倍の1兆2,700億円と成長は止まりません。
生成AIによるデータ爆発は構造的・不可逆的なトレンドであり、NANDへの旺盛な需要がこの先も続くと考えられます。
生成AI関連以外の用途も多いので、今後も期待大だよ!
競合他社(Samsung・SK Hynix等)との比較で見える強み
キオクシアは、NANDフラッシュメモリの世界市場において、サムスン・SKグループに次ぎ、中国のYMTCと並ぶ世界3位のシェアを保持しています。
さらにサンディスクグループとのJVにより世界最大級となる25%以上のシェアを誇っています。
製造拠点としては、フラッシュメモリ工場として世界最大級とも言われる三重県四日市市の四日市工場と、岩手県北上市の北上工場の2拠点が中心です。
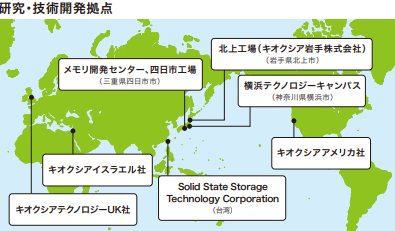
特に北上工場のK2棟が本格稼働を始めており、次世代NANDの量産体制が整いつつあります。
2026年8月には、北上工場の新製造棟(K3棟)の建設と、サンディスクと共同で日本国内に約5兆円を投資する計画も発表しました。
| メーカー | 国 | NANDシェア | 特徴 |
|---|---|---|---|
| サムスン電子 | 韓国 | 25% | DRAM・NAND・HBMを手掛ける総合半導体大手 |
| SKグループ(SKハイニックス) | 韓国 | 22% | DRAMとHBMにも強く、Solidigmを傘下に持つ |
| 長江存儲科技(YMTC) | 中国 | 14% | 中国政府の支援を受けた半導体メーカー |
| キオクシア | 日本 | 14% | NAND専業、世界最大級の製造拠点 |
| マイクロン | 米国 | 13% | DRAM・NANDの両方を展開する米半導体大手 |
| サンディスク | 米国 | 11% | 旧ウエスタンデジタルのNAND部門が独立 |
2026年8月時点
キオクシアの技術的な競争力の核となるのが、独自に開発した3D積層型NAND技術「BiCS FLASH」です。
用語解説|BiCS FLASHとは?
キオクシアが独自に開発した3D積層型NANDフラッシュ技術のブランド名。
従来のNANDはシリコン(半導体素材)の上に記憶素子を平面的に並べる方式でしたが、BiCS FLASHではビルのように上方向に積み重ねる「3D積層」構造を採用しています。
積み重ねることで同じ面積あたりのデータ保存量(密度)が大幅に増加し、大容量化・低コスト化・高速化を同時に実現可能。
AIサーバーのような膨大なデータを処理する用途に非常に適した技術で、キオクシアの競争力の源泉のひとつ。
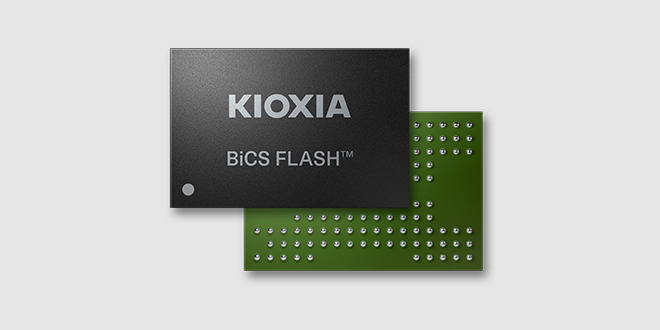
2025年2月にはサンディスクと共同で、業界最高水準となる4.8Gb/sのNANDインターフェース速度を実現する新技術の開発を発表しました。
中長期的には、2029年までにNAND生産能力を2倍にする中長期事業計画を発表。
さらに2026年3月には、台湾のNanya Technologyへ出資してDRAMの長期供給契約を締結し、製品ラインナップの補完も進めています。
BiCS FLASHの世代進化が、今後のキオクシアの競争力を大きく左右するよ!
【結論】キオクシアの株は今買うべき?投資判断のポイント
「結局、キオクシアの株は今買うべきなのか?」という疑問にお答えします。
キオクシア株は、「半導体株特有の激しい値動き(ボラティリティ)を許容でき、中長期のAIトレンドに投資したい方」にとって、調整局面(押し目)での有力な選択肢となります。
高値からは大きく下落しましたが、直近の業績(27/3期1Qの実績等)は過去最高の更新が続いています。
ただし、一本調子で上がり続けるわけではなく、米国の半導体市況などに連動して一時的に下落する局面も想定できます。
そのため、株価が大きく調整したタイミングを見計らってエントリー(押し目買い)するのは、現実的な方法の一つです。
【まとめ】キオクシアの株価上昇はAI需要と市況のバランスが鍵
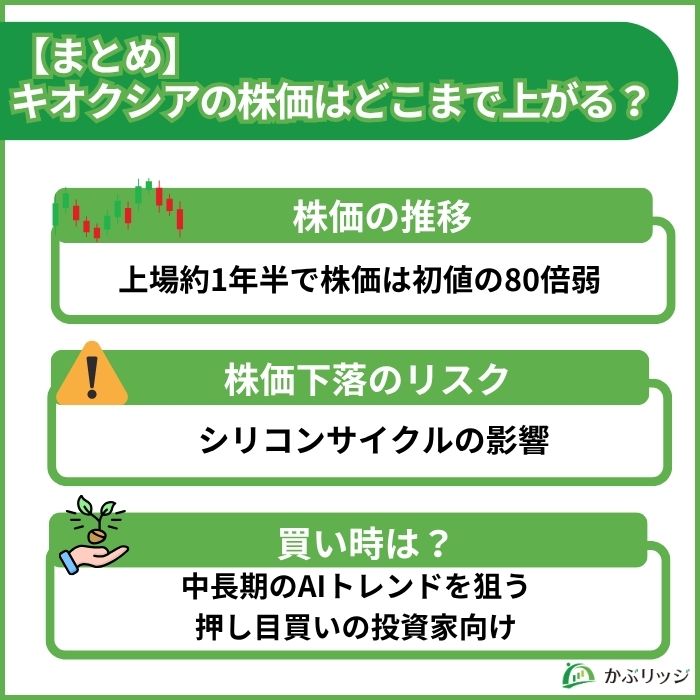
最後に、この記事の重要なポイントをまとめます。
🔰かぶリッジの結論
- 生成AI需要の急拡大でNAND市場が活況となり、株価は一時、初値の約78倍を記録
- 直近の27/3期1Q決算は過去最高益を更新し、証券各社の根強い買い評価が継続中
- NAND専業のため、シリコンサイクル(株価変動)による下落リスクには注意が必要
- ボラティリティの高さを理解した上で、中長期のAIトレンドを狙う押し目買いの投資家に向いている
キオクシアの株価はNAND市況の動向、米国半導体市況次第で大きく変動するため、今後も短期的な急落局面も起こりえます。
しかし、生成AIによるデータ爆発という不可逆的なトレンドを背景に、NANDへの構造的な需要は今後も続くと考えられます。
キオクシア株への投資を検討する際は、ボラティリティの高さを踏まえ、リスク許容度に応じた判断を心がけましょう。