・ジャパンディスプレイの株価ってなぜこんなに安いの?
・今後大化けする可能性は?
かぶリッジの結論
- 有機ELへの移行や中国勢との競争激化で主力のLCD事業が衰退し、長期の赤字・財務基盤はまだ脆弱
- 対米投融資プロジェクト報道で株価は急騰・急落した後、2026年9月には茂原工場の新光電気工業への売却が決定
- 「BEYOND DISPLAY」戦略や工場売却が成功すれば株価が大化けする可能性はあるが、現時点では黒字化未達で投資リスクは極めて高い
このようなお悩みを解決します。
ジャパンディスプレイ(以下、JDI)は、ソニー・東芝・日立のディスプレイ事業を統合して2012年に事業を開始した企業です。
上場時の公募価格は900円でしたが、2025年には14円まで下落し、2026年も1月6日に年初来安値の19円を記録しました。
2026年3月には、対米投融資プロジェクトの報道をきっかけに株価が急騰・急落しました。
しかし、8月には債務超過の解消を発表し、9月には茂原工場を新光電気工業へ売却することが決まるなど、再建に向けた動きも相次いでいます。
急騰と急落を繰り返す激しい値動きだワン!
本記事では、ジャパンディスプレイの株価がなぜ安いのか、直近の株価変動の背景から今後の見通し、大化けの可能性まで徹底的に分析します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
ジャパンディスプレイの株価はなぜ安い?4つの理由を解説
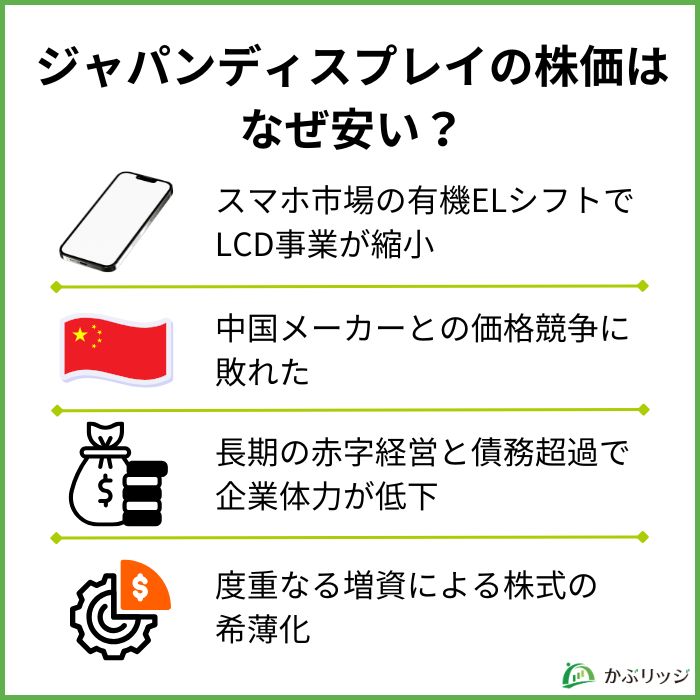
💡このパートの要約
- スマホ市場の有機ELシフトでLCD事業が縮小
- 中国メーカーとの価格競争に敗れた
- 長期の赤字経営と債務超過で企業体力が低下
- 度重なる増資による株式の希薄化
まず、ジャパンディスプレイの株価推移を見てみましょう。
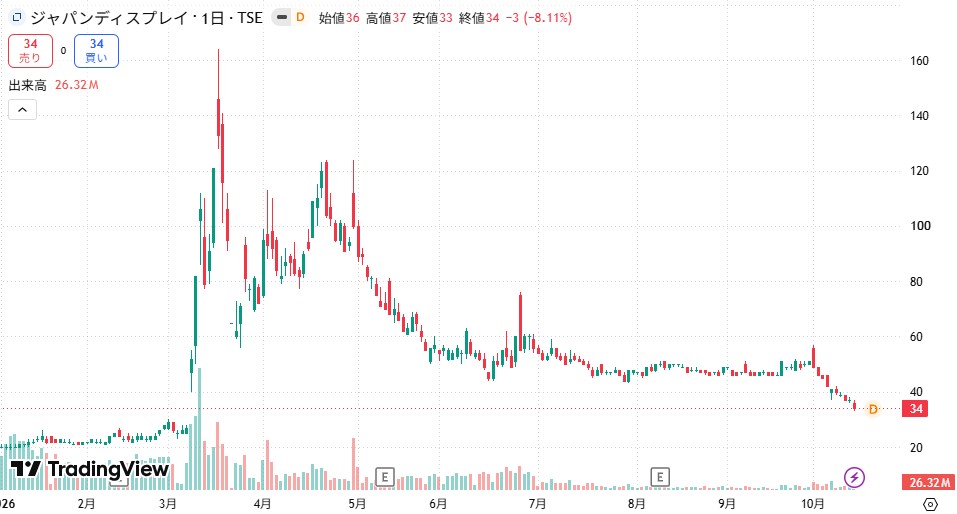
年初来からのチャートですが、株価は乱高下していることが分かります。
どうしてこんなに激しい値動きなんだろう?
大きく以下の4つに分けて、考察していきましょう。
有機ELへの移行でLCD事業が縮小した
ジャパンディスプレイの株価が安い最大の理由は、主力だったLCD(液晶ディスプレイ)事業の急激な縮小です。
同社はかつてAppleのiPhone向けにLCDパネルを供給する有力企業として存在感を示していました。
しかし、スマートフォン市場ではOLED(有機EL)ディスプレイが主流となり、AppleもiPhoneの全モデルでOLEDへ移行しました。
これにより、JDIのLCD中心のビジネスモデルは大きく揺らぐことになったのです。
技術の変化についていけなかったのが大きいんだね…
中国メーカーとの価格競争に敗れた
有機ELへの移行だけでなく、中国のディスプレイメーカーが低価格で液晶パネルを大量供給するようになったことも、JDIの業績悪化を加速させました。
BOEやCSOTといった中国勢は、政府からの巨額補助金を背景に積極的な設備投資を行い、価格面で圧倒的な競争力を持っています。
JDIは日本国内に工場を持つため、コスト面で中国勢に太刀打ちすることが難しく、汎用的なディスプレイでは勝てない状況に追い込まれています。
中国メーカーの台頭は液晶業界全体を変えたワン!
長期にわたる赤字経営と債務超過
JDIの株価低迷を最も端的に示しているのが、長年にわたる赤字経営です。
直近の25年3月期と26年3月期の決算データを見てみましょう。
| 2025年3月期 | 2026年3月期 | 前期比 | |
|---|---|---|---|
| 売上高 | 188,012 | 132,328 | -55,684 |
| 営業利益 | -37,068 | -18,692 | +18,376 |
| 純利益 | -78,220 | -19,810 | +58,410 |
| 純資産 | 6,890 | -7,412 | -14,302 |
決算短信よりかぶリッジ作成
売上高は前期比で556億円減(-29.6%)となり、純資産も143億円減少して期末時点で74億円の債務超過に陥りました。
その後、筆頭株主のいちごトラストによる新株予約権の行使で資本を増強し、2026年6月末には純資産が36億円となり債務超過を解消しました。
債務超過は解消できたけど、営業損失や純損失は計上したままだね…
会社側も「継続企業の前提に重要な疑義を生じさせるような状況が存在する」としており、事業継続そのものへの不安が株価を押し下げる要因になっています。
【最新決算】2027年3月期第1四半期
最新決算である2027年3月期1Q決算を以下にまとめます。
- 売上高:239億2,200万円(前年同期比-26.3%)
- 営業利益:-12億1,400万円
- 経常利益:-33億1,800万円(連続赤字)
- 純利益:-34億5,400万円(連続赤字)
- 純資産:36億3,100万円(黒字転換)
度重なる増資による株式の希薄化
JDIはこれまで何度も第三者割当増資や資本増強を実施しており、発行済株式数が大幅に増加しています。
会社が新株を発行し、取引先・金融機関・役員・後継者候補など特定の第三者に引き受けてもらうことで資金を調達する方法です。
既存株主以外を割当先にできるため、資本提携や事業承継、M&Aなどの場面でも活用されます。
公募増資や株主割当増資とは、対象者や株主構成への影響が異なります。
(引用:M&Aキャピタルパートナーズ)
増資が行われるたびに1株当たりの価値(EPS)が希薄化するため、既存株主にとっては株価の下落圧力となります。
新株予約権には未行使分が残っており、これが株価を低位に留める一因となっています。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
2026年3月に株価が急騰!その理由とは?
💡このパートの要約
- 米国ディスプレイ工場運営の打診報道で株価は急騰
- 対米投融資第2弾に盛り込まれずストップ安に
- 茂原工場の米マイクロン売却交渉報道で3月26日に再び急伸
- 9月30日、茂原工場の売却先が新光電気工業に決定
長期低迷を続けてきたJDI株ですが、2026年3月に入ってから非常に激しい値動きを見せています。
ここでは、その急騰・急落の経緯を時系列で整理します。
| 日付 | 出来事 | 株価 |
|---|---|---|
| 3月6日 | 報道前 | 27円 |
| 3月9日 | 対米投融資報道を受け、売買高が急増 | 52円 |
| 3月10日 | ストップ高で引ける | 82円 |
| 3月11日 | 8年ぶりに100円台に乗せる | 106円 |
| 3月17日 | 年初来高値となる164円に一時到達 | 164円 |
| 3月23日 | 対米投資第2弾に盛り込まれず、ストップ安 | 65円 |
| 3月26日 | 茂原工場マイクロン売却交渉報道で再上昇 | 81円 |
対米投融資プロジェクトの報道で急騰
2026年3月8日付の日本経済新聞などで、日本政府がJDIに対して米国での最先端ディスプレイ工場の運営を打診していると報じられました。
この報道のポイントは以下の通りです。
- 総額5,500億ドル(約86兆円)規模の対米投融資の一環
- 背景にはディスプレイの中国依存を減らしたい経済安全保障上の思惑
- 防衛分野を含むサプライチェーンの再構築という政策テーマ
この報道を受け、JDI株は3月6日の終値27円から急騰を開始。
3月11日には、2018年11月以来となる100円台に回復するなど、強い上昇を見せました。
出来高も4億株を超えるなど「お祭り状態」となり、SNSでも「国策銘柄」「ストップ高確定」といった投稿が相次ぎました。
業績ではなく期待と需給で動いた典型的な思惑相場だワン!
対米投融資第2弾に盛り込まれず、ストップ安に転落
しかし、その後の動きは急転直下でした。
3月23日、JDI株はストップ安の比例配分となり、約792万株もの売り注文が残る事態となりました。
その原因は、「対米投融資第2弾にはJDIの工場案件が盛り込まれなかった」という報道です。
3月23日の株価は65円(前日比▲30円、▲31.58%)で取引を終え、急騰前の水準に近い大幅下落となりました。
わずか2週間で急騰と急落を経験するなんて、すごいボラティリティだね…
このように、JDI株は報道ヘッドライン一つでストップ高にもストップ安にもなり得る超ハイリスクな銘柄であることが改めて浮き彫りになりました。
今後も対米投融資プロジェクトの進捗次第では、再び大きな値動きが起こる可能性があります。
3月26日に再び急伸!茂原工場の米マイクロン売却交渉が材料に
ストップ安から一転、3月26日にはJDI株が再び約14%の大幅上昇を見せました。
きっかけとなったのは、米半導体大手マイクロン・テクノロジーがJDIの茂原工場(千葉県茂原市)の買収に向けて交渉していると、日本経済新聞などが報じたことです。
茂原工場マイクロン売却交渉のポイント
- マイクロンはAI向けに需要急増中のHBM(広帯域メモリ)製造への転用を見込む
- 2026年6月までの合意を目指すとされている
- JDIにとっては工場売却による借入金返済と債務超過の解消につながる
- マイクロンは「複数の候補」のうちの1社とされ、確定ではない
(2026年3月時点の報道)
茂原工場の売却自体は既定路線でしたが、買収候補にマイクロンという世界的な半導体メーカーの名前が浮上したことで再建への期待感が高まり、市場にポジティブに受け止められました。
工場売却が実現すれば、債務超過の解消に大きく前進するワン!
その後、2026年9月30日にJDIは茂原工場を新光電気工業へ売却する契約を締結。
最終的な売却先はマイクロンではなく、AI半導体向けパッケージを手がける新光電気工業となりました。
業績不振で売られてきたJDIですが、こうした「実利」を伴うニュースが続けば、大化け銘柄としてのポテンシャルをいよいよ発揮するかもしれません。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
9月30日、茂原工場の新光電気工業への売却が決定
JDIは2026年9月30日、茂原工場を新光電気工業に売却すると発表しました。
譲渡価額は非開示ですが、2027年3月期第4四半期に約514億円の特別利益を計上する見込みです。
引渡しは2027年3月31日の予定で、工場はAI向け先端半導体パッケージの生産拠点に生まれ変わります。
ジャパンディスプレイの事業内容・業績
💡このパートの要約
- ソニー・東芝・日立の統合で誕生した中小型ディスプレイメーカー
- 事業セグメントは「車載」、「民生・産業機器」
- 営業赤字が長期間にわたって継続している
ここでは、JDIの事業内容や業績について詳しく見ていきます。
事業内容
ジャパンディスプレイは2012年4月に、ソニー・東芝・日立製作所の中小型ディスプレイ事業を統合して誕生しました。
JDIの事業は、大きく「車載」、「民生・産業機器」の2つのセグメントに分かれています。
車載
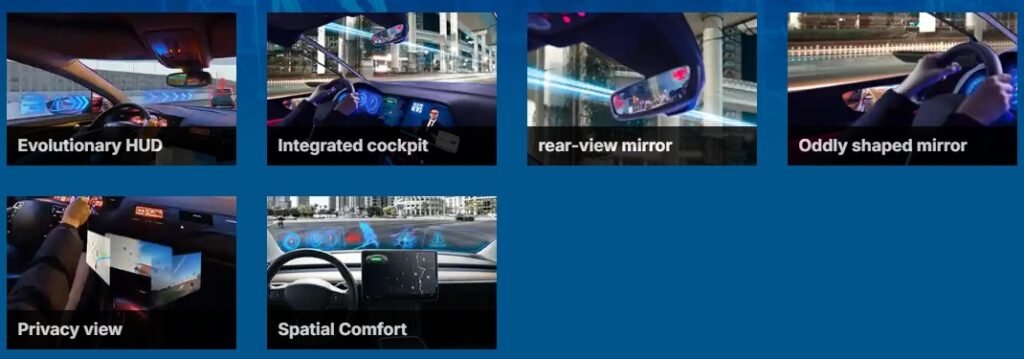
自動車のカーナビやメーターパネルなどに使用されるディスプレイを製造。
現在は売上の約8割を占める中核事業です。
しかし、売上高は低採算品からの撤退や顧客の生産計画変更、工場の生産終了により前期比13.6%の減収となっています。
民生・産業機器
スマートウォッチやデジタルカメラ、産業機器などに使われるディスプレイを製造。
液晶スマートフォン向けの戦略的縮小や、茂原工場の生産終了によるスマートウォッチ用OLEDの出荷減により、2026年3月期の売上高は235億円(前期比-62.1%)となっています。
マスクレス蒸着及びフォトリソ方式による量産技術を確立した次世代OLED「eLEAP」の事業展開を進めていく方針です。
大化けの起爆剤になるかもしれないから、要チェックだワン!
業績
JDIの業績はどうなっているのかな?
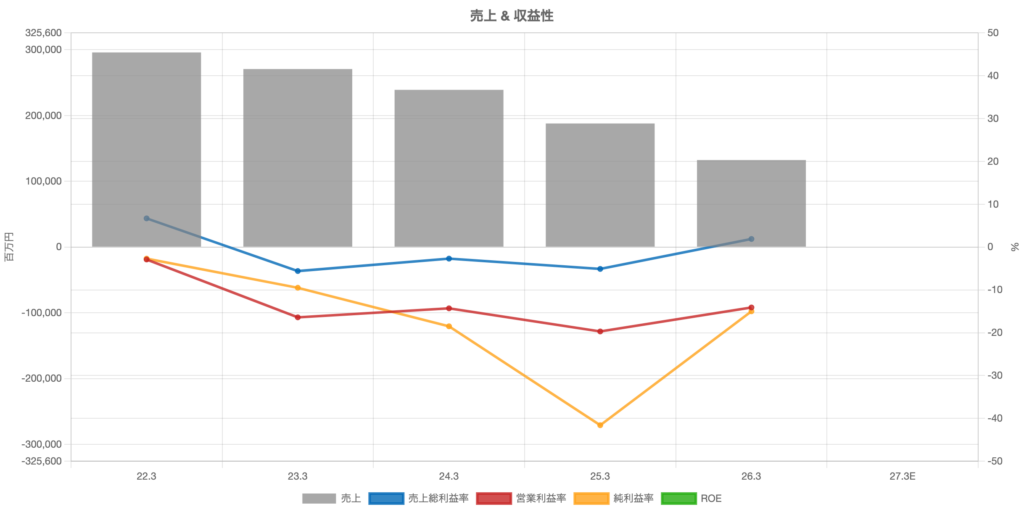
| 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | |
|---|---|---|---|---|---|
| 売上高 | 295,946 | 270,746 | 239,153 | 188,012 | 132,328 |
| 営業利益 | -8,576 | -44,386 | -34,145 | -37,068 | -18,692 |
| 経常利益 | -7,964 | -42,924 | -33,188 | -40,415 | -30,462 |
| 当期純利益 | -8,096 | -25,818 | -44,313 | -78,220 | -19,810 |
単位:百万円
JDIの業績推移を見ると、売上高は年々縮小しており、営業赤字が長期間にわたって継続しています。
売上高のピークは2016年3月期の9,890億円で、そこからほぼ一貫して右肩下がりだね…
背景には、最大顧客であったAppleが2017年発売のiPhone Xから有機ELを採用したことがあり、これによりJDIは大幅な事業縮小を求められました。
実際に、2019年の約1,200人の人員削減、2020年に白山工場をAppleおよびシャープへ売却、2026年に鳥取工場の売却など、工場の閉鎖・売却やリストラが相次いでいます。
2つめの証券口座にもおすすめ!
マネックス証券は、dポイントが貯まって使えるうえ、dカードでの積立投資にも対応。
日本株銘柄分析ツール「マネックス銘柄スカウター」が無料で使える!
ジャパンディスプレイの株価は大化けする?今後の見通しを解説
💡このパートの要約
- 「BEYOND DISPLAY」戦略でセンサーや半導体パッケージングに展開
- 2028年3月期からの黒字化が最大のポイント
- 投資するならリスクの大きさを十分に理解すべき
JDIの今後はどうなっていくでしょうか?
ここからは、JDIの今後の見通しについて、注目すべきポイントを整理していきます。
「BEYOND DISPLAY」戦略による事業転換
JDIは従来のLCD/OLED事業への依存から脱却するため、「BEYOND DISPLAY」戦略を打ち出しています。
この戦略では、ディスプレイ技術を応用した新しい分野への展開を目指しており、主な注力領域は以下の通りです。
- ディスプレイ:独自技術(eLEAP、2VD)に基づく価値提供
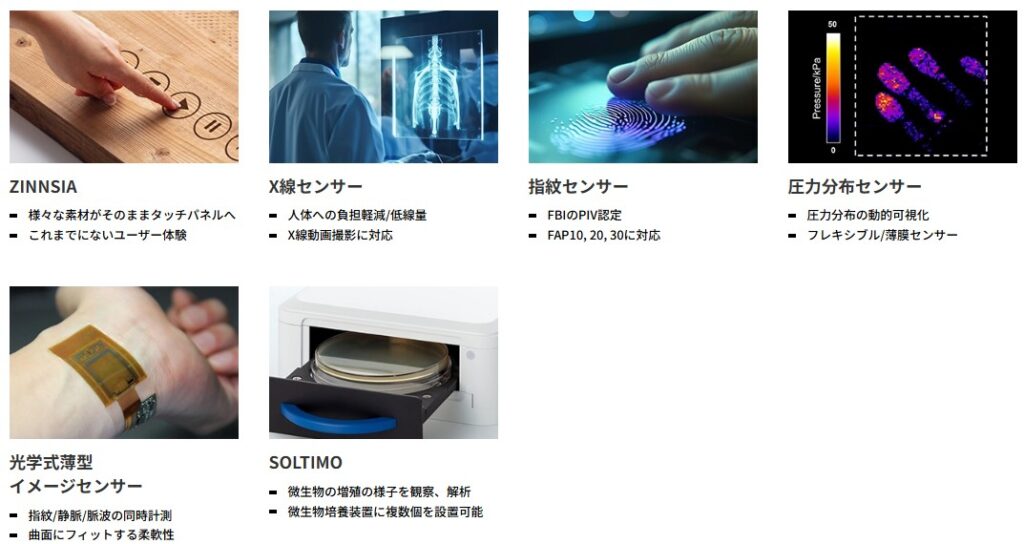
- センサー事業:ディスプレイ技術を活用した高精度センサーの開発・販売
- 先端半導体パッケージング:ガラス基板を用いた次世代半導体パッケージの量産化
2026年には、圧力センサー「ZINNSIA」の量産出荷や、バイオ向けデバイスの量産開始など、新規事業の一部が量産段階に入りました。
また、Kymeta社向けの次世代衛星通信アンテナ基板も量産承認に向けて開発が進んでいます。
ただし、いずれも売上規模はまだ小さく、収益の柱となるかは今後次第です。
技術力は評価されているが、それをマネタイズできるかが問われているワン!
構造改革と2028年3月期の黒字化目標
JDIは新規事業への展開と同時に、大規模な構造改革を進めています。
主な施策は以下の通りです。
- 茂原工場の生産終了と売却:2025年11月に生産を終了。2026年9月30日に新光電気工業への売却契約を締結し、2027年3月末の引渡しに伴い約514億円の特別利益を計上する見込み。
- 鳥取工場の売却:2026年8月に完了
- 希望退職者の募集:人件費の大幅な削減
これらの施策により固定費削減が進み、2026年3月期は前期比で101億円の固定費削減効果が出ています。
2026年1〜3月期には4年ぶりに四半期ベースで営業黒字を確保しましたが、会社は通期の営業黒字化の目標を2028年3月期に後ろ倒ししています。
損益分岐点売上高も、2024年度の3,085億円から2026年度には630億円にまで引き下げる計画です。
損益分岐点が下がれば、少ない売上でも黒字化できる可能性があるんだね!
とりわけ、茂原工場の引渡しが予定通り2027年3月末に完了するかが重要なポイントです。
約514億円の特別利益が計上されれば純資産は大きく改善し、上場維持基準(2027年3月末時点の純資産プラス)のクリアにも大きく前進します。
売上高はピーク時から8割以上縮小し、2026年3月期は純資産がマイナス(債務超過)に転落していたけど、2026年6月末に解消しているワン!
会社側は大規模な構造改革により2028年3月期での黒字化目標を掲げています。
- 工場の再編・売却: 茂原工場(千葉県)の生産終了や鳥取工場の石川工場への集約
- 固定費の大幅削減: 損益分岐点売上高を2024年度の3,085億円から630億円へと約8割カット
損益分岐点が630億円まで下がれば、少ない売上でも利益が出る体質へ変われるんだね!
投資する際のリスクと注意点
JDI株への投資を検討する場合、以下のリスクを十分に理解しておく必要があります。
JDI株の主なリスク
- 財務基盤の脆弱さ:債務超過は解消したものの純資産は36億円と低く、2027年3月末時点で純資産がマイナスに戻ると上場廃止のリスクがある
- 増資リスク:新株予約権の未行使分の行使や追加の資金調達で、さらなる株式の希薄化が起こる可能性がある
- 思惑主導の値動き:業績に基づかない株価変動が激しく、ニュースヘッドライン一つでストップ高にもストップ安にもなる
- 黒字化の不確実性:2028年3月期の黒字化目標が達成される保証はない
- 無配の継続:配当金はゼロが続いており、インカムゲインは期待できない
特に注意すべきは、今回の株価急騰は業績改善によるものではなく、将来への期待が先行した「思惑相場」であるという点です。
対米投融資プロジェクトの具体化、茂原工場の引渡し完了、構造改革による営業黒字化の実現、これらが確認できるまでは、慎重な姿勢が求められるでしょう。
投資判断は冷静に、ファンダメンタルズを見極めることが大切だワン!
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
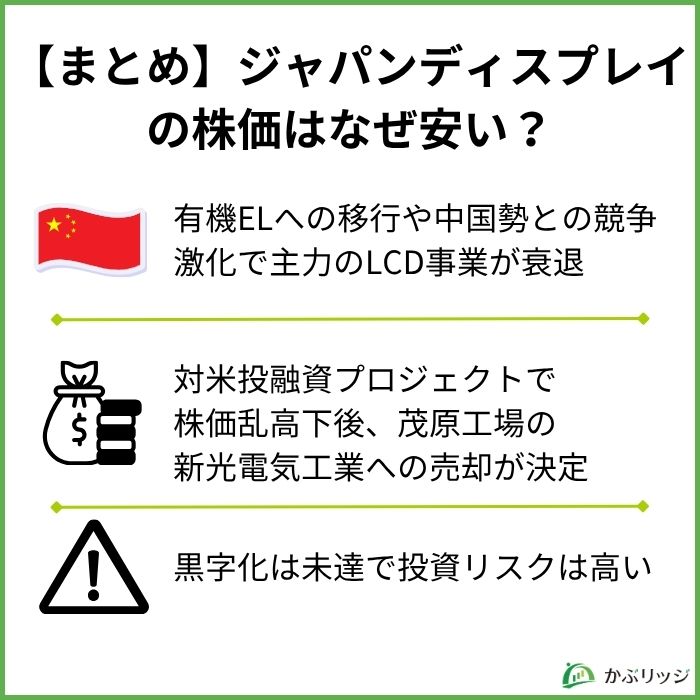
【まとめ】ジャパンディスプレイの株価はなぜ安い?
ジャパンディスプレイの株価が安い理由がよくわかったよ!
最後にこの記事の重要なポイントをまとめます。
かぶリッジの結論
- 有機ELへの移行や中国勢との競争激化で主力のLCD事業が衰退し、長期の赤字・財務基盤はまだ脆弱
- 対米投融資プロジェクト報道で株価は急騰・急落した後、2026年9月には茂原工場の新光電気工業への売却が決定
- 「BEYOND DISPLAY」戦略や工場売却が成功すれば株価が大化けする可能性はあるが、現時点では黒字化未達で投資リスクは極めて高い
ジャパンディスプレイは、かつて日本の液晶技術を世界に示す存在として期待されましたが、市場環境の変化に対応しきれず長期の業績不振に苦しんでいます。
一方で、「BEYOND DISPLAY」戦略による事業転換や、センサーや衛星通信アンテナ、半導体パッケージングといった新規事業への展開は、中長期的な成長の可能性を感じさせます。
債務超過は解消し茂原工場の売却も決まりましたが、営業黒字化はまだ実現しておらず、投機的な値動きが続いているのが実情です。
JDI株に投資する場合は、大化けを狙うハイリスク・ハイリターンな銘柄であることを十分に理解したうえで、余裕資金の範囲内で判断することが重要でしょう。
思惑だけで飛びつかず、冷静に企業の実態を見極めることが大事だワン!