・個人向け国債は買ってはいけない?
・今から買っても遅くない?
・100万円や1,000万円を預けたら、いくら増える?
このようなお悩みを解決します。
🔰かぶリッジの結論
個人向け国債は「買ってはいけない」商品ではなく、目的次第…
- 元本保証で金利も上昇中
2026年10月募集分は変動10年2.05%、固定5年2.39%、固定3年2.07%と、3種類すべてが2%台。 - 大きく増やす目的には不向き
値上がり益はなく、物価上昇に負ける可能性もある。 - 使い道が決まった資金の置き場には有力
数年以内に使う予定のお金や退職金を、減らさずに置いておきたい人に向いている。
個人向け国債を調べると、「買ってはいけない」「やめとけ」といった言葉を目にして、不安になった方も多いのではないでしょうか。
こうした声の多くは、利率が最低水準の0.05%に張り付いていた低金利時代に広まったものです。
しかし2024年以降は金利が上がり続けており、「低金利だから買ってはいけない」は過去の話になりつつあります。
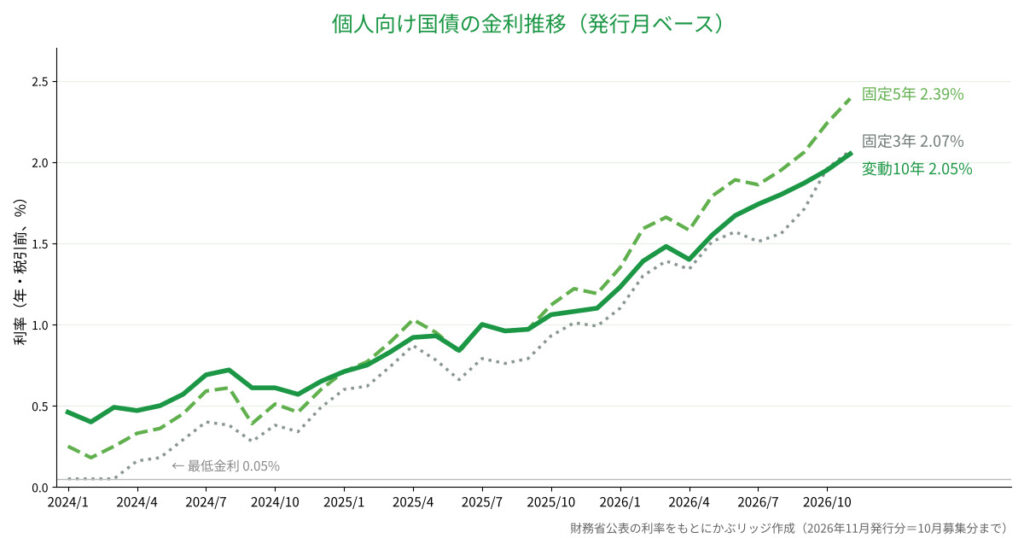
固定3年の利率は、約3年で0.05%から2.07%まで上がったワン!
この記事では、買ってはいけないと言われる3つの理由、最新の金利、100万円・1,000万円を預けた場合のシミュレーション、向いている人・向いていない人を解説します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
個人向け国債が買ってはいけないと言われる3つの理由
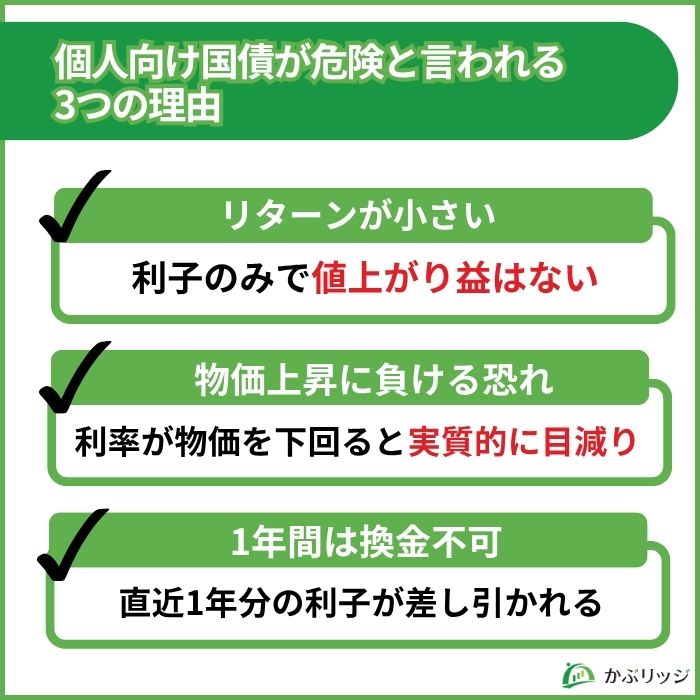
個人向け国債が「買ってはいけない」と言われるのは、損をする商品だからではありません。
ここでは、購入前に知っておきたい3つの理由を整理します。
株式や投資信託と比べてリターンが小さい
1つ目の理由は、受け取れるのが利子だけで、値上がり益がないことです。
個人向け国債は、満期になると額面どおりの金額が戻ってきます。
元本が減らない反面、株式や投資信託のように購入時より高く売れることはありません。
ほかの金融商品と並べると、位置づけがわかりやすくなります。
| 金融商品 | 利回りの目安(年) | 元本 | 主なリスク |
|---|---|---|---|
| 定期預金(1年) | 0.50% | 保証あり ※1,000万円とその利息まで | ほぼなし |
| 個人向け国債 | 2.05〜2.39% | 保証あり | 物価上昇 |
| 米国債(10年) | 約5.3% | ドル建てで償還 | 為替の変動 |
| 個人向け社債 | 3%台後半〜4%台 | 発行会社に依存 | 発行会社の経営破綻 |
| 株式・投資信託 | 決まっていない | 保証なし | 値下がり |
定期預金は大手銀行の1年もの、米国債は10年債の市場利回り、個人向け社債は直近の発行例(ソフトバンクグループ第70回:4.75%、楽天グループ第26回:仮条件3.8〜4.6%)
米国債や社債は利回りが高く見えますが、円高になれば円での受取額が減り、発行会社が破綻すれば元本が戻らない可能性があります。
個人向け国債は、リスクをほとんど取らない代わりにリターンも控えめな商品といえるでしょう。
社債については、下の記事でくわしく解説しているよ!
そのため、20〜40代で老後に向けて資産を大きく増やしたい場合は、NISAを使った株式や投資信託の積立が軸になります。
物価上昇に負けて実質的に目減りする可能性がある
2つ目の理由は、利率が物価の上昇率を下回ると、お金の実質的な価値が減ってしまうことです。
例えば、物価が年2%上がる中で手取りの利率が1%なら、金額は増えても買えるものは減っています。
直近の消費者物価指数と、税金を引いたあとの利率を並べてみましょう。
| 項目 | 数値(年) |
|---|---|
| 消費者物価指数(総合)の上昇率 | 1.9% |
| 消費者物価指数(生鮮食品を除く)の上昇率 | 1.7% |
| 固定5年の税引後利率 | 約1.90% |
| 固定3年の税引後利率 | 約1.65% |
| 変動10年の税引後利率 | 約1.63% |
利率は2026年10月募集分。税引後は利子に20.315%が課税されたあとの値
現時点では、固定5年の税引後利率が物価上昇率とほぼ同じ水準です。
低金利時代のように大きく負けている状況ではありませんが、物価上昇を上回って資産が増えているわけでもありません。
また、固定5年と固定3年は購入後に世の中の金利が上がっても、満期まで利率が変わりません。
今後さらに物価や金利が上がれば、固定型は相対的に不利になる点も覚えておきましょう。
個人向け国債は「減らさない」ための商品なんだワン!
1年間は換金できず中途換金にはペナルティがある
3つ目の理由は、発行から1年間は原則として換金できないことです。
1年を過ぎればいつでも換金できますが、その際は以下の金額が差し引かれます。
直前2回分の利子(税引前)×0.79685
利子は半年ごとに支払われるため、「直前2回分」はおよそ1年分の利子にあたります。
固定5年(利率2.39%)を100万円購入した場合で計算してみます。
| 項目 | 金額 |
|---|---|
| 1年分の利子(税引前) | 23,900円 |
| 中途換金で差し引かれる金額 | 約19,044円 |
差し引かれるのは、すでに受け取った利子の手取り分とほぼ同じ金額です。
つまり、直近1年分の利子が帳消しになるだけで、元本割れはしません。
なお、口座の名義人が亡くなった場合や大規模な災害で被害を受けた場合は、1年以内でも換金できます。
1年以内に使うかもしれないお金は、普通預金や定期預金に置いておくのが安心だね!
個人向け国債の基本情報
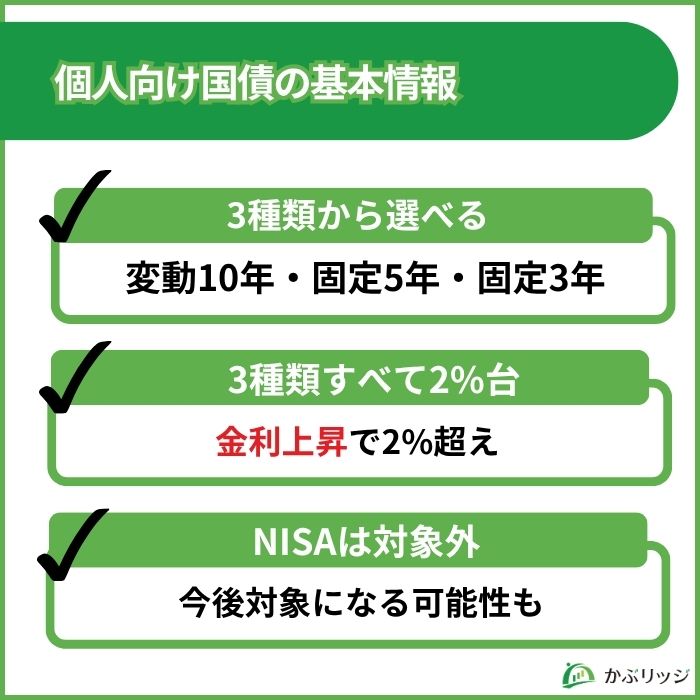
個人向け国債とは、国が個人だけに向けて発行している債券です。
満期時の元本の返済と半年ごとの利子の支払いを国が行うため、安全性の高い商品とされています。
個人が買える国債にはもう1つ「新窓販国債」があり、混同しやすいので違いを確認しましょう。
| 項目 | 個人向け国債 | 新窓販国債 |
|---|---|---|
| 買える人 | 個人のみ | 個人・法人 |
| 満期 | 3年・5年・10年 | 2年・5年・10年 |
| 購入単位 | 1万円から | 5万円から |
| 金利 | 固定または変動 | 固定のみ |
| 途中で手放す場合 | 国が額面で買い取る (元本割れなし) | 市場価格で売却 (元本割れの可能性あり) |
また、個人向け国債は個人のあいだで譲渡や相続ができます。
保有者が亡くなった場合は、相続人の口座に移して持ち続けることも、1年以内であっても換金することも可能です。
変動10年・固定5年・固定3年の違い
個人向け国債には3つの種類があり、満期までの期間と金利のタイプが異なります。
| 項目 | 変動10年 | 固定5年 | 固定3年 |
|---|---|---|---|
| 満期 | 10年 | 5年 | 3年 |
| 金利タイプ | 変動金利 半年ごとに見直し | 固定金利 満期まで同じ | 固定金利 満期まで同じ |
| 金利の決め方 | 基準金利×0.66 | 基準金利−0.05% | 基準金利−0.03% |
| 金利の下限 | 年0.05% | ||
| 利子の受取 | 半年ごとに年2回 | ||
| 購入単位 | 1万円から1万円単位 | ||
| 中途換金 | 発行から1年経過後に可能 | ||
| 発行 | 毎月 | ||
基準金利は、変動10年が10年国債、固定5年・固定3年が市場の国債利回りをもとに決まる
変動10年は半年ごとに利率が見直されるため、世の中の金利が上がれば受け取る利子も増えます。
固定5年と固定3年は、購入時の利率が満期まで続くので、受け取る金額をあらかじめ確定できるのが特徴です。
最新の金利と金利推移
2026年10月募集分の利率は、以下のとおりです。
| 項目 | 変動10年 (第199回) | 固定5年 (第187回) | 固定3年 (第197回) |
|---|---|---|---|
| 利率(税引前) | 2.05% ※初回の適用利率 | 2.39% | 2.07% |
| 利率(税引後) | 約1.63% | 約1.90% | 約1.65% |
| 前月との差 | +0.10% | +0.15% | +0.11% |
| 募集期間 | 2026年10月8日(木)〜10月30日(金) | ||
| 発行日 | 2026年11月16日(月) | ||
| 償還日 | 2036年11月15日 | 2031年11月15日 | 2029年11月15日 |
変動10年が2%台に乗り、3種類すべての利率が2%を超えました。
ここ数年でどれだけ金利が変わったのか、グラフと表で確認してみましょう。
| 発行月 | 変動10年 | 固定5年 | 固定3年 |
|---|---|---|---|
| 2024年1月 | 0.46% | 0.25% | 0.05% |
| 2024年7月 | 0.69% | 0.59% | 0.40% |
| 2025年1月 | 0.71% | 0.71% | 0.60% |
| 2025年7月 | 1.00% | 1.00% | 0.79% |
| 2026年1月 | 1.23% | 1.35% | 1.10% |
| 2026年7月 | 1.74% | 1.86% | 1.51% |
| 2026年11月 (10月募集分) | 2.05% | 2.39% | 2.07% |
固定3年は、2024年3月発行分まで下限の0.05%が続いていました。
100万円を預けても年間の利子は税引前で500円しかなく、「買う意味がない」と言われても仕方のない水準だったのです。
現在は2.07%となり、同じ100万円で年間20,700円(税引前)を受け取れるようになりました。
低金利時代の評判を今に当てはめるのは、もったいないね!
個人向け国債はNISAの対象外|今後対象になる可能性も
2026年10月8日時点で、個人向け国債はNISAの対象外です。
NISAで購入できるのは上場株式・投資信託・ETF・REITなどで、国債や社債は含まれていません。
そのため、個人向け国債の利子には20.315%の税金がかかります。
一方で、制度が変わる可能性も出てきました。
個人向け国債の税優遇をめぐる動き
- 2026年8月、財務省と金融庁が2027年度の税制改正要望に、個人向け国債のNISA対象化などの税優遇を盛り込んだと報じられた
- 具体的な非課税枠や対象範囲は示されておらず、与党内には慎重な意見もある
- 実現するかどうかは、2026年12月ごろにまとまる税制改正大綱で決まる見通し
つまり、「いずれNISAの対象になるかもしれないが、現時点では何も決まっていない」という状況です。
対象になることを前提に購入を先送りしたり、逆に急いだりする必要はないでしょう。
年末の税制改正大綱で結果がわかるから、続報を待つワン!
個人向け国債に100万円・1,000万円を預けるといくらになる?
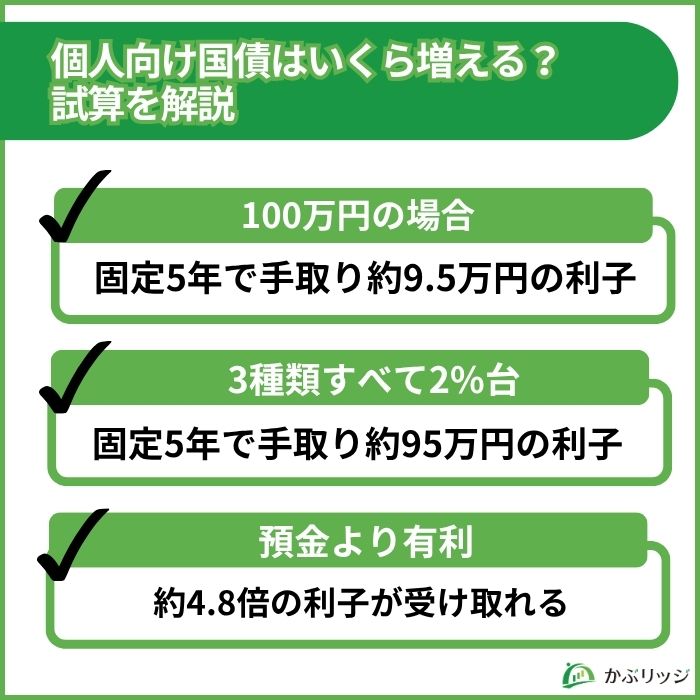
ここでは、2026年10月募集分の利率で購入した場合に、満期までに受け取れる利子を計算します。
変動10年は半年ごとに利率が変わるため、初回の利率2.05%が10年間続いた場合の試算です。
| 種類 | 利率 | 1年分の利子 (税引前) | 満期までの利子 (税引前) | 満期までの利子 (税引後) |
|---|---|---|---|---|
| 固定3年 | 2.07% | 20,700円 | 62,100円 | 約49,484円 |
| 固定5年 | 2.39% | 23,900円 | 119,500円 | 約95,223円 |
| 変動10年 | 2.05% ※据え置きと仮定 | 20,500円 | 205,000円 | 約163,354円 |
固定5年に100万円を預けると、5年後には手取りで約9万5,000円の利子を受け取れます。
大手銀行の1年定期預金(年0.50%)に同じ5年間預け続けた場合の手取りは約1万9,900円なので、およそ4.8倍です。
注意:まとまった金額を預けるときは、全額を1つの種類に入れず、近いうちに使う分は預金に残しておきましょう。個人向け国債は毎月発行されているため、数回に分けて購入する方法もあります。
個人向け国債は今買うべき?判断を左右する3つのポイント
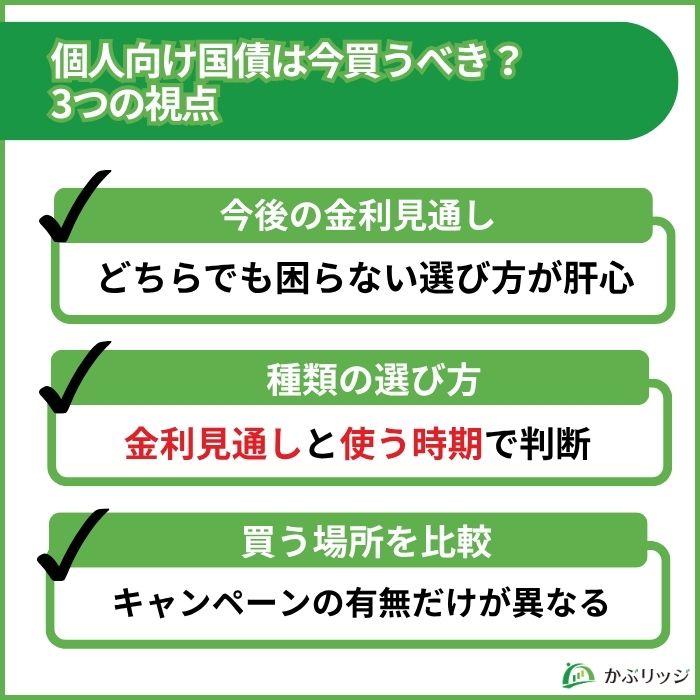
「今買うべきか、もう少し待つべきか」を考えるうえで、確認しておきたいポイントは3つあります。
今後の金利の見通し
個人向け国債の利率は、日本銀行の政策金利や長期金利の動きに連動して決まります。
まずは、これまでの政策金利の動きを確認しましょう。
| 時期 | 日本銀行の動き |
|---|---|
| 2024年3月 | マイナス金利を解除 |
| 2025年12月 | 政策金利を0.75%に引き上げ |
| 2026年6月 | 政策金利を1.00%に引き上げ |
| 2026年9月 | 政策金利を1.25%に引き上げ |
2026年9月の利上げは、前回からわずか3ヵ月後でした。
変動10年の利率2.05%から逆算すると、基準となる10年国債の利回りは約3.1%まで上がっています。
2つのシナリオに分けて考えてみましょう。
| シナリオ | 想定される状況 | 個人向け国債への影響 |
|---|---|---|
| 金利の上昇 | 物価上昇が続き、追加の利上げがおこなわれる | 新しく発行される分の利率が上がる 変動10年は保有中の分も利率が上がる |
| 横ばい・低下 | 景気の減速などで利上げが止まる | 新しく発行される分の利率は頭打ちに 固定型は今の利率を満期まで確保できる |
「もっと上がるまで待つ」という選択もありますが、待っているあいだは利子を受け取れません。
金利の天井を当てようとするより、どちらのシナリオでも困らない選び方をすることが現実的です。
変動10年と固定5年・3年はどれを選ぶべきか
どの種類を選ぶかは、金利の見通しとお金を使う時期で決めるのが基本です。
| 種類 | 向いている人 |
|---|---|
| 変動10年 | ・今後も金利が上がると考える ・使う時期が決まっていない |
| 固定5年 | ・5年ほど使わない資金がある ・受け取る利子を確定させたい |
| 固定3年 | ・3年後に使う予定がある ・長く資金を固定したくない |
たとえば「3年後に住宅のリフォーム費用として使う」と決まっているなら、満期が合う固定3年が候補になります。
現在は固定5年の利率が最も高く、実際の販売額でも人気が集まっています。
2026年5月発行分では、固定5年が発行額の半分以上を占めました。
変動10年と固定5年に半分ずつ分けるのも1つの方法だよ!
どこで買うのが得?キャンペーンを比較
個人向け国債は、証券会社・銀行・ゆうちょ銀行などで購入できます。
利率や満期といった商品の中身はどこで買っても同じで、購入時の手数料もかかりません。
差が出るのは、購入額に応じて現金などがもらえるキャンペーンの有無だけです。
| 金融機関 | キャンペーン | 内容 |
|---|---|---|
| SMBC日興証券 | 実施中 | 500万円以上の購入で現金をプレゼント ・変動10年:500万円で7,000円、1,000万円で16,000円 ・固定5年:500万円で5,000円、1,000万円で13,000円 ・固定3年:500万円で4,000円、1,000万円で10,000円 |
| SBI証券 | 実施中 | 種類(変動10年、固定5年、固定3年)毎のご購入金額に応じて、現金をプレゼントいたします。 |
| 野村證券 | 未発表 | 過去は1,000万円以上の購入が対象 |
| みずほ証券 | 未発表 | 過去は100万円以上の購入が対象 |
| 大和証券 | 未発表 | 過去は1,000万円以上の購入が対象 |
| 楽天証券 | なし | 楽天銀行との口座連携で、購入額に応じて楽天ポイントを付与 |
| マネックス証券 | なし | 1万円から購入可能 |
| ゆうちょ銀行 | なし | 全国の郵便局の窓口で購入可能 |
キャンペーンの有無や条件は募集月によって変わるため、各社の公式サイトで確認してください
キャンペーンの多くは500万円〜1,000万円以上の購入が条件です。
100万円前後の購入であれば特典の差はほとんどないため、すでに口座を持っている金融機関で買うのが手軽でしょう。
銀行の窓口では、あまり国債を勧められない気がするんだけど…?
銀行にとって、個人向け国債は販売しても得られる手数料が少ない商品です。
加えて、預金から国債にお金が移ると、銀行が貸し出しに回せる資金が減ってしまいます。
積極的に勧められないのは銀行側の事情によるもので、商品に問題があるからではありません。
個人向け国債に関するよくある質問
個人向け国債が元本割れすることはある?
満期まで保有した場合も、中途換金した場合も、元本割れはしません。
満期時の元本の返済と利子の支払いは、国が責任を持っておこないます。
ただし、物価が上がれば実質的な価値が目減りする可能性はあります。
個人向け国債はどこで買っても同じ?手数料はかかる?
利率・満期・中途換金のルールは、どの金融機関で買っても同じです。
購入時の手数料や口座の管理料も、基本的にかかりません。
違いはキャンペーンの有無と、窓口で相談できるか、インターネットで手続きできるかといった使い勝手の部分です。
銀行はなぜ個人向け国債を勧めないの?
銀行にとって、投資信託や保険と比べて収益になりにくい商品だからです。
個人向け国債は購入時の手数料がなく、販売した金融機関が受け取る報酬もわずかです。
預金が国債に移ると貸し出しに使える資金が減るという事情もあります。
勧められないことと、商品の良し悪しは別の問題と考えてよいでしょう。
固定3年と固定5年はどっちが良い?
利率を重視するなら固定5年、お金を使う時期が3年後に近いなら固定3年が向いています。
2026年10月募集分では、固定5年が2.39%、固定3年が2.07%で、差は0.32%です。
100万円あたりの利子の差は、税引前で年間3,200円になります。
【まとめ】個人向け国債は買ってはいけない?
今回は、個人向け国債が「買ってはいけない」と言われる理由と、最新の金利、向いている人の特徴を解説しました。
🔰かぶリッジの結論
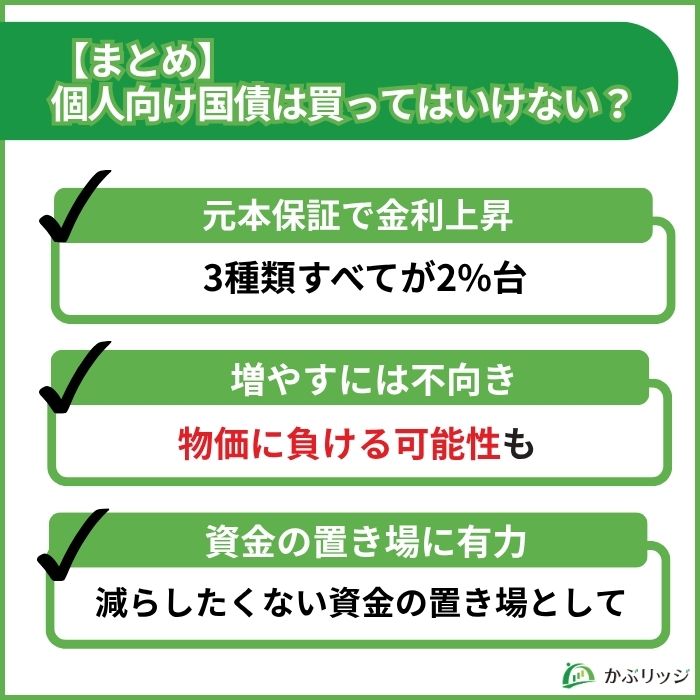
個人向け国債は「買ってはいけない」商品ではなく、目的次第…
- 元本保証で金利も上昇中
2026年10月募集分は変動10年2.05%、固定5年2.39%、固定3年2.07%と、3種類すべてが2%台。 - 大きく増やす目的には不向き
値上がり益はなく、物価上昇に負ける可能性もある。 - 使い道が決まった資金の置き場には有力
数年以内に使う予定のお金や退職金を、減らさずに置いておきたい人に向いている。
「買ってはいけない」という評判は、利率が0.05%だった時代の印象が強く残っているものです。
金利が2%台まで上がった今は、「増やすためのお金」と「減らさないためのお金」を分け、後者の置き場として活用するのが賢い使い方といえるでしょう。
自分のお金の使い道と時期に合わせて、無理のない範囲で検討してほしいワン!