・リクルートの株価はなぜこんなに高いの?
・高値で買っても大丈夫?
・今後も上がる可能性はある?
このようなお悩みを解決します。
かぶリッジの結論:リクルートの株価はなぜ高い?
- 株価が高い理由は
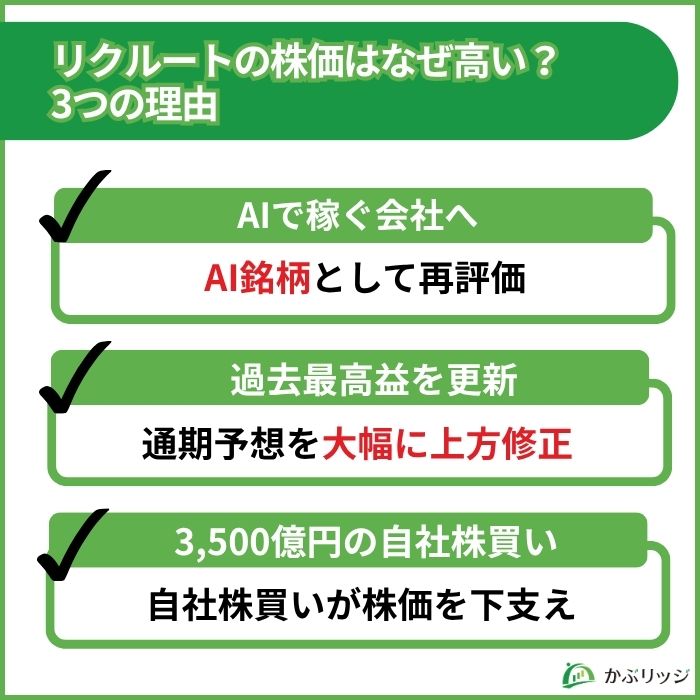
①Indeedの単価上昇で「AIで稼ぐ会社」と評価された
②通期予想の大幅な上方修正と過去最高益
③3,500億円の自社株買い - 2026年2月から約3倍に上昇し、8月に上場来高値を記録
- 一方でAI懸念・米国の雇用悪化・高PERゆえの反動で急落した過去も
リクルートホールディングス(6098)は、求人検索サイト「Indeed(インディード)」を世界で展開し、「SUUMO」「ホットペッパー」なども運営する企業です。
株価は2026年2月17日に年初来安値6,040円まで下落したあと急上昇し、8月31日には上場来高値となる18,215円を付けました。
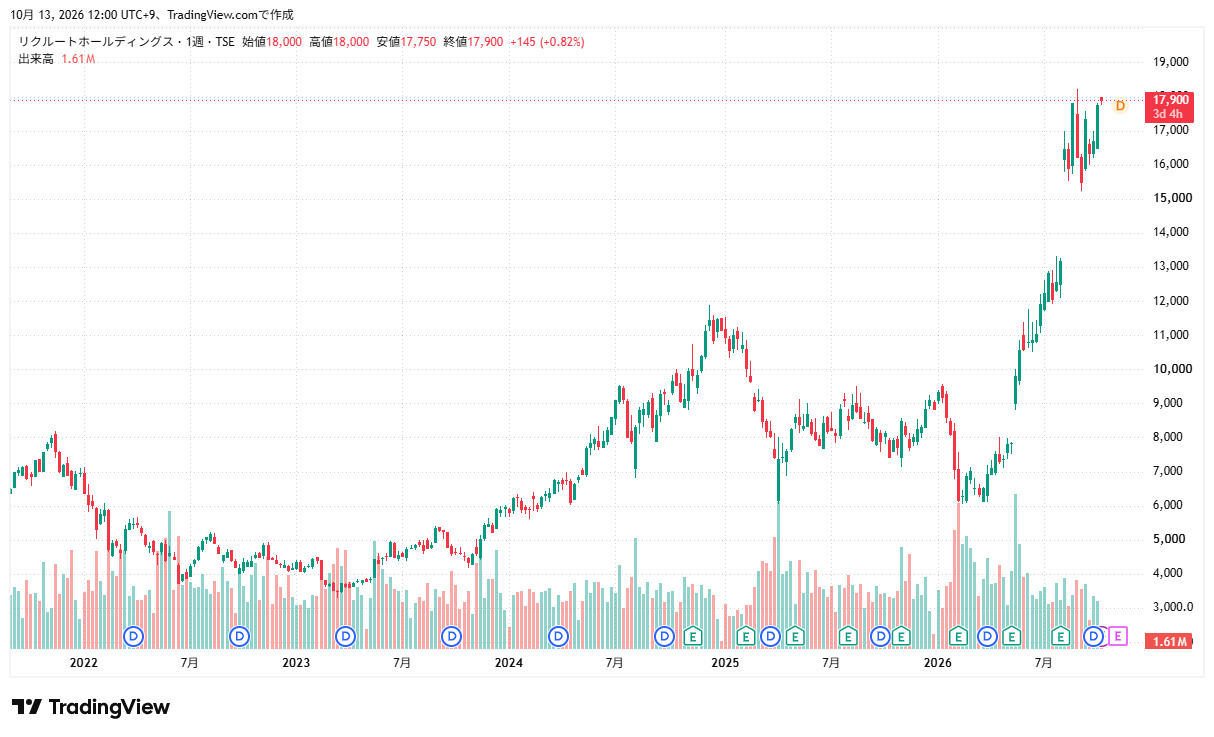
わずか半年ほどで株価が約3倍になったため、「なぜここまで高くなったの?」と気になっている人も多いのではないでしょうか。
そこで本記事では、リクルートの株価がなぜ高いのかを3つの理由に整理し、過去の下落理由と今後の見通しまで解説します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
リクルートの株価はなぜ高い?上昇した3つの理由
まずは、2026年に入ってからの株価の動きを確認しておきましょう。
| 日付 | 出来事 | 株価 |
|---|---|---|
| 2月17日 | AI懸念などで年初来安値 | 6,040円 |
| 5月18日 | 本決算(5月15日発表)を受け、一時19.1%高 | 9,320円 |
| 7月1日 | 約1年半ぶりに上場来高値を更新 | 11,935円 |
| 8月10日 | 1Q決算と通期予想の上方修正を受けストップ高(+22.8%) | 16,165円 |
| 8月31日 | 上場来高値 | 18,215円 |
各種報道よりかぶリッジ作成
2月17日の安値6,040円から8月31日の高値18,215円まで、わずか半年ほどで約3倍に上昇した計算です。
半年で3倍って、すごい上がり方だね!
リクルートの株価がここまで高くなった理由は、大きく以下の3つに整理できます。
Indeedの単価上昇で「AIで稼ぐ会社」と評価された
株価が高くなった最大の理由は、Indeedが求人の数ではなく「1件あたりの単価」で稼げるようになったことです。
米国の求人数は前年より約4%減っているにもかかわらず、Indeedの米国売上は大きく伸びています。
| 2027年3月期1Q (2026年4〜6月) | 前年同期比 |
|---|---|
| 米国の求人数 | 約-4% |
| 米国の1求人あたり売上 | +35% |
| 米国の売上(16.4億ドル) | +30.0% |
同社「2027年3月期 第1四半期 決算説明会」よりかぶリッジ作成
求人が減っているのに、なんで売上が増えるの?
カギを握るのが、AIを使った採用支援機能と、有料求人広告の上位プラン「Premium Sponsored Jobs」です。
Indeedの単価が上がる仕組み
- AIが求職者と求人のマッチング精度を高める
- 候補者探し・応募者の絞り込み・面接日程の調整など、採用担当者の手間をAIが肩代わり
- 「早く・確実に採用できる」ため、企業が有料プランにお金を払う
2026年2月には「AIに求人ビジネスを奪われるのでは」という懸念で売られましたが、決算でAIがIndeedの稼ぐ力を高める武器になっていることが数字で示されました。
Indeedは世界中の膨大な求人・応募データを持っており、AIの精度を高めるうえでこのデータが強みになっています。
こうした点が評価され、リクルートは市場で「AIで稼ぐ会社(AI銘柄)」として見直されるようになったのです。
市場の見方が逆転したワン!
通期予想の大幅な上方修正と過去最高益
2つ目の理由は、過去最高益の更新に加え、業績予想を大幅に引き上げたことです。
2026年3月期は営業利益6,306億円(前期比+28.5%)、純利益4,969億円(同+21.6%)と過去最高益を更新しました。
さらに2026年8月7日、1Q決算の発表にあわせて、2027年3月期の通期予想を引き上げています。
| 27年3月期予想 | 修正前 (5月15日) | 修正後 (8月7日) | 前期比 |
|---|---|---|---|
| 売上収益 | 4兆300億円 | 4兆2,300億円 | +14.4% |
| 営業利益 | 7,870億円 | 9,450億円 | +49.9% |
| 純利益 | 6,230億円 | 7,550億円 | +51.9% |
| 1株あたり利益 | 447円 | 543円 | +55.2% |
同社「2027年3月期 第1四半期決算短信〔IFRS〕」よりかぶリッジ作成
修正後の予想では、純利益が前期から約5割増える計算です。
上方修正の大部分はHRテクノロジー事業(Indeedなど)の上積みによるもので、1QのHRテクノロジー事業のEBITDA+Sマージン(利益率)は47.4%と、前年同期の35.0%から大きく上昇しました。
営業利益に、減価償却費や株式報酬費用などを足し戻したリクルート独自の利益指標。
会社は、本業でどれだけ稼いでいるかを示す指標として、事業ごとの業績をこのEBITDA+Sで開示しています。
この発表を受け、翌営業日の8月10日にはストップ高となりました。
予想を大きく上回る業績が、株価をぐんぐん押し上げたんだね!
3,500億円の自社株買いが株価を下支え
3つ目の理由は、大規模な自社株買いです。
株価が安値圏にあった2026年3月31日、リクルートは総額3,500億円(上限)の自社株買いを発表しました。
| 取得総額 | 3,500億円(上限) |
|---|---|
| 取得株数 | 6,400万株(上限、発行済株式の4.58%) |
| 取得期間 | 2026年4月1日〜11月30日 |
| 進捗 | 9月末時点で約1,777億円(上限の約51%)を取得 |
自社株買いには、株価を押し上げる効果が2つあります。
- ①1株あたりの価値が高まる
-
発行済株式数が減ることで、1株あたりの利益(EPS)が高まります。
- ②需給面での下支え
-
取得期間中は会社自身が市場で株を買い続けるため、株価が下がったときの買い支えになります。
リクルートの基本情報
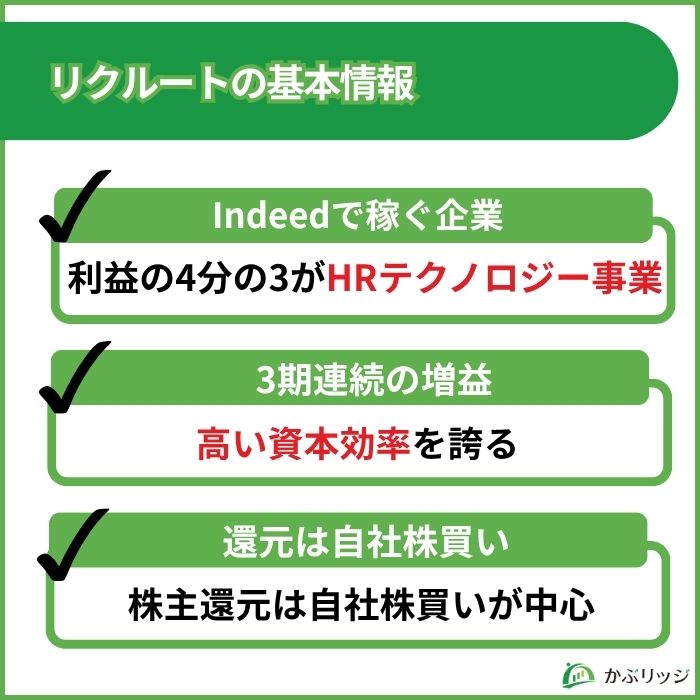
ここで、リクルートの基本情報を確認しておきましょう。
| 会社名 | 株式会社リクルートホールディングス |
|---|---|
| 証券コード | 6098 |
| 上場市場 | 東証プライム |
| 上場日 | 2014年10月16日 |
| 時価総額 | 約26兆円 |
| 最低購入代金 | 約178万円(100株) |
事業内容
リクルートの事業は、「HRテクノロジー」「マーケティング・マッチング・テクノロジー(MMT)」「人材派遣」の3つに分かれています。
| 事業 | 主なサービス | 内容 |
|---|---|---|
| HRテクノロジー | Indeed、Glassdoor、Indeed PLUS(日本) | 求人検索サイト・求人広告 |
| マーケティング・マッチング・テクノロジー(MMT) | SUUMO、ゼクシィ、じゃらん、ホットペッパーグルメ、ホットペッパービューティー、カーセンサー、Airレジなど | 住宅・結婚・旅行・飲食・美容などの販促支援、店舗向けの業務支援ツール |
| 人材派遣 | 日本・欧州・米国・豪州などの派遣会社 | 人材派遣サービス |
「リクナビやタウンワーク、人材派遣の会社」というイメージを持つ人も多いですが、利益の中身はまったく違います。
| 27年3月期 (予想) | 売上収益 | 構成比 | EBITDA+S | 構成比 |
|---|---|---|---|---|
| HRテクノロジー | 1兆8,220億円 | 42.8% | 8,340億円 | 74.6% |
| MMT | 6,050億円 | 14.2% | 1,815億円 | 16.2% |
| 人材派遣 | 1兆8,310億円 | 43.0% | 1,025億円 | 9.2% |
同社「2027年3月期 第1四半期 決算サマリー」よりかぶリッジ作成
人材派遣は売上こそ大きいものの利益率は低く、利益の約4分の3をHRテクノロジー事業(Indeedなど)が稼いでいます。
さらにHRテクノロジー事業は、売上の約8割を米国・欧州などの海外で稼いでいます。
| HRテクノロジー事業 | 売上収益 (27年3月期予想) | 構成比 |
|---|---|---|
| 米国 | 1兆550億円 | 57.9% |
| 欧州・その他 | 4,000億円 | 22.0% |
| 日本 | 3,670億円 | 20.1% |
| 合計 | 1兆8,220億円 | 100% |
同社「2027年3月期 第1四半期 決算説明資料」よりかぶリッジ作成
リクルートの実態は、Indeedで稼ぐ「グローバルなIT企業」なんだね!
だからこそ、リクルートの株価は米国の雇用環境やAIをめぐるニュースに敏感に反応するのです。
業績
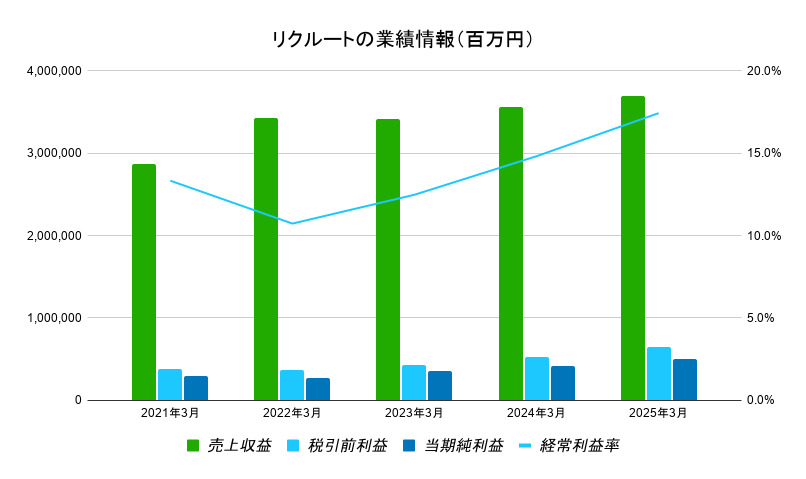
リクルートの直近の業績推移は以下のとおりです。
| 決算年度 | 売上収益 | 営業利益 | 純利益 |
|---|---|---|---|
| 23年3月期 | 3兆4,295億円 | 3,443億円 | 2,698億円 |
| 24年3月期 | 3兆4,165億円 | 4,025億円 | 3,537億円 |
| 25年3月期 | 3兆5,575億円 | 4,905億円 | 4,085億円 |
| 26年3月期 | 3兆6,974億円 | 6,306億円 | 4,969億円 |
| 27年3月期(予) | 4兆2,300億円 | 9,450億円 | 7,550億円 |
同社「2026年3月期 決算短信〔IFRS〕」などよりかぶリッジ作成
売上収益、営業利益、純利益すべて3期連続で増加しています。
2026年3月期のROEは31.0%と、日本企業の中でもトップクラスの資本効率を誇ります。
利益をしっかり伸ばしてきたことが、高い株価の土台になっているワン!
2027年3月期はこれまで以上の増収増益を予想しているよ!
配当・株主還元
リクルートの2027年3月期の配当予想は年26円(前期比+1円)です。
| 決算年度 | 年間配当 |
|---|---|
| 23年3月期 | 22円 |
| 24年3月期 | 23円 |
| 25年3月期 | 24円 |
| 26年3月期 | 25円 |
| 27年3月期(予) | 26円 |
リクルートの配当の基本情報
- 2027年3月期予想:年26円(中間13円・期末13円)
- 権利確定日:3月末(期末)・9月末(中間)の年2回
- 予想配当利回り:約0.15%(100株で年2,600円)
- 株主優待:なし
毎年1円ずつ増配しているものの、2026年3月期の配当性向は7.1%と低く、配当利回りは0.15%で一般的な高配当株(3〜4%程度)と比べて大きく見劣りします。
配当や優待を目当てに買う銘柄ではないんだね…。
その代わり、株主還元の中心は自社株買いです。
今回の3,500億円の自社株買いは、2026年3月期の配当総額の約10倍にあたる規模で、自社株買いで株主に報いる方針です。
最近は毎年自社株買いをしているワン!
来年以降は同規模以上の自社株買いをしそうだね!
\ 国内株式個人取引シェアNo.1! /
SBI証券なら1株から日本株に投資できます。
優待株・高配当株もお任せ!クレカ積立でポイントも貯まる
高値でも油断は禁物|リクルートの株価が下落した3つの理由
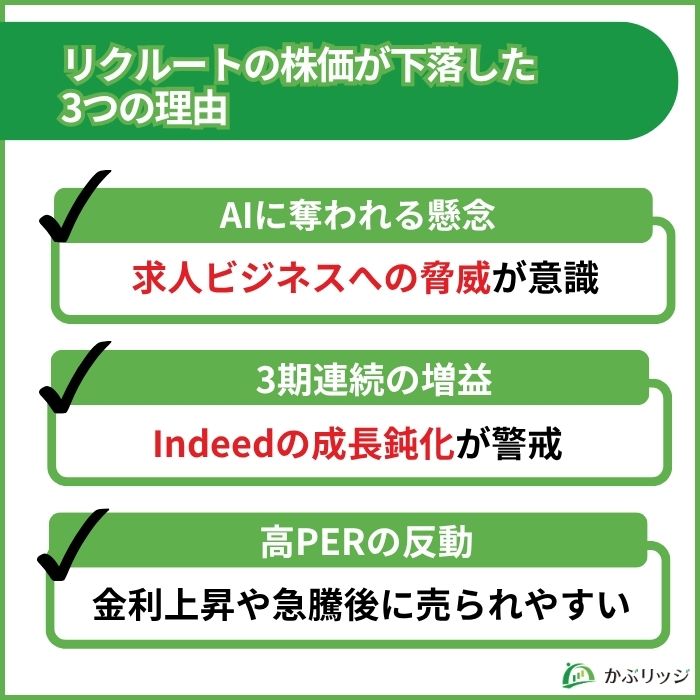
ここまで株価が高い理由を見てきましたが、リクルートの株価は大きく下落した局面も何度も経験しています。
高値で買う前に、どんなときに株価が下がりやすいのかを押さえておきましょう。
AIに求人ビジネスを奪われる懸念が広がった
1つ目の理由は、AIの進化によって、リクルートの求人ビジネスが打撃を受けるのではないかという懸念です。
2026年2月、業務を自動化する新しいAIツールの登場をきっかけに、米国を中心にソフトウエア株が世界的に急落しました。
この流れはリクルートにも波及し、2月4日には1日で10.1%安となるなど、株価は2月17日の年初来安値6,040円まで売られました。
| 日付 | 株価 | 主な出来事 |
|---|---|---|
| 1月13日 | 9,563円 | 2026年の急落前の高値(取引時間中) |
| 2月4日 | 7,501円 | ソフトウエア株・グロース株安が波及し10.1%安 |
| 2月17日 | 6,040円 | 年初来安値(1月の高値から約37%安) |
リクルートってソフトウエアの会社じゃないのに、なんで売られたの?
市場では、次のような「連想」が働いたとみられます。
AI懸念でリクルートが売られた連想の流れ
- AIの進化でソフトウエア企業の収益が圧迫される
- ソフトウエア企業がエンジニアなどの採用を減らす
- 北米の求人広告で稼ぐIndeedの売上も落ち込むのでは?
さらに、AI企業そのものが求人サービスに乗り出すという懸念も重なりました。
たとえば、ChatGPTを手がける米オープンAIは2025年9月、AIで企業と求職者をマッチングする求人サービスを2026年半ばまでに始める計画を発表しています。
「仕事探しも、AIに相談する時代になるのでは?」という見方から、実際の業績が悪化する前に先回りして売られたのが2月の急落です。
このとき業績はむしろ好調で、2月9日には通期予想を上方修正していたワン!
米国の求人減少でIndeedの成長鈍化が警戒された
2つ目の理由は、米国の雇用環境が悪化すると、稼ぎ頭のIndeedの成長が鈍るという警戒感です。
先ほど見たように、HRテクノロジー事業は売上の約8割が海外で、なかでも米国の比重が大きくなっています。
企業の採用意欲が落ちて求人が減れば、Indeedに出される求人広告も減ってしまいます。
その不安が株価に表れたのが、2025年の下落です。
2025年の下落の流れ
- 2024年12月12日:上場来高値11,895円(当時)
- 2025年2〜3月:米国の景気悪化懸念で下落が続き、3月末には高値から3割超安
- 2025年4月7日:相互関税ショックで一時6,050円と、高値からほぼ半値に
このときも、リクルート自身の業績より「米国経済がどうなるか」で株価が大きく動いたのが特徴です。
日本の会社なのに、米国の景気に振り回されやすいんだね…。
PERが高く、金利上昇や急騰後の反動で売られやすい
3つ目の理由は、リクルートが「将来の成長への期待」で買われているグロース株だという点です。
| 予想PER | 約32.7倍 |
|---|---|
| 予想配当利回り | 約0.15% |
| 実績PBR | 約13.9倍 |
日本株の平均的な水準とされるPER15倍前後と比べると、リクルートは2倍以上の評価を受けていることになります。
期待が先行しているぶん、次のような場面では値動きが大きくなりやすい点に注意が必要です。
- ①金利が上がるとき
-
グロース株は「将来の利益」に期待して買われているため、金利が上がると将来の利益の現在価値が目減りし、割高感が意識されて売られやすくなります。
- ②株価が急騰したあと
-
短期間で大きく上がったあとは、利益を確定する売りが出やすくなります。
期待が高いぶん、好決算でも「想定の範囲内」と受け止められると下落することもあります。
株価が高いぶん、ちょっとした悪材料でも大きく下がりやすいんだね。
株価が高い今だからこそ、「AIへの懸念」「米国経済への不安」「高PERによる値動きの大きさ」という3つの下落要因は頭に入れておきましょう。
2つめの証券口座にもおすすめ!
マネックス証券は、dポイントが貯まって使えるうえ、dカードでの積立投資にも対応。
日本株銘柄分析ツール「マネックス銘柄スカウター」が無料で使える!
リクルートの株は買いか?今後の株価を左右する3つのポイント
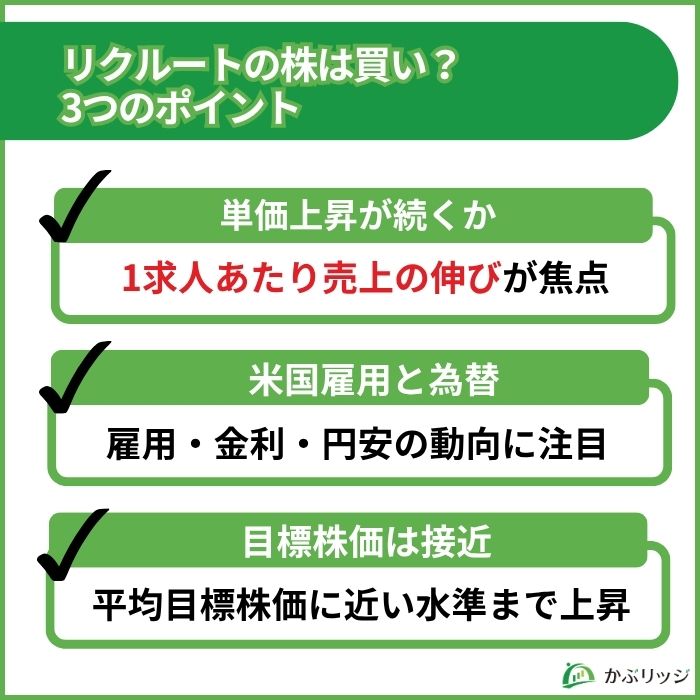
ここからは、リクルートの株を買うべきかを判断するうえで押さえておきたい3つのポイントを解説します。
Indeedの単価上昇が続くか
今後の株価を左右する最大の焦点は、Indeedの「1求人あたり売上」の伸びが続くかどうかです。
会社は8月の決算で、米国の1求人あたり売上の伸び率の見通しを大きく引き上げました。
| 米国の1求人あたり売上 | 前年比 |
|---|---|
| 26年3月期(実績) | +17% |
| 27年3月期(5月の期初予想) | +18% |
| 27年3月期1Q(実績) | +35% |
| 27年3月期(8月の修正予想) | 約+30% |
同社決算資料・決算説明会よりかぶリッジ作成
この見通しどおりに単価が伸びるかを確認する最初の機会が、11月11日に予定されている2Q決算です。
単価の伸びが続き、通期予想の再上方修正があれば、株価のさらなる追い風になるでしょう。
一方で、次のような点には注意が必要です。
- 期待されること
-
- 単価の上昇が続き、通期予想の再上方修正につながる
- 米国の求人数が下げ止まれば、「数×単価」の両方で売上が伸びる
- 懸念されること
-
- 期待が高いぶん、好決算でも「材料出尽くし」で売られる可能性がある
- AI企業の求人サービス参入などで、AI脅威論が再燃すると再び売られやすい
- 値上げに対する顧客の不満が出ないかを会社自身も注視している
- Indeedの1求人当たりの売上が伸びない場合におきる失望売り
決算で「単価がどこまで伸びたか」をチェックすればいいんだね。
米国の雇用・金利と為替の動向
2つ目のポイントは、米国の雇用・金利と、為替の動きです。
雇用が強ければ良い・弱ければ悪いという単純な話ではありません。
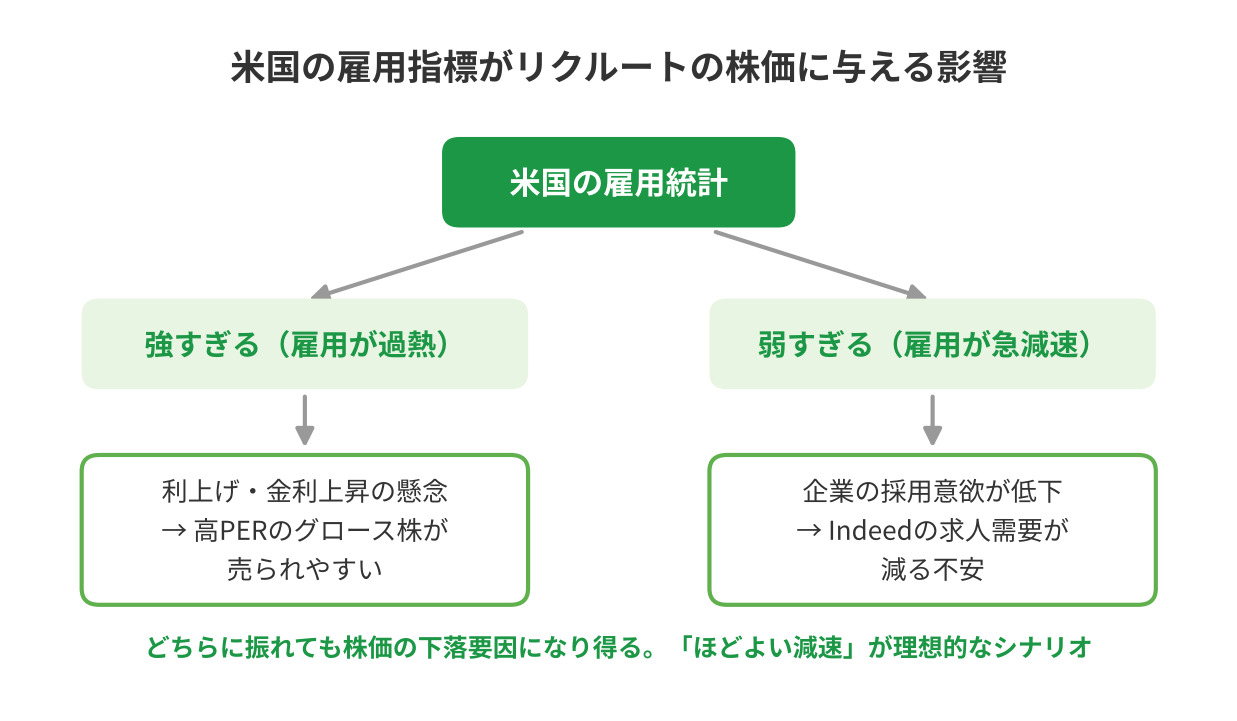
- ①雇用指標が強すぎる場合
-
景気の過熱を抑えるために利上げ(または利下げの見送り)が意識され、金利が上昇しやすくなります。
金利が上がると、高PERのグロース株であるリクルートは割高感から売られやすくなります。
- ②雇用指標が弱すぎる場合
-
企業の採用意欲が落ちていると受け止められ、Indeedの求人需要が減るのではという不安につながります。
「ほどよく減速する」くらいが一番うれしいシナリオだワン!
現状が「加速状態」だもんね!
もう一つ見逃せないのが為替です。
リクルートは海外の売上が大きいため、円安になると円換算の利益が膨らみ、円高になると目減りします。
実際、2027年3月期のHRテクノロジー事業の売上成長率は、ドルベースでは+18.7%の見通しですが、円ベースでは+24.9%と、円安が成長率を押し上げています。
会社の想定為替レートは1ドル=159円のため、これより円高が進むと業績予想の下振れ要因になります。
チェックしておきたい主なイベント
- 米雇用統計:原則として毎月第1金曜日に発表(日本時間の夜)
- FOMC(米連邦公開市場委員会):米国の金利を決める会合
- リクルートの決算発表:次回は11月11日(2Q決算)の予定
アナリストの目標株価
こんなに高くなった株価、まだ上がる余地はあるの?
一つの目安になるのが、証券会社のアナリストが出している目標株価です。
2026年10月6日時点のアナリスト14人の平均目標株価は18,114円で、平均レーティングは「強気」となっています。
ただし、10月9日終値17,755円に対する上昇余地は約2%にとどまり、株価はすでにアナリストの平均目標に近い水準まで上がっています。
| 日付 | 証券会社 | 投資判断 | 目標株価 |
|---|---|---|---|
| 9/10 | 野村證券 | 買い(継続) | 18,500円→20,000円 |
| 9/9 | ゴールドマン・サックス証券 | 買い(継続) | 14,900円→19,400円 |
| 9/3 | JPモルガン証券 | オーバーウエート(継続) | 14,400円→21,500円 |
| 8/26 | SMBC日興証券 | 強気(継続) | 14,500円→19,600円 |
| 8/18 | 大和証券 | 2(継続) | 12,000円→19,000円 |
ただし、目標株価や試算株価はあくまで予想であり、その株価になることを保証するものではないという点に注意が必要です。
目標株価は参考程度にして、決算で単価の伸びをチェックしないとね…。
2つめの証券口座にもおすすめ!
マネックス証券は、dポイントが貯まって使えるうえ、dカードでの積立投資にも対応。
日本株銘柄分析ツール「マネックス銘柄スカウター」が無料で使える!
リクルートの株価に関するQ&A
最後に、リクルートの株についてよくある質問をまとめました。
リクルートの株価はなぜ高いのですか?
主な理由は、①Indeedの単価上昇で「AIで稼ぐ会社」と評価されたこと、②通期予想の大幅な上方修正と過去最高益、③3,500億円の自社株買いの3つです。
株価は2026年2月17日の安値6,040円から、8月31日には上場来高値の18,215円まで約3倍に上昇しました。
リクルートの株価が下落した理由は何ですか?
2026年2月の急落は、AIの進化で求人ビジネスが打撃を受けるという懸念から、ソフトウエア株とともに売られたことが主な要因です。
今後の下落要因としては、米国の雇用悪化によるIndeedの成長鈍化への警戒や、PERが高いことによる金利上昇時・急騰後の反動売りも考えられます。
リクルートの株はいくらから買えますか?
通常の取引単位である100株で買う場合、10月9日終値17,755円で計算すると約178万円が必要です。
証券会社の単元未満株(ミニ株)サービスを使えば、1株(約1万8,000円)から購入することもできます。
リクルートは株式分割をしないのですか?
リクルートは2017年7月1日に1株→3株の株式分割を実施していますが、それ以降は分割を行っていません。
リクルートの配当金や株主優待はありますか?
2027年3月期の年間配当予想は26円(中間13円・期末13円)で、予想配当利回りは約0.15%です。株主優待制度はありません。
株主還元は配当よりも自社株買いが中心で、2026年4月から総額3,500億円(上限)の自社株買いを実施しています。
リクルートの株価は今後どこまで上がりますか?
アナリスト14人の平均目標株価は18,114円(2026年10月6日時点)で、10月9日終値に対する上昇余地は約2%です。最も強気な目標株価は23,300円となっています。
今後はIndeedの単価上昇が続くかが焦点で、11月11日予定の2Q決算が最初の確認材料になります。
ただし、目標株価は上昇を保証するものではありません。
【まとめ】リクルートの株価はなぜ高い?今後の見通し
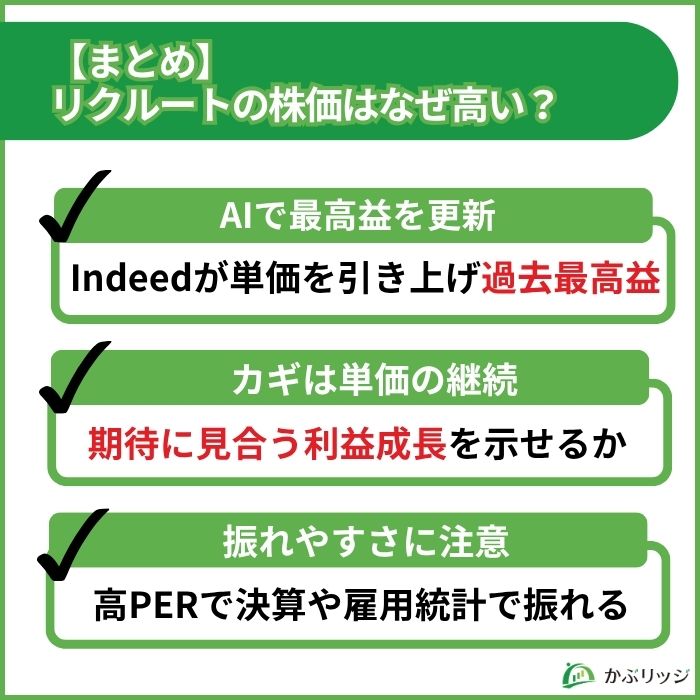
最後にこの記事の重要なポイントをまとめます。
かぶリッジの結論:リクルートの株価はなぜ高い?
- 株価が高い理由は
①Indeedの単価上昇で「AIで稼ぐ会社」と評価された
②通期予想の大幅な上方修正と過去最高益
③3,500億円の自社株買い - 2026年2月から約3倍に上昇し、8月に上場来高値を記録
- 一方でAI懸念・米国の雇用悪化・高PERゆえの反動で急落した過去も
リクルートの株価が高いのは、Indeedが「AIを武器に単価を引き上げ、過去最高益を更新している」ことが数字で裏付けられたからです。
今後は、Indeedの単価上昇が続き、高い期待に見合う利益成長を示し続けられるかが問われる局面に入っているといえるでしょう。
ただし、PERが高く期待が先行し、決算や米国の雇用統計をきっかけに株価が大きく振れやすい銘柄でもあります。
- 向いている投資家
-
- Indeedの成長に期待して値上がり益を狙いたい人
- 決算や米雇用統計で大きく動く株価の変動に耐えられる人
- 向いていない投資家
-
- 配当や株主優待を重視する人
- 高PER株の急落が気になる人
リクルートの株は、Indeedの単価の伸びや米国の雇用・為替の動向を確認しながら、高値づかみを避けるためにも時期を分けて、長期的な視点で投資を検討していきましょう。