・パナソニックの株価はなぜ上昇しているんだろう?
・今後の将来性はどうなんだろう?
このようなお悩みを解決します。
かぶリッジの結論
- AI関連事業の新戦略で期待が高まっている。
- 旧来の主力事業である「くらし事業」の業績が先行き不透明。
- 事業構造の転換が進み、高利益体質を維持できるかが今後の注目ポイント。
パナソニックホールディングス(6752)は、総合家電大手企業として白物のほか電池などのデバイス事業、住宅設備を展開している企業です。
日本の伝統ある企業であり、最近株価が上昇しているのはなぜなのか気になっている方も多いはず。
そこで今回は、パナソニックの株価が上昇している理由や今後の将来性について分かりやすく解説します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
米国株に強く、分析ツールが使いやすい!
- 高機能分析ツール(銘柄スカウター)が無料で使い放題
- 米国株のラインナップが豊富!
*為替手数料は定期的に見直しを行っており、今後有料となる可能性がございます。 - 「マネックスカード投信積立」で、主要ネット証券トップクラスのポイント還元率
パナソニックの株価はなぜ上昇?3つの理由を解説

💡このパートの要約
パナソニックの株価が上昇している理由は…
- データセンター関連の事業が好調で、新たな事業戦略に注目が集まっている
- 構造改革や経営改革によって、利益面の改善が期待されている
- トレンドに合わせた新たな主力製品の需要が拡大している
まず、パナソニックの株価推移を見てみましょう。
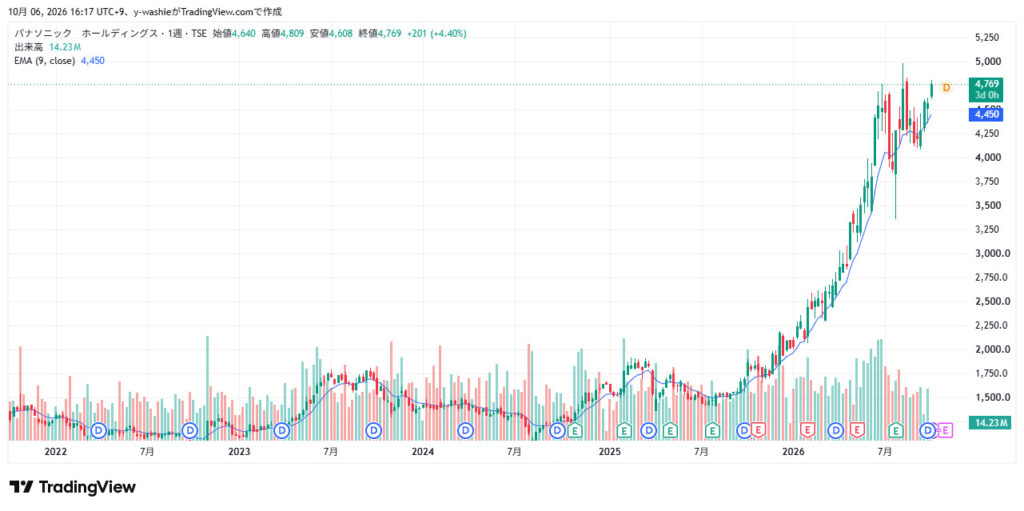
ここ1年で株価が急騰していることがわかります。
どうしてこんなに上昇したんだろう?
大きく以下の3つに分けて、考察していきましょう。
AIデータセンター向け蓄電システムの戦略
株価急騰の理由の1つは、AIデータセンター向け蓄電システムの売上高を3倍に増やす戦略を示したことです。
生成AI分野の市場成長が加速し、データセンターの電力消費量が拡大する中、安定的な電力供給が課題になっています。
こうした流れを受け、パナソニックは2025年12月にグループ全体の中期計画を発表。
製品やサービスを組み合わせて新たな価値を創出する「ソリューション領域」を明確に位置付けました。
ソリューション領域
- データセンター向け蓄電池
- 電設資材事業
- SCMソフトウェア
- アビオニクス
- ERV(エネルギー回収型換気扇)/ダクト型換気扇
- コールドチェーン
- 頑丈PC
- 実装機/溶接機
- 現場ソリューション など。

これを踏まえ、グループ会社であるパナソニックエナジー株式会社が、データセンター向け蓄電システムにおける中期目論見と強化施策を推進する目標を掲げました。
2028年度の売上高目標を1兆円規模とし、「供給体制の整備」と「次世代に向けた提案力・開発力強化」を推進。
- 供給体制の整備
既存拠点の有効活用と北米での生産拠点を拡充 - 次世代に向けた提案・開発力強化
デバイスの進化に合わせ、提供価値を高める
システム・デバイスの両面で新技術を獲得

データセンター向け蓄電システム事業規模は、2025年度比で約3倍を目指しているよ!
また、パナソニックエナジーの蓄電システムはハイパースケーラーと呼ばれる大手クラウド企業向けのシェアが高く、事業に対する期待が高まっています。
クラウドサービスを大規模に構築・運用する企業のことを指します。
AWS、Azure、GCPなどのIT企業が主に挙げられます。
事業ポートフォリオの構造改革
2つ目の要因は、事業ポートフォリオの構造改革が挙げられます。
パナソニックのメイン事業である「くらし事業」は、成長性があまり期待できないと評価されてきました。
特に白物家電は買い替え頻度が少なく、収益性も低いよね…。
代わりに事業領域を広げてきましたが、事業の複雑化や低利益体質が直近の課題となっています。
そこで、同社は2025年度より新たなグループ経営改革として、人員削減のほか赤字事業の撤退や拠点の統廃合などを行うと発表。
このグループ経営改革により、2026年度までに1,500億円以上の収益改善効果を目指しています。
2027年3月期の四半期決算では、すでにその成果が表れているんだワン!
AIデータセンター向けの冷却装置
AIデータセンターの建設が世界中で始まっている中で特に注目されているのが、冷却システムです。
生成AIデータセンターには大量のサーバーが並んでおり、24時間365日、稼働し続けています。
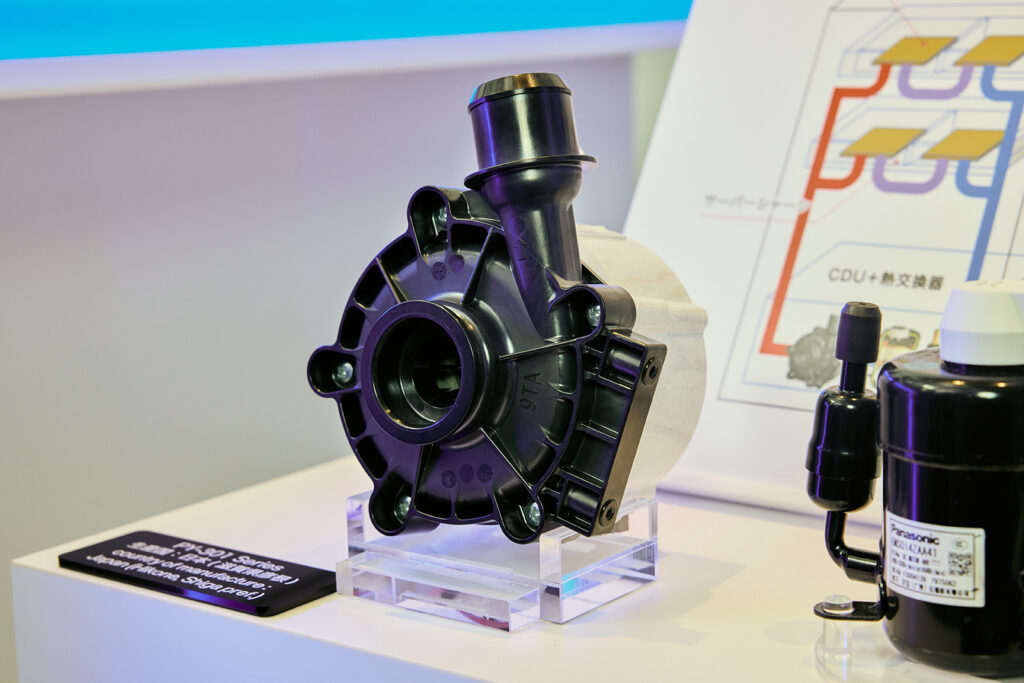
上の画像は、パナソニックが手掛けるデータセンター向け冷却ポンプで、AI需要とともに伸びていく製品の一つと考えられます。
ポンプの累計出荷台数を24年の5300万台から35年には1億台に伸ばす計画も示しており、今後の成長に期待できます。
AI需要が大きくなっているから期待したいね!
パナソニックの事業内容・業績

💡このパートの要約
- パナソニックは、くらし事業をメインに幅広い製品を展開している。
- 2026年3月期は、複数の要因が絡み合い減収減益。
- 米国EV市況減速影響を織り込んだため、2027年3月期は減収増益予想。
ここでは、パナソニックの事業内容や業績について詳しく見ていきます。
事業内容
パナソニックグループは、2026年4月1日付でグループ体制を再編しました。
従来「くらし事業」を担っていたパナソニック株式会社は、家電を主体とする新「パナソニック」、空調・冷機を担う「パナソニックHVAC&CC」、電気設備の「パナソニックエレクトリックワークス」の3社に再編。
なお、本記事で扱う2026年3月期の決算は、再編前の旧体制(下記4セグメント)を基にした数値です。
最新決算を確認する際は注意が必要だよ!
パナソニックは、家電や住宅設備をはじめ、製造・物流現場の機器やシステム、モビリティ・社会インフラを支える電池や電子部品など各種製品を提供しています。
以下4つのセグメントから構成されています。
くらし事業
家電製品、空調機器、電設資材、住宅設備などを扱う事業セグメントです。
エアコン、洗濯機、冷蔵庫などの白物家電や、照明器具、配線器具などの電材部門が含まれます。
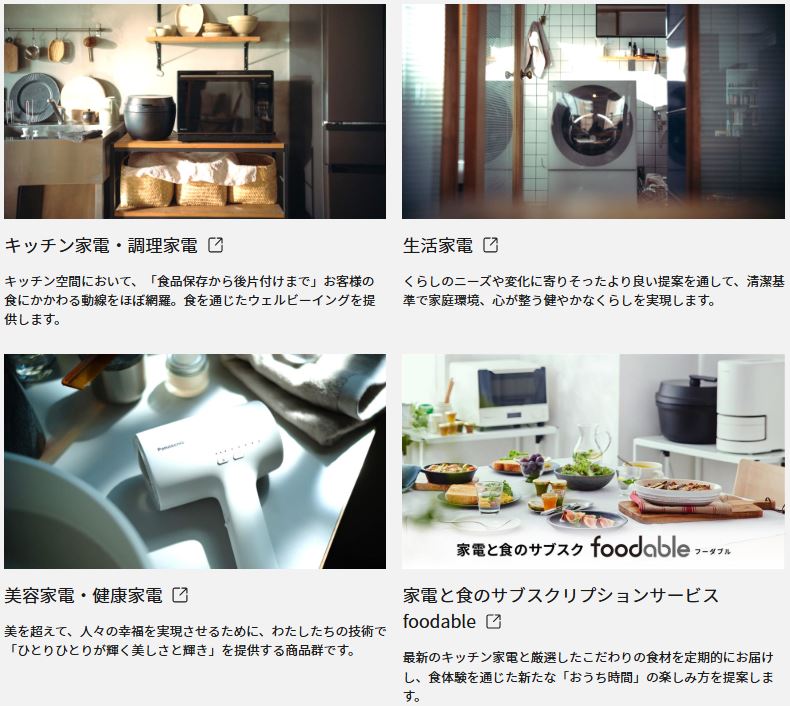
日本・アジアを中心にルームエアコンや家電の販売を展開し、国内電設資材では価格改定効果も寄与しています。
このくらし事業は、2026年4月の再編で家電・空調・電気設備の3社に分かれたワン!
コネクト
B2Bソリューション事業成長の中核を担い、顧客起点でお客様の「現場」に貢献する新しいソリューションを提供しています。
ソフトウェアやIoT、AIなど最新のテクノロジーと先鋭化したハードウェアを掛け合わせながら、さらなる付加価値を生み出し貢献しています。
インダストリー
「良い部品で良い商品」の考えのもと、多様なデバイステクノロジーでより良い未来を切り拓き、豊かな社会に貢献しています。
コンデンサや抵抗器、モーターまで幅広い部品を提供しています。
エナジー
日々の便利で快適なくらしを支える乾電池や、電気自動車(EV)向けや幅広い分野の社会インフラを支える電池を事業領域としています。
車載用電池の先駆者として、円筒形電池の高容量化において常に業界をリードしてきました。
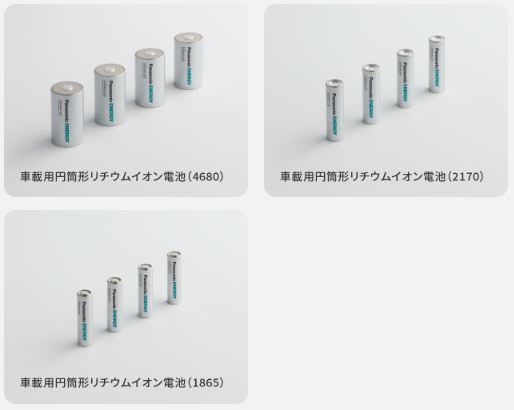
エナジーソリューション事業では、リチウムイオン電池と蓄電モジュール・蓄電システムの開発・製造および販売をしています。
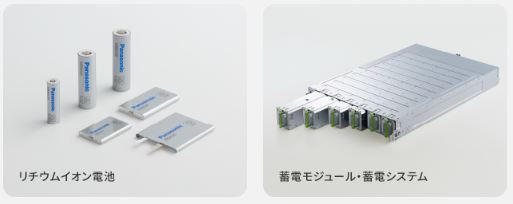
社会の電化・電動化の加速や、生成AIの進化による情報インフラは今後も拡大していくことが見込まれます。
なかでも中長期的な成長が期待されるデータセンター(DC)の分野に注力し、「パワーソリューション プロバイダ」としての地位確立を目指します。
業績
パナソニックの業績推移は以下の通りです。
| 22/3期 | 23/3期 | 24/3期 | 25/3期 | 26/3期 | |
|---|---|---|---|---|---|
| 売上高 | 73,887 | 83,789 | 84,964 | 84,581 | 80,487 |
| 営業利益 | 3,575 | 2,885 | 3,609 | 4,264 | 2,364 |
| 税引前利益 | 3,603 | 3,164 | 4,252 | 4,862 | 2,631 |
| 親会社に帰属する当期純利益 | 2,553 | 2,650 | 4,439 | 3,662 | 1,895 |
単位:億円
2026年3月期は、売上高8兆487億円と前年比-4.8%で営業利益や当期純利益も減少しました。
しかしセグメント別に見ると、ほとんどが増収になっています。
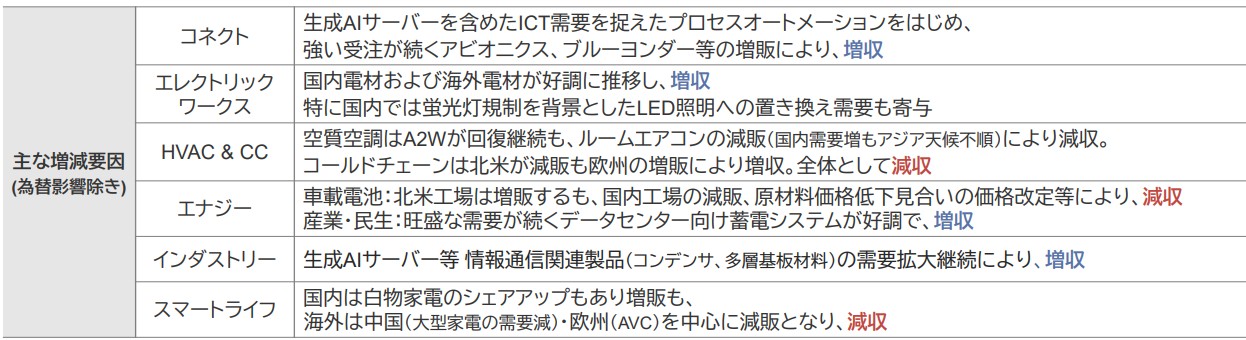
なんで売上高が前年比でマイナスになったの?
その理由は2025年度からオートモーティブ事業の非連結化によるものだと考えられます。
多くのセグメントでは増収になっていますが、オートモーティブ事業が含まれなくなった分見かけ上、減少しているように見えるということです。
また、年間配当は前年度から8円減配の40円ですが、配当性向49.3%で安定的かつ継続的な配当を実施しています。
| 配当金 | |
|---|---|
| 2026年度(予想) | 54円 |
| 2025年度 | 40円 |
| 2024年度 | 48円 |
| 2023年度 | 35円 |
| 2022年度 | 30円 |
2027年3月期第1四半期決算概要
同社は2026年7月30日に最新決算を公表しました。
| 業績 | 前年同期比 | |
|---|---|---|
| 売上高 | 20,189 | +6.4% |
| 営業利益 | 1,824 | +110.0% |
| 親会社に帰属する純利益 | 1,351 | +89.2% |
| 営業利益率 | 9.0% | ー |
単位:億円
利益面の成長が著しいね!
売上高は前年同期比6.4%増の2兆189億円と小幅の成長でしたが、営業利益は同110.0%増の1,824億円という驚異的な伸びを見せ、利益率も大幅に改善。
AIインフラ関連事業とデータセンター関連事業が想定以上に伸長したため、過去最高の第1四半期営業利益を記録しました。
蓄電システム、コンデンサ、センサーなどの製品の売上好調が、好業績に寄与しています。
2027年3月期の連結業績予想
同社は2027年3月期第1四半期決算の発表と同日に、通期業績を上方修正しました。
- 売上高:7兆8,000億円(前年比-3.1%)
- 営業利益:5,900億円(同+149.6%)
- 税引前利益:5,900億円(同+124.2%)
- 親会社に帰属する当期純利益:4,500億円(同+137.4%)
通期業績にも大きな期待が持てるね!
修正後の業績予想ではいずれの項目も改善していますが、売上高の微減と利益の大幅成長という色がより顕著になっています。
データーセンター需要の恩恵を受ける事業の先行きが、キーポイントとなりそうです。
同業他社と比較!パナソニックの強みと弱みは?
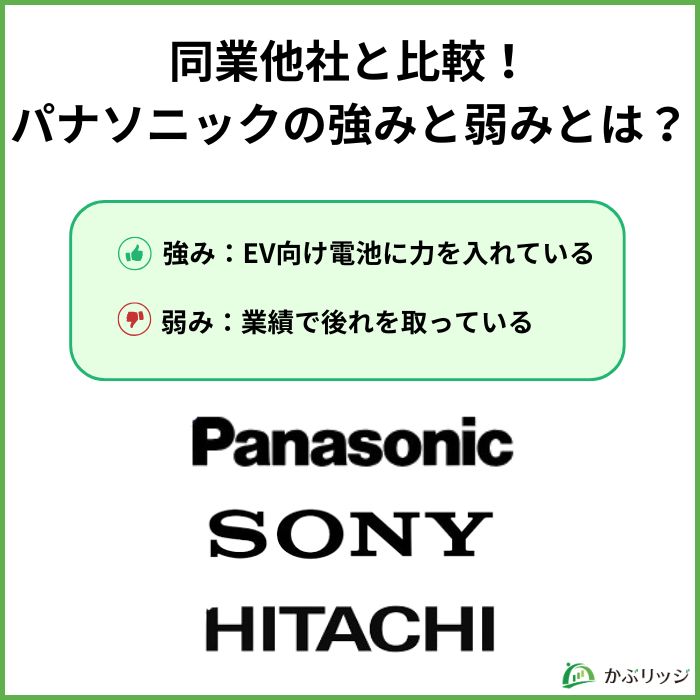
💡このパートの要約
パナソニックは同業他社と比較して…
- EV向け電池に力を入れている
- 業績で後れを取っている
パナソニックの強みや弱みは何でしょうか?
同じく総合電機メーカーである「ソニーグループ(6758)」、「日立製作所(6501)」と比較した特徴を見ていきましょう。
まずは、以下に各社の主要財務データと参考指標を表にまとめています。
| パナソニックHD(6752) | ソニーG(6758) | 日立製作所(6501) | |
|---|---|---|---|
| 売上高 | 80,487 | 124,796 | 105,867 |
| 営業利益 | 2,364 | 14,475 | 11,992 |
| 親会社株主に帰属する当期純利益 | 1,895 | 10,308 | 8,023 |
| 営業利益率 | 2.9% | 11.6% | 11.3% |
| 自己資本比率 | 51.2% | 51.8% | 43.7% |
| ROE(自己資本利益率) | 3.8% | -4.01% | 12.9% |
| EPS(1株当たり純利益) | 192.74 | 205.37 | 200.69 |
各社2026年3月期決算短信を基にかぶリッジ作成。
EPSは10/6終値に基づく
パナソニックの強みと弱みは、大きく2つが挙げられます。
強み:EV向け電池に力を入れている
パナソニックの強みは、電気自動車(EV)向けリチウムイオン電池に力を入れていることが挙げられます。
特に、米国のEVメーカーであるテスラと長年にわたり協業関係にあり、車載電池事業を維持・拡大してきました。
そのため、パナソニックは北米市場での強固な地位を確立しています。
また、2025年7月には北米第2工場となるカンザス州の工場で量産を開始しており、この取引関係が競合他社と比較しても強みになっています。
でも、最近は米国でのEV市場が伸び悩んでいるよね?
「価格が高い」、「充電インフラの不足」などの理由により米国EV市場は伸び悩んでいます。
加えてトランプ政権の“脱・脱炭素的”政策が拍車をかけ、テスラのEV販売は不振に陥っていました。
同社の2026年第2四半期決算は、前年同期比で大幅増収、大幅減益となっています。
テスラ株の動向が与える影響にも注意が必要だワン!
弱み:業績で後れを取っている
パナソニックの業績は、競合他社と比べて好調とは言えません。
同じ業界なのに、どうしてこんなに業績が違うのだろう?
これらの業績の差は、単なる事業の成長率だけでなく、ビジネスモデルの違いも影響していると考えられます。
以下に3社の主力事業を挙げてみました。
- パナソニック
競争が激しく、利益率の低い家電や住宅設備などが主力 - ソニー
ゲーム・音楽・映画などのIP事業と半導体事業に集中し、高利益率を実現 - 日立
DX/GX関連のITサービスとインフラ事業に集中
2000年頃までは3社とも家電製品に注力していましたが、ソニーと日立は高収益が見込める事業へシフトチェンジを行い成功しています。
家電事業は売上が良くても、利益が残りにくい事業なんだね!
またソニーや日立の事業は、ゲームの月額課金や鉄道のメンテナンスなど継続的にお金が入る仕組みとなっています。
一方、パナソニックの事業のような売り切り型は、景気や他社動向に左右されやすく、将来の不確実性が高くなりやすいのです。
パナソニックの株価は今後どうなる?将来性や見通しを解説
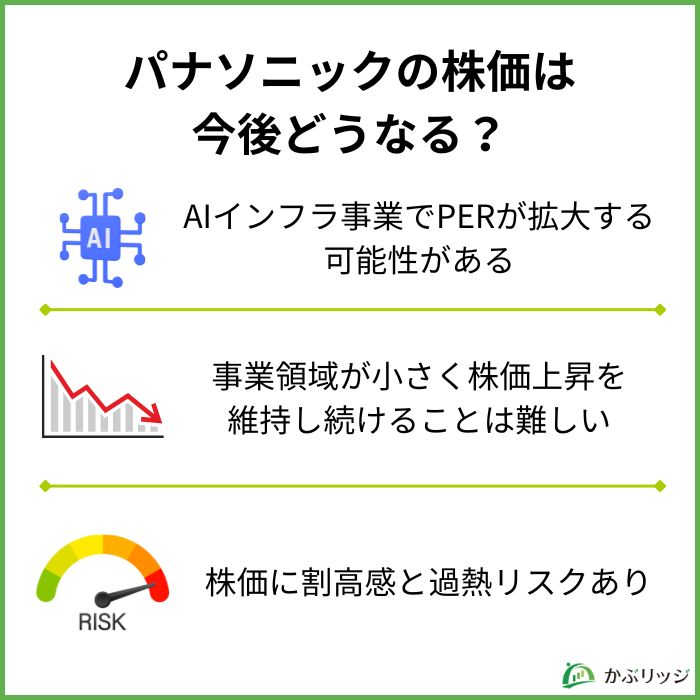
💡このパートの要約
- AIインフラ事業の需要拡大で成長の期待が高まっている。
- 主力事業の業績が改善しない限り、株価上昇を維持し続けることは難しい。
- 現在の株価には割高感と過熱リスクがあるため、投資には注意が必要。
パナソニックの今後はどうなっていくのでしょうか?
将来性や今後の見通しについて分析していきます。
AIインフラ事業でPERが拡大する可能性がある
今後は、AIインフラ事業の恩恵を受けながらPERが拡大していくと考えられます。
インダストリーセグメントでは、生成AIサーバ等の情報通信関連製品の需要が急拡大。
今後も需要拡大継続による増販が見込まれ、成長性のあるセグメントと言えるでしょう。
PERの高さは、市場からの期待の表れと言えるね!
実際、2026年10月時点では順調に利益率を高めていて、ソニーや日立と同程度の水準にまでPERが回復しています。
事業領域が比較的小さく、株価上昇を維持し続けることは難しい
AI関連事業への期待感は大きいものの、事業全体としての事業領域は未だ小さいままです。
現在売上高の約4割を占めるくらし事業は、国内家電市場の縮小や中国市場での苦戦により厳しい状況が続いています。
そのため、市場からの期待感と業績の好調さを高い水準で保てるかが重要です。
株価上昇が一過性のものにならないか、よくよく見ておくことが重要だワン!
株価に割高感と過熱リスクあり
ここ最近、パナソニックの株価は右肩上がりで上昇しており、投資家にとって割高感と過熱リスクが懸念されています。
2025年度を最終年度とする中期計画が大幅な未達に終わり、2026年度には1万2,000人規模の人員削減を含む大規模な構造改革が実施されてました。
まだ事業構造が不安定の中での株価上昇だったんだ…
2026年3月期通期の営業利益率は2.9%で、ソニーの11.6%、日立11.3%と比較して低水準でしたが、2027年3月期第1四半期では9.0%と大きく改善しました。
この事業構造の転換がパナソニックの株価を下支えするのか、市場から注目が集まっています。
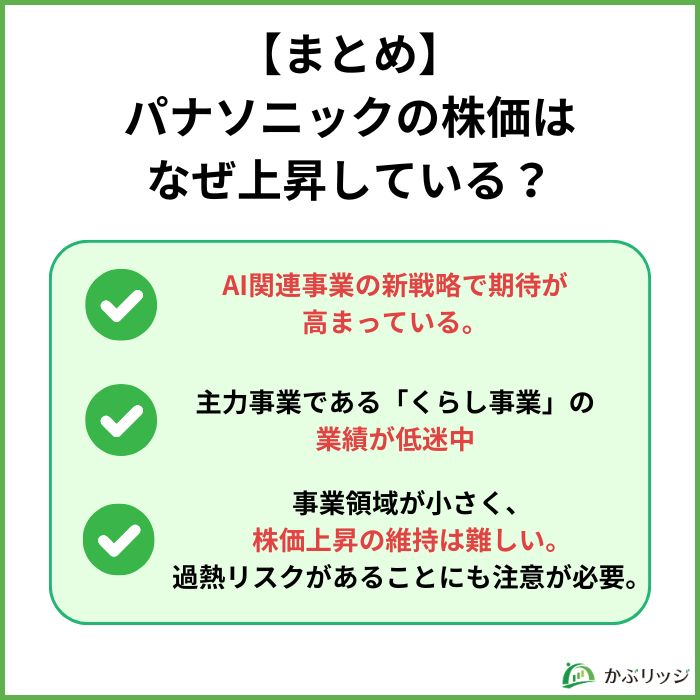
【まとめ】パナソニックの株価はなぜ上昇している?
パナソニックの株価が上昇する理由について、よくわかったよ!
最後にこの記事の重要なポイントをまとめます。
かぶリッジの結論
- AI関連事業の新戦略で期待が高まっている。
- 旧来の主力事業である「くらし事業」の業績が先行き不透明。
- 事業構造の転換が進み、高利益体質を維持できるかが今後の注目ポイント。
パナソニックは、EV向け電池やAI関連事業に力を入れ始めており、その期待から株価が上昇しています。
構造改革の成果が業績にも表れ始めており、期待感のある銘柄であることは間違いありませんが、リスクやこれまでの弱みをよく理解しておく必要があります。
同社について興味を持った方は、ぜひご自身で最新の業績や株価推移を調べてみてください。