日産の株価がとても安いね…。
なぜこんなに安いのかな?今は買うべきタイミングなのかな?
このようなお悩みを解決します。
かぶリッジの結論
以下の理由から、日産の株は慎重な判断が必要な局面です。
- 2027年3月期は3期ぶりの最終黒字予想だが、本業の自動車事業はまだ営業赤字
- 配当は3期連続の無配予想(2027年3月期も年間0円)
- 強みであるEVも、現在は競合に後れを取っている
日産自動車(以下:日産)は、トヨタ自動車や本田技研工業(以下、ホンダ)と並んで、国内3大自動車メーカーの1つとされています。
最近は経営再建やホンダとの経営統合など、ニュースで世間の注目を浴びることも多い同社。
日産はホンダとの経営統合が報じられた際、株価は乱高下したワン!
業績が低迷し、株価が下がったことで、買うタイミングをうかがっている方も多いでしょう。
そこで今回は、業績が低迷している日産の株を買うべきかどうか、初心者の方にもわかりやすく解説します。
監修者:森本 章
1990年 関西大学法学部卒業、三洋証券(株)へ入社。1998年 極東証券(株)へ入社。
(株)極東証券経済研究所では20年超にわたり金融、自動車、ソフトウエア、ゲーム・アミューズメントなどを担当。
23年4月 (株)インベストメントブリッジへ入社し、アナリストとして幅広い企業を担当。
日本証券アナリスト協会 認定アナリスト。国際公認投資アナリスト。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
日産の株価はなぜ安い?現在の株価と推移をチャートで解説
まずは、日産の過去10年間の株価推移を見てみましょう。
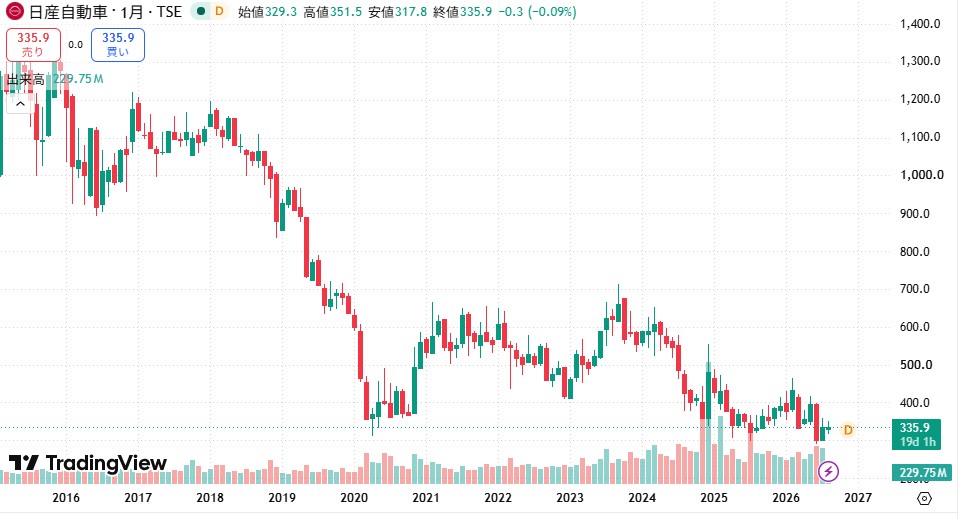
コロナ禍の影響で2020年3月頃に300円台前半まで急落した株価は、世界的な自動車需要回復とEV関連の期待により回復しました。
しかし、2024年以降は業績悪化により、再び下落トレンドに。
出来高が大きく、投資家の関心も高いワン!
ホンダとの経営統合検討により、一時株価が急騰する場面がありましたが行き詰まり、統合は破談という結果に終わりました。
過去20年の推移で見ても、現在はコロナ禍の最安値圏に近い水準で推移し、近年の取引レンジから見ると相対的に割安な状況となっています。
日産の株価がなぜ安いのか、主な理由
- 2期連続で巨額の最終赤字を計上し、財務体質が悪化したため
- 3期連続の無配予想で、配当を目的とした買いが入りにくいため
- 本業である自動車事業の営業赤字が続き、収益力の回復が確認できていないため
安いのには、それだけの理由があるんだね…
日産の株は買うべきか?理由を3つ解説
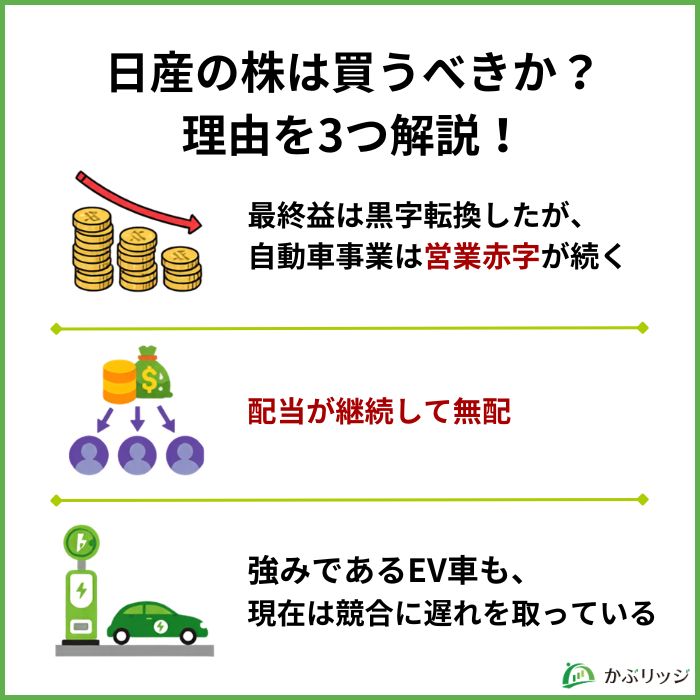
💡このパートの要約
日産の株は、現時点では慎重な判断が必要です。
- 連結は黒字転換したが、本業の自動車事業は営業赤字が続く
- 配当は3期連続の無配予想
- 強みであるEVも、現在は競合に後れを取っている
以下では、日産の株を買う前に押さえておきたい3つのポイントをご紹介します。
順番に見ていきましょう。
黒字転換したが自動車事業は赤字継続【2027年3月期】
日産の株を買う前に押さえたい1つ目のポイントは、連結では黒字に転じたものの、本業である自動車事業はまだ営業赤字が続いていることです。
2027年3月期1Qの連結業績は、営業利益778億8,900万円、親会社株主に帰属する四半期純利益37億6,100万円と、いずれも前年同期の赤字から黒字に転換しました。
前年同期は791億2,400万円の営業赤字だったから、約1,570億円の改善だよ!
ただし、事業別に見ると自動車事業は82億8,800万円の営業赤字で、連結の黒字は販売金融事業の861億7,700万円の営業利益に支えられている状態です。
| 2027年3月期1Q | 営業損益 | 営業利益率 |
|---|---|---|
| 自動車事業(及び消去) | –82億8,800万円 | -0.3% |
| 販売金融事業 | 861億7,700万円 | 23.8% |
| 連結計 | 778億8,900万円 | 2.6% |
クルマを売る事業そのものは、まだ利益が出ていないんだね。
また、自動車事業のフリーキャッシュフローは3,239億円のマイナスで、手元資金から有利子負債を差し引いたネットキャッシュも前期末から約2,012億円減少しています。
このように、数字の見た目は改善したものの、本業の収益力が回復したと確認できる段階には至っていないことが、日産の株価が上昇しにくい理由の1つと言えるでしょう。
日産の配当は3期連続の無配予想【2027年3月期も年間0円予定】
日産の株を買う前に押さえたい2つ目のポイントは、配当が無配転落し、現在も無配が続いていることです。
2019年3月期までは配当利回りが4%以上であり、高水準でした。
しかし、2020年以降配当金が著しく減額され、2025年3月期~2026年3月期は年間配当が0円に。
2027年3月期も配当金は0円予想だよ…
企業として、経営再建の渦中で配当を続けるのは難しく、厳しい状況が続いています。
ここで、日産の1株あたりの年間配当金と配当利回りの推移を見てみましょう。
| 年間配当金 | 配当利回り | |
|---|---|---|
| 2019年3月期 | 57円 | 6.28% |
| 2020年3月期 | 10円 | 2.8% |
| 2021年3月期 | 0円 | 0% |
| 2022年3月期 | 5円 | 0.91% |
| 2023年3月期 | 10円 | 2.0% |
| 2024年3月期 | 20円 | 3.29% |
| 2025年3月期 | 0円 | 0% |
| 2026年3月期 | 0円 | 0% |
| 2027年3月期(予想) | 0円 | 0% |
2027年3月期も年間0円の予想で、配当予想の修正も出ていないワン!
業績の悪化とともに、自己資本比率が24.3%(2027年3月期第1四半期末)と業界内で比較的低いことも、無配が続く要因となっています。
S&Pの格付けでは「BB-」とジャンク級だよ…。(2025年11月時点)
配当がいつ復活するかは現時点で公表されておらず、業績や今後のリスクも十分に考慮して、慎重に判断する必要があります。
EV市場での存在感の低下
かつてEV市場をリードしていた日産ですが、テスラやBYDのような強力な競合に対して存在感を失っています。
2026年1月には新世代EVプラットフォームを採用した3代目「日産リーフ」を日本市場に投入していますが、販売規模では大きな差が残ったままです。
2025年のEV販売台数は、テスラが163万台、BYDが225万台だったなか、日産は伸び悩んでいる現状。
日産はホンダとの経営統合こそ破談となりましたが、ホンダと三菱自動車と締結している戦略パートナーシップは継続しています。
戦略パートナーシップでは、EVやソフトウェアに関連する領域で協業しているよ!
EVシフトが遅れている3社が協力し、将来性を左右するとされるEVでの巻き返しを図っています。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
日産の事業内容・業績
💡このパートの要約
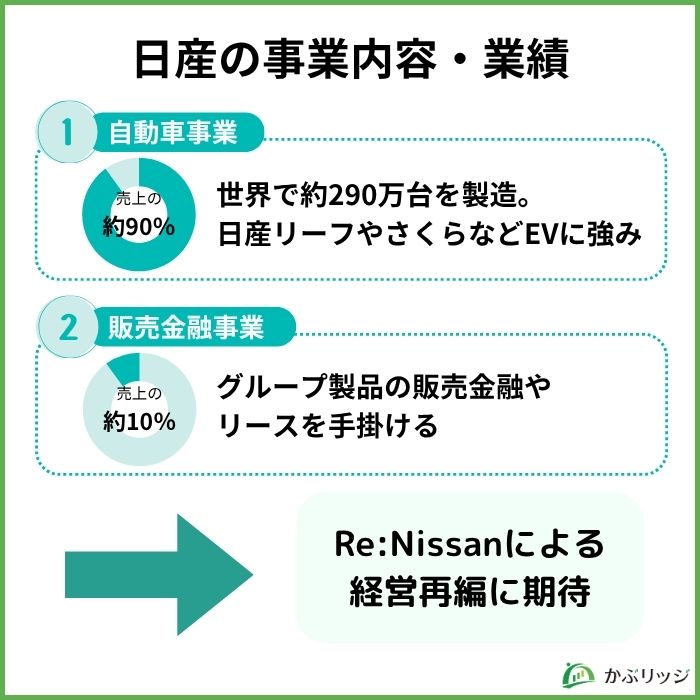
- 自動車事業と販売金融事業を展開しており、売上の約90%は自動車事業
- 2027年3月期は3期ぶりの最終黒字を予想するも、自動車事業は営業赤字
- 北米が利益の大半を稼ぐ一方、欧州・中国市場では苦戦
ここでは日産の基本情報についてまとめます。
以下の2つの情報について詳しく見ていきましょう。
事業内容
日産は、自動車事業と販売金融事業を展開しており、売上の約90%は自動車事業となっています。
自動車事業では、車の設計・製造・販売を行い、販売金融事業では主にグループ製品の販売金融やリースを手掛けています。
「技術の日産」といわれるほど技術力が高く、運転支援システムなど先進技術に強みがあります。
国内メーカーの中で、EVの販売台数でトップクラスなのが日産だよ!
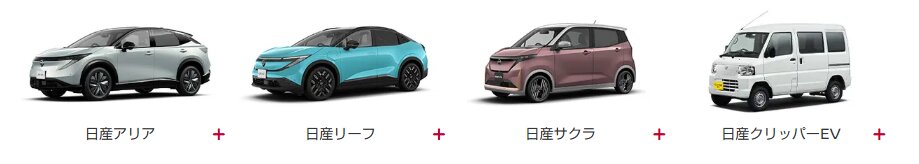
電気自動車については、以下の4種がラインナップされています。
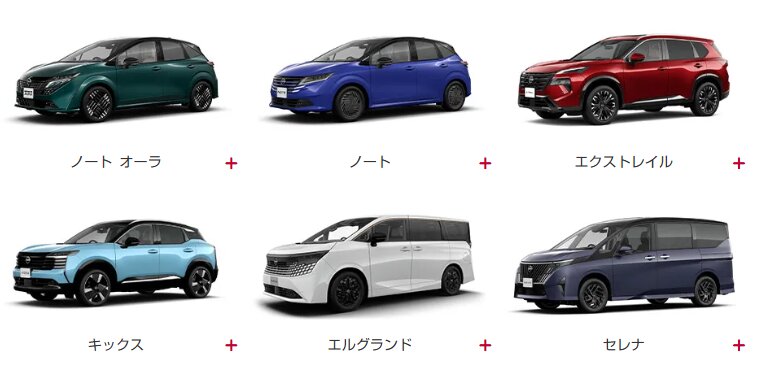
また、ガソリンエンジンとモーターを融合した電動車(e-POWER)は以下の6種です。
また、日産は国内だけではなく、世界中で年間約320万台(2025年実績)もの車を販売しています。
日産の業績・決算
日産の2026年3月期決算は、売上高約12兆円(前期比-4.9%)、営業利益約580億円(同-16.9%)、最終損益は約5,330億円の赤字となり、2期連続の最終赤字を計上しました。
- 売上高:12兆78億8,800万円(前期比-4.9%)
- 営業利益:580億500万円(同-16.9%)
- 経常利益:10億8,100万円(同-99.5%)
- 当期純利益(※):5,330億9,500万円の赤字
※親会社株主に帰属する当期純利益
一方、2027年3月期の通期予想は、売上高13兆円(前期比+8.3%)、営業利益2,000億円(同+244.8%)、最終損益200億円の黒字と、3期ぶりの黒字転換を見込んでいます。
| 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 (予想) | |
|---|---|---|---|---|---|---|
| 売上高 | 84,246 | 105,967 | 126,857 | 126,332 | 120,079 | 130,000 |
| 営業利益 | 2,473 | 3,771 | 5,687 | 697 | 580 | 2,000 |
| 純利益 | 2,155 | 2,219 | 4,266 | -6,708 | -5,331 | 200 |
各期決算短信より作成
直近の2027年3月期第1四半期(2026年4〜6月)は、以下のとおり全ての段階利益で黒字に転換しています。
| 2026年3月期1Q | 2027年3月期1Q | |
|---|---|---|
| 売上高 | 27,069 | 29,642 |
| 営業利益 | -791 | 779 |
| 経常利益 | -1,092 | 491 |
| 純利益 | -1,158 | 38 |
日産自動車「2027年3月期 第1四半期決算短信」(2026年8月3日発表)より作成
売上高は前年同期比9.5%の増収だよ!
業績が改善した主因は、為替変動と、経営再建計画「Re:Nissan」によるコスト削減活動です。
ただし前述のとおり、事業別では自動車事業が約83億円の営業赤字で、本業の収益力そのものが回復したとまでは言えない点には注意が必要です。
苦境にあえぐ日産は、改革案として、経営再建計画「Re:Nissan」を実行中です。
経営再建計画「Re:Nissan」の主な概要
- 人員削減:2024年度から2027年度にかけて、国内外で合計2万人の人員削減を実施
- 工場閉鎖:2027年度までに車両生産工場を17から10に削減
- 開発の刷新:部品種類を70%削減、2035年度までにプラットフォームの数を13から7に削減
- 変動費削減:先行開発の一時停止などにより2,500億円の変動費削減を目指す
また、経営の立て直しの費用に充てるため、横浜市のグローバル本社ビルを970億円で売却しました(2025年11月発表)。
売却先は米KKR系ファンドなどが組成したSPCで、20年間のセール・アンド・リースバック契約により本社機能は横浜に残ります。
参照:日産自動車 IR情報
痛みを伴う大規模な改革によって、事業回復を目指しています。
地域別の販売状況
日産は海外での売上が8割を超えており、為替の影響を受けやすい企業であると言えるでしょう。
2027年3月期第1四半期の所在地別営業損益は、以下のとおりです。
| 27年3月期1Q | 営業損益 |
|---|---|
| 日本 | 約176億円 |
| 北米 | 約960億円 |
| 欧州 | 約-261億円 |
| アジア | 約55億円 |
1Qのグローバル小売台数は70万1千台で、前年同期から0.9%減ったワン!
地域別では北米が利益の大部分を稼ぐ構造である一方、欧州は約261億円の営業赤字となっており、地域による差が大きくなっています。
また中国市場では、格安EVを展開するBYDなど現地メーカーが急速にシェアを拡大しており、日産は厳しい競争にさらされている現状。
今後も自動車関税の影響を受けるリスクがあり、最悪の場合、北米の販売台数が大きく減少する可能性もあります。

\分析ツールが使いやすい!/
マネックス証券は、dポイントが貯まって使えるうえ、dカードでの積立投資にも対応。
日本株銘柄分析ツール「マネックス銘柄スカウター」が無料で使える!
日産と同業他社を比較!強みや弱みは?
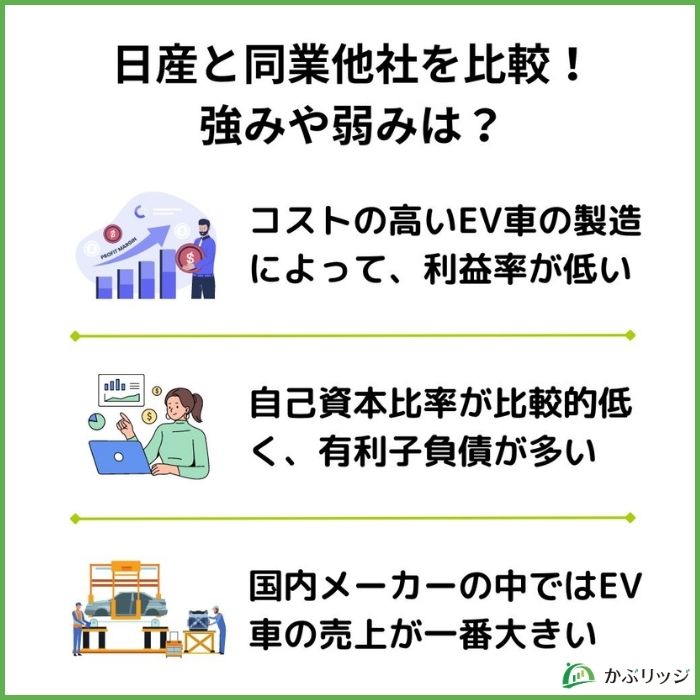
💡このパートの要約
- コストの高いEVの製造によって、利益率が低い
- 自己資本比率が比較的低く、有利子負債が多いため、財務安定性に欠ける
- 国内メーカーの中ではEVの売上が一番大きい
ここでは、自動車メーカー大手である下記3社と比較した特徴を見ていきましょう。
- トヨタ自動車(7203)
- ホンダ(7267)
- スズキ(7269)
以下に各社の業績・主要財務データをまとめています。
| 2027年3月期1Q | 日産 | トヨタ自動車 | ホンダ | スズキ |
|---|---|---|---|---|
| 時価総額(億円) | 12,769 | 435,077 | 76,698 | 39,000 |
| 売上高(億円) | 29,642 | 135,254 | 60,615 | 17,058 |
| 営業利益(億円) | 779 | 10,634 | 5,307 | 1,580 |
| 四半期利益 (億円)※親会社帰属 | 38 | 14,770 | 4,509 | 1,836 |
| 自己資本比率 | 24.3% | 36.4% | 35.9% | 52.1% |
| PER(会社予想) | 60.10倍 | 11.23倍 | 16.47倍 | 7.43倍 |
| PBR(実績) | 0.25倍 | 0.95倍 | 0.53倍 | 1.11倍 |
| 配当利回り (会社予想) | 0% | 3.35% | 4.14% | 0.95% |
株価は2026年8月10日終値を使用
自動車メーカーはPBRが低くて比較的割安なんだね。
他社と比較したときの日産の強み・弱みとして以下の3つが挙げられます。
利益率が低い
まず、日産は競合と比べて、利益率が低いことが挙げられます。
| 日産 | トヨタ自動車 | ホンダ | スズキ | |
|---|---|---|---|---|
| 営業利益率 | 2.6% | 7.9% | 8.8% | 9.3% |
| 純利益率 | 0.1% | 10.9% | 7.4% | 10.8% |
この理由は、電気自動車(EV)よりハイブリッド車(HV)やガソリン車の方が収益性が高いからです。
EVはバッテリーや開発・量産に多額の費用がかかるよ。
また中国など新興メーカーとの激しい競争がインセンティブを引き上げ、EV市場全体の利益率をさらに引き下げています。
トヨタやホンダはハイブリッド車に強みを持っており、特にトヨタのハイブリッド車は欧米でも根強い人気があります。
それに対して日産はEVの販売が中心であるため、利益率が低下しています。
コスト構造の改善が急務だね…
自己資本比率が比較的低く、有利子負債が多い
次に、自己資本比率が比較的低く、有利子負債が多いことが挙げられます。
| 日産 | トヨタ自動車 | ホンダ | スズキ | |
|---|---|---|---|---|
| 自己資本比率 | 24.3% | 36.4% | 35.9% | 52.1% |
| 有利子負債比率 | 188.4% | 117.8% | 113.8% | – |
日産の自己資本比率は24.3%と同業他社に比べて低く、有利子負債比率が188.4%と有利子負債の割合が高いです。
そのため、財務安定性に欠け、借入コストが増加したり、無配が続いたりする可能性があります。
経営に支障が出て、業績が悪化してしまうね
日産が財務上の問題を今後どのように改善していくのか注目です。
EVに強い
日産の強みとして、国内メーカーの中ではEVの売上がトップクラスということが挙げられます。
日産は、2010年に世界で初めての量産EVとして「日産リーフ」を発売しました。
「日産サクラ」は2022~2024年度の3年連続で国内市場における電気自動車(EV)販売台数No.1を達成しています。
日産が国内のリーディングカンパニーとして、日本でのEV普及に取り組んでいるよ!
近年、世界のEV需要が鈍化しているとはいえ伸びているのは事実。
そのため、戦略パートナーシップを結ぶホンダや三菱自動車と協業し、日本のEVの遅れを取り戻せるか注目です。
日産の株価や配当は今後どうなる?将来性や見通しを分析
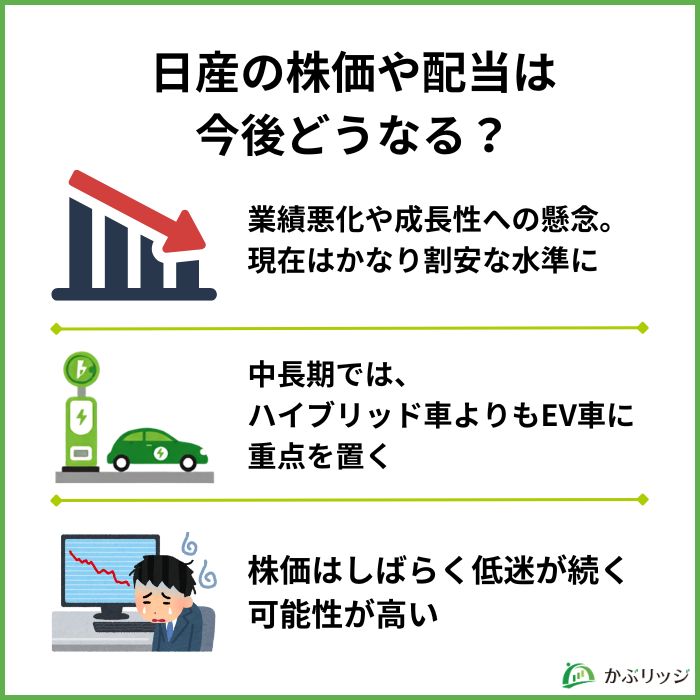
💡このパートの要約
- 業績の悪化や成長性への懸念により、かなり割安な水準となっている
- 中長期的には、ハイブリッド車よりもEVに重点を置く方針
- 株価はしばらく低迷する可能性が高い
・日産の今後はどうなっていくのかな?
・株価が低い今、買うべきかな?
将来性や今後の見通しを分析していきます。
かなり割安な水準の現在の株価
日産のPBRは0.25倍(2026年8月12日時点)と、かなり割安な水準となっています。
その背景には業績の悪化や成長性への懸念が織り込まれているでしょう。
日産は、自動車メーカーの売上の大部分を占める北米市場において、需要が集まるハイブリッド車を投入できていません。
さらに、テスラやBYDの成長により、EVへの需要の伸びに対しても対応できていません。
現在の自動車業界のトレンドにうまく対応できていないね
これらを踏まえて、市場は日産の計画に厳しい視線を向けていると考えられるでしょう。
中長期経営計画「Nissan Ambition 2030」
日産は中長期的な経営計画として、「Nissan Ambition 2030」を掲げています。
「Nissan Ambition 2030」の概要
- 電動化の推進
- 2026年までに電動車20車種、グローバル電動車販売比率44%以上
- 2030年までに電動車27車種(EV19車種)、グローバル電動車モデルミックス55%以上
- モビリティの革新
- 2030年度までにほぼすべての新型車に、高性能な次世代ライダー技術を搭載
- 全固体電池(ASSB)の進化
- 新しいモビリティサービスの実現
- グローバルなエコシステム構築
地域ごとに最適化した戦略によって販売台数を拡大し、ガソリン車とEVの販売バランスを取りながら、EV移行の準備を進める予定です。
やはり日産は、ハイブリッド車ではなくて電気自動車に重点を置く方針なんだね。
また2024年度(2025年3月期)決算で発表された、経営再建計画「Re:Nissan」では、2026年度の自動車事業の営業利益・フリーキャッシュフロー黒字化を目指し大規模な改革を実施。
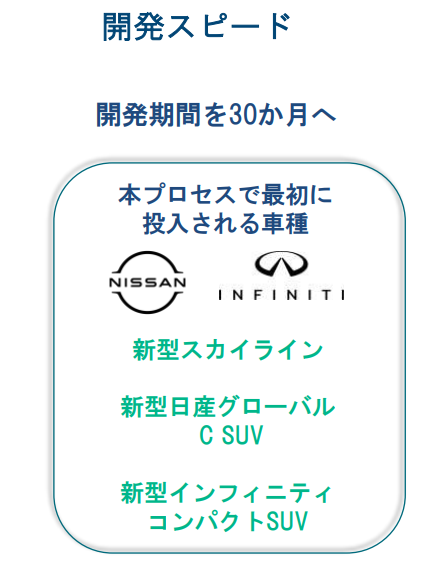
「Nissan Ambition 2030」にある、グローバル電動車販売比率に関する記述は無かったものの、上記3種の新型車を投入する計画が明らかになりました。
アナリストの見解
日産株について、当社所属のアナリストであり、自動車セクターを担当していた経験もある森本氏にインタビューしました。
 森本
日産はPBR0.25倍(2026年8月12日時点)、「成長が無い」とマーケットに評価されている現状です。
日産の株価は、大きく下落し、各証券会社のレーティングも厳しい評価が並んでいます。
今後、日産の株価が上昇する可能性について尋ねてみました。
森本現状の設備力と製品競争力では限界があります。
国内メーカーの中では強みを持つEVも、テスラやBYDなど世界に対して後れを取っているのが現状です。
北米での厳しい競争のなかで勝つことは難しく、浮上のきっかけをつかめていません。
森本改革を実施しても売上が上がらないと再生は厳しそうです。
大規模なリストラ計画や工場数再編により収益体質の改善を目指していますが、構造的な課題の解決には時間がかかりそうです。
株価は低迷する可能性が高い
日産の株価はしばらく低迷する可能性が高いでしょう。
会社の業績は黒字に転じたものの、2期連続の巨額赤字からの回復途上であり、無配も続いています。
直近の決算では通期の販売台数見通しが引き下げられており、本業の回復ペースには不透明さが残ります。
今後、大規模な経営立て直しによって再生できるのか注目です。
以前、買収の動きを見せた鴻海精密工業の動向にも注目だよ。
しっかり調べた上で、自己判断で投資を行いましょう。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
【まとめ】日産の株は買うべきか
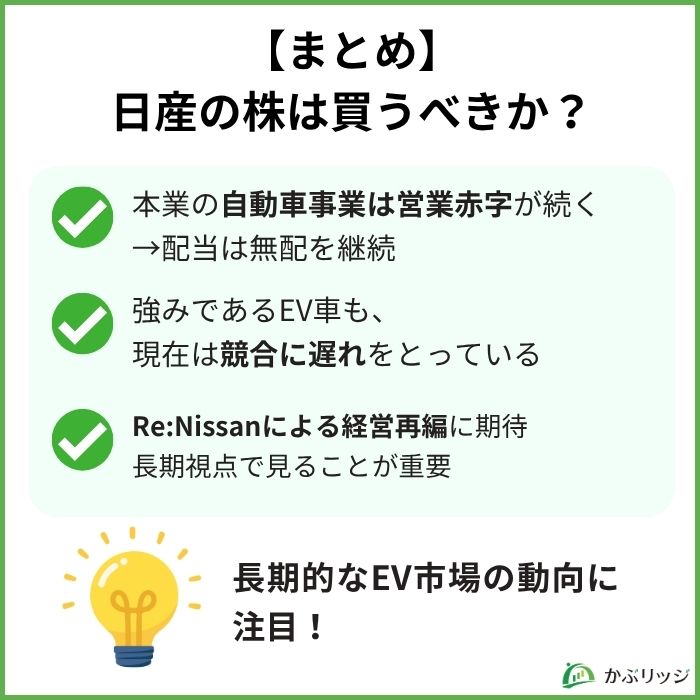
最後にこの記事の重要なポイントをまとめます。
かぶリッジの結論
以下の理由から、日産の株は慎重な判断が必要な局面です。
- 2027年3月期は3期ぶりの最終黒字予想だが、本業の自動車事業はまだ営業赤字
- 配当は3期連続の無配予想(2027年3月期も年間0円)
- 強みであるEVも、現在は競合に遅れを取っている
電気自動車への参入があだとなり、厳しい状況が続いている日産。
改革には数年を要するため、焦らずに業績改善の見通しが立ってから、株を購入しても良いでしょう。
鴻海精密工業など、海外メーカーからの買収や協業の可能性もあり、今後の展開を長期的な視点で注目していきたいですね。
その他にも日本の個別株について分析した記事が沢山あるので、ぜひあわせてご覧ください。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。