・MSワラントの仕組みは?
・MSワラントと公募増資って何が違うの?
・MSワラント発行後の株価への影響は?
このようなお悩みを解決します。
かぶリッジの結論
- MSワラントとは、株価の変動に伴って行使価額が調整される新株予約権のこと
- 投資家からはそれ以外の方法で資金調達ができなかったという印象を持たれる
- MSワラント発行後の成功例はあるが、よほどの好材料がないと株価の上昇は難しい
MSワラントは、上場企業の資金調達方法の一種ですが、その特徴から「悪魔の増資」と言われることもあります。
あまりなじみがないため、その仕組みについてよく知らない人も多いはず。
MSワラントを発行すると株価へどのような影響があるんだろう?
💡この記事で分かること
- ワラント(MSワラント)の仕組みと「悪魔の増資」と呼ばれる理由
- MSワラントで株価が下がる理由と希薄化のメカニズム
- 行使完了後に株価が上がるかどうか(成功例・失敗例を含む)
- MSワラントと新株予約権・MSCB・第三者割当増資との違い
記事の後半では、MSワラントについてのアナリストの見解や、実際の銘柄事例・よくある質問(FAQ)もまとめているので、ぜひ最後までご覧ください。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
米国株に強く、分析ツールが使いやすい!
- 高機能分析ツール(銘柄スカウター)が無料で使い放題
- 米国株のラインナップが豊富!
*為替手数料は定期的に見直しを行っており、今後有料となる可能性がございます。 - 「マネックスカード投信積立」で、主要ネット証券トップクラスのポイント還元率
MSワラントとは?【仕組み】
💡このパートの要約
MSワラントとは…
- ワラントとは、ある会社の株式をあらかじめ決めた価格で買う権利のことで、MSワラントは買う価格が株価に応じて修正される
- 一般的に、キャピタルゲインを得やすい仕組みとなっている
- MSワラントの発行により株式の価値が下がり、既存株主にとっては不利な結果になりやすい
ワラントは英語の「Warrant(保証・権利)」に由来するワン!
MSワラントとは、上場企業が資金調達をするための手段の1つです。
仕組みや特徴をまずは解説していきます。
ワラントとは?まず基本から理解しよう
MSワラントの基本から教えてほしいな!
ワラントとは?
ワラントとは、ある会社の株式を「あらかじめ決めた価格」で買う権利のことです。
日本では「新株予約権」として会社法上に規定されていて、この権利を持っている人は、株価がどう動いても契約時に決めた行使価格で株式を取得できます。
たとえば「1株1,000円で買える権利」を持っていれば、その後株価が1,500円に上昇しても1,000円で買えるため、差額の500円分のキャピタルゲインを得られる仕組みです。
なお、ワラントには大きく分けて以下の2種類があります。
- 通常のワラント(新株予約権)
- 行使価格は予め固定されている
- MSワラント(行使価額修正条項付新株予約権)
- 株価の変動に応じて行使価格が修正される
本記事では、特に投資家への影響が大きい「MSワラント」を中心に解説するよ!
MSワラント(行使価額修正条項付新株予約権)とは、株価の変動に応じて行使価格がその都度修正される新株予約権のことです。
「Moving Strike Warrant(移動する行使価格を持つ新株予約権)」の頭文字を取ってMSワラントと呼ばれています。
MSワラントでは株価が下落するたびに行使価格も引き下げられるため、割当先は株価が下がっても時価より安い価格で株式を取得し続けられる仕組みです。
ワラントに関する主な用語の整理
難しい用語がたくさん出てくる…
まずは用語の意味を整理するワン!
- 行使価格(行使価額)
- ワラント保有者が株式を取得できる価格
- 行使期間
- 権利を行使できる期間(数ヶ月〜数年が一般的)
- 行使価額修正条項
- 株価変動に応じて行使価格を修正できる条項
- 行使価格の下限(フロア)
- 行使価格が引き下げられる限界の価格
- 株式の希薄化
- 新株発行により発行済株数が増え、1株あたりの価値が下がること
- 割当先
- ワラント(ある会社の株式をあらかじめ決めた価格で買う権利)の保有主のこと。
主に証券会社などの機関投資家が割当先になる。
- ワラント(ある会社の株式をあらかじめ決めた価格で買う権利)の保有主のこと。
MSワラントの仕組みの具体的な数値例
それでは、MSワラントの仕組みを具体的な数値例で確認してみましょう。
| 例 | 行使価格 | 権利行使時の株価 | 権利行使の価値 |
|---|---|---|---|
| ケース① | 1,000円 | 1,500円 | 500円の利益 |
| ケース② | 1,000円 | 800円 | 権利行使しない |
- ケース①:株価が行使価格を上回っている場合は、その差額分の利益(キャピタルゲイン)を得られる。
- ケース②:株価が行使価格を下回っている場合は、権利を行使しなければ損失は生じない。
ワラントはあくまで「権利」であり、行使するかどうかは権利保有者が自由に選択できます。
通常のワラントとMSワラントの行使価格はどう違うのかな?
株価や行使価格を仮定して比べてみるワン!
| 通常のワラント | 発行時(3月) | 6ヶ月後(9月) | 1年後(翌3月) |
|---|---|---|---|
| 株価 | 1,000円 | 800円 | 600円 |
| 権利行使価格 | 1,000円(固定) | 1,000円(固定) | 1,000円(固定) |
| 行使の価値 | ー | 行使しない | 行使しない |
通常のワラントであれば、権利行使価格は固定されているため、株価が1,000円を下回った時点で権利行使のメリットがなくなります。
一方MSワラントでは、株価が下落しても行使価格が追随して下がるため、割当先は継続的に株式を取得(=売却)し続けることが可能です。
なお、MSワラントには行使価格の下限(フロア)が設定されているケースが一般的です。
株価が下限価格を大きく下回ると権利行使が止まり、発行企業が想定していた資金調達ができなくなるリスクもあります。
なぜMSワラントは「悪魔の増資」と呼ばれるの?
「悪魔の増資」と呼ばれるMSワラントって悪いものなの?
MSワラントは、一般に「悪魔の増資」と呼ばれることがあります。
これは投資家・市場関係者の間で広まった俗称であり、既存株主にとって不利な影響をもたらしやすい構造を端的に表した表現です。
「悪魔の増資」と呼ばれる主な理由は以下の3点が挙げられます。
- 株価が下がる程割当先が有利になるから
- 株価下落で行使価格も下落するため、割当先は常に時価より安く株式を取得できる
- 株価が下がれば下がるほど割当先の取得コストも下がる
- 既存株主の持分が希薄化していくから
- 新株が段階的に発行され続けることで、既存株主の保有割合や1株あたりの価値が継続的に低下する
- 資金調達の最終手段という印象だから
- 通常の公募増資や銀行融資で資金調達できない企業が選ぶ手段と受け取られやすく、企業の財務状況への不信感につながる
MSワラントがあると、既存株主に実際にどんな影響が出るのかな?
MSワラントのリスクを例を用いて解説するワン!
MSワラントの発行前から1,000株を保有していた既存株主にどんな影響が出るのか見てみましょう。
| 発行前 | MSワラント行使後 | |
|---|---|---|
| 発行済み株式数 | 10,000株 | 11,000株(10%増加) |
| 保有割合 | 10.0% | 9.1% |
| 1株当たりの純資産(理論値) | 1,000円 | 約909円 |
このように、MSワラントの行使が進むほど既存株主の持分価値は理論上低下します。
加えて、割当先が取得した株式を市場で売却することで売り圧力が継続的にかかり、株価の下落要因となりやすい点も「悪魔の増資」と呼ばれる所以です。
ただし、「悪魔の増資」はあくまで市場での俗称です。資金調達に成功し、その後の業績回復・株価上昇につながった事例も存在します。
MSワラントの成功例は記事後半で紹介するよ!
MSワラントの各立場でのメリット・デメリット
MSワラントは発行企業・割当先・既存株主それぞれの立場によって、受ける影響が大きく異なります。
各立場からのメリット・デメリットを見てみましょう。
MSワラントの発行企業
メリット
- 審査不要で迅速に資金調達できる
- 株価が下落局面でも行使が続きやすい
- 公募増資が困難な状況でも資金を確保できる可能性がある
デメリット
- 資金調達の最終手段という印象を与えやすい
- 調達額が株価次第で不安定になる
- 行使が進まないと想定額を調達できないリスクがある
割当先(証券会社等の機関投資家)
メリット
- 株価より安い価格で株式を取得できる
- 株価が下落しても行使価格が追随するためキャピタルゲインを得やすい
デメリット
- 株価が行使下限を大きく下回ると権利行使のメリットがなくなる
既存株主
メリット
- 発行企業が資金を確保することで事業継続・成長につながる可能性がある
デメリット
- 株式の希薄化により保有割合・1株あたりの価値が低下する
- 継続的な売り圧力により株価が下落しやすい
- 投資家心理の悪化により株価回復に時間がかかりやすい
既存株主からするとMSワラントはデメリットが目立つね…
MSワラントが発行されたとき、投資家はどう見るべき?
MSワラントの発行が発表された際に投資家が注目すべきポイントは、主に以下の3点です。
- 調達資金の使途
- 設備投資・M&A・借入金返済など、資金使途が明確で業績貢献が期待できるかを確認
- 希薄化率の水準
- 発行される新株予約権の数が発行済株式総数に対してどの程度の割合かを確認
- 希薄化率が低いほど、既存株主への影響は限定的になる
- 発行企業の財務状況・業績見通し
- MSワラントは資金難のシグナルと受け取られやすいため、財務諸表・業績予想を合わせて確認し、事業の継続性を見極めることが重要
複数の観点でMSワラントの背景や影響を検討するといいんだね!
MSワラントの発行後・権利行使後に株価はどうなる?
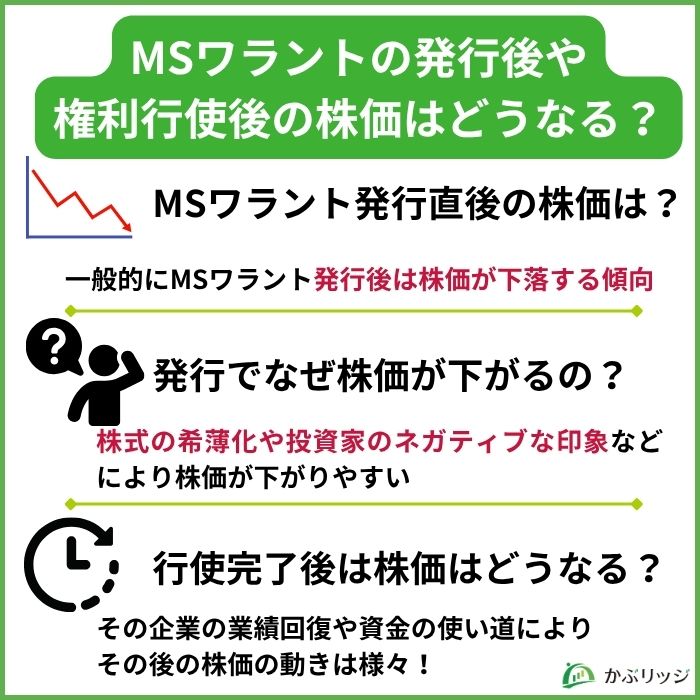
MSワラントの発行の発表から行使期間中・行使期間終了後など、それぞれの段階で株価に動きが見られることが多いです。
ここでは「MSワラントの発表で株価はどう動くのか」「行使完了後に株価は上がるのか」といった、投資家が最も知りたい疑問に正面から回答します。
MSワラント発行後の株価は上昇する?
MSワラント発行後の株価は上昇するの?
一般的にMSワラントの発行後は株価が下落する傾向にあります。
例としていきなり!ステーキで有名なペッパーフードサービス(3053)のMSワラント発行前後の株価を見てみましょう。
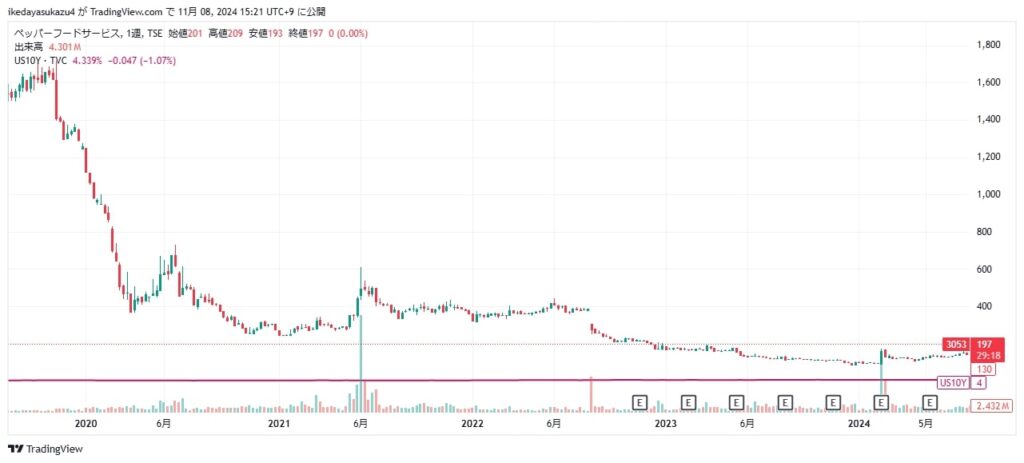
同社は2019年12月27日にMSワラントの発表を行い、2020年1月15日(同日終値1,066円)に割当てを行いました。
予約権の行使価格は、常に行使前日の株価の92%に修正されるという条件であり、行使下限価格は666円でした。
なんか嫌な予感…
しかし、MSワラント発行直後からコロナ禍の影響で株価は急落してしまい、3月には株価が400円台まで落ちる事態に陥りました。
ワラントの予約権行使も3月には止まったことで、割当先は権利行使できなくなり市場は大混乱。
結局、ペッパーフードサービスは当初想定していた資金調達予定額69億円を大きく下回る17億円しか資金調達できず、その後も株価は落ち続け、今現在も回復の兆しが見えていません。
落ちるのも、いきなり!だったんだね…
MSワラントは株価が下落局面でも権利行使が進むという利点はありますが、転換価格の下限が設定されている場合、下限価格を下回ると行使は見込めません。
そもそも、株式発行(増資)は企業の資金調達手段としては最後に来る選択肢です。
このような資金調達の優先順位に関する考え方をペッキングオーダー理論と言います。
株主と企業のオーナー間で起こる情報の非対称性に着目し、資金調達問題を説明する理論モデルのことです。
理論上では企業は資金調達をする際、内部留保→負債(借入・社債)→株式発行(増資) の順番で行うと説明されています。
株式発行を行う場合、経営者が現状の株価水準が本来的な価値よりも割高と判断していると捉えられることが多いです。
さらにMSワラントの場合は、企業が人気の無さから公募増資でも資金調達ができない時の最後の資金調達手段という認識が強く、投資家にとってはあまりいいニュースではありません。
MSワラント発行後に株価を上昇させる銘柄もいくつかありますが、企業からMSワラントが発行された際は財務の健全性を注意して見た方がいいでしょう。
記事の後半では、アナリストに実際のMSワラントに対する見解を聞いているワン!
MSワラント発行後に株価が下がる3つのメカニズム
MSワラントの発行で株価が下落しやすいのは分かったけれど、なぜだろう?
MSワラント発行後に株価が下落しやすい理由は、主に以下の3つです。
- 株式の希薄化による理論株価の低下
- 新株が継続的に発行されることで発行済株式数が増加し、1株あたりの価値が理論上低下する。
- たとえば発行済株式数が10%増加すると、他の条件が同じであれば1株あたりの理論価値は約9%低下する計算になる
- 継続的な売り圧力
- 割当先は取得した株式を市場で売却してキャピタルゲインを得る
- この売却が継続的に発生することで、市場への売り圧力が長期間にわたってかかり続ける
- 投資家心理への悪影響
- MSワラントは「資金調達の最終手段」と受け取られやすいため、発行発表後に既存株主が売却したり新規投資家が敬遠したりする傾向がある
- 需給の悪化が株価の下落をさらに加速させるケースもある
「悪魔の増資」と言われる理由とも重複するワン!
株価下落の時系列イメージ
MSワラントの発行時に株価が下がった後はどうなるのかな?
次に、MSワラント発表直後から行使期間中、行使完了前後、行使完了後数カ月まで、時系列に沿って株価の動きを詳しく解説していきます。
| 時期 | 株価への影響 |
|---|---|
| 発表直後 | 投資家心理の悪化により急落するケースが多い |
| 行使期間中 | 割当先による継続的な売却で下落圧力が続く |
| 行使完了前後 | 売り圧力が解消される可能性があるが、業績次第で方向感が分かれる |
| 行使完了後数カ月 | 調達資金の業績貢献が出始めると株価が回復するケースもある |
行使期間終了後の株価はその企業の業績次第なんだね!
行使完了後に株価が上がるパターン
MSワラントの行使が完了した後、株価が上昇に転じるケースも存在します。
「行使完了後に株価は上がるのか」という疑問に対しては、「上がるケースもあるが、条件が揃わなければ難しい」というのが実態です。
行使完了後に株価が上昇しやすいパターンは、主に以下の3つです。
行使完了後に株価が上昇しやすいパターン
- 希薄化圧力の解消
- 行使完了により新株の継続発行が止まり、需給が改善される
- 行使完了のタイミングで売り圧力が解消されることで、株価の下落要因が一つ除かれる
- 調達資金の業績貢献
- 調達した資金がM&A・設備投資・借入金返済等に活用され、業績が改善される
- 資金使途が明確で、実際に業績数値に反映されることが株価回復の鍵となる
- 需給の改善・好材料の重なり
- 業績上方修正・大型契約・政策的な追い風など、外部からの好材料が重なることで投資家の買いが集まる
行使完了後に株価が上がりにくいパターン
一方で、行使完了後も株価が低迷し続けるケースも少なくありません。
以下のような状況では、行使完了後も株価の回復が難しい傾向があります。
行使完了後に株価が上がりにくいパターン
- 業績改善が見られない
- 調達資金が業績に貢献せず、売上・利益の回復が遅れている
- 財務状況が依然として悪化している
- 借入金が多い・自己資本比率が低いなど、財務の健全性が回復していない
- 投資家からの信頼が回復していない
- MSワラント発行による株主軽視の印象が残り、新規投資家が敬遠し続けている
- 市場環境が悪化している
- 金利上昇・景気後退など、個別銘柄の努力では抗いにくいマクロ環境の悪化
MSワラントの行使完了は「株価回復のスタートライン」になり得ますが、それだけで株価が上昇するわけではありません。
業績の実態・財務の健全性・市場環境を総合的に判断することが重要です。
行使完了後の株価推移の一般的な傾向
MSワラントの行使が完了した後、株価はどのような推移をたどることが多いのでしょうか。
一般的な傾向として、以下のような段階を経るケースが多く見られます。
- 行使完了直後
- 売り圧力が解消されることで下落が一服する傾向あり
ただし業績が伴わない場合は低迷が続く
- 売り圧力が解消されることで下落が一服する傾向あり
- 短期(完了後1〜3ヶ月)
- 調達資金の使途・業績への影響が市場に織り込まれ始める時期
好材料があれば反発するケースあり
- 調達資金の使途・業績への影響が市場に織り込まれ始める時期
- 中期(完了後3〜6ヶ月)
- 業績数値として結果が出始める時期
業績改善が確認できれば株価回復が本格化する傾向あり
- 業績数値として結果が出始める時期
- 長期(完了後6ヶ月以上)
- 業績・財務の実態が株価に反映される時期
根本的な事業の立て直しができていないと低迷が長期化
- 業績・財務の実態が株価に反映される時期
かぶリッジの調査・事例研究では、MSワラントを発行した企業のうち、発行後1ヶ月時点で株価が上昇している企業は約2割にとどまるとされています。
約8割の企業では発行後1ヶ月時点で株価が下落している計算になるね!
行使完了後についても、業績回復・好材料の重なりがなければ株価が低迷したままとなるケースも多く、長期的な目線で株価への影響を見る必要があります。
行使完了後の株価動向の見極め方は?
株価の動きはわかったから今度は見極め方を知りたいな!
行使完了後の株価動向を見極める4つの指標
MSワラントの行使が完了した後、その銘柄の株価がどう動くかを見極めるために投資家が確認すべき判断基準を整理します。
- 調達資金の使途
- M&A・設備投資・借入金返済など資金使途が具体的に開示されているか
- 業績改善の見通し
- 売上・営業利益・純利益などの改善傾向や、予想の上方修正があるか
- 株式希薄化率の水準
- 発行された新株予約権の数が発行済株式総数に対してどの程度の割合か
- 財務健全性
- 自己資本比率・有利子負債の水準・キャッシュフローなど
MSワラント発行により調達した資金の使い道や業績への貢献が明確なほど株価回復につながりやすい傾向があります。
また、業績や財務健全性が改善されているかチェックすることで、投資家の買いが今後集まりやすいのか判断可能です。
株式希薄化率を見て、株価の下押し圧力が強いかもチェックすると良いよ!
MSワラント発行企業を評価する際の視点
上記4つの指標に加え、以下の点も総合的に確認することを推奨します。
- アナリストレポート・適時開示の確認
- 発行の目的や資金使途、行使条件(修正条項・下限価格・行使期間)など、MSワラントの発行企業から公表された情報を必ず原文で確認
- 行使の進捗状況の確認
- 行使が順調に進んでいるか、残存する新株予約権の数はどの程度かを追うことで、今後の希薄化圧力の大きさを把握
- 市場環境・セクター全体の動向
- 個別銘柄の努力だけでは抗いにくいマクロ環境(金利・為替・景気動向)や、同セクター全体のトレンドも個別分析と合わせて確認
MSワラントが発行されたからといって、一律に「買い」「売り」と判断するのではなく、発行企業の実態を丁寧に見極めることが重要です。
以上の指標・視点を総合的に判断した上で、投資の可否をご自身でご判断ください。
ワラントに類似した仕組みとの違いは?
MSワラントと混同されやすい類似スキームがいくつかあります。
新株予約権、MSワラント、ワラント債、MSCBとかこんがらがってくる
ここでは投資家が特に混同しやすい似たような用語や仕組みを解説していきます。
MSワラント・公募増資・第三者割当増資の違いは?
MSワラントと他の増資の違いってなんだろう?
MSワラント以外の一般的な増資方法としては公募増資や第三者割当増資があります。
- MSワラント:特定の第三者に新株予約権を発行し、行使時に新株を発行して資金を調達する
- 公募増資:広く一般投資家から新株を引き受けてもらい資金を調達する
- 第三者割当増資:特定の第三者(取引先・投資家等)に新株を直接発行して資金を調達する
それぞれの仕組みの特徴を比較してみましょう。
| MSワラント | 公募増資 | 第三者割当増資 | |
|---|---|---|---|
| 割当先 | 特定の第三者 | 不特定 | 特定の第三者 |
| 引受証券会社 による審査 | なし | あり | なし(ただし東証への届出が必要) |
| 株式発行の タイミング | 権利行使時に段階的に発行 | 増資実施時に一度に発行 | 割当時に一度に発行 |
| 希薄化 | 段階的に希薄化 | 一度に希薄化が完了する | 一度に希薄化が完了する |
| 希薄化 のダメージ | 長期間にわたって継続する | 一度に集中するが終わりが明確 | 一度に集中するが終わりが明確 |
| 株価への影響 | 下落圧力が長期化しやすい | 発表直後に急落するが織り込みが早い | 割当先・条件次第で評価が分かれる |
| 調達金額 | 不安定 | 比較的安定 | 比較的安定 |
| 市場からの印象 | ネガティブに受け取られやすい | やや希薄化懸念あり 比較的中立 | 割当先・目的次第で評価が分かれる |
| 主な活用場面 | 他の資金調達手段が困難な場合の最終手段 | 成長投資・大型設備投資など | 業務提携・スポンサー支援など |
項目ごとに詳しく比較していくワン!
割当先
まず割当先では、MSワラントと第三者割当増資は特定の第三者に発行する形を取りますが、公募増資は誰でも出資できるという違いがあります。
MSワラントの割当先には証券会社などが多く、基本的には一般の投資家が参加できることはありません。
また、第三者割当増資は増資をする企業の取引先や金融機関、役職員などに対して株式を引き受けてもらう方法であり、一般投資家は購入できません。
対して公募増資は証券会社を通しますが、一般の投資家も対象となり誰でも株式の購入が可能なのです。
引受証券会社による審査
続いて、公募増資は引受証券会社による審査が、第三者割当増資は証券取引所への届け出が必要ですが、MSワラントには審査が必要ありません。
これにより、MSワラントは準備にかかる時間が短いという利点があります。
株式の希薄化・株価への影響
株式の希薄化とは、新株発行などにより発行済み株式数が増えることにより、1株当たりの価値が下がることです。
MSワラントは「希薄化が段階的に進む」という点では公募増資より緩やかに見えますが、下落圧力が長期間続くという点で既存株主にとっての負担が大きい資金調達手段です。
一方、公募増資と第三者割当増資は一度に希薄化が完了するため、発表直後の株価下落は大きくなりやすいものの、その後の業績次第で比較的早期に株価が回復するケースもあります。
株式の希薄化は、株価が下落して既存株主が離れていってしまうデメリットがあるワン!
調達金額
最後に資金調達の面ですが、公募増資と第三者割当増資は引受人がいれば確実に資金調達ができます。
しかし、MSワラントでは株価が下がりすぎると権利が行使されず、予定していた資金調達ができなくなってしまうという不確実性があるのです。
また、MSワラントを含む新株予約権には、不確実性だけでなく、行使が進まなければ十分な額を調達できないという問題も生じます。
新株予約権では発行と行使の2段階がありますが、行使されずに発行だけになってしまうと、少額の資金調達しかできないということです。
MSワラントと通常のワラントの違い
復習になる部分もありますが、次にMSワラントと通常のワラントの違いも見ていきましょう。
| 比較項目 | 通常のワラント |
|---|---|
| 名称 | 新株予約権 |
| 行使価格 | 予め固定 |
| 株式の希薄化 | 行使価格固定のため株価次第で行使が止まる |
| 割当先のリスク | 株価が行使価格を下回ると損失リスクあり |
| 発行目的 | 資金調達・インセンティブ報酬など幅広い |
| 市場からの印象 | 比較的中立〜ポジティブ |
通常のワラントは、株価が行使価格を下回ると割当先も行使するメリットがなくなるため、発行企業が思うように資金調達できないリスクがあります。
一方MSワラントは、株価が下落しても行使が続く仕組みのため、発行企業は資金を調達しやすい反面、既存株主への希薄化が長期化しやすいという特徴があります。
ワラントと新株予約権の関係性
「ワラント」と「新株予約権」は混同されやすい用語ですが、現在の日本の法律・市場慣行では、以下のように整理されています。
ワラント=新株予約権じゃないの?
- 新株予約権
- 会社法上の正式名称
発行企業の株式をあらかじめ決めた価格で取得できる権利の総称
- 会社法上の正式名称
- ワラント
- 新株予約権の通称
日本では「新株予約権」と同義で使われることが多い
- 新株予約権の通称
- 新株予約権付社債(ワラント債)
- 社債に新株予約権が付いた金融商品
社債部分と新株予約権部分を分離して取引できるものを「分離型ワラント債」と呼ぶ
- 社債に新株予約権が付いた金融商品
- MSワラント
- 新株予約権のうち、行使価額修正条項が付いたもの
株価変動に応じて行使価格が修正される
- 新株予約権のうち、行使価額修正条項が付いたもの
現在の日本市場では「ワラント=新株予約権」として使われるケースがほとんどです。
ただし、厳密には「ワラント債(新株予約権付社債)」の新株予約権部分を指す場合もあるため、文脈に応じて意味を確認するようにしてください。
新株予約権の主な種類
「新株予約権」という言葉が登場した際は、どの種類の新株予約権を指しているかを確認することが重要です。
特にMSワラントとストック・オプションは発行目的・既存株主への影響が大きく異なります。
- 通常の新株予約権(ワラント)
- 行使価格が固定された新株予約権
- 目的:資金調達・M&Aの対価など
- MSワラント
- 株価変動に応じて行使価格が修正される新株予約権
- 目的:資金調達(特に他の手段が困難な場合)
- MSCB(転換社債型新株予約権付社債)
- 転換価格が修正される転換社債(詳細は後述)
- 目的:資金調達
- ストック・オプション
- 役員・従業員向けに発行される新株予約権
- 目的:役員・従業員へのインセンティブ報酬
MSCBとは?MSワラントとの違い
MSワラントと並んで「悪魔の増資」系の資金調達の仕組みとして知られるのが、MSCBです。
この両者は混同されやすいため違いを整理します。
MSCBは転換価格修正条項付転換社債型新株予約権付社債の略称で、「転換価格(株式に転換する際の価格)が株価の変動に応じて修正される転換社債」のことです。
社債から株式にかわる金融商品があるんだね!
転換社債(CB)とは、一定の条件のもとで株式に転換可能な社債を指し、社債の利息収入を得ながら、株価上昇時には株式に転換してキャピタルゲインを狙える金融商品です。
MSCBはこの転換社債に「転換価格修正条項」を付けたもので、転換価格が株価の変動にともなって修正されます。
| 比較項目 | MSワラント |
|---|---|
| 名称 | 行使価額修正条項付新株予約権 |
| 英語名称 | Moving Strike Warrant |
| 商品の性質 | 新株予約権(株式を買う権利) |
| 発行企業の義務 | 権利行使されるまで資金調達できない |
| 利息の支払い | なし |
| 転換・行使価格の修正 | 株価下落に応じて行使価格が修正される |
| 株式の希薄化 | 権利行使時に段階的に発生する |
| 市場からの印象 | ネガティブに受け取られやすい (資金難のシグナル) |
| 主な活用場面 | 他の資金調達手段が困難な場合 |
MSワラントもMSCBも同じように資金難の時に発行されやすく、市場の印象はネガティブなんだね…
共通点
- 株価下落局面で転換・行使価格が修正される
- 権利行使や転換により株式の希薄化が継続する
- 他の資金調達手段が取れなかった時の最後の手として使われやすい
- 市場からの印象がネガティブで、発行発表時に株価が急落しやすい
相違点
- MSCBは社債として発行されるため、発行時点で資金を調達できるが、MSワラントは割当先による権利行使で初めて資金が入る。
- MSCBには社債利息の支払い義務があるため、利息負担が経営を圧迫するリスクがある。
MSワラントに対する見解をアナリストに聞いてみた
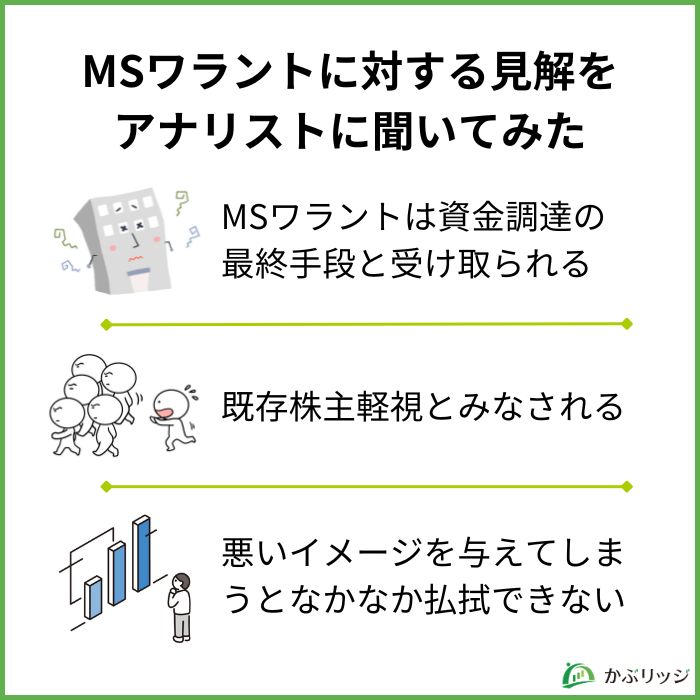
MSワラントに対する見解の要約
- MSワラントは、投資家からはそれ以外の方法で資金調達ができなかったという印象を持たれる
- 株主軽視の印象が強く、既存株主は離れ、新規株主は寄り付かなくなってしまう
- MSワラント発行により投資家に悪い印象を持たせてしまうことで、少々業績が良くなってもなかなか株価が上昇しない
MSワラントって投資家からは実際どういった評価がなされるんだろう?
MSワラントの投資家からの印象について、弊社アナリストの森本の見解を聞いてみました。
監修者:森本 章
1990年 関西大学法学部卒業、三洋証券(株)へ入社。1998年 極東証券(株)へ入社。
(株)極東証券経済研究所では20年超にわたり金融、自動車、ソフトウエア、ゲーム・アミューズメントなどを担当。
23年4月 (株)インベストメントブリッジへ入社し、アナリストとして幅広い企業を担当。
日本証券アナリスト協会 認定アナリスト。国際公認投資アナリスト。
投資家からはマイナスイメージ
—MSワラントを行う企業は投資家からどのような印象を持たれますか?
 森本
MSワラントを発行する企業は投資家から嫌気される傾向にあります。
特定の人に有利な上に仕組みが分かりづらいため、それ以外の方法で資金調達が出来ないのではないかという印象を持つのが普通です。
加えて株式の希薄化も起きますから、投資家としてはそこまでしないとお金が集まらないという認識を持ってしまいます。
※株式の希薄化:新株発行などの増資を行い発行済株数が増えることにより、1株当たりの価値が低下すること
MSワラントの発行は資金難の合図
—では、MSワラントは資金調達の最終手段のように捉えられるということでしょうか?
森本そうですね。要は資金を調達しようとして、結局調達できる手段が多分これしかなかった。
裏を返せばそれだけ資金調達が苦しいと理解できてしまいます。
株式の希薄化という点で、既存株主としてはたまったものではないし、株主ではない人にはそんな状態の企業は放って置かれてしまうというのが実情だと思いますよ。
ですから、MSワラントの発行が決まったら顔をしかめる投資家が多いですよね。
悪い印象を与えてしまうことで投資家離れも
—MSワラントの発行によって資金調達した後に立て直したとしても投資家からの印象は良くないのでしょうか?
森本MSワラントを行うことによる株式の希薄化は既存の株主にとっては良くないため、既存株主が離れていってしまう可能性があります。
そうやってMSワラントの発行によって一度「既存の株主軽視だ」という印象を投資家に与えてしまえば、その銘柄への投資を検討している人からすれば手を出しにくくなります。
世の中には他にも銘柄が多くある中で、その銘柄をあえて買う必要がなくなってしまいますもんね。
こういったように、投資家に悪いイメージを引きずらせてしまうと、少々業績が良くなったとしてもなかなか人気にならないというケースはよく見られます。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
MSワラントの成功例はある?
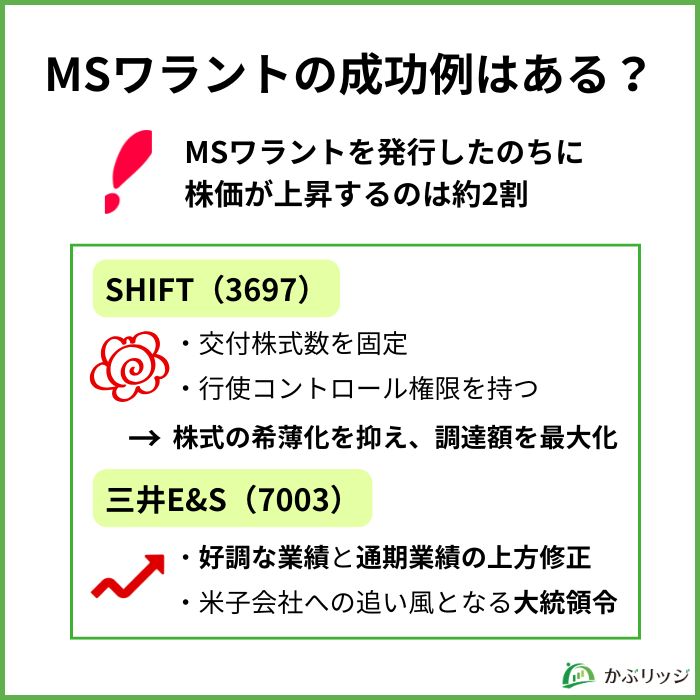
MSワラントを発行した企業で株価が回復した企業はあるのかな?
MSワラントは、基本的に発行されると株価が長期的に下落してしまう傾向にありますが、その後の株価が上昇するケースも存在します。
ここでは以下2つの企業の事例を紹介していきます。
SHIFT(3697)
MSワラントの成功例として知られるのが、ソフトウェアの品質保証やテスト事業を行うSHIFT(3697)。
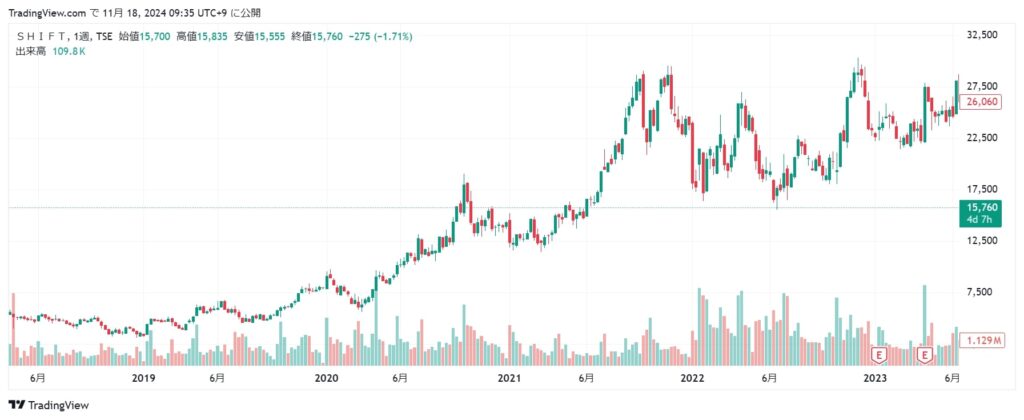
2019年2月28日にMSワラントの発行を発表、行使可能期間は2019年3月25日から2021年3月31日でした。
行使可能期間の株価は4,435円から13,330円と3倍ほどに上昇し、2021年9月27日には29,000円台に達するまで継続的に上昇しました。
このように株価を上昇させることができた要因として、既存の株主に配慮した以下2つの取り組みが挙げられます。
交付株式数を固定化
SHIFTが行なったMSワラントには、新株予約権を行使する際の交付株式数を固定化したという特徴があります。
MSワラントは、公募増資と比較して株式の希薄化は段階的に進みますが、交付株式数を固定化することでさらに希薄化を限定。
この仕組みにより、株式数の急増が抑えられ、株式の希薄化率は6.79%と低い水準になりました。
株式の希薄化は、多くの投資家が嫌がるワン!
行使コントロール権限
行使コントロール権限を持ったこともSHIFTが行ったMSワラントの特徴の1つです。
行使コントロール権限とは、証券会社などの割当先が行使を行う際に、同社の許可を必要とすることで、投資家への売却を限定的にする仕組みを指します。
これにより、株価変動などを考慮しつつ、行使時期や新株予約権の量をある程度コントロールすることができます。
行使コントロール権限があったから、株主へのマイナス影響を抑えながら調達額を最大化できたんだね!
さらに同社は、調達した資金を元にM&Aなどを実施したことで事業・業績共に大きく拡大した点も株価が上昇したポイントです。
三井E&S(7003)
船舶用エンジン国内首位の三井E&S(7003)もMSワラントの成功事例の1つです。
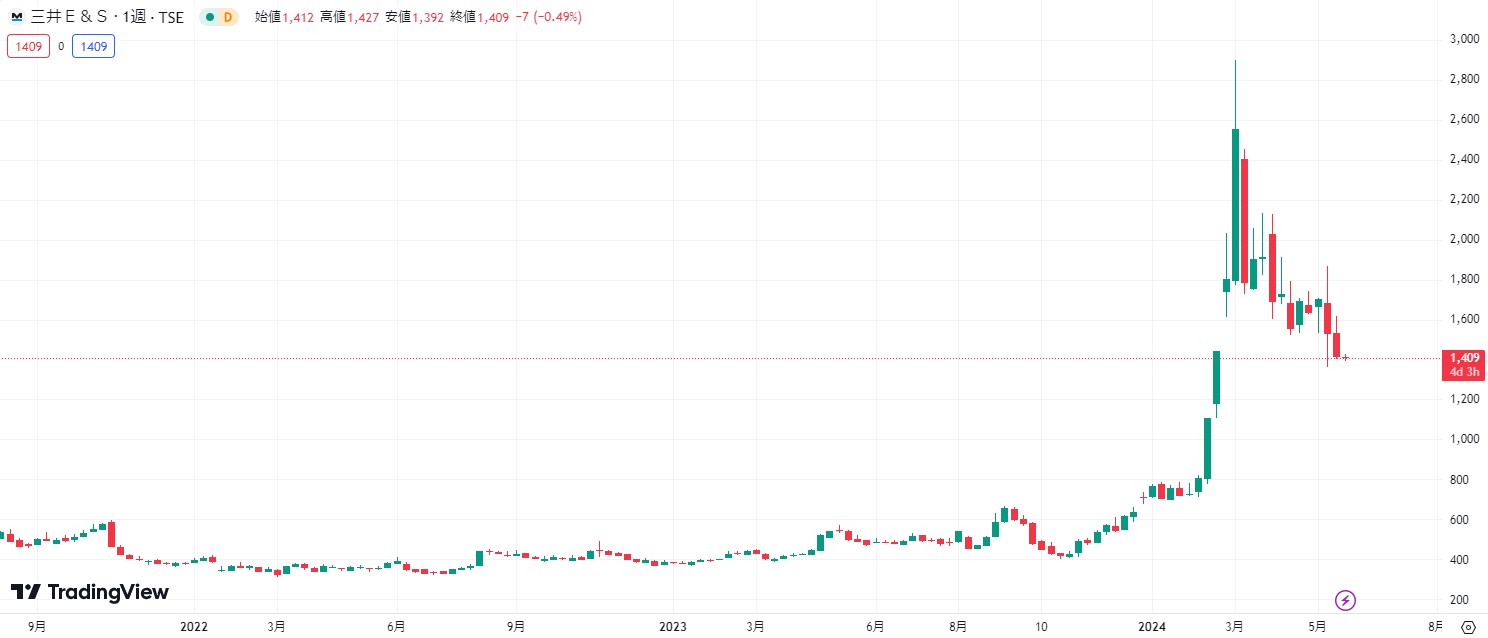
同社の株価は、2007年ごろに一時7,300円を超える最高値を付けるほどでしたが、その後は徐々に下落。
2022年初めごろの株価は400円前後を推移するようになってしまっていました。
ここから、2022年3月31日にMSワラントの発行を発表してからも、長い間低調な株価が続きます。
ここからまた人気になるのは難しいのかな…
しかし、2024年2月頃より株価の上昇傾向が見られ、同年3月には2,800円台まで回復。
そこからは落ち着きを見せているものの、同社は長い低調期間を脱することに成功しています。
なぜだろう?
三井E&Sが復活した要因としては、主に2つあります。
好調な業績と予想の上方修正
2024年2月15日、同社は2024年3月期の第3四半期決算を発表しました。
内容としては、純利益が前年同期比5.3倍だったなど業績が好調だったことに加え、通期予想も上方修正というものでした。
この発表が好感され、一時はストップ高の956円となりました。
アメリカのバイデン大統領による大統領令の影響
2024年2月22日午前に、アメリカのジョー・バイデン大統領がサイバーセキュリティ強化策を盛り込んだ大統領令を出しました。
具体的には、中国製の遠隔操作クレーンが増えていることを念頭に、港湾施設や設備の国産化や安全対策のために5年間で200億ドル(約3兆円)を投じるというものです。
その中で、アメリカ政府は同社の子会社であるPACECOを協力企業に選定しました。
この政府支援によって、PACECOは実に30年ぶりのクレーンのアメリカ国内製造を再開するんだって!
この大統領令によりPACECOの今後の収益や業容の拡大を見込んだ投資家から買いが集まり、22日はストップ高の1,444円をつけました。
この2つの吉報をきっかけとして、三井E&Sの株は急上昇し、現在も人気の銘柄となっています。
しかし、注意しなければならないのは、ここまでの材料がないと低調な株価から脱することができないということです。
MSワラント発行後は株価が下落基調となり、なかなかそこから抜け出すことができないということが一般的なのです。
SHIFTや三井E&Sのように、MSワラントを発行したのちに株価が上昇するのは約2割なんだワン!
その他の注目事例
他にもMSワラントを発行した企業はあるのかな?
ここでは、成功事例として挙げた2社以外にも、ワラント発行をした企業の経緯とその後の動向を簡単に紹介します。
メタプラネット(3350)
メタプラネット(3350)は、ビットコインの積極的な取得・保有戦略で注目を集めている企業です。
同社はビットコイン購入資金の調達を目的として、複数回にわたり新株予約権(ワラント)を発行しています。
同社のワラント発行は、ビットコイン価格の上昇局面では調達資金が資産価値の増大に直結するとして一部の投資家からポジティブに評価されるケースがありました。
一方で、新株予約権の行使に伴う株式の希薄化が既存株主にとっての懸念材料として挙げられています。
多摩川ホールディングス(6838)
多摩川ホールディングス(6838)は、通信機器・電子部品事業を手がける企業です。同社はMSワラントを発行し、資金調達を実施した経緯があります。
同社のワラント発行後の株価動向については、発行時の市場環境・業績推移・ワラントの行使状況が複合的に影響しているとみられます。
最新の株価・発行条件・行使状況については、東京証券取引所の適時開示情報(TDnet)および同社のIR情報をご確認ください。
よくある質問(FAQ)
MSワラントについてよく寄せられる質問をまとめました。
- MSワラントとは何ですか?わかりやすく教えてください。
-
MSワラント(行使価額修正条項付新株予約権)とは、上場企業が資金調達のために発行する新株予約権の一種です。
- 通常の新株予約権と異なり、株価が下落するたびに行使価格(株式を取得できる価格)も引き下げられる。
- 割当先は、株価が下がっても時価より安い価格で株式を取得し続けられる。
- 既存株主にとっては、株式の希薄化が長期間続くというデメリットがある。
- MSワラントで株価はなぜ下がるのですか?
-
MSワラント発行後に株価が下落しやすい主な理由は3つあります。
- 新株が継続的に発行されることで株式が希薄化し、1株あたりの理論価値が低下する
- 割当先が取得した株式を市場で売却することで、継続的な売り圧力がかかる
- MSワラントが「資金調達の最終手段」と受け取られやすく、投資家心理が悪化して既存株主の売却・新規投資家の敬遠につながる
これらの要因が重なることで、発行後の株価は下落傾向をたどるケースが多くなっています。
- ワラントの行使が完了したら株価は上がりますか?
-
必ずしも上がるとは言えません。行使完了により売り圧力が解消されることで、株価の下落要因が一つ除かれる効果はあります。
ただし、その後の株価動向は調達資金の使途・業績改善の有無・市場環境などによって大きく異なります。
かぶリッジの事例研究では、MSワラント発行後1ヶ月時点で株価が上昇している企業は約2割にとどまるとされています。
- MSワラントと通常のワラントの違いは何ですか?
-
最大の違いは「行使価格が修正されるかどうか」です。
通常ワラント MSワラント 行使価格 発行時に固定 株価が下落するたびに下がる 株価下落時 権利行使のメリットがなくなる 株価下落局面でも継続的に株式を取得できる MSワラントの場合、発行企業は株価が低迷していても資金調達を続けやすい反面、既存株主の希薄化が長期間続くというリスクがあります。
- MSワラントが発表されたとき、投資家はどう対応すべきですか?
-
MSワラントの発表があった際は、以下の点を確認することをおすすめします。
- 調達資金の使途(M&A・設備投資・借入金返済など目的が明確か)
- 希薄化率の水準(発行済株式総数に対してどの程度の割合か)
- 発行企業の財務状況・業績見通し(事業の継続性・回復可能性)
- 行使価格の修正条件・下限価格(適時開示で確認)
MSワラントの発表は多くの場合、株価にとってネガティブな材料となりますが、発行の背景・資金使途・企業の実態を丁寧に見極めることが重要です。
本回答は情報提供を目的としたものであり、特定の投資行動を推奨するものではありません。投資判断はご自身の責任においてご判断ください。過去のパフォーマンスは将来のリターンを保証するものではありません。
【まとめ】MSワラントの仕組み
MSワラントの仕組みや株価への影響について、よくわかったよ!
最後にこの記事の重要なポイントをまとめます。
かぶリッジの結論
- MSワラントとは、株価の変動に伴って行使価額が調整される新株予約権のこと
- 投資家からはそれ以外の方法で資金調達ができなかったという印象を持たれる
- MSワラント発行後の成功例はあるが、よほどの好材料がないと株価の上昇は難しい
MSワラントとは、株価の変動に伴って行使価額が調整される新株予約権のことです。
投資家からは資金調達の最終手段と受け取られるため、発行後の株価は長期的に下落する傾向にあります。
MSワラントを発行した後に株価が急騰した成功例もありますが、発行後1か月で株価が上昇している企業は2割ほどです。
MSワラントは痛みを伴うことの多い資金調達方法なんだね
発行した企業の動向を慎重に見ていくことが大切だワン!