・三菱重工業の株価が上がっているのはなぜ?
・「株価やばい」って噂があるけど、今から買っても大丈夫?
・川崎重工やIHIとの違い、今後の買い時が知りたい!
このようなお悩みを持つ方に向けて、この記事では三菱重工業(7011)の株価の動向や将来性を徹底分析します。
かぶリッジの結論
- 株価「やばい」の真相
業績悪化ではなく、上場来高値(5,208円)をつけた後の調整や、トランプ政権の政策を巡るボラティリティの高さに対する警戒感によるもの。 - 上昇の原動力
収益性の高いガスタービンへの集中と、国の防衛産業強化に伴う受注高の増加が背景にあります。 - 買い時の考え方
短期は値動きの大きさに注意が必要です。PER・防衛予算・為替・受注高の4つが判断材料になります。 - どこまで上がるか
ここからさらに株価が10倍になる可能性は低いと考えられますが、アナリストの目標株価は現在の株価を上回っています。 - 重工3社の選び方
規模と防衛のコアなら「三菱重工」、割安感と民間事業の成長性なら「川崎重工」、収益性と航空エンジンの復調なら「IHI」と、重視する特徴で選択肢が分かれます。
三菱重工業(7011)は、2026年5月発表の2025年度(2026年3月期)通期決算において、受注高が7兆6,536億円(前期比19.5%増)と過去最高水準を記録するなど業績が好調です。
株価は2026年3月に上場来高値5,208円を記録した後、2026年10月時点では3,800円台へと落ち着きを見せています。
- 「株価やばい」と言われる下落の実態と今後の見通し
- 目標株価から見る「株価10倍」の可能性
- 1対10の株式分割を経た、2026年最新の「買い時」の判断材料
- ライバルである川崎重工業(7012)・IHI(7013)との徹底比較
それでは、三菱重工業の株価が動く背景や将来性について、データをもとに詳しく解説します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
三菱重工の株価はやばい?下落・急落の理由と今後の見通し
ネットやSNSで「三菱重工の株価はやばい」「もうだめ」「潰れるのでは」といった極端な不安の声を目にすることがあります。
結論から言うと、業績が悪化したわけではなく、株価が急上昇したあとの「一時的なスピード調整」や「マクロ環境の変化」が主な原因と考えられます。
2026年現在の具体的な下落要因を中立的な視点で解説します。
「やばい」「なぜ下がる」と言われる3つの下落要因
三菱重工の株価が下落・急落する局面では、主に以下の3つの要因が絡み合っています。
高値警戒感からの利益確定売り
同社の株価は業績好調を背景に2026年3月2日に上場来高値5,208円まで急騰しました。
短期間で買われすぎた反動から、機関投資家などの利益確定売りが集中し、現在は3,800円台へと値を下げています。
為替の「円高」への警戒感
同社は海外売上高比率が高く、エナジーを中心に海外案件が多いことが特徴です。
そのため為替が円高方向に振れると業績下振れのリスクが意識され、セクター全体に売りが波及しやすくなります。
トランプ政権の政策を巡るボラティリティ
アメリカ大統領選後の国際情勢やウクライナ情勢のニュース、防衛予算に関する発言ひとつで株価が乱高下する可能性があります。
短期的な急落を見て「やばい」と感じる人が増えているんだね……
結論:業績悪化ではなく、高値からの調整と考えられる
「潰れる」「もうだめ」といった噂は、株価の乱高下に驚いた個人投資家の心理的な不安によるものと考えられ、業績の数字とは合っていません。
2026年5月に発表された通期決算を見ても、受注高・事業利益はともに前期から増えており、防衛・エナジーの需要は今後も続くと考えられます。
現在の株価下落は、「業績悪化による暴落」ではなく、急上昇のあとの「スピード調整」と整理できます。
投資トレンドに乗り遅れてる?注目銘柄・IPO情報を無料でゲット
「かぶリッジのメールマガジン」は登録すると、著名投資家のセミナー資料がすぐに読めて、IPO情報や注目銘柄の分析コンテンツが定期的に届きます。
- IPO情報
- 上場スケジュール・初値予想をいち早くお届け
- 注目銘柄の分析記事
- プロの視点で企業を徹底解説
- セミナー・イベント情報
たけぞう氏、DAIBOUCHOU氏ら著名な個人投資家の最新情報
登録は無料で、わずか30秒。投資の情報収集を効率化して、取引チャンスを逃さない投資家になりましょう。
今すぐ読める!登録特典
メールマガジンに登録するだけで、著名投資家による実践セミナー資料をプレゼントします。
- たけぞう氏による実践的な投資セミナー資料
- DAIBOUCHOU氏による市場分析セミナー資料
- その他、著名投資家による限定コンテンツなど
「どの銘柄に注目すべき?」「IPO投資のコツは?」など、投資判断の参考になる情報が今すぐ手に入ります。
登録後は配信解除もいつでも可能。まずは特典だけでも受け取っておきましょう。
三菱重工業の株価はなぜ上がった?これまでの上昇理由3つを解説
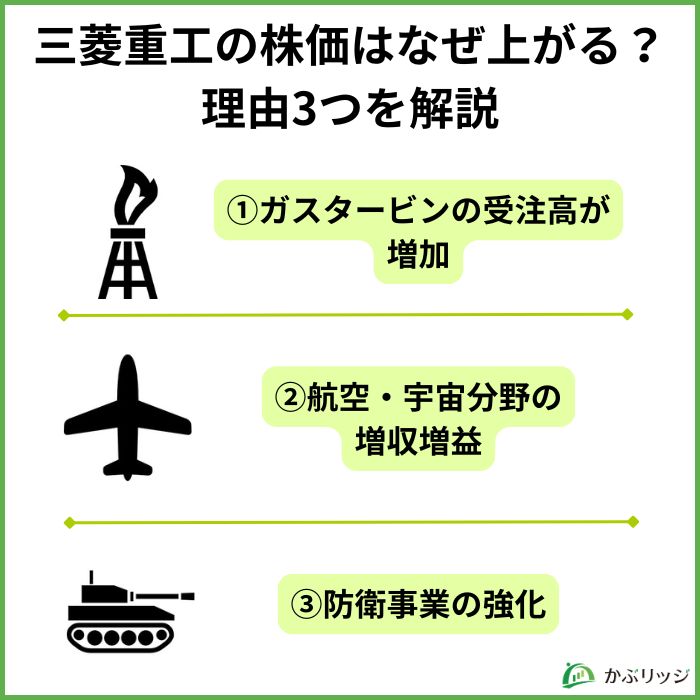
三菱重工業の株価は足元で調整していますが、上場来高値まで上昇してきた背景には、いくつかの理由があります。
大きく以下の3つに分けて確認していきましょう。
ガスタービンの受注高が増加
三菱重工業の株価が上昇してきた理由の1つ目は、エナジー分野であるガスタービンの受注高が増加していることです。
ガスタービンって何だろう?
ガスタービン・コンバインドサイクル発電プラント(GTCC)は、天然ガスなどの燃料を使用した最もクリーンかつ効率的な発電設備です。

発電効率の良さは世界でも高水準であり、CO2排出量も従来型石炭焚き火力発電方式よりおよそ65%削減することができ、環境にも配慮されています。
GTCCは主にアメリカで受注が大幅に増加しており、売上・利益ともに好調となっています。
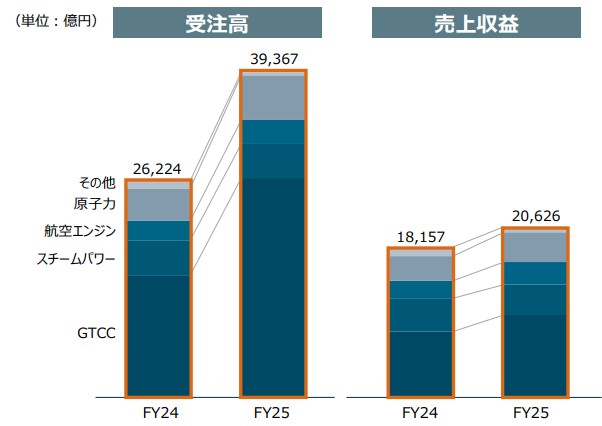
また、会社全体の事業利益率が2025年3月期から2026年3月期にかけて、8.1%から8.7%まで改善している点にも注目です。
このように増収・増益につながった理由として、北米・アジアでの受注増や、採算改善などが挙げられます。
同社はGTCCに力を入れることで収益性を確保しているよ!
特にエナジー分野は三菱重工業の主要分野であるため、今後もGTCCには力を入れていくと考えられます。
民間航空機分野の増収増益
株価が上昇してきた理由の2つ目は、コロナショックが明けたことによる民間航空機分野の増収増益です。
三菱重工業は、世界の航空機の開発・生産のチームに参加しており、部品の製造を担当しています。
コロナ禍では旅行客が減り航空機の需要も少なくなっていましたが、現在ではコロナショック以前の事業規模に戻りつつあります。
民間機は採算改善などにより増収増益となっています。
コロナ禍からの復調が航空産業に大きく影響しているね!
防衛事業の強化
株価が上昇してきた理由の3つ目は、国の防衛産業強化による影響です。
ロシアによるウクライナ侵攻や中東の問題により、世界的に防衛力を強化しようという動きがあります。
そのような中で日本も、尖閣諸島や台湾に対する中国の動向、北朝鮮のミサイル発射など複雑な安全保障環境に直面しており、防衛力の強化が進められています。
加えて、政府が4月、防衛装備品の輸出に制約を課す「5類型」を撤廃し事業機会が拡大するとの観測から更なる買い先行となりました。
三菱重工業は日本国内の防衛産業を大きく担っているため、国が防衛産業を強化しようとする動きは同社にとって追い風になると考えられます。
今後の防衛政策からも目が離せないワン!
さらには外国の防衛力強化の動きが、同社に影響を与えることも。
2025年8月5日にオーストラリア政府は、海軍が導入を計画する次期フリゲート艦について、三菱重工業が建造する「もがみ型」護衛艦を選定したと発表しました。
この発表や2026年3月期1Qの好決算が、買いを集める材料になったよ!
投資トレンドに乗り遅れてる?注目銘柄・IPO情報を無料でゲット
「かぶリッジのメールマガジン」は登録すると、著名投資家のセミナー資料がすぐに読めて、IPO情報や注目銘柄の分析コンテンツが定期的に届きます。
- IPO情報
- 上場スケジュール・初値予想をいち早くお届け
- 注目銘柄の分析記事
- プロの視点で企業を徹底解説
- セミナー・イベント情報
たけぞう氏、DAIBOUCHOU氏ら著名な個人投資家の最新情報
登録は無料で、わずか30秒。投資の情報収集を効率化して、取引チャンスを逃さない投資家になりましょう。
今すぐ読める!登録特典
メールマガジンに登録するだけで、著名投資家による実践セミナー資料をプレゼントします。
- たけぞう氏による実践的な投資セミナー資料
- DAIBOUCHOU氏による市場分析セミナー資料
- その他、著名投資家による限定コンテンツなど
「どの銘柄に注目すべき?」「IPO投資のコツは?」など、投資判断の参考になる情報が今すぐ手に入ります。
登録後は配信解除もいつでも可能。まずは特典だけでも受け取っておきましょう。
三菱重工業の事業内容・業績
三菱重工業は、エナジー、インフラ、物流、航空などさまざまな事業を展開し、日本の重工業を大きく担っています。
ここでは、三菱重工業の基本情報について詳しく説明していきます。
事業内容
三菱重工業では、以下4つの事業領域を展開しています。
エナジー
同社はエナジートランジションに積極的に取り組んでいます。
エナジートランジションとは、既存のエネルギーシステムから異なるエネルギーシステムへ移行することだよ!
これまでは、再生可能エネルギーへの切り替えを進める過程で、価格高騰などによりエネルギーを安定して供給することができませんでした。
これに対し同社は、電力部門の脱炭素化と世界中の人々への安定したエネルギー供給のバランスを保つという実現可能性の高いエナジートランジションを掲げています。
「火力発電システム事業」では、世界最高水準の高効率・高い信頼性、および水素焚きへの転換を強みにしています。
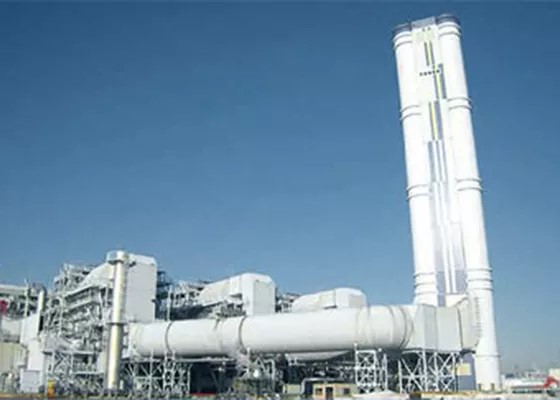
三菱重工のガスタービンは世界トップクラスのシェアを誇るよ!
「原子力事業」では、既設プラントの再稼働やその後の保全工事などを手掛けています。
トランプ大統領は原発増強を進めており、同社がこの影響を受けることもあるワン!
また、世界最高水準の安全性を有する革新軽水炉や高温ガス炉などの開発にも取り組んでいます。
三菱重工業では、さまざまなエナジー事業で製品・サービスの両面から安定的なインフラの提供を支えているのです。
プラント・インフラ
同事業では、脱炭素化やエネルギー効率へのニーズが高まっていることを背景に、省エネと需要側の脱炭素化実現に取り組んでいます。
環境に配慮した事業は今後も注目されるよ!
「エンジニアリング事業」は、CO2の回収、化学プラントの水素・アンモニア分野に注力するとともに、交通システムの提供も行っています。
「製鉄機械事業」では、材料やエネルギー効率のさらなる追求を可能にする製品ラインナップ展開や脱炭素化に向けた革新的な技術を提供。
その他にも、ごみ焼却発電設備やDX活用に幅広く取り組んでいます。
「インダストリアル・ソリューション」
同事業では、エネルギー効率の高い快適な空間を創出する「冷熱事業」など多様な製品・ソリューションを提供。
特に、省エネ化製品や電動化製品の市場拡大に対応する新製品の開発に取り組んでいます。
航空・防衛・宇宙
同事業では、民間航空機、防衛、宇宙の各分野を通じて国家レベルのプロジェクトに取り組み、世界中の人々の安心・安全に貢献しています。
「航空機事業」では、世界屈指の規模や技術力を有し、世界有数の航空機メーカーに民間航空機の主翼や胴体を供給。
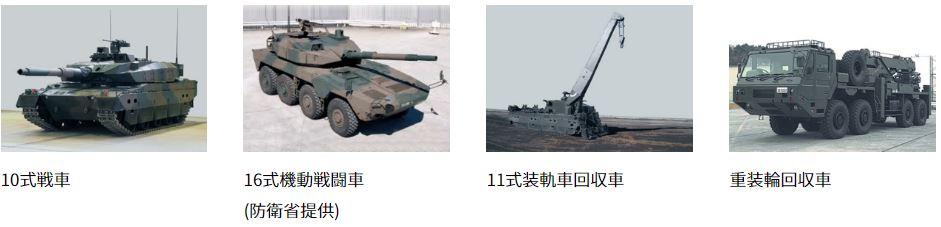
「防衛事業」では、国の要請に基づき、数多くの防衛装備品の開発・生産・運用支援に携わっています。
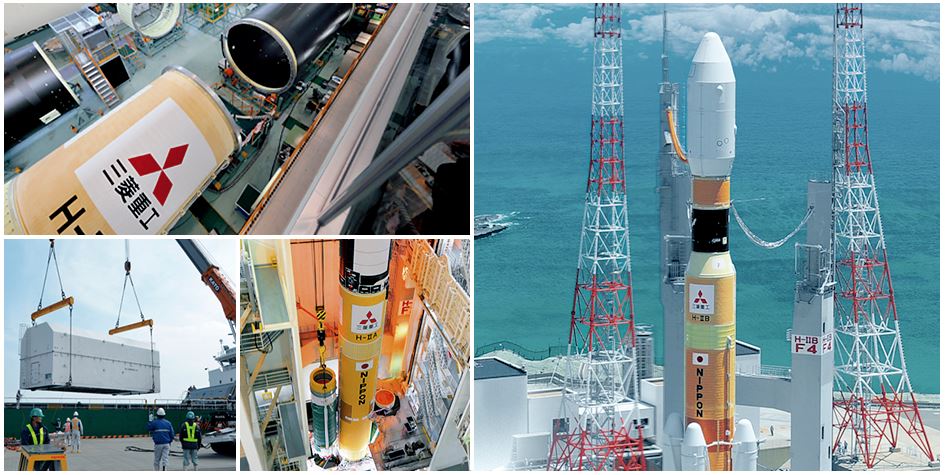
「宇宙事業」では、日本の宇宙開発初期からロケット製造の中心的な役割を担っています。
製造から打ち上げまで一貫して行っている珍しい企業なんだよ!
業績
まず、直近5年間の業績推移を見てみましょう。
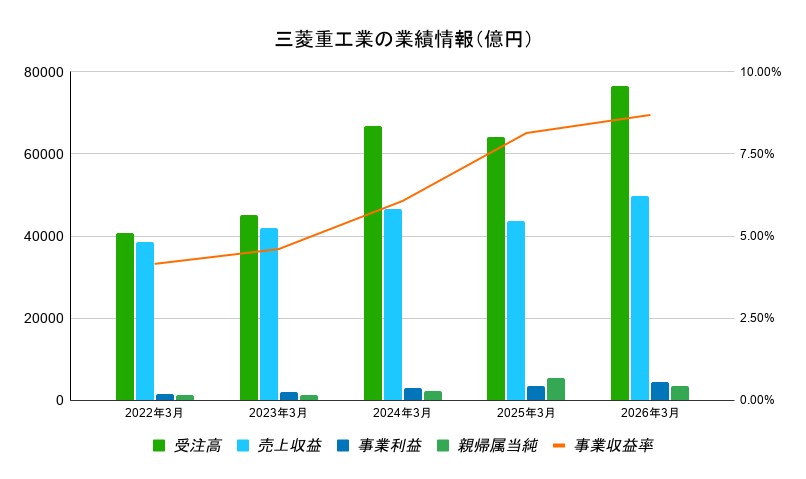
具体的な数値は以下のようになっています。
| 年度 | 受注高 | 売上収益 | 事業利益 | 親会社の所有者に帰属する当期利益 |
|---|---|---|---|---|
| 2027年3月期(予想) | 70,000 | 54,000 | 5,400 | 3,800 |
| 2026年3月期 | 76,536 | 49,741 | 4,322 | 3,321 |
| 2025年3月期 | 64,051 | 43,611 | 3,549 | 2,454 |
| 2024年3月期 | 66,840 | 46,571 | 2,825 | 2,220 |
| 2023年3月期 | 45,013 | 42,027 | 1,933 | 1,304 |
| 2022年3月期 | 40,677 | 38,602 | 1,602 | 1,135 |
2025年3月期・2026年3月期については、旧三菱ロジスネクスト株式会社を除外した数値
売上収益・事業利益ともに大きく増加しているね!
三菱重工業の事業利益と当期利益は、右肩上がりになっています。
なお、2025年3月期・2026年3月期は表の注記のとおり、旧三菱ロジスネクスト株式会社を除いた数値のため、受注高と売上収益は前の期と単純には比較できません。
2020〜2021年3月期は業績の悪化が見られましたが、業績が上がってきました。
また、コロナが明けたことによる航空事業分野の伸びも大きいでしょう。
2026年3月期決算まとめ
2026年3月期の決算は、受注高76,536億円(前期比19.5%増)、売上収益49,741億円(同14.1%増)、事業利益4,322億円(同21.8%増)、当期利益3,321億円(同35.3%増)でした。
プラント・インフラ、航空・防衛・宇宙、エナジーのセグメントは増収増益を達成しました。
豪州向けフリゲートをはじめとする複数の大型案件を受注し、引き続き高水準の受注高を見込んでおり、堅調な収益拡大が期待されます。
特にGTCC、原子力、製鉄機械、防衛・宇宙が事業利益を大きく伸ばしており今後も目が離せません。
セグメントごとの要因は以下の通りです。
エナジー
- GTCCは主に北米、アジアで受注が好調。
- 原子力は軽水炉、燃料サイクル関連により受注が好調。
プラント・インフラ
- エンジニアリングは、化学プラントで大型案件を受注
- 製鉄機械、機械システムは前期の大型受注のリバウンドで受注が減少するも、売上・利益ともに好調
物流・冷熱・ドライブシステム
- エンジンはアジア向けを中心に受注が堅調で増収増益
- ターボチャージャは販売台数が減少したものの、サプライチェーンの混乱が収束し増益
航空・防衛・宇宙
- 防衛・宇宙は、豪州向けフリゲートを受注。順調な工事の進捗により増収増益
2027年3月期の業績予想は、売上収益54,000億円(前期比+8.6%)、事業利益5,400億円(同+24.9%)、当期利益3,800億円(同+14.4%)としています。
なお同社は海外案件や防衛予算など、外部要因の影響を受けやすいため、今後の景気や各国のニュースにも注目する必要があります。
直近のニュースや景気に関する講演、銘柄選びのコツなどはかぶリッジの無料セミナー(アーカイブ動画あり)もご覧ください。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
三菱重工の配当が少ない・低い理由は?PER・PBRの割高感も解説
三菱重工の業績は伸びているにもかかわらず、「配当利回りが1%未満で少ないのはなぜ?」「PERが高すぎて割高なのでは?」という疑問を持つ投資家は少なくありません。
ここでは、同社が配当を抑えている理由と、現在のバリュエーション(株価が割安か割高かを測る指標)の水準について詳しく解説します。
なぜ業績が良いのに配当が少ない・低いのか?
同社の株価に対する配当利回りは0.7%〜0.8%前後と、東証プライム全銘柄の平均(約2%)と比べても低い水準にあります。
これには主に2つの理由が考えられます。
1.成長分野への莫大な「設備投資」を優先しているため
重工業では、次世代ロケットの開発や宇宙事業、脱炭素に向けた革新軽水炉、水素ガスタービンの実証など、数千億〜数兆円規模の先行投資が必要になります。
そのため利益をすべて配当に回すのではなく、将来の利益を生む種まきに優先して再投資する側面があるのでしょう。
稼ぎを未来への投資に回しているからなんだ!
2.配当方針の変更
同社は株主還元の方針として、従来の「配当性向」だけでなく、「DOE(株主資本配当率)4%以上」を目安に掲げています。
DOEって配当性向とどう違うの?
配当性向は「その年の利益」のうち配当に回す割合、DOEは「株主資本」に対する配当の割合のことだワン!
株主資本は利益に比べて年ごとの変動が小さいため、DOEを目安にすると配当が安定しやすくなります。
同社の方針は、一時的な業績の良し悪しに左右されず、中長期で「減配をしない、安定かつ累進的な増配」を目指す仕組みです。
急激な業績拡大に対して配当の伸びが「一見、少なく緩やか」に見えるのは、この安定性を重視した方針が理由です。
ただし、業績好調で純資産が積み上がれば、配当の水準が引き上げられる可能性があります。
PER・PBR水準の評価:同業他社との比較で見る割高感
「PERが高くて割高」と言われる現状について、競合他社(川崎重工・IHI)の数値と比較しながら評価してみましょう。(数値は2026年10月8日時点)
- 三菱重工:PER 約33倍 / PBR 約3.9倍
- 川崎重工:PER 約17倍 / PBR 約2.2倍
- IHI:PER 約16倍 / PBR 約4.0倍
数字だけ見ると、三菱重工は割高に思えるワン!
過去の同社の平均PER(15倍〜20倍前後)や、川崎重工・IHIと比べても、三菱重工のPERは高水準で、「短期的な割高感」があることは否定できません。
加えてセクター全体が「防衛・宇宙・脱炭素といった政府の後押し」を評価されて買われている状態です。
PERが高いのは、数年先の防衛・エナジーの成長を市場が先取りして織り込んでいるためと考えられます。
単純に「割高だからもう上がらない」とは言い切れない一方、期待どおりに成長しなければ株価が下がるリスクもあります。
三菱重工の株式分割の経緯と買い時への影響
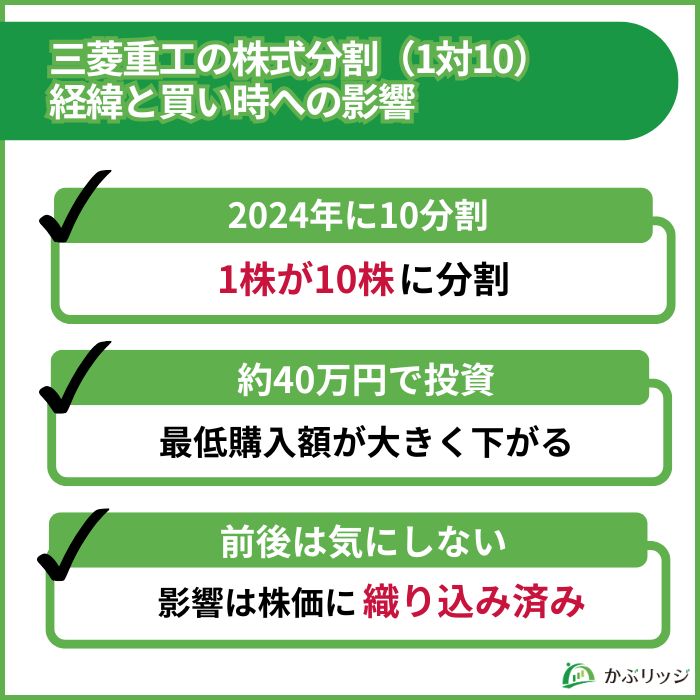
三菱重工(7011)の「株式分割」について、その経緯や投資家への影響、そして「いくらから買えるようになったのか」を分かりやすく整理します。
株式分割の経緯:いつ、何分割された?
三菱重工は、2024年4月1日を効力発生日として、1株につき10株の割合で株式分割を実施しました。
分割が行われる直前、同社の株価は1万円〜1万3,000円台(※分割前換算)まで高騰しており、株を買うためには最低でも100万円以上のまとまった資金が必要な状態でした。
これが「10分割」されたことで、個人投資家が投資しやすい環境が整えられたという経緯があります。
ぐっと手が届きやすくなったんだね!
いくらから買える?最低購入金額と「何株から?」への回答
日本の株式市場では、基本的に「1単元=100株」からの購入となっています。
そのため、「何株から買える?」という疑問への答えは「100株から」となります。
株式分割によって、最低購入金額は以下のように大きく変わりました。
- 分割前(2024年3月末まで)
1株 13,000円 × 100株 = 最低約130万円が必要 - 分割後(現在)
1株 3,800円 × 100株 = 最低約38万円で購入可能(※株価3,800円の場合)
100万円以上の大金がなければ手が届かなかった三菱重工株が、現在では40万円前後の資金があれば株主になれるようになり、購入のハードルは下がっています。
「分割前に買うべきだった?」今からの買い時の考え方
「株式分割の前に買うべきか、後に買うべきか」という疑問を抱く方は非常に多いですが、2026年現在の視点においては「分割前か後か」を気にする必要はありません。
一般的に、株式分割が発表されると「個人投資家が買いやすくなる=買い手が増える」という期待感から、分割前のタイミングで株価が一時的に大きく上昇する傾向があります。
事実、同社の株価も分割発表後に大きく値を上げました。
しかし、すでに分割の実施から2年以上が経過している現在では、分割というイベント自体の影響は、株価に織り込まれていると考えられます。
分割からもう2年半、今は前か後かを気にしなくて大丈夫だよ!
三菱重工・川崎重工・IHIを比較!どの株を買うべきか?
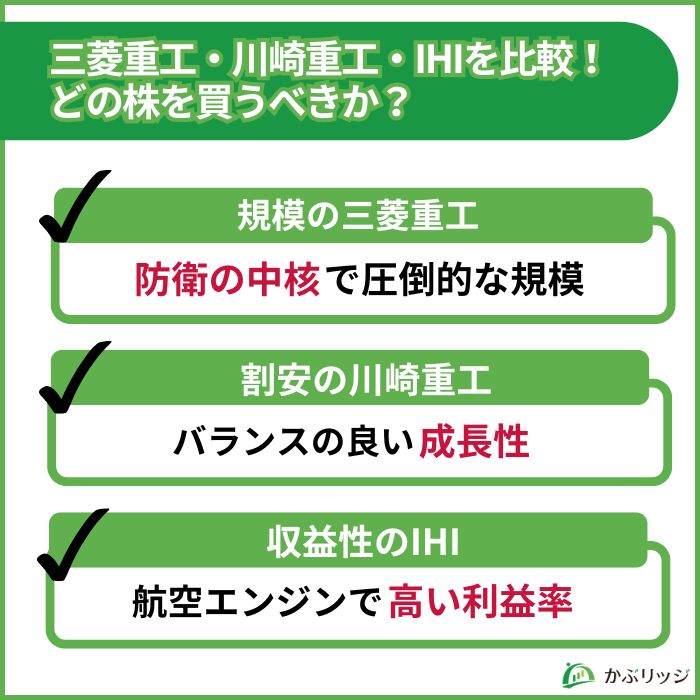
重工業界への投資を検討する際、「三菱重工、川崎重工、IHIのどれを買うべきか」「それぞれの株価の見通しはどう違うのか」と迷う方は非常に多いです。
ここでは、2026年5月に各社から発表された最新の通期決算データをもとに、主要3社の業績、バリュエーション、事業の強みを徹底比較します。
各社の規模や株価の割安度・割高度、株主還元姿勢を一覧表で比較してみましょう。
| 項目 | 三菱重工業(7011) | 川崎重工業(7012) | IHI(7013) |
|---|---|---|---|
| 売上収益 | 4兆9,741億円 | 2兆3,112億円 | 1兆6,434億円 |
| 事業利益(IHI:営業利益) | 4,322億円 | 1,451億円 | 1,655億円 |
| 事業利益率 | 8.7% | 6.3% | 10.1% |
| 時価総額 | 約12.4兆円 | 約2.0兆円 | 約2.8兆円 |
| PER(予想) | 32.5倍 | 16.5倍 | 16.0倍 |
| PBR(実績) | 3.9倍 | 2.1倍 | 3.9倍 |
| 配当利回り | 0.79% | 1.76% | 0.89% |
投資観点で見る3社の特徴と2026年以降の見通し
三菱重工業
防衛予算増額の恩恵を最もストレートに受ける国内首位の企業です。
ガスタービン(エナジー)の北米シェアも極めて高く、資金力と安定感が強みです。
2026年度も豊富な防衛受注残を背景に業績の拡大が期待されていますが、PERが3社の中で最も高い点には注意が必要です。
川崎重工業
防衛(航空機・潜水艦)だけでなく、海外で人気のモーターサイクル(二輪)や精密ロボット、油圧機器など民間向けの成長事業を多く持っています。
PBRは3社の中で最も低く、配当利回りは最も高いため、比較的割安感があります。
三菱重工とは異なる独自の領域に強みがあり、民間事業を含めた中長期の成長に期待する場合の選択肢になります。
IHI
航空エンジンの部品シェアに強みがあり、コロナ禍からの航空需要回復の恩恵をダイレクトに受けています。
事業利益率は8.8%と、3社の中で最も高い収益性を誇るのが特徴です。
航空エンジンの不具合問題などの悪材料を経て、足元の業績は回復しており、収益性の高さが株価の支えになると考えられます。
規模の三菱重工、割安感の川崎重工、収益性のIHI…と覚えると分かりやすいよ!
結論:重視するポイント別に見る3社の違い
重工3社はそれぞれ特徴が異なるため、重視するポイントによって選択肢が分かれます。
- 日本の防衛・宇宙という「国策テーマ」のコアに、ど真ん中から長期投資したい方
→三菱重工業が選択肢 - バリュエーションの割安感と、民間向け事業も含めた「バランスの良い成長性」を重視したい方
→川崎重工業が選択肢 - 高い利益率(収益性)と、世界の「民間航空機需要の復活」の波に乗りたい方
→IHIが選択肢
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
三菱重工業の株価はどこまで上がる?目標株価と10倍の可能性を徹底分析
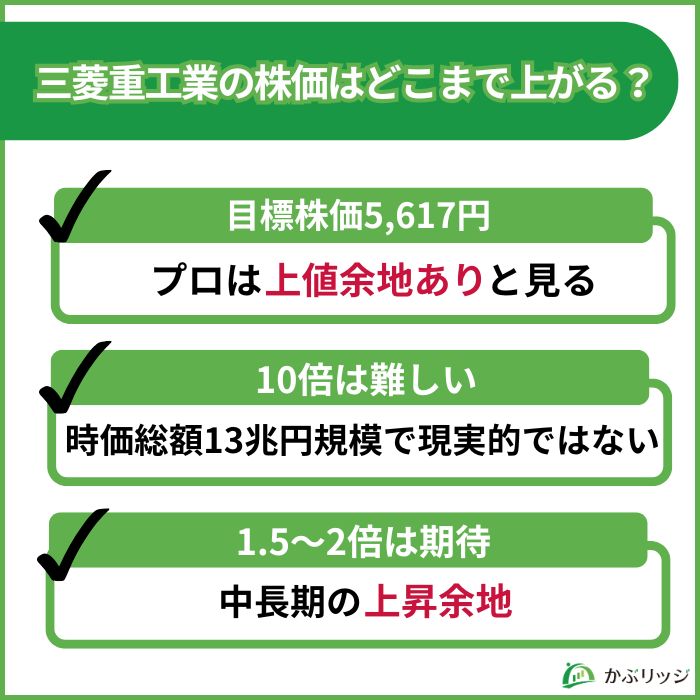
三菱重工の株価に対し、「今後どこまで上がるのか」「まだ上がる余地はあるのか」「本当に株価10倍(テンバガー)になるのか」と気になっている方も多いはずです。
ここからは、主要証券会社のアナリストによる目標株価や、過去30年の歴史的な株価サイクル、中長期の上値・下値シナリオから、今後の可能性を中立的に評価します。
主要証券会社のアナリスト目標株価とレーティング分布
2026年10月時点の国内外の主要証券会社による三菱重工(7011)のアナリスト評価は、引き続き「強気」が優勢な状況となっています。
- レーティングコンセンサス: 4.9(5点満点・強気水準 / アナリスト数12人)
- 目標株価コンセンサス: 5,567円(出典:アイフィス株予報等)
アナリストの予測平均であるコンセンサス株価は約5,600円です。
2026年10月時点の平均目標株価は約5,450円です。(みんかぶより)
目標株価は調査した時点や出典によって異なるため、あくまで目安として捉えましょう。
アナリストは、まだ上値の余地があると見ているんだね!
「株価10倍(テンバガー)」は本当?過去の背景とこれからの評価
SNSなどで「三菱重工株で10倍」と言われるのは、「過去数年間の安値から振り返れば、株価約10倍を達成した」ためです(2020年〜2021年の安値200円台〜300円台から、2026年には一時5,000円を突破)。
過去にこれほどの急成長を遂げた背景には、以下の3点があります。
- 国の防衛予算増額による受注の急拡大
- 収益性の低い分野を削る徹底的な事業構造改革
- 世界シェアトップクラスを誇るガスタービン(GTCC)の収益性改善
では、ここからさらに「10倍」になる可能性はあるでしょうか?
結論から言うと、すでに時価総額が大きいため、ここからさらに株価が10倍(3~5万円以上)になる可能性は低いと考えられます。
ただし、「10倍」は難しくても、業績の拡大や新テーマに沿って「1.5倍〜2倍」を目指す余地が中長期で残る可能性はあります。
夢の10倍は厳しいけど、1.5〜2倍の伸びしろが残る可能性はあるワン!
過去30年チャートから見る現在の株価の歴史的位置づけ
三菱重工の株価を「30年チャート」という超長期の視点で見ると、現在の株価が歴史的に高い水準にあることが分かります。
実は同社の株価は、1990年代のバブル崩壊以降、長年にわたり100円〜600円台(※株式分割調整後換算)で低迷を続けていました。
これまでの最高値は1997年につけた高値圏でしたが、近年の株価はそれを遥かに超え未知の領域に達しているといえるでしょう。
【時間軸別】「まだ上がるか?」の上値シナリオと下値リスク
「まだ上がるか」について、短期・中期・長期の時間軸でシナリオを整理しました。
| 時間軸 | 上値シナリオ | 下値リスク |
|---|---|---|
| 短期(数ヶ月) | 生成AI拡大に伴うデータセンター向けの「電力需要急増」で、エナジーの受注がさらに加速。 | 急激な株価上昇の反動による「利益確定売り」。 |
| 中期(1〜3年) | トランプ大統領による「日本の防衛費GDP比3.5%への増額要求」の具体化。 オーストラリアのフリゲート艦建造など、海外防衛案件の進捗。 | 部材高騰によるプラント工事の採算悪化。 |
| 長期(5〜10年) | 次世代の革新軽水炉や高温ガス炉の再稼働・商用化、宇宙ロケット(H3)ビジネスの民間本格立ち上げなどに期待 | 新たな地政学リスクや原材料費の値動き |
三菱重工の株は買い時?今買うべきか・売り時・割高感を徹底検証
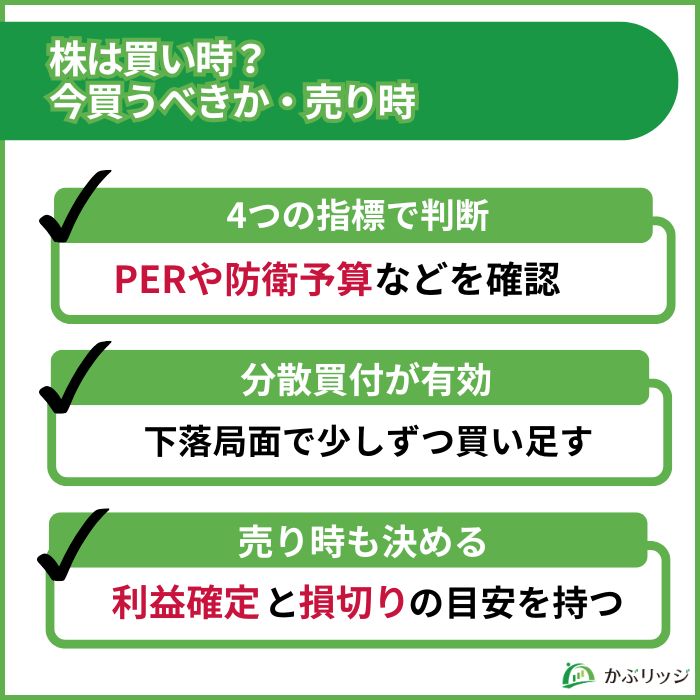
「三菱重工の株はいつが買い時?」「今買うべきか?」という疑問に対し、判断に使える指標と、売り時の考え方を整理します。
短期はボラティリティに注意、中長期は防衛需要を背景に注目
結論から言うと、「短期的には急落・乱高下のリスクがあるため慎重に、中長期的には日本の防衛産業の中核として引き続き注目できる」という方向性になります。
値動きが大きい銘柄のため、一括で全額を投資せず、時期を分けて少しずつ買う方法も選択肢になります。
買い時・買うべきかを判断するための4つの重要指標
同社株の買い時を考える際は、以下の4つの要素が判断材料になります。
1.PER・PBR
2026年10月現在のPERは他の重工メーカー(川崎重工・IHI)と比較しても高い水準にあります。
この「割高感」を許容できるのは、「今後の防衛受注の拡大が現在の割高を打ち消すほど強力だ」と中長期の成長を信じられる場合に限られます。
2.防衛予算の動向(GDP比3%要求など)
防衛費に関する日本政府の方針が、政策や予算案に具体的に反映されると、株価の追い風になりやすいと考えられます。
3.為替相場の動き
急激な円高に振れた直後は、株価が一時的に下落しやすい傾向があります。
円高による下落が一時的なものか、業績の下振れにつながるものかを見極めることが大切です。
4.受注高の進捗(決算発表)
四半期ごとの決算で、事前の会社予想を上回る受注高が確認できれば、株価の支えになると考えられます。
この4つをチェックすれば、買い時の判断がブレにくくなるよ!
「いつ手放す?」三菱重工株の売り時の考え方
買い時と合わせて知っておきたいのが「売り時(利益確定や損切りのタイミング)」です。一般的には、以下のような節目が判断の目安として挙げられます。
利益確定(売り)のタイミング
- トランプ大統領の発言や地政学リスクの緊迫化による防衛株の急騰が起きて、PERが現在の水準からさらに大きく上昇したとき。
- アナリストの目標株価コンセンサス(約5,600円)や、大台の6,000円ラインに到達し、上値が重くなったとき。
損切り(見切り売り)のタイミング
- 国の防衛方針が急転換し、予算の大幅な繰り延べや削減が決定したとき。
- エナジー分野(ガスタービン)で競合他社に大規模なシェアを奪われ、成長シナリオが崩れたとき。
買い時だけじゃなく、出口も決めておくと安心だワン!
三菱重工業(7011)の株価に関するよくある質問(FAQ)
ネット検索や投資家の間で特に関心の高い疑問について、一問一答形式で回答します。
Q1:三菱重工の株価はなぜ過去10倍になったのですか?
A: 主な要因は「国策による防衛予算の増額(地政学リスクの緊迫化)」と、世界シェアトップクラスを誇る「ガスタービン(GTCC)の収益性改善」、そして不採算事業を徹底して整理した「事業構造改革」が実を結んだためです。
低収益なインフラ企業から、高収益な国策ハイテク企業へと評価が変わったことが背景にあります。
Q2:三菱重工株の買い時はいつですか?
A: 短期的には国際情勢や為替(円高への警戒)による乱高下が激しいです。
そのため、一度に買わず、時期を数回に分けて買う方法が選択肢になります。
PER・防衛予算・為替・受注高の4つの判断材料も、あわせて確認しましょう。
Q3:三菱重工と川崎重工・IHI、どの株を買うべきですか?
A: 投資の目的によって異なります。
国内首位の防衛・エナジーという「国策の王道」に投資したいなら三菱重工、バリュエーションの割安感と民間事業(二輪・ロボット)の成長性に期待するなら川崎重工、民間航空機エンジンの回復と高い利益率を重視するならIHIが選択肢になります。
Q4:三菱重工の配当はなぜ少ないのですか?
A: 次世代ロケットや新型原子炉、脱炭素燃料など、未来の成長のための設備投資を優先していることが、理由の1つと考えられます。
ただし、現在は安定配当の指標である「DOE(株主資本配当率)4%以上」を掲げており、業績の積み上がりに伴う今後の累進的な増配への期待感は高まっています。
Q5:三菱重工の株価はまだ上がりますか?目標株価はいくらですか?
A: 2026年10月現在のアナリストによる目標株価コンセンサスは約5,567円となっており、プロの視点では現在の3,800円台からまだ上値の余地があると見られています。
ただし、短期的なボラティリティが非常に高いため、中長期(数年スパン)の視点を持つことが前提となります。
【まとめ】三菱重工業株は買い時?魅力と注意点!
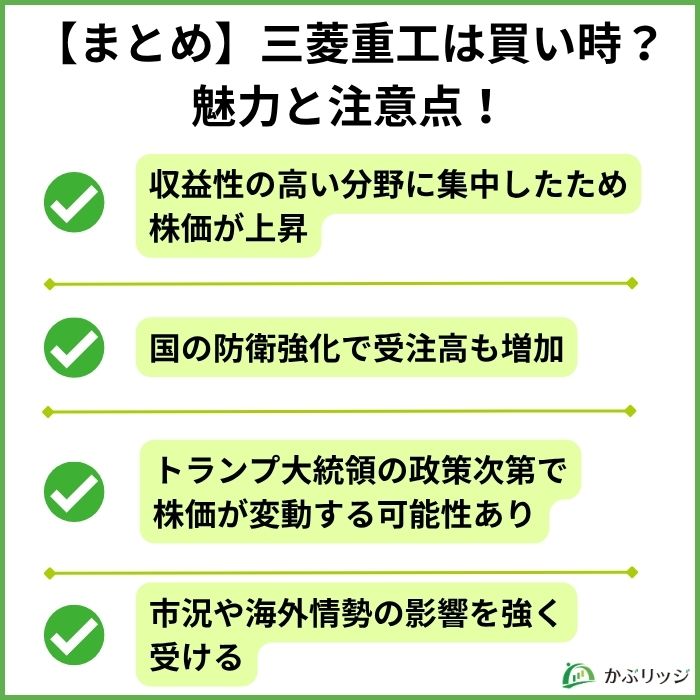
最後に、この記事の重要なポイントをまとめます。
結論として、「やばい」と言われる株価の下落は、業績悪化ではなく高値からの調整と考えられます。
買い時を考える際は、短期の値動きの大きさに注意しつつ、判断材料を1つずつ確認することが大切です。
💡かぶリッジのまとめ
- 株価が「やばい」と言われるのは業績悪化ではなく、上場来高値をつけた後の利益確定売りや、トランプ政権の政策・為替(円高)を巡る値動きの大きさへの警戒感によるもの
- これまでの上昇の原動力は、収益性の高いガスタービン分野への集中と、国の防衛産業強化に伴う受注高の増加
- 買い時の判断材料は、PER・PBR、防衛予算、為替、受注高の4つ。PERは同業他社より高く、短期の乱高下に注意が必要
- ここからさらに株価が10倍になる可能性は低いと考えられるが、アナリストの目標株価は現在の株価を上回っている
- 重工3社は、規模と防衛のコアなら三菱重工、割安感と民間事業の成長性なら川崎重工、収益性と航空エンジンの復調ならIHIと特徴が分かれる
不安の正体と、チェックするポイントがよくわかったよ!
三菱重工業(7011)は、目先の値動きだけでなく、エネルギー転換や防衛力強化という国策テーマを見据えた中長期の視点で見ることが大切な銘柄といえます。
各社の最新情報は必ず公式サイト等でご確認のうえ、投資のご判断はご自身で慎重に行ってください。