
さくらインターネットの将来性は?
株価急落・急騰の理由はなんだろう?
このようなお悩みを解決します。
かぶリッジの結論
- クラウドビジネスへの集中で中長期的な成長を描く
- ガバメントクラウドへ正式採択された唯一の日系企業として、外資大手に挑む
- GPUインフラストラクチャーサービスを強みに事業規模を拡大中
- GPUの高稼働で業績はV字回復、2027年3月期は営業利益41億円へ上方修正
さくらインターネット(3778)は、クラウドサービス事業およびデータセンター事業を行う東証プライム上場企業です。
大阪に拠点を置く同社は、国内最大級の郊外型大規模データセンター(石狩データセンター)を保有しており、GoogleやAmazonの対抗馬として期待されています。
しかし、同社の株価はボラティリティが高く、その理由が気になっている方も多いでしょう。
一時は1万円越まで急騰して、その後に2,000円台まで急落したんだよね…。
そこで今回は、さくらインターネットの株価暴落・急騰の理由と今後の動向を分析し、将来性を考察していきます。
\さくらインターネットが登壇/
個人投資家向けセミナー動画公開中
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
さくらインターネットの将来性は?

💡このパートの要約
- クラウドビジネスへの集中で10年単位の中長期成長を見据えた経営方針
- デジタル化やスタートアップへの投資がビジョン達成に向けた重点テーマ
- 日本企業であることによる強みを活かしてGoogleやAmazonに挑む
どうやってさくらインターネットの将来性を考えるのかな?
株価の将来性を考える際、つい短期的な変化に目が行きがちですが、ここでは長期的な視点で考察していきます。
さくらインターネットの成長戦略、そして戦略によって達成したいビジョンを知ることで、同社の今後の動向が少し見えてくるでしょう。
日本を代表するクラウド事業者として、外資系企業とどう競り合っていくのかにも注目だワン!
クラウドビジネスへの集中で10年単位での成長を描く
さくらインターネットの田中邦裕社長は、短期的な利益に依存せず、10年単位の中長期成長を見据えたクラウドインフラへの投資に注力しています。
従来の大手ベンダーは短期的な収益を追求する傾向が強いですが、田中社長は中長期的な視点で成長するセクターに大胆に投資し、将来的な売上増を目指しているのです。
特に石狩データセンターへの投資を進めており、生成AI向けGPU基盤等の1,130億円の投資計画のうち、すでに521億円を投資済みです。
2026年7月には次世代GPUへの260億円の投資も決議したワン!
インターネットを通じ社会課題解決を目指す
インターネットの広がりにより社会は急速に進化しており、これからもその速度は増すでしょう。
そんな中、さくらインターネットは多くの人々が夢や目標を達成できる社会を目指しています。
「やりたいこと」を「できる」に変えるが、同社のビジョンだね!
「やりたいこと」を「できる」に変える
高い熱量を持って挑戦するすべての人たちが、自分のやりたいことを叶えられるような社会をインターネットとともにつくる。
それが、さくらインターネットの目指す姿です。
インターネットには人と社会を幸せにする力があると信じて、「やりたいこと」を「できる」に変えるアプローチを広く届けていきます。
お客さまをはじめ、社員、地域のみなさまなど、つながりのあるすべての人のために、未来のあるべき姿を思い描くことを大切にしています。
ビジョン達成のために注力していることは、大きく分けて以下の3つです。
- ESとCSの実現
- クラウドビジネスへの集中
- さらに成長するための重点テーマ
以下の図を見れば、イメージしやすくなると思います。

ES: エンプロイーサクセス。社員の成功やありたい姿を実現するための取り組み、および考え方のこと。
CS: カスタマーサクセス。お客さまを成功に導くための取り組み、および考え方のこと。
顧客と社員をつなぐサイクルが出来上がっているね!
同社は人と人とのつながりを非常に重視しています。
これは、良い関係性なしには新たな機会もさらなる挑戦も生まれないという同社の考え方に基づくものです。
また、クラウドビジネスへの集中を図り、10年単位での中長期成長を見据える同社にとって、関係性構築は欠かせませんね。
そして、「さらに成長するための重点テーマ」としてはデジタル化やスタートアップなどが挙げられています。
- クラウドビジネスに携わる企業としてデジタル化による社会課題解決を目指す
- スタートアップとして始まった企業として次世代スタートアップへの投資を積極的に行う
GoogleやAmazonに対して勝機はあるのか
機能面では、GoogleやAmazonなどの外資系大手企業が強力ですが、さくらインターネットには独自の強みがあります。
同社は、これらの外資系企業に対して、日本のユーザーに対する柔軟な対応と高い信頼性を武器に競争しています。
具体的なポイントは以下の2つ。
- 外資系企業よりも日本のユーザーに安定してGPUを供給できる。
- 開発に対する要望に柔軟に対応できる。
GPUはパソコンの画面表示の処理を行うだけでなく、最近ではAI学習にも欠かせない部品だよ!
GoogleやAmazonといったグローバル企業は、GPUをどこに供給するかを地政学的な観点から判断します。
そのため、日本の状況によってはGPUを供給してもらえなくなる可能性があるのです。
一方で、国内企業であるさくらインターネットの場合は、日本市場に対して優先的にGPUを供給しています。
その供給規模が今後大きくなればなるほど、日本のユーザーは他国よりもGPUが手に入れやすくなるということですね。
同社はGPUクラウドにおいて国のサポートを受けているため、信頼性があるよ!
また、同社が国内企業であることのメリットとして、日本国内における高い信頼性とサポート体制があります。
国外企業の場合は開発者に直接連絡をとることが困難ですし、為替の影響によって国内ユーザーに不利な状況となるリスクもあるでしょう。
クラウドビジネスの分野では、「日本企業である」こと自体が価値になり得るんだね!
💡無料のアナリストレポートも発行しています
- かぶリッジ運営の株式会社インベストメントブリッジでは「ブリッジレポート」を発行
- ブリッジレポートではプロのアナリストが企業決算から成長戦略まで執筆
- さくらインターネットのレポートも発行中
さくらインターネットの株価はなぜ乱高下している?
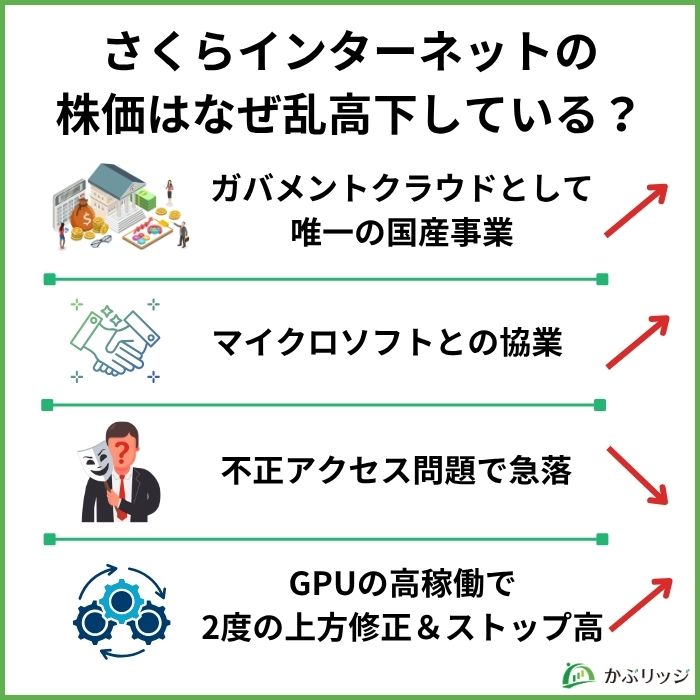
💡このパートの要約
- 2026年3月に国産初のガバメントクラウドとして正式採択
- 4月にマイクロソフトとの協業が明らかになり、2日連続ストップ高
- 8月に不正アクセス問題が発覚し、2日間で約17%急落
- GPUの高稼働で2027年3月期の業績予想を2度上方修正し、10月にストップ高
さくらインターネットの直近の株価の推移を見てみましょう。
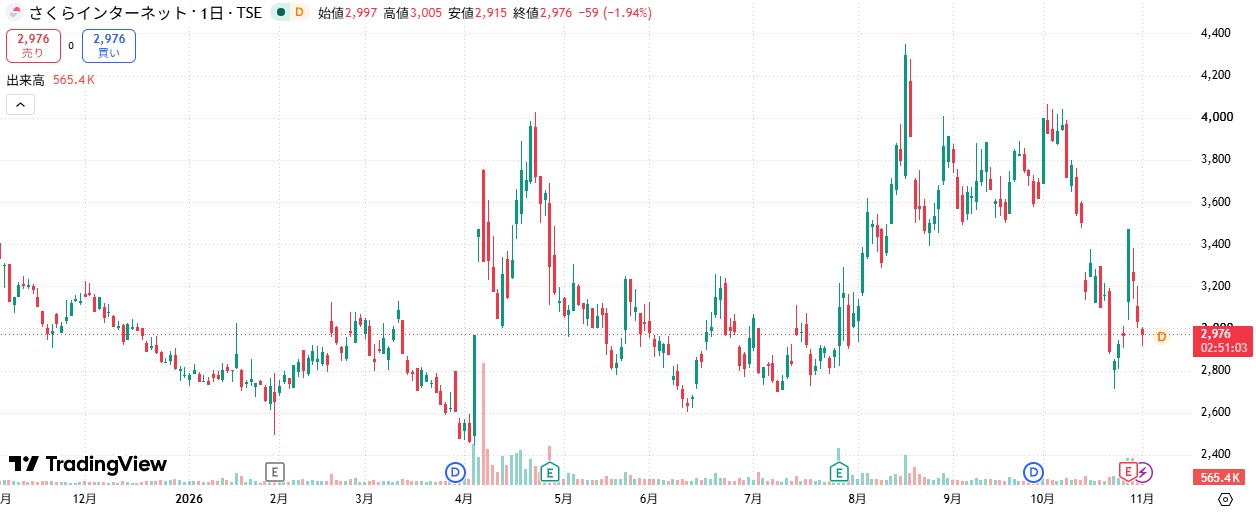
4月3日に年初来安値の2,448円をつけましたが、同日にマイクロソフトとの協業が明らかになると一転して急騰し、2営業日連続のストップ高に。
安値をつけたその日にストップ高だなんて、すごい値動きだね!
その後いったん調整したものの、7月の上方修正を機に再び上昇し、8月18日には年初来高値の4,350円まで買われました。
しかし8月19日、不正アクセスの影響が販売管理システムにも及ぶ可能性が判明し、株価は急落。
10月下旬には2,800円台まで下げましたが、10月28日に再び業績予想を上方修正し、ストップ高となりました。
1年の間に安値と高値で2,000円近くも差があるんだね…。
業績の改善やAI関連の大型ニュースには買いが集まる一方、悪材料には売りが膨らみやすく乱高下が激しい銘柄です。
ここでは、2026年の株価の乱高下の理由について、具体的な出来事を振り返っていきます。
直近の動きから確認していくワン!
エヌビディアの最新GPUを大規模に導入
さくらインターネットは、生成AI向けのGPUクラウドサービスでエヌビディアの最新GPUを大規模に導入しています。
GPUは大量の計算を同時にこなせるから、生成AIの開発に欠かせないんだよ!
米半導体大手で、主にGPUを開発・販売している。
生成AIの台頭によりGPUの需要が高まり、2026年1月期は過去最高となる2,159億ドル(前期比65%増)の売上高を記録。
さくらインターネットは石狩データセンターで「H100」「H200」「B200」を提供しており、2026年7月には次世代GPU「Rubin」への260億円の投資も決めました。
GPUの整備は経済産業省の助成対象にも認定されており、国の後押しを受けて計算資源の拡充を進めています。
H100やH200、B200への投資が実を結んで、今の業績回復につながっているんだね!
国産初のガバメントクラウドに正式採択
さくらインターネットの「さくらのクラウド」は、2026年3月27日にガバメントクラウドの対象サービスとして正式に採択されました。
デジタル庁が整備する、政府・自治体共通のクラウドサービスの利用環境のこと。
選定されるには、高い性能や安全性など数百項目に及ぶ技術要件を満たす必要がある。
同社は2023年11月に、「2025年度末までに技術要件をすべて満たすこと」を条件に採択されていました。
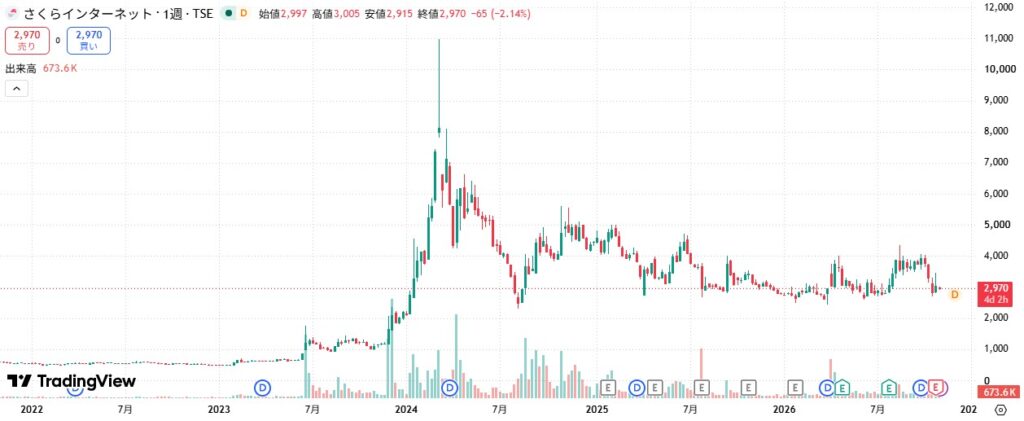
この条件付き採択をきっかけに株価は急騰し、2024年3月には上場来高値の10,980円をつけています。
その後、305項目の技術要件をすべて満たしたことが確認され、正式採択に至りました。
採択されたのはAWS、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure、さくらのクラウドの5つで、国産は同社のみです。
でも、正式採択の直後は株価があまり上がらなかったみたい…。
翌営業日の3月30日は2,800円で寄り付いたものの、終値は2,609円まで押し戻されました。
正式採択はかねて市場で見込まれており、材料出尽くしと受け止められたとみられます。
今後は、自治体などの公共案件をどれだけ獲得できるかが業績と株価を左右するでしょう。
マイクロソフトとの協業で2日連続ストップ高
ここからは、株価が急騰した理由を見ていくワン!
2026年4月の株価急騰のきっかけは、米マイクロソフトとの協業です。
マイクロソフトは4月3日、2026年から2029年にかけて日本に約100億ドル(約1.6兆円)を投資すると発表しました。
その中で、さくらインターネットと連携して国内のAI計算基盤の選択肢を広げる方針を表明。
Azureの利用者が同社のAI計算基盤を使えるソリューションの共同開発を検討するとしています。
この発表を受け、株価は2営業日連続のストップ高に。
世界的な大企業と組むことで、国産クラウドとしての存在感がさらに高まったね!
不正アクセス問題の発覚で急落
次は株価が急落した理由をチェックしよう!
2026年8月の株価急落の原因は、同社システムへの不正アクセス問題です。
同社は8月17日、「さくらのレンタルサーバ」の一部環境で不正アクセスを確認したと発表しました。
さらに8月19日の第二報では、顧客の契約情報などを管理する販売管理システムへの不正アクセスの可能性も判明。
- 8月17日:第一報(レンタルサーバ583アカウントへの不正ログインを公表)
- 8月19日:第二報(販売管理システムへの不正アクセスの可能性を公表)
- 9月10日:第三報(調査結果と再発防止策を公表)
株価はわずか2日間で約17%値を下げました。
年初来高値をつけた直後だったから、ショックが大きかったのかな。
なお、ガバメントクラウドの要件に対応した「さくらのクラウド」の環境への影響は確認されていません。
同社は、解約や追加費用などによる2027年3月期業績への影響は限定的との見方を示しています。
GPUの高稼働で業績予想を上方修正しストップ高
直近の株価急騰のきっかけは、2026年10月28日に発表した業績予想の上方修正です。
同社は2027年3月期の業績予想を7月に続いて再び引き上げ、営業利益は当初予想の約2.7倍となる41億円を見込みます。
| 当初予想(2026年4月) | 1回目修正(2026年7月) | 2回目修正(2026年10月) | |
|---|---|---|---|
| 売上高 | 45,000 | 45,500 | 46,600 |
| 営業利益 | 1,500 | 2,500 | 4,100 |
| 経常利益 | 1,200 | 2,300 | 3,900 |
| 純利益 | 850 | 1,500 | 2,550 |
上方修正の主な理由は、GPUがフル稼働に迫る水準で推移し、提供単価も改善したことです。
2027年3月期上期のGPUインフラストラクチャーサービスの売上高は101億円と、前年同期の約3.6倍に拡大しました。
2025年7月は大型案件の終了で下方修正してストップ安だったよね。そこからV字回復したんだ!
この発表を受け、株価は10月28日に前日比503円高(+16.95%)の3,470円まで上昇し、ストップ高となりました。
一方、翌日以降は利益確定の売りに押され、10月30日の終値は3,035円です。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
さくらインターネットの事業内容・業績
💡このパートの要約
- すべての事業の中でクラウドサービスに最も注力している
- 新たにカテゴリに追加されたGPUインフラストラクチャーサービスが成長を見せる
- 2027年3月期上期は売上高が前年同期比46.0%増、営業利益は29.6億円で黒字転換
ここでは、さくらインターネットの事業内容と業績についてまとめます。
このパートを読めば、同社のクラウドサービス事業の勢いを感じられるはずです。
その勢いはまさに高火力(同社のサービスの1つ。以下説明)と言えるでしょう。
事業内容
さくらインターネットは主に以下の事業を展開しています。
それぞれの特徴を確認していきましょう。
クラウドサービス
現在同社が最も経営資源を集中させている事業で、以下2つのサービスを展開しています。
- クラウドインフラストラクチャー
-
仮想化技術により、物理サーバ上に複数の仮想サーバを構築し、そのひとつひとつが専用サーバのように利用できるサービスです。
- クラウドアプリケーション
-
自社やパートナー企業と開発したSaaSサービス等を提供しています。
主な例として、同社が所有する物理サーバと豊富な機能をメンテナンス不要で複数の顧客が共同で利用するサービス(「さくらのレンタルサーバ」)があります。
具体的にはどんなサービスがあるのかな?
クラウドコンピューティングサービスには、具体的に以下の4つのサービスが含まれます。
- さくらのクラウド
- さくらのVPS(仮想プライベートサーバー)
- さくらのレンタルサーバ
- さくらの専用サーバPHY
GPUインフラストラクチャーサービス(旧GPUクラウドサービス)
同社は高火力コンピューティングというサービスを提供しています。
その中でも、今回は同社の代表的なサービスの1つである「高火力PHY(ファイ)」をご紹介します。
高火力 PHY(ファイ)は、圧倒的な性能を誇るGPUを搭載しており、AI開発には欠かせません。
例えば、以下の用途で役立ちます。
- 大規模言語モデル(LLM)
- 生成AI
- 科学シミュレーション
- 画像解析
その他にも、大型案件を担う「さくらONE」や推論API基盤「さくらのAI Engine」、2026年10月提供開始の「さくらのAI Engine プライベートエディション」を提供しています。
物理基盤サービス
同社が運営するデータセンター内に様々なサービスを有しています。
- 顧客所有の通信機器類を自由に設置できるスペース
- インターネット接続に必要な回線や電源などを貸与するハウジングサービス
- 同社が所有する物理サーバを専用で利用できる専用サーバサービス
その他サービス
具体的に以下のようなサービスが含まれます。
- ゲヒルン(株)のセキュリティサービス
- アイティーエム(株)の大規模法人向けMSP(マネージメント・サービス・プロバイダ:サーバやネットワークの監視運用保守を請負う)
- ビットスター(株)の小中規模法人向けMSP
- プラナスソリューションズ(株)のハイパフォーマンスコンピューティング領域のインテグレーション
- IzumoBASE(株)のストレージ仮想化サービス
これらの事業の成長に期待したいね!
業績
さくらインターネットの損益推移(連結)と次期予想を確認していきましょう。
| 2021年3月期 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | |
|---|---|---|---|---|---|---|
| 売上高 | 22,168 | 20,019 | 20,622 | 21,826 | 31,412 | 35,301 |
| 売上総利益 | 5,689 | 4,708 | 5,367 | 5,735 | 11,230 | 7,956 |
| 売上総利益率 | 25.7% | 23.5% | 26.0% | 26.3% | 35.8% | 22.5% |
| 営業利益 | 1,372 | 763 | 1,093 | 884 | 4,145 | -403 |
| 経常利益 | 1,099 | 649 | 965 | 764 | 4,060 | 105 |
| 経常利益率 | 5.0% | 3.2% | 4.7% | 3.5% | 12.9% | 0.3% |
| 当期純利益 | 758 | 275 | 666 | 651 | 2,937 | 216 |
同社決算短信より
全体として売上や利益は横ばいの状態が続いていましたが、2025年3月期の決算では大幅な上昇を見せました。
2026年3月期も売上高は過去最高を達成したよ!
2026年3月期の決算では、売上高353億円(前期比12.4%増)で過去最高の売上高を更新しました。
一方、各段階利益は大幅な減益となり、営業利益は赤字に転じました。
なぜ大幅な減益になったのかな?
主な要因は、将来の成長に向けた積極的な先行投資によるものです。
具体的には、GPU関連投資に伴う減価償却費や、クラウド機能開発、販売促進を強化するための人材投資等です。
一方で、事業の柱である「クラウドサービス」や「GPUインフラストラクチャーサービス」の売上は堅調に推移しています。
また、最新の「B200 GPU」約1,100基が2026年2月より、国内大手企業向けに提供が開始されました。
今期(2027年3月期)の見通しはどうなっているのかな?
| 2026年3月期実績 | 2027年3月期予想(2026/10/28修正後) | 増減率 | |
|---|---|---|---|
| 売上高 | 353億円 | 466億円 | +32.0% |
| 営業利益 | -4億円 | 41億円 | – |
| 経常利益 | 1億円 | 39億円 | +3,614% |
| 当期純利益 | 2億円 | 25億円 | +1,180% |
期待される主な売上増加の要因を確認していきましょう。
- 前期に投資したGPUがフル稼働に迫る水準
- グループ会社の大口案件の獲得
- クラウドサービスの堅調な成長
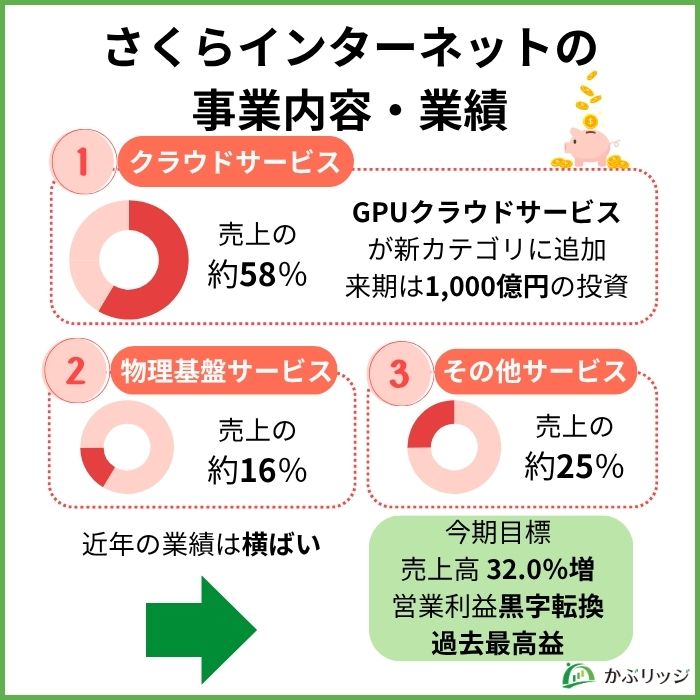
続いてこちらは、セグメント別売上の内訳です。
| 2024年3月期 | 2025年3月期 | 2026年3月期 | |
|---|---|---|---|
| クラウドサービス | 12,773 | 14,006 | 15,324 |
| 物理基盤サービス | 3,589 | 3,294 | 3,056 |
| GPUインフラストラクチャーサービス | 201 | 6,771 | 8,144 |
| その他サービス | 5,262 | 7,339 | 8,776 |
| 合計 | 21,826 | 31,412 | 35,301 |
同社決算短信より
2025年3月期より「GPUクラウドサービス」が新たなカテゴリとして追加され、2026年3月期より「GPUインフラストラクチャーサービス」に名称変更されました。
「クラウドサービス+GPUインフラストラクチャーサービス」が売上に占める割合は約66%となっています。
クラウドサービス関連分野の勢いが一層増していくとわかるね!
こちらのグラフを見れば、クラウドサービスの売上増加を一目で読み取れます。

その分物理基盤サービスの割合が低下しているよ!
株主優待・配当
同社は、株主還元を実施しています。
毎年3月末日および9月末日に100株以上保有でクオカード500円分を優待として配布しています。
また、中間配当及び期末配当の年2回を基本的な方針とし、今期の期末配当は1株当たり5.5円、年合計で1株あたり8円となる予定です。
米国株に強く、分析ツールが使いやすい!
- 高機能分析ツール(銘柄スカウター)が無料で使い放題
- 米国株のラインナップが豊富!
*為替手数料は定期的に見直しを行っており、今後有料となる可能性がございます。 - 「マネックスカード投信積立」で、主要ネット証券トップクラスのポイント還元率
当社アナリストの見解
ここで、当社所属のアナリスト森本氏に、さくらインターネット株についての見解を聞いてみました。
 森本
さくらインターネット(3778)のクラウドビジネスが期待されている背景にはクラウドの国産化推進という政策のバックアップがあること。このバックアップが非常に大きいことは理解しておくべきでしょう。
このため、高い売上成長は今後も長年にわたって継続する見通しが立ちます。
27/3期中間期は前年同期比46.0%増収、営業損益は前年同期損失から利益に転じており足元の業績は急速に良くなっています。通期予想は今期に入り早くも2度の上方修正となっており、成長は加速傾向にあります。
森本ここまで乱高下する背景には「株の人気化と高PER」があります。
一方で、株価もそれなりに評価されてPERは非常に高くなっています。株価については、好業績とは別に考える必要がありそうです。パブリッククラウドを巡る何らかの好材料があれば、再度株価上昇のきっかけとはなりうるでしょう。
※あくまでも参考としての見解を掲載しており、その銘柄・企業の株式等の売買を推奨するものではありません。
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
無料「ブリッジレポート」でさくらインターネットのIR情報を見てみよう!

💡このパートの要約
- 株式会社インベストメントブリッジでは「ブリッジレポート」を発行している
- ブリッジレポートを読むことで様々な企業のIR情報がわかる
- ESGブリッジレポートでは、企業のESGの情報がまとめられている
ブリッジレポートってなんだろう?
「ブリッジレポート」とは、株式会社インベストメントブリッジが提供する企業のIRレポートです。
企業のビジョンやビジネスモデル、特徴・強み、成長戦略を投資家の皆様へ分かりやすくお伝えします。
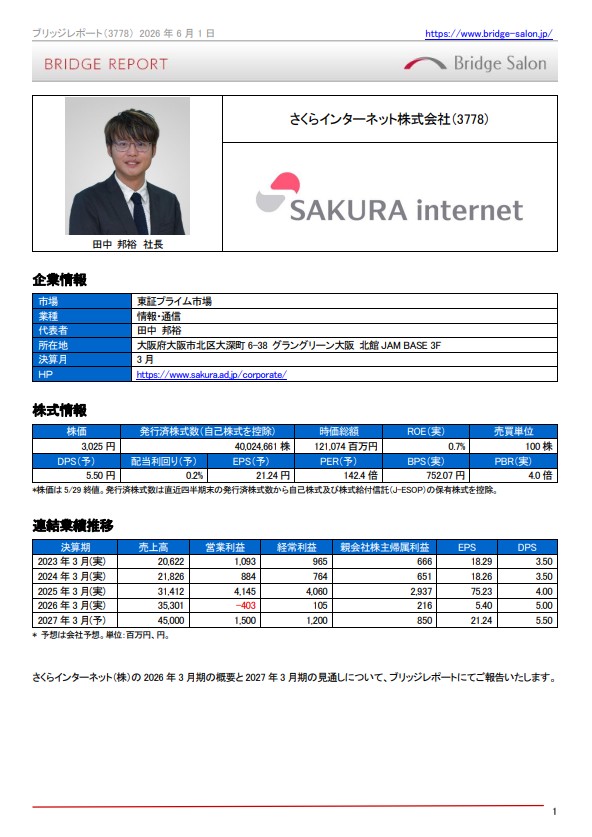
ブリッジレポートの特徴は、以下の通りです。
- 弊社所属のアナリストが作成、アナリスト視点の「今回のポイント」と「今後の注目点」がまとめられている
- 決算情報をはじめとする企業の重要なIR情報を一覧できる
- ESGブリッジレポートや英語版レポートで幅広いニーズに対応
ブリッジレポートを読めばひと通りの企業分析ができるということだね!
この記事と併せてブリッジレポートを活用することで、簡単に企業理解を深めることができるワン!
ブリッジレポートに興味を持たれた方は、ぜひ一度ご覧ください。
さくらインターネットは日系ベンダーとしての将来性が鍵

最後にこの記事の重要なポイントをまとめます。
かぶリッジまとめ
- クラウドビジネスへの集中で中長期的な成長を描く
- ガバメントクラウドへ正式採択された唯一の日系企業として、外資大手に挑む
- GPUインフラストラクチャーサービスを強みに事業規模を拡大中
- GPUの高稼働で業績はV字回復、2027年3月期は営業利益41億円へ上方修正
さくらインターネットは、ガバメントクラウドに認定されている唯一の日系ベンダーとして、将来が期待されている企業です。
近年はクラウドサービスへの集中で事業基盤がより強固なものになってきています。
今後事業が成長していくことで、いずれはGoogleやAmazonといった大手外資企業に対する勝ち筋が見えてくる日が来るかもしれません。