
・サンリオの株価はどうして上昇したの?
・最近また上がっているけど、今後の見通しは?
このようなお悩みを解決します。
かぶリッジの結論
以下の理由から、サンリオ(8136)の株価は大きく上昇しました。
- 2020年の社長交代で大改革を断行:辻朋邦社長が「第二の創業」を掲げ、わずか3年でV字回復を達成
- 過去最高業績を更新:2026年3月期は営業利益率40.1%の超高収益体質
- ハローキティ50周年と海外事業の急成長:SNS戦略が当たり、海外のライセンス収入が拡大
一方で、2025年秋以降は市場の期待値の高さや役員の不適切報酬問題から、株価が大きく下落する場面もありました。
今後は2027年3月期に営業利益895億円(3期連続の最高益)を見込み、2035年3月期までに時価総額5兆円を目指しています。
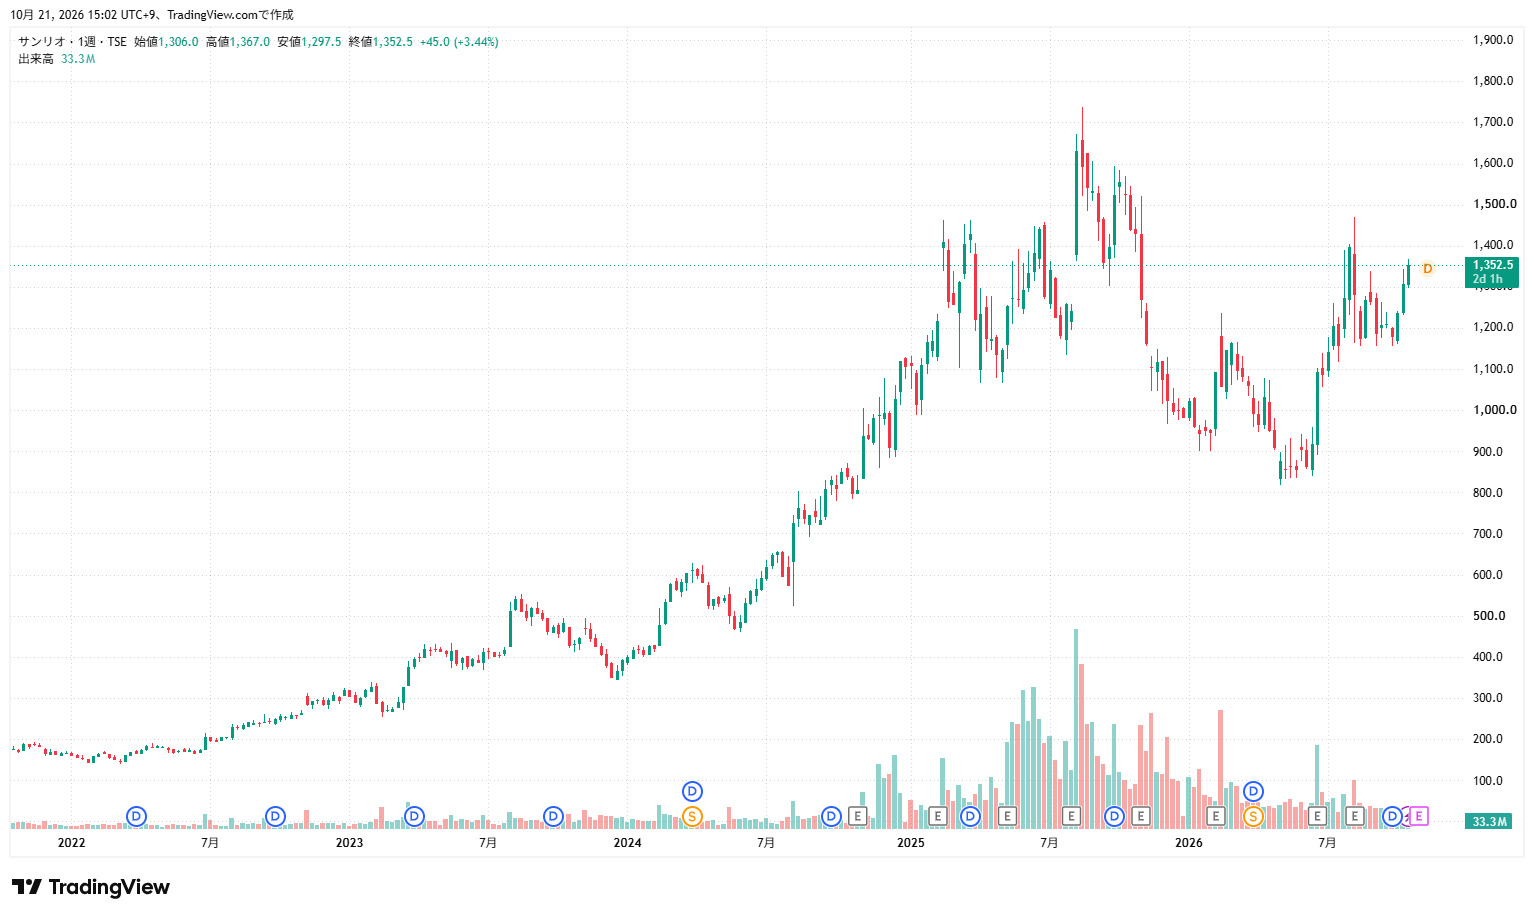
サンリオの株価は2024年から2025年8月にかけて大きく上昇しました。
2024年にハローキティ50周年を迎え、その後の業績も絶好調のサンリオですが、このタイミングで株を買うべきか悩んでいる方も多いのではないでしょうか。
今後はどうなるんだろう?
そこで今回は、サンリオの株価が上昇した理由と直近の値動き、今後の将来性まで徹底分析します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
サンリオの株価はなぜ上昇した?上がった理由を詳しく解説
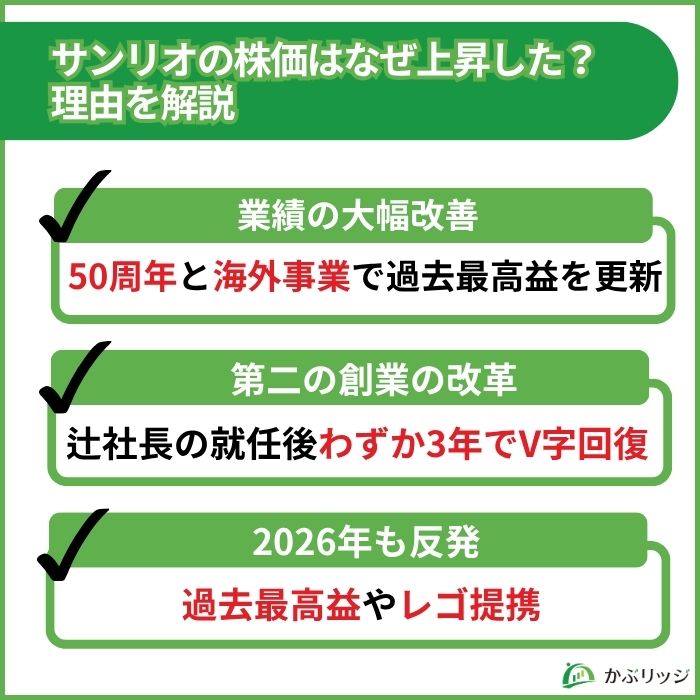
💡このパートの要約
サンリオの株価が上昇した理由
- 業績の大幅改善とハローキティ50周年、海外事業の急成長
- 辻朋邦社長の就任と「第二の創業」としての大胆な経営改革
- 2026年は過去最高益の決算やレゴとの提携で安値から反発
サンリオの株価は、2016年年初から2025年8月の上場来高値にかけて、約9倍ほど上昇しました。
| 日付 | 株価 | 備考 |
|---|---|---|
| 2016年1月4日 | 186円 | 2度の株式分割を考慮した調整後の終値 |
| 2025年8月18日 | 1,737円 | 上場来高値(株式分割考慮後の終値) |
| 2026年10月20日 | 1,351.5円 | 終値 |
すごい上昇率だね!
以下では、サンリオの株価が上昇した理由について詳しく解説していきます。
ハローキティ50周年・海外事業の成長による業績の大幅改善
サンリオの株価が上昇した1つ目の理由は、業績の大幅な改善です。
2025年3月期の業績は過去最高を記録し、2026年3月期の業績予想(当時)についても、それをさらに上回る予想を発表しました。
| 単位:百万円 | 2024年3月期 | 2025年3月期 | 2026年3月期予想 (当時) |
|---|---|---|---|
| 売上高 | 99,981 | 144,904(+44.9%) | 162,200(+11.9%) |
| 営業利益 | 26,952 | 51,806(+92.2%) | 60,000(+15.8%) |
| 経常利益 | 28,265 | 53,453(+89.1%) | 60,700(+13.6%) |
| 親会社株主に帰属する当期純利益 | 17,584 | 41,731(+137.3%) | 42,000(+0.6%) |
| 1株当たり当期純利益 | 73.0円 | 176.6円 | 177.0円 |
カッコ内は前期比の増減率
特に注目すべきは、営業利益率35.8%(2025年3月期)という驚異的な数字です。
これは、売上の3分の1以上が利益として残る超高収益体質を実現していることを意味します。
2026年3月期の実績も営業利益率40.1%と高水準だワン!
この高い収益性を実現できた最大の要因が、2024年11月に50回目の誕生日を迎えたハローキティの50周年記念イベントです。
東京国立博物館で開催された「ハローキティ展」は、開催期間中に32万人以上を動員する大成功を収めました。

また、サンリオピューロランドでは50周年記念の特別イベントやグッズ販売により来場者数が大幅に増加し、訪日外国人旅行者もサンリオピューロランドに殺到しました。
さらに、2025年2月には業績予想の上方修正を発表し、株価がストップ高を記録して上場来高値を更新しました。
50周年グッズはどこも完売続出で、オンラインショップも大盛況だったよね!
もう1つの大きな原動力が、海外事業の急成長です。
2025年3月期の地域別売上高は、どの地域も大幅に増加しました。
| 地域 | 売上高(百万円) | 前期比 |
|---|---|---|
| 日本 | 85,989 | +24.7% |
| 北米 | 27,487 | +121.0% |
| アジア | 23,407 | +54.6% |
| 欧州 | 6,230 | +157.1% |
| 南米 | 1,789 | +74.4% |
海外でも売上高がこんなにあるなんて驚いたよ!
この海外成長を支えたのが、YouTube、TikTok、Instagramを中心としたSNS戦略です。

このSNS戦略の成功により、北米・欧州・中国市場でライセンス事業が好調に推移し、海外ロイヤリティ収入は円安効果も相まって大幅に増加しました。
辻朋邦社長の就任と「第二の創業」改革
サンリオの株価上昇を語る上で欠かせないのが、2020年7月の社長交代と、それに伴う大胆な経営改革です。
創業者・辻信太郎氏の孫である辻朋邦氏が当時31歳で2代目社長に就任し、創業60年で初めての社長交代となりました。
31歳で社長就任!しかも創業以来60年間で初めての交代なんだね!
就任当時、サンリオは7期連続減収減益という厳しい状況にあり、コロナ禍の影響で2021年3月期には26年ぶりの営業赤字を記録していました。
この危機的状況の中、辻朋邦社長は「第二の創業」という覚悟を持って抜本的な改革に着手しました。
辻朋邦社長が実施した主な改革
- 組織風土改革:全社員アンケートを実施し、「挑戦が称賛される社風」が最低だった問題点を徹底的に改善
- 経営陣の刷新と若返り:コンサルや外資系企業から中途採用を積極化し、平均年齢を大幅に引き下げ
- オールキャラクター戦略:「ハローキティだけに頼らない」複数キャラクター展開を推進
- IP創造の専門部署新設:キャラクター創出方法の幅を広げ、NEXT KAWAII PROJECTなど新施策を展開
- マーケティング本部新設:デジタルマーケティングやSNS戦略を強化
社長就任からわずか3年余りでV字回復を達成し、2024年3月期には過去最高の営業利益を記録。
株価は就任時から約6倍に上昇し、34年ぶりに上場来高値を更新しました。
赤字からわずか3年で過去最高益!すごい経営手腕だね!
【直近】サンリオの株価はなぜ上がった?2026年の値動き
2026年のサンリオ株は、5月7日に年初来安値818.8円をつけた後、大きく反発しました。
直近で株価が上がった主なきっかけは以下のとおりです。
| 時期 | 出来事 |
|---|---|
| 2026年6月17日 | 延期していた決算の発表日を公表 |
| 2026年6月23日 | 2026年3月期決算を発表 過去最高益を更新 今期も増収増益・増配を計画 |
| 2026年8月7日〜10日 | ゲーム・IP関連株に資金が流入 |
| 2026年10月6日 | レゴグループとのパートナーシップを発表 |
① 過去最高益の決算と増配
役員の不適切報酬問題で延期されていた2026年3月期決算は、6月23日に発表されました。
売上高・各利益ともに過去最高を更新し、2027年3月期も3期連続の最高益を見込んだことで、業績面の不安が後退しました。
あわせて前期の年間配当を66円から69円(株式分割前ベース)に増額し、今期も実質増配の方針を示しています。
② レゴグループとの提携
2026年10月6日には、レゴグループと複数年のパートナーシップを結んだと発表しました。
ハローキティなどのキャラクターをレゴブロックで再現した「レゴ サンリオ」を2027年以降に発売する予定で、世界展開の新たな柱として期待されています。
サンリオのキャラがレゴになるのは初めてなんだって!
サンリオの事業内容・業績・株主優待

💡このパートの要約
- サンリオは450種類以上のキャラクターを保有し、世界130カ国以上でビジネスを展開
- 売上は4年で約3.7倍。2026年3月期は営業利益率40.1%、ROE41.6%の超高収益体質
- 株主優待は100株からテーマパーク優待券がもらえる
事業内容
サンリオは、「One World, Connecting Smiles.」というビジョンのもと、世界130カ国以上でビジネスを展開しています。

物販事業
サンリオショップやオンラインストアを通じて、キャラクターグッズの企画・製造・販売を行っています。
ハローキティやマイメロディ、シナモロールなど、450種類以上のキャラクターを保有しており、文具やアパレル、雑貨など幅広い商品を展開。
全国約140店舗のサンリオショップに加え、EC販売も強化しており、会員サービス「Sanrio+」の会員数は約326万人(2026年3月末時点)です。
サンリオショップは見ているだけでも楽しくて、ついつい買っちゃうよね!
ライセンス事業
サンリオの最大の収益源となっているのがライセンス事業です。
国内外のメーカーや小売業者に対してキャラクターの使用許諾を行い、ロイヤリティ収入を得るビジネスモデルを展開。
特にハローキティは世界的な知名度を誇り、130以上の国と地域でライセンス展開されており、安定的な収益基盤となっています。
ライセンス事業は在庫リスクが少なく、高収益なビジネスモデルなんだワン!
テーマパーク事業
東京都多摩市にある「サンリオピューロランド」は屋内型テーマパークとして、天候に左右されずに楽しめる施設です。
パーク内では、たくさんのキャラクターが登場するパレードやアトラクション、グリーティングなどが楽しめます。

また、大分県速見郡には屋外型の「ハーモニーランド」があり、大観覧車などのアトラクションやパレード、ライブショーが楽しめます。
2つのパーク合計で年間約200万人の来場者を迎えているワン!
新規事業・その他
サンリオは伝統的な事業に加えて、ゲームやアプリ、映像配信、VRテーマパークなどデジタル領域での新規事業にも注力しています。
キャラクターの認知度向上とファン層拡大に向けて、海外展開の加速や新キャラクターの開発にも力を入れています。
デジタル事業は今後の成長の鍵になりそうだね!
業績(売上推移・ROE)

| 2022/3 | 2023/3 | 2024/3 | 2025/3 | 2026/3 | 増減率 | |
|---|---|---|---|---|---|---|
| 売上高 | 52,763 | 72,624 | 99,981 | 144,904 | 194,088 | +33.9% |
| 営業利益 | 2,537 | 13,247 | 26,952 | 51,806 | 77,859 | +50.3% |
| 営業利益率 | 4.8% | 18.2% | 27.0% | 35.8% | 40.1% | +4.3pt |
| 経常利益 | 3,318 | 13,724 | 28,265 | 53,453 | 79,335 | +48.4% |
| 当期純利益 | 3,423 | 8,158 | 17,584 | 41,731 | 54,608 | +30.9% |
| ROE | 8.5% | 16.4% | 29.2% | 48.6% | 41.6% | -7.0pt |
単位:百万円、増減率は直近の通期決算と前期との比較に基づく
サンリオの売上は、2022年3月期から4年で約3.7倍に拡大しました。
2026年3月期は売上高1,940億円、営業利益778億円、純利益546億円と過去最高を更新し、営業利益率は40.1%、ROE(自己資本利益率)は41.6%という驚異的な水準です。
ROE 41.6%は、株主のお金の約4割を1年で利益に変えている計算だワン!
業績を牽引した要因は以下の通りです。
- 国内物販事業:11月以降にインバウンド向けが減少するも、旗艦店となる原宿店の新規オープンや、年間を通じたサンリオオリジナル商品の戦略展開により増収増益
- 国内ライセンス事業:家庭雑貨、玩具カテゴリを中心とした各業界で広がる複数キャラクターのライセンス活用により増収増益
- アジア(特に中国):店舗売上増で物販事業が拡大、玩具市場の好調が引き続き追い風となりライセンス拡大し増収増益
- 欧州:特にアパレルや玩具カテゴリで売上高が伸長し大幅な増収も、連結子会社の調整額により減益
こちらの記事では、サンリオを含むROEが高い企業について分析しているので、ぜひご覧ください。

2027年3月期業績予想
| 単位:百万円 | 2027年3月期 | 前期比 |
|---|---|---|
| 売上高 | 229,800 | +18.4% |
| 営業利益 | 89,500 | +15.0% |
| 経常利益 | 90,200 | +13.7% |
| 当期純利益 | 63,800 | +16.8% |
| EPS | 52.62 | ー |
同社は2027年3月期も、売上高2,298億円(前年比+18.4%)、営業利益895億円(同+15.0%)と3期連続の最高益を見込んでいます。
第1四半期(2026年4〜6月)は売上高520億円、営業利益224億円(前年同期比+11%)と、第1四半期として過去最高でした。
2025年12月に開設した常設型VRテーマパークや、期中に販売予定の自社開発ゲームに期待が集まっているよ!
株主優待
サンリオの株主優待は、サンリオファンなら絶対に見逃せない魅力的な内容となっています。
株主優待はサンリオ株が大人気な理由の1つだよね!
権利確定日は年2回(3月末・9月末)で、100株以上の保有で以下の優待が受けられます。
優待の発送時期は毎年7月、12月と、権利確定日から約3~4ヶ月後です。
- 100株以上
-
- テーマパーク共通優待券:1枚
- 500株以上
-
- テーマパーク共通優待券:1枚
- 電子クーポン(株主優待券):1,000円分×1枚
- 1,500株以上
-
- テーマパーク共通優待券:3枚
- 電子クーポン(株主優待券):1,000円分×1枚
- 【3年以上継続保有】株主限定アクリルスタンド
- 7,500株以上
-
- テーマパーク共通優待券:6枚
- 電子クーポン(株主優待券):1,000円分×1枚
- 【3年以上継続保有】株主限定アクリルスタンド
- 15,000株以上
-
- テーマパーク共通優待券:9枚
- 電子クーポン(株主優待券):1,000円分×2枚
- 【3年以上継続保有】株主限定アクリルスタンド+株主限定ぬいぐるみ+オンラインイベント
- 30,000株以上
-
- テーマパーク共通優待券:12枚
- 電子クーポン(株主優待券):1,000円分×2枚
- 【3年以上継続保有】株主限定アクリルスタンド+株主限定ぬいぐるみ+オンラインイベント
株式分割について
サンリオは2026年4月1日付で1株を5株にする株式分割を実施したため、株主優待の基準が変更されています。
100株(分割前で20株)が追加されるなどしていて、強化されたと言えるよ!
株式優待の電子化について
2027年3月期の優待より紙のチケットでの配布を廃止し、サンリオグループ共通の会員サービス「Sanrio+」で受け取る電子チケットでの配布となりました。
テーマパーク優待券は、サンリオピューロランドとハーモニーランドで使えて、1枚で3,600円~4,000円相当の価値があるワン!
3年以上継続保有でもらえる株主限定ぬいぐるみ・アクリルスタンドはこちらです。

長期保有制度は3年以上継続保有が条件で、毎年3月末日および9月末日の株主名簿に同一の株主番号で連続して7回以上記録されていることが必要です。
電子クーポンの使い方など、サンリオの株主優待はこちらの記事で詳しく解説しています。
【強み・弱み】サンリオを同業他社と比較!

💡このパートの要約
- サンリオは原価率が低く、営業利益率40.1%、ROE41.6%と同業他社を圧倒する収益性
- テーマパーク規模や売上高ではオリエンタルランドに劣るが、利益率では勝る
- バンダイナムコと比べると規模は小さいが、ROEは約2.4倍の高水準
ここでは、テーマパーク事業を展開するオリエンタルランド(4661)、キャラクタービジネスを展開するバンダイナムコホールディングス(7832)と比較します。
| 企業名 | 売上高 | 営業利益 | 営業利益率 | ROE |
|---|---|---|---|---|
| サンリオ | 1,940億円 | 778億円 | 40.1% | 41.6% |
| オリエンタルランド | 7,045億円 | 1,684億円 | 23.9% | 11.7% |
| バンダイナムコHD | 1兆3,482億円 | 1,895億円 | 14.1% | 17.0% |
原価率が低く、営業利益率とROEが非常に高い
上記の比較表からわかる通り、サンリオの最大の強みは圧倒的な収益性の高さです。
営業利益率40.1%は、オリエンタルランドの23.9%、バンダイナムコの14.1%を大きく上回り、ROE 41.6%も2社の約2.4〜3.6倍の水準です。
サンリオの利益率の高さは、ライセンスビジネス中心の事業モデルによるものなんだワン!
ライセンスビジネスは、自社で製造設備を持たず、キャラクターの使用権を許諾するだけで収益を得られるため、原価率が非常に低くなります。
一方、オリエンタルランドやバンダイナムコは、テーマパーク運営や製品製造などの固定費・変動費がかかるため、利益率ではサンリオに及びません。
テーマパーク規模や売上高では同業他社に劣る
一方で、サンリオの弱みは事業規模の小ささです。
売上高1,940億円は、オリエンタルランドの約4分の1、バンダイナムコの約7分の1にとどまります。
年間入園者数も、サンリオが約200万人規模なのに対し、東京ディズニーランド・シーを運営するオリエンタルランドは約2,750万人と圧倒的な差があります。
サンリオは「小さくても高収益」、オリエンタルランドは「大規模で安定的」というそれぞれの強みがあるワン!
また、バンダイナムコは「機動戦士ガンダム」「ONE PIECE」「ドラゴンボール」など、男性ファン層にも強いIPを多数保有し、女性・子供向けが中心のサンリオより幅広い層をカバーしています。
【今後の展開】サンリオの将来性・今後の展望は?

💡このパートの要約
サンリオの今後は
- 2035/3期までに時価総額5兆円が長期目標
- 周年イベント、ハリウッド映画、レゴとの提携でグローバル展開を加速
- 一方で、期待値の高さゆえに好決算でも急落しやすい点には注意
サンリオの株価は今後どうなっていくのでしょうか。成長戦略と懸念点、10年後の見通しを順に見ていきます。
成長戦略|中計・周年イベント・グローバル展開
サンリオの成長戦略を中期経営計画、周年イベント、グローバル展開の3つの観点から見ていきます。
中長期経営計画:時価総額5兆円を目指す
サンリオは2025年5月発表の長期ビジョンで、2035年3月期までに時価総額5兆円という壮大な目標を設定しました。
その前段である中期経営計画(25/3期~27/3期)の目標は、売上高1,750億円、営業利益650億円以上でしたが、26/3期の段階ですでに達成しています。
| 売上高 | 営業利益 | |
|---|---|---|
| 従来の中計目標 | 1,750億円 | 650億円 |
| 2026年3月期実績 | 1,940億円 | 778億円 |
| 2027年3月期予想 | 2,298億円 | 895億円 |
目標達成に向けて、オーガニック投資300億円、M&A・マイノリティ出資500億円以上を検討。
特に注目されるのが、他社や個人クリエイターのキャラクターも集まる”舞台”をつくる「IPプラットフォーマー」戦略です。
2027年3月期で中計が終わるから、次の新しい中期経営計画にも期待が集まるね!
周年イベント:毎年のアニバーサリーで売上を安定化
2026年はポムポムプリン30周年、ハーモニーランド35周年などの記念イベントが続き、限定グッズ販売やコラボ企画で売上の押し上げが期待されます。

ハローキティ展の32万人動員でイベントの集客力は証明済みで、周年が毎年続くことで売上の安定化が期待される一方、マンネリ化には注意が必要です。
グローバル展開:ハリウッド映画とレゴとの提携
最も注目されているのが、2028年7月公開予定のハローキティのハリウッド映画です。
映像分野ではNetflixシリーズ『My Melody & Kuromi』が配信初週に非英語シリーズ部門で世界2位を獲得するなど、コンテンツ面の手応えも出てきています。
さらに2026年10月にはレゴグループとの複数年パートナーシップを発表し、2027年以降に「レゴ サンリオ」製品を世界で発売する予定です。
ハリウッド映画とレゴは、世界でのIP価値を一気に高めるチャンスだワン!
辻朋邦社長は日本経済新聞のインタビューで、北米のエンタメ市場でのサンリオのシェアはまだ2%程度で拡大余地は大きく、アニメファン以外の層にも広げていく考えを示しています。

今後の懸念点|サンリオの株価が暴落・下落した理由
サンリオの株価は、2025年8月の上場来高値から2026年5月の安値まで半値以下に下落しました。
業績は過去最高を更新し続けているのに、なぜ株価は暴落したのでしょうか。主な理由は以下の4つです。
① 好決算でも売られる「期待値ギャップ」
サンリオは毎年大幅な増益を続けてきたため、市場の期待が非常に高くなっています。
2025年11月の中間決算では、上期の営業利益が前年同期比+66%と好調で通期予想も上方修正しましたが、市場予想に届かなかったことで株価は約15%下落しました。
2026年8月の第1四半期決算でも、営業利益は第1四半期として過去最高だったものの市場予想(約234億円)を下回り、8月12日には一時18%安と2014年5月以来の大きな下落となりました。
② 株式の売出しによる需給の悪化
2025年後半には株式の売出しが行われ、市場に出回る株が増えたことで需給が悪化しました。
③ 米国事業の鈍化懸念とポップマートの「連想売り」
成長をけん引してきた米国事業の利益が減少し、海外ブームの一巡を心配する声が出ました。
さらに、同じアジア発のキャラクターIP企業である中国のポップマートの株価が急落した際、海外の機関投資家がサンリオもまとめて売る「連想売り」が起きたとの指摘もあります。
④ 役員の不適切報酬問題と決算発表の延期
2026年4月、常務取締役(当時)が担当子会社から正規の手続きを経ない報酬を受け取っていた疑いが公表されました。
5月には特別調査委員会が設置され、2026年3月期の決算発表が延期に。株価は5月7日に年初来安値818.8円まで下落しました。
調査の結果、不適切な報酬の総額は約2億5,230万円と認定され、当該役員は辞任、辻社長も報酬の一部を返納しています。なお、会社側は過去の連結業績に虚偽は確認されていないとしています。
業績が悪くなったから下がったわけじゃないんだね。
その通りだワン!ただ、PBRが10倍前後と割高感もあるから、期待に届かない決算には今後も注意が必要だワン!
サンリオの株価は10年後どうなる?目標株価と予想
まずは、プロのアナリストによる目標株価を見てみましょう。
2026年10月9日時点のアナリストコンセンサスは「買い」で、平均目標株価は1,531円です(強気買い8人、買い3人、中立2人)。
| 証券会社 | 目標株価(分割考慮後) | 発表日 |
|---|---|---|
| 東海東京証券 | 1,600円(+18.4%) | 2026/07/06 |
| 岩井コスモ証券 | 1,400円(+3.6%) | 2026/06/26 |
| アナリスト平均 | 1,548円(+14.5%) | 2026/10/26時点 |
アナリスト平均はみんかぶより
次に、10年後の株価を会社の長期目標から考えてみます。
サンリオが目指す2035年3月期の時価総額5兆円を現在の発行済株式数で株価に換算すると、約3,900円です。
2026年10月20日時点の時価総額は約1.7兆円のため、目標を達成すれば株価は現在の約2.9倍になる計算です。
10年後に3,900円台なら、今の約3倍だね!
ただし、これはあくまで会社の目標であり、達成には以下のような条件が必要になります。
上振れ要因
- ハリウッド映画のヒットやレゴなど大型提携の成功
- 北米・中国でのシェア拡大
- M&Aによる新IPの獲得
下振れ要因
- 海外ブームの一巡
- 為替(円高)による海外収益の目減り
- ガバナンス問題の再発やヒットIPへの依存
2027年3月期の予想EPS(52.62円)で見ると、現在のPER(株価収益率)は約26倍です。
株価が上がり続けるには、高い利益成長を続けられるかがカギになるでしょう。
※株価の予想は将来の値動きを保証するものではありません。
【まとめ】サンリオの株価が上昇した理由と今後の見通し

サンリオの株価がなぜ上がったのか、よく分かったよ!
最後にこの記事の重要なポイントをまとめます。
かぶリッジの結論
以下の理由から、サンリオ(8136)の株価は大きく上昇しました。
- 2020年の社長交代で大改革を断行:辻朋邦社長が「第二の創業」を掲げ、わずか3年でV字回復を達成
- 過去最高業績を更新:2026年3月期は営業利益率40.1%の超高収益体質
- ハローキティ50周年と海外事業の急成長:SNS戦略が当たり、海外のライセンス収入が拡大
一方で、2025年秋以降は市場の期待値の高さや役員の不適切報酬問題から、株価が大きく下落する場面もありました。
今後は2027年3月期に営業利益895億円(3期連続の最高益)を見込み、2035年3月期までに時価総額5兆円を目指しています。
サンリオは営業利益率40.1%、ROE 41.6%という圧倒的な収益性を誇り、今後もライセンスビジネスとグローバル展開で成長が期待できます。
一方で、市場の期待が高い分、好決算でも市場予想に届かなければ株価が大きく下がることは、2025年11月や2026年8月の急落が示しています。
購入を検討する場合は、決算発表の前後は値動きが大きくなりやすいことを踏まえ、時期を分けて買うなどリスクを抑える工夫をするとよいでしょう。
\最短即日で口座開設/
手数料0円で日本株投資が可能!
各種口座開設キャンペーンも実施中です。