こLINEヤフー(Zホールディングス)の株価はなぜ安いの?
今後大化けする可能性は?
このようなお悩みを解決します。
かぶリッジの結論
- LINEヤフーの株価が長く安かったのはEPS(1株当たり純利益)が低いため
- 情報漏洩問題はNAVERとのシステム分離完了で一区切り、業績は売上収益・調整後EBITDAとも過去最高を更新
- 上方修正・増配・株主優待の新設で株主還元を強化。割安感は薄れたが中長期では引き続き注目
LINEヤフー(旧Zホールディングス)は2026年11月5日、2027年3月期第2四半期(中間期)決算とあわせて、通期業績予想の上方修正・増配・株主優待の新設を発表しました。
1単元(100株)あたり5万円台から買える手頃さもあり、LINEヤフー株の購入を検討している人も多いでしょう。
でも、なんで株価が数百円台と安いのか、なにか良くない面があるんじゃないかと不安…
そこで今回は、LINEヤフーの株価が安いと言われる理由や最新の決算、新設された株主優待、将来性を分かりやすく解説します。
執筆:かぶリッジ編集部
かぶリッジは、20年以上にわたり投資家向けサービスを提供する株式会社インベストメントブリッジが運営しています。日本株投資や米国株投資を実践する編集部メンバーや、現役の証券アナリスト、元証券会社勤務の社員等で運営しています。
※本記事の注意事項
正しい情報をお伝えするために随時更新を実施しますが、掲載内容には古い情報、誤った情報が含まれることがございます。
また、本記事でご紹介する企業や投資商品はすべて情報提供目的であり、投資を推奨・勧誘する目的はございません。
情報の取捨選択や投資判断は各ユーザー様のご判断・責任にてお願いいたします。
※掲載内容へのご指摘につきましては、お問い合わせフォームより受け付けております。
LINEヤフーの株価はなぜ安い?理由3つを解説
💡このパートの要約
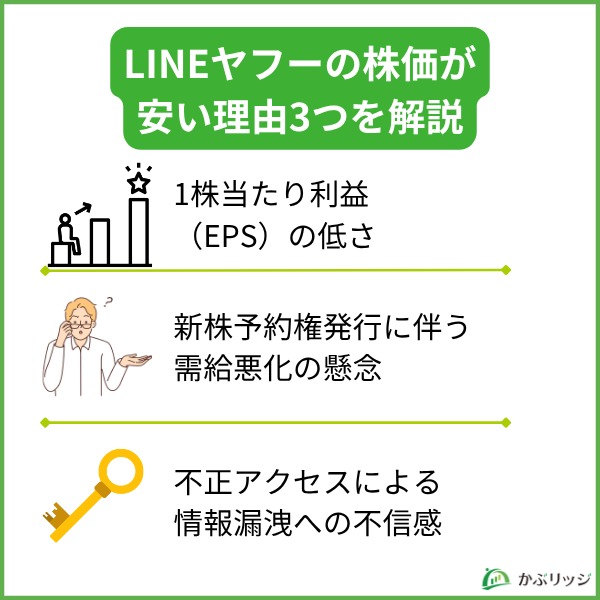
- 発行済み株式数が多く、1株当たり利益(EPS)が低い状態が長く続いてきた(直近は改善傾向)
- 東証の市場区分再編に伴う新株予約権発行によって株式の需給悪化が懸念され、株価が大きく下落
- 不正アクセスによる情報漏洩を受け、総務省から異例の2度にわたる行政指導を受けたことで株価が下落(2026年3月末にNAVERとのシステム分離は完了)
そもそも、LINEヤフーの株が安いのはなぜ?
LINEヤフーの株価が安い、上がらないと言われる背景には、いくつかの理由があります。
大きく以下の3つに分けて、考察していきましょう。
1株当たり利益(EPS)の低さ
LINEヤフーの株価が安い理由の一つは、その1株当たり利益(EPS)の低さです。
1株当たりの稼ぐ力を示す指標として、LINEヤフーのEPS(1株当たり純利益)の推移を見てみましょう。
| 年度 | EPS |
|---|---|
| 2015年度 | 30.15円 |
| 2016年度 | 23.99円 |
| 2017年度 | 23.04円 |
| 2018年度 | 14.74円 |
| 2019年度 | 16.88円 |
| 2020年度 | 14.02円 |
| 2021年度 | 10.20円 |
| 2022年度 | 23.87円 |
| 2023年度 | 15.10円 |
| 2024年度 | 21.00円 |
| 2025年度 | 27.97円 |
| 2026年度(会社予想) | 35.0円※ |
※年度は4月~翌3月(例:2025年度=2026年3月期)
※2026年度は会社予想の調整後EPS(一時的な損益などを除いたEPS)。実績値とは算出方法が異なります(参考:2025年度の調整後EPSは28.73円)
過去10年間のEPSは、発行株数の変化などもあり、低位な水準となってしまっています。
EPSは発行済み株式数によって大きく変わるため他社との単純比較はできませんが、1株当たりの利益が小さいことが、株価が数百円台にとどまってきた一因と言えます。
なぜLINEヤフーのEPSはこんなに低いの?
EPSが低い原因はいくつかありますが、最も大きいのは発行済み株式数が多いことでしょう。
EPS=当期純利益÷発行済み株式数
EPSは上記の式で計算されるため、低下の要因は利益の減少か発行済み株式数の増加となります。
LINEヤフー(当時のZホールディングス)は、2021年にLINEと統合。
その際、LINEヤフーは新たに株式を28億株発行しました。
当時の発行済み株式数が48億株だったため、株式数が大幅に増加したのです。
LINEとの統合で発行済み株式数が増加して、株式が希薄化したんだね…
なお、営業利益率は16.8%と同業他社より高く(後述)、本業の稼ぐ力が弱いわけではありません。
じゃあ、LINEヤフーの株は割安なの?
株価が「安い」のは、株式数が多く、1株あたりの値段が数百円台と手頃だからです。
PER(実績)は約19.5倍(2026/11/5終値)で、極端に割安というわけではありません。
ただし、EPSは21.00円(2024年度)から27.97円(2025年度)へ改善し、会社は今期の調整後EPSを35.0円と見込んでいます。
EPSの改善が続くかが株価上昇の鍵です。
新株予約権発行に伴う需給悪化の懸念
LINEヤフーの株価が安い背景には、新株予約権発行に伴い需給悪化が懸念されたことが挙げられます。
そもそも新株予約権って何?
新株予約権とは、それを発行した株式会社に対して権利を行使することで、その会社の株式の交付を受けることができる権利のこと。
新株予約権証券の保有者は、新株予約権を行使して一定の行使価格を払い込むことで会社に新株を発行させたり、会社自身が保有する株式を取得することができる。
つまり、あらかじめ決められた金額や条件で株式を取得できる権利のことになります。
一般的には、行使されると新株が発行されて株式が希薄化し、需給が悪化します。
これは、通常その時の株価よりも低い価格で確実に株式を取得できる権利が与えられるためです。
なぜLINEヤフーは新株予約権を発行したの?
東証の市場区分再編で、プライム市場の基準(流通株式比率35%以上)を満たすためです。
当時のZホールディングス(LINEヤフー)は基準に届いておらず、2021年12月に新株予約権を発行しましたが、市場が需給悪化を懸念して株価は急落しました。
LINEヤフーは新株ではなく自社株を充てる仕組みだから株数は増えないワン!
だけど、市場に出回る株が増えるから需給悪化の懸念は出たんだね。
実際の株価の推移を見てみましょう。
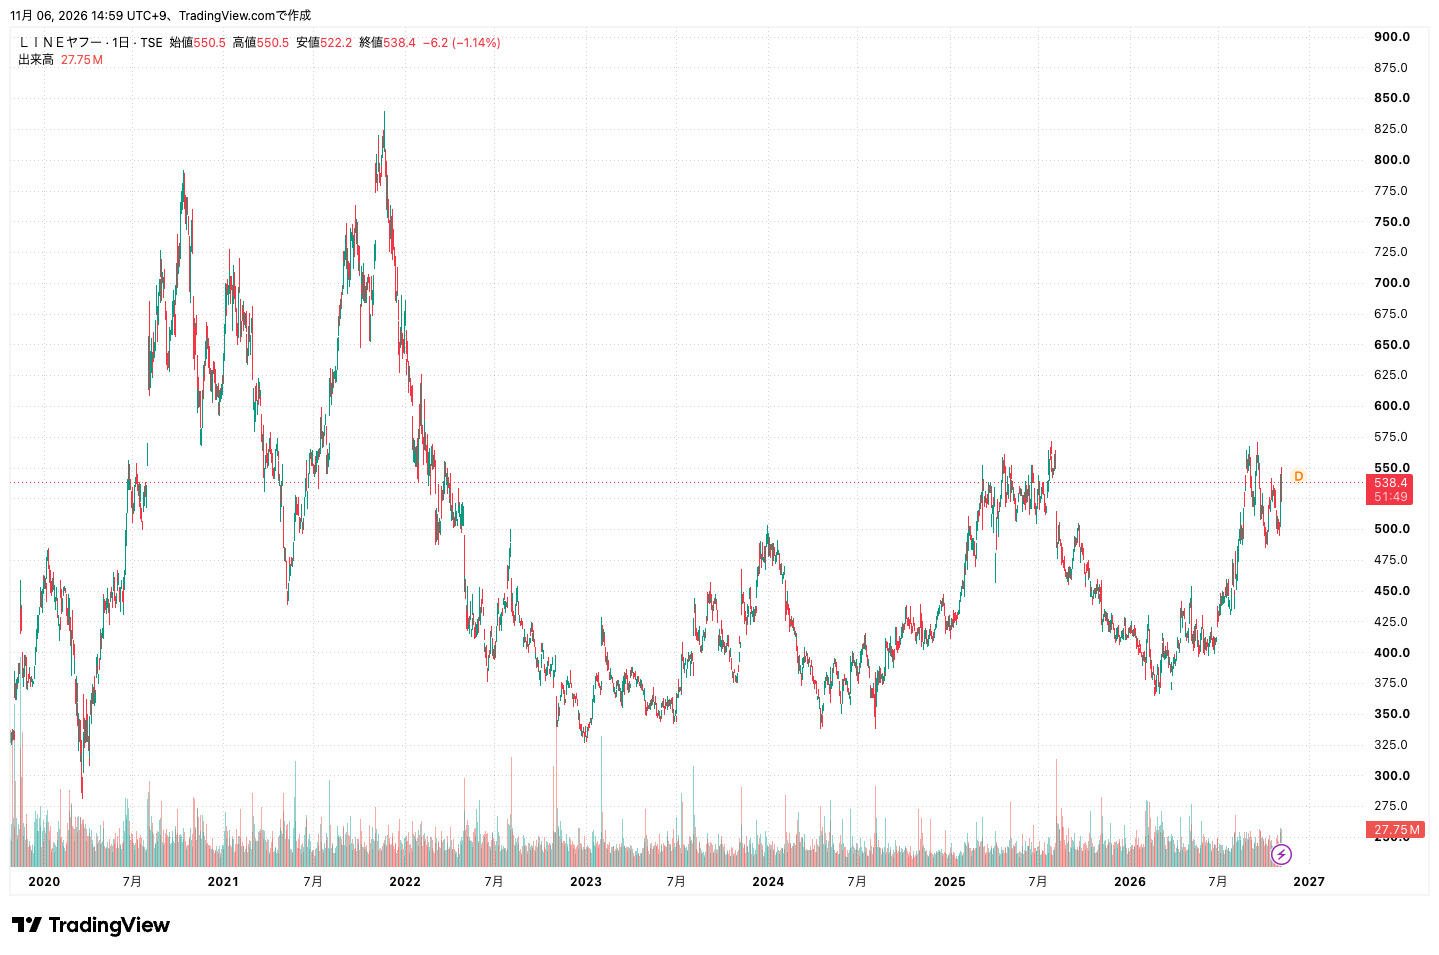
時期としては、チャート左側の2021年11月から2022年にかけて、株価が大きく下落しているのが分かります。
当時がそもそも買われ過ぎだったことも否めませんが、利益確定の売りが強まる中、新株予約権発行が加わり、売りが先行したのだと考えられそうです。
このように、東証の市場区分再編に伴う新株予約権発行はLINEヤフーの株価が安い要因の一つと考えられます。
それ以来、株価は長く低迷していたんだね…
不正アクセスによる情報漏洩への不信感
LINEヤフーは2023年11月、旧LINEのシステムが不正アクセスを受け、最大で約52万件の個人データが漏洩したことを報告しました。
これを受け総務省は2024年3月5日に1度目の行政指導を、その後のLINEヤフーの報告を受け4月16日に2度目の行政指導を行っています。
1か月ほどで2度も行政指導されるのなんて、極めて異例の対応だね…!
総務省からの行政指導の内容は以下の通りです。
同社IRニュースより
- 安全管理措置及び委託先管理の抜本的な見直し及び対策強化の加速化
- 親会社等を含むグループ全体でのセキュリティガバナンスの本質的な見直しの検討の加速化
- 取組内容に係る進捗状況の定期的な公表等を通じた利用者対応の徹底
特に、総務省は今回の不正アクセスの契機となった親会社であり業務委託先である韓国NAVER社との関係の見直しを求める指導を行いました。
しかし、1度目の指導後のLINEヤフーからの報告を受け、総務省は「通信の秘密やサイバーセキュリティ確保の観点から、安全管理が十分になったとは言い難い」と判断し、2度目の指導に踏み切っています。
行政指導のあった、2024年3月~4月の株価の推移を見てみましょう。
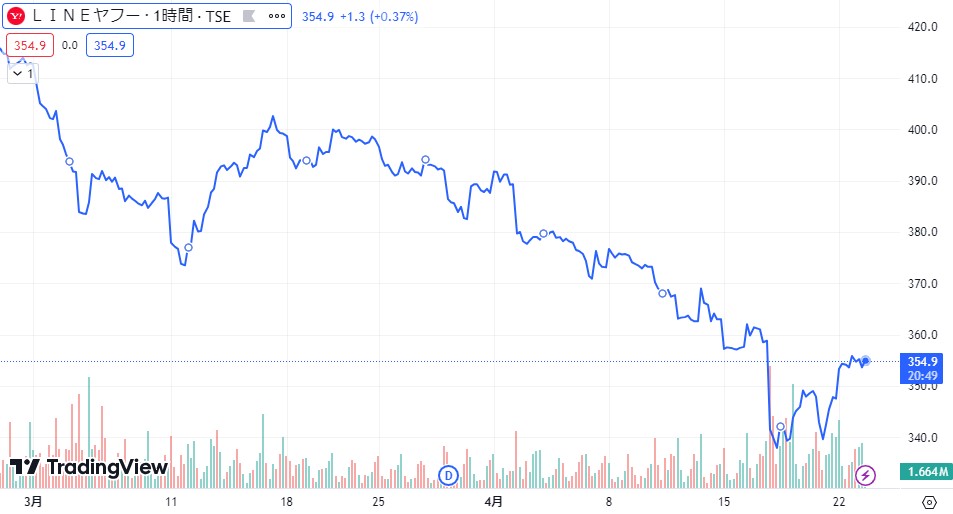
行政指導の行われたタイミング(3月5日、4月16日)で、株価が下落していることが分かります。
特に、2度目の指導の後には、359円から一時337円まで下落しました。
20円以上も下落したんだね…
以上のように、不正アクセスによる情報漏洩に対する不信感は、2024年春の株価下落の大きな一因となりました。
その後、LINEヤフーは2026年3月末にNAVERとのシステム分離を完了し、同年7月には総務省と個人情報保護委員会に再発防止策の最終報告を行っています(詳しくはこちら)。
LINEヤフーと同業他社を比較!強みや弱みは?
💡このパートの要約
- LINEヤフーの営業利益率は16.8%で高水準
- LINEヤフーの配当利回りは2.20%(会社予想)で3社中最も高いが、高配当とは言えない
同業他社の「サイバーエージェント(4751)」、「楽天グループ(4755)」と比較して、LINEヤフーの強みや弱みを見ていきましょう。
大きく以下の2つの特徴が挙げられます。
以下に、3社の直近通期の主要財務データと参考指標を表にまとめ比較してみます。
| 直近通期 | LINEヤフー | サイバーエージェント | 楽天グループ |
|---|---|---|---|
| 売上高 | 2兆363億円 | 8,740億円 | 2兆4,965億円 |
| 当期純利益 | 1,936億円 | 316億円 | ▲1,778億円 |
| 営業利益率 | 16.8% | 8.2% | 0.6% |
| 自己資本比率 | 26.8% | 32.3% | 3.4% |
| ROE | 6.46% | 18.9% | ▲18.5% |
| PER(実績) | 19.5倍 | 21.6倍 | — |
| PBR | 1.23倍 | 3.34倍 | 1.59倍 |
| EPS | 27.97円 | 62.52円 | ▲82.24円 |
| 配当利回り(予想) | 2.20% | 1.48% | — |
| 配当性向 | 26.1% | 27.2% | — |
LINEヤフーは2026年3月期、サイバーエージェントは2025年9月期、楽天Gは2025年12月期
PER・PBR・配当利回りは2026/11/5終値で算出(配当利回りは会社予想配当ベース)
営業利益率が10%超と高い
財務データから分かるLINEヤフーの大きな強みは、営業利益率の高さです。
LINEヤフーの26/3期の営業利益率は16.8%と、情報通信業の平均である8.6%を上回っており、かなり高い水準にあると言えます。
営業利益率は、主要産業の平均値で3.2%で、5~10%あると優良だと言われるワン!
ただし、経営効率の指標となるROEが6.46%と低い点には注意が必要です。
配当利回りは2%台で高配当とは言えない
一方で、個人投資家にとって重要な指標となる配当利回りは2.20%(会社予想)と高い水準とは言えません。
増配により改善傾向にあるものの、過去の配当利回りは1~2%台で推移しており、高配当銘柄とは言えないでしょう。
一方で、2026年11月には株主優待(Yahoo!ショッピング商品券)の新設を発表しました。5,000株以上を1年以上保有した場合、配当と優待を合わせた利回りは約3.1%になります(詳しくはこちら)。
配当だけだと物足りないけど、優待を含めると見え方が変わるね!
\2つ目の証券口座、持つなら分析に強い1社を/
マネックス証券なら、人気の「銘柄スカウター」が利用可能。
過去の業績推移や決算データをまとめて確認し、企業分析をより深く行えます。
LINEヤフーの基本情報
💡このパートの要約
- ECサービスを展開するコマース事業が売上の4割強を占める
- 株価は長く低迷していたが、2026年2月の安値365円から回復基調
- 配当予想は12円(利回り2.20%)、2026年11月に株主優待を新設
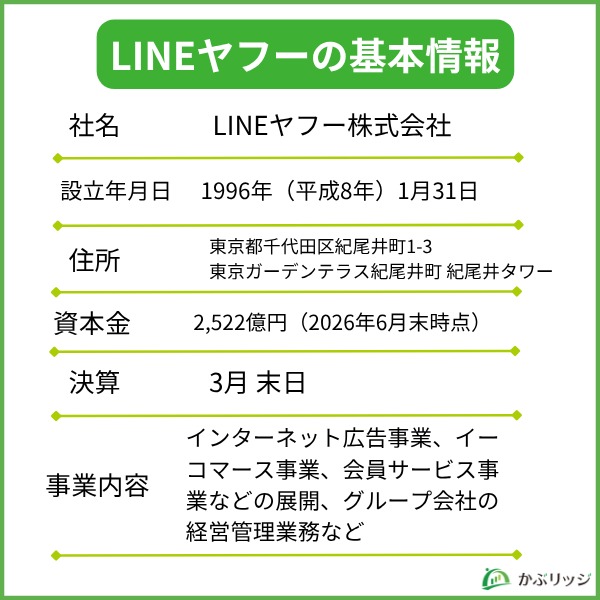
ここでは、LINEヤフーの基本情報についてまとめます。
以下の5つの情報について詳しく見ていきましょう。
事業内容
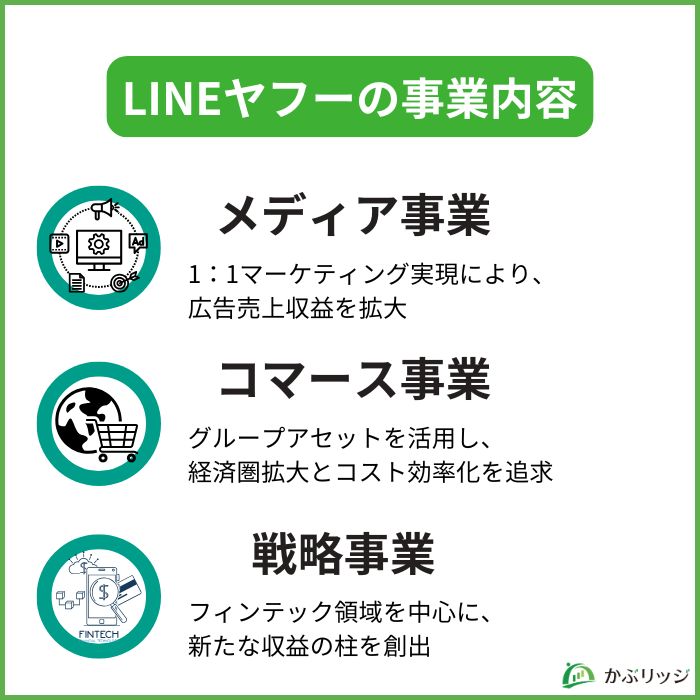
LINEヤフーは主に以下の3つの事業を展開しています。
- メディア事業
- コマース事業
- 戦略事業
メディア事業は、「Yahoo! JAPAN」や「LINE」での広告が中心です。
検索広告やディスプレイ広告は減少傾向にある一方、「LINE公式アカウント」のアカウント広告や「LYPプレミアム」などのユーザー課金が伸びています。
2024年から「LINE」「Yahoo! JAPAN」「PayPay」の3つのIDを連携させ、広告効果の向上と中長期的な広告単価の向上を目指しています。
今後の成長が期待できる事業だね!
コマース事業は、売上に占める割合が最も大きく、売上構成比の4割強(2026年3月期:約42%)を占めています。
「Yahoo!ショッピング」や「ZOZOTOWN」など、多様なECサービスを展開しているね!
戦略事業は、主にフィンテック領域で拡大しています。
登録ユーザー数7,400万人超(2026年5月時点)を抱える「PayPay」を起点に、金融エコシステムの構築を目指します。
フィンテック事業の成長にも期待できそうだね!
業績
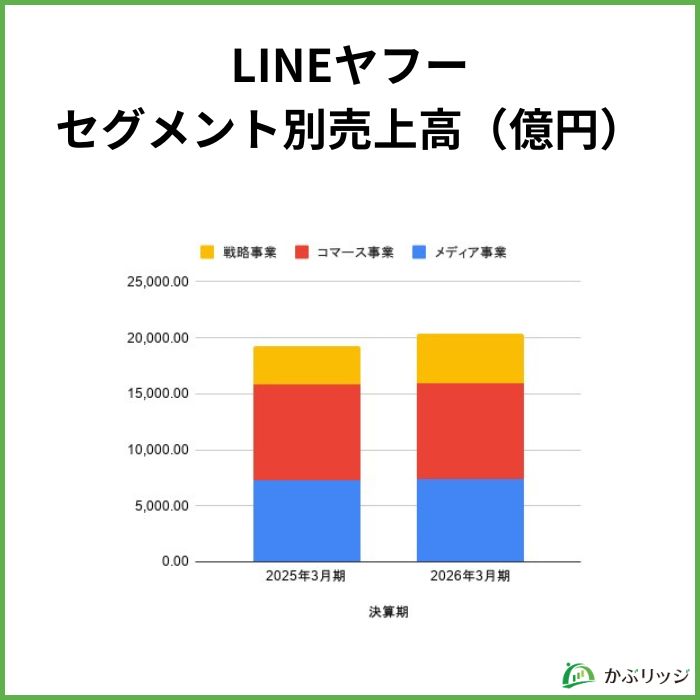
LINEヤフーの業績は、売上収益が右肩上がりで推移しています。
最も売上の大きいセグメントはコマース事業で、全体の約4割を占めています。
近年はPayPayを中心とする戦略事業の伸びが大きく、メディア事業もアカウント広告の成長が下支えしています。
近年の業績は好調だと言えるね!
2027年3月期第2四半期(中間期)決算まとめ
2026年11月5日に発表された、2027年3月期第2四半期(2026年4月~9月)の業績は以下の通りです。
| (累計) | 2026年3月期 中間期 | 2027年3月期 中間期 | 前年同期比 |
|---|---|---|---|
| 売上収益 | 995,367 | 1,117,668 | +12.3% |
| 調整後EBITDA | 251,275 | 306,558 | +22.0% |
| 営業利益 | 214,526 | 198,862 | -7.3% |
| 親会社の所有者に帰属する中間利益 | 138,313 | 92,909 | -32.8% |
同社決算短信より作成
売上収益と調整後EBITDAは、いずれも中間期として過去最高を更新しました。
一方、営業利益と中間利益は減益となりました。前年同期の営業利益には、LINE MANの連結子会社化に伴う再測定益(一時的な利益)が含まれていたため、その反動が出た形です。中間利益は、法人所得税費用の増加も重なり大きく減少しました。
減益と聞くとドキッとするけど、本業のもうけを示す調整後EBITDAは22%も増えているんだね。
以下は、セグメント別の業績概況です。
| メディア事業 | コマース事業 | 戦略事業 | その他 | 調整額 | 合計 | ||
|---|---|---|---|---|---|---|---|
| 26/3期 中間期 | 売上収益 | 3,577億円 | 4,324億円 | 2,061億円 | 45億円 | △56億円 | 9,953億円 |
| 調整後EBITDA | 1,347億円 | 716億円 | 444億円 | 33億円 | △29億円 | 2,512億円 | |
| 27/3期 中間期 | 売上収益 | 3,656億円 | 4,833億円 | 2,710億円 | 38億円 | △63億円 | 1兆1,176億円 |
| 調整後EBITDA | 1,510億円 | 833億円 | 741億円 | 25億円 | △44億円 | 3,065億円 | |
| 増減率 | 売上収益 | +2.2 % | +11.8 % | +31.4 % | -15.2 % | ― | +12.3 % |
| 調整後EBITDA | +12.1 % | +16.3 % | +66.8 % | -22.9 % | ― | +22.0 % | |
各事業のポイントは以下の通りです。
| 事業 | 売上収益 | 主なポイント |
|---|---|---|
| メディア | +2.2% | アカウント広告+12.5%、ユーザー課金+13.0%。検索・ディスプレイ広告は減収 |
| コマース | +11.8% | BEENOS・LINE MANの連結効果に加え、Yahoo!ショッピングやZOZOが好調 |
| 戦略 | +31.4% | PayPay取扱高11.1兆円(+21.3%)、PayPay銀行の貸出金1兆3,977億円(+37.0%) |
PayPayを中心とする戦略事業の伸びが一番大きいね!調整後EBITDAも66.8%増だよ。
2027年3月期の業績予想を上方修正
同日、2027年3月期の通期業績予想の上方修正も発表されました。
| 2026年3月期 実績 | 前回予想 | 今回予想 | 前回予想比 | |
|---|---|---|---|---|
| 売上収益 | 2兆363億円 | 2兆2,400億円 | 2兆3,300億円 | +4.0% |
| 調整後EBITDA | 4,966億円 | 5,850億円 | 6,400億円 | +9.4% |
| 調整後EPS | 28.73円 | 30.0円 | 35.0円 | +16.7% |
アスクルやLINE MANなどのコマース事業と、PayPayの業績が当初の想定を上回って推移していることが修正の理由です。
修正後の通期予想に対する中間期の進捗率は、売上収益が48.0%、調整後EBITDAが47.9%と、おおむね計画通りのペースで推移しています。
今後は、LINE公式アカウント等のサービス基盤強化・PayPayを中心としたデジタル金融プラットフォーム構築・AIエージェント化の推進により持続的な成長を目指していくワン!
配当政策・株主還元
LINEヤフーの配当の推移を見てみましょう。
| 年度 | 1株当たり年間配当金額 | 配当利回り | 配当性向(連結) |
|---|---|---|---|
| 2027年3月期(予想) | 12.00円 | 2.20% | - |
| 2026年3月期 | 7.30円 | 1.91% | 26.1% |
| 2025年3月期 | 7.00円 | 1.38% | 33.3% |
| 2024年3月期 | 5.56円 | 1.43% | 36.8% |
| 2023年3月期 | 5.56円 | 1.49% | 23.3% |
| 2022年3月期 | 5.81円 | 1.08% | 57.0% |
| 2021年3月期 | 5.56円 | 1.01% | 39.7% |
| 2020年3月期 | 8.86円 | 2.55% | 52.5% |
2026年3月期の配当利回りは2026/3/31終値(382.7円)、2027年3月期は2026/11/5終値(544.6円)で算出
配当は増配が続いています。2026年3月期は自社株買いで株式数が減ったことから7円→7.30円に、2027年3月期は期初予想の11円から12円へ引き上げ、前期の約1.6倍となる見通しです。
2025年度からの5年間で累計総還元性向70%以上を目指しているから、今後の還元にも注目だね!
株主優待(2026年11月新設)
LINEヤフーに株主優待はあるのかな?
LINEヤフーは2026年11月5日、株主優待制度の導入を発表しました。
毎年3月末時点で5,000株(50単元)以上を1年以上継続して保有する株主に、保有株式数に応じて「Yahoo!ショッピング」で使える商品券が贈られます。
| 保有株式数 | 贈呈額(ヤフーショッピング商品券) |
|---|---|
| 5,000株以上~10,000株未満 | 25,000円分 |
| 10,000株以上~50,000株未満 | 50,000円分 |
| 50,000株以上~100,000株未満 | 250,000円分 |
| 100,000株以上 | 500,000円分 |
- 初回の基準日は2027年3月31日
- 「1年以上継続保有」とは、基準日の3月末と前年9月末・前年3月末の計3回連続で、同一株主番号で5,000株以上が株主名簿に記載されていること
- 贈呈額は、3回の記録のうち最も少ない保有株式数で決まる
- 毎年7月ごろに取得方法などの案内が届き、利用期間は翌年1月ごろまでの予定
- 利用は日本在住者のみで、受け取りにはYahoo! JAPAN IDが必要(譲渡不可・一部対象外ストアあり)
2026年11月5日の終値(544.6円)で計算すると、5,000株の購入には約272万円が必要です。
優待利回りは約0.9%、配当(年12円の会社予想)と合わせた総合利回りは約3.1%となります。
なお、発表された条件をそのまま当てはめると、初回(2027年3月末)の優待を受け取るには2026年3月末と9月末の株主名簿にも5,000株以上で記載されている必要があります。
これから購入する場合、初回は対象にならない可能性がある点に注意しましょう。
これから買う人は最短で2028年3月末が初回だよ!
最低でも270万円以上かかるから、優待目当てだとハードルは高めだね…
初回の取り扱いなど詳細は今後変更される可能性もあるため、最新情報は同社の公式発表で確認するようにしましょう。
株価の推移
過去5年間のLINEヤフーの株価の推移を見てみましょう。
2021年11月の高値以降は長く低迷が続き、局所的な乱高下を繰り返してきました。
2026年に入ってからは、2月24日の年初来安値365円を底に回復基調となり、9月16日には年初来高値の571円をつけました。
決算発表日の11月5日(発表は取引終了後)は、前日比7.10%高の544.6円で取引を終えています。
長い低迷を経て、2026年は大きく持ち直しているね!
直近1年で、株価に影響を与えた主なニュースを整理しました。
| 時期 | 主なニュース | 株価の動き |
|---|---|---|
| 2025/10 | アスクルでシステム障害が発生し、売上収益予想を1,000億円引き下げ | 下落基調が続く |
| 2026/3/6 | 「Yahoo!ショッピング」の出店料有償化を報道 | 一時5.5%高 |
| 2026/8/3 | 第1四半期決算で、4~6月期として過去最高益 | 翌日に一時8%高(年初来高値を更新) |
| 2026/9/16 | メディア事業の復調が評価される | 一時570.9円(年初来高値) |
| 2026/11/5 | 第2四半期決算、上方修正、増配、株主優待の新設を発表(取引終了後) | 当日終値は7.10%高の544.6円 |
特に8月の第1四半期決算で、過去最高の売上収益・調整後EBITDAを更新した際は、株価が大きく上昇しています。
一方で、2026年5月から続くカカクコムの買収合戦は、買収額の大きさから投資家の評価が分かれており、今後の株価を左右する材料の一つです(詳しくはこちら)。
LINEヤフーの株価は今後大化け?将来性を解説
💡このパートの要約
- 「Connect One構想」は、「LINE公式アカウント」と各種サービスを連携し、ユーザー情報を収集・活用することで、広告効果を最大化するプラットフォーム
- PayPayを起点に各種金融サービスを展開し、PayPay経済圏の拡大とユーザー定着を目指す
- AIエージェント「Agent i」を軸に、全サービスのAIエージェント化を推進
LINEヤフーの株価は今後大化けするって本当?
LINEヤフーの将来性を分析するにあたり、以下の3つについて取り上げます。
Connect One構想
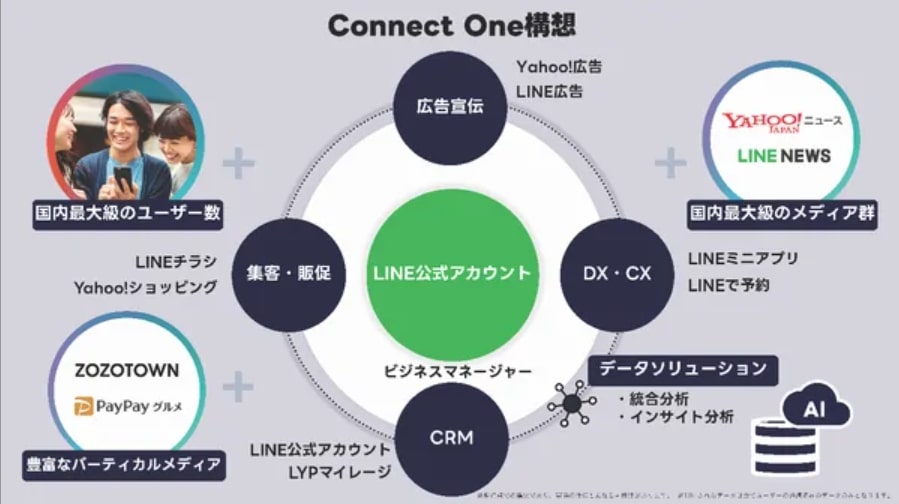
LINEヤフーは2023年10月、LINE公式アカウントを起点に広告・販促・予約などをつなぐ「Connect One構想」を発表しました。
- 「LINE公式アカウント」とLINEヤフーの保有する法人向けサービスを連携
- 統合されたユーザー情報を集め、広告やキャンペーンを一元的に実施
Connect One構想でこんなことが可能に!?
例えば、あるユーザーがLINE上でクーポンを取得し、アパレル店に来店。
そこでPayPayで決済したとき、顧客の購入情報が記録されます。
後日、当該ユーザーがYahoo! JAPANを閲覧すると、店舗で購入した商品に関連する広告が表示され、ECサイトYahoo! ショッピングやZOZOTOWNに誘導されます。
こうした情報がLINEヤフーに蓄積され、広告の相乗効果を生み出すという算段です。
- 2025年:LINE公式アカウントやYahoo!広告などのビジネスIDを統合
- 2026年4月:LINE広告とYahoo!ディスプレイ広告を統合した「LINEヤフー広告」を提供開始
- 2026年~:LINE公式アカウントにAIエージェント機能を導入
その成果として、アカウント広告は2027年3月期中間期に前年同期比12.5%増と伸びています。
フィンテック事業の強化
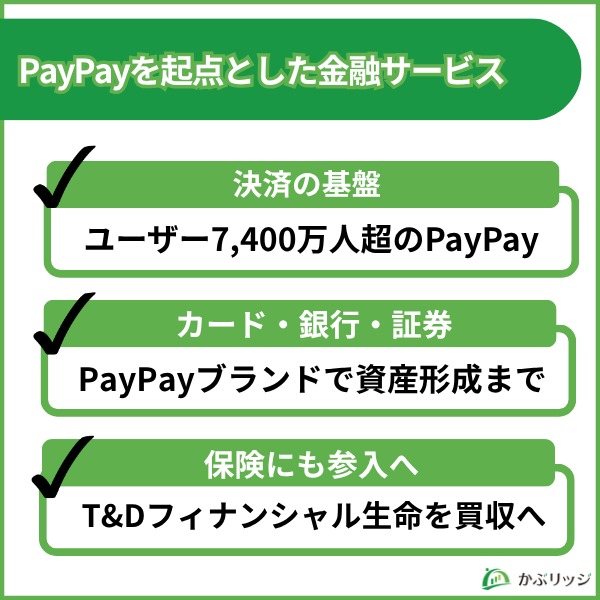
LINEヤフーはフィンテック事業を、メディア・コマースに次ぐ第3の柱と位置付けています。
「PayPay」を起点に、カード・銀行・証券・保険などの金融エコシステムの構築を目指しています。
- 2026年3月:米ナスダックに上場(調達額約5億ドル)
- Visaと提携し、米国を中心とする海外展開へ
- 2026年6月:T&Dフィナンシャル生命の子会社化を発表(2027年10月に株式譲渡予定)
様々な金融サービスを展開し、PayPay経済圏の拡大とユーザーの定着を目指しているよ!
生成AIの活用
LINEヤフーが属するソフトバンクグループの孫正義社長は、ソフトバンクグループを「最もAIを活用するグループにしたい」と発言するほどAI技術に高い関心を寄せています。
このことから、ソフトバンクグループの一員であるLINEヤフーのサービスにもAIの技術が取り入れられることが期待されます。
2025年7月には、全従業員に生成AI活用を義務化したよ!
今後は全サービスをAIエージェント化させ、それらとミニアプリの強化による成長を目指していくとしています。
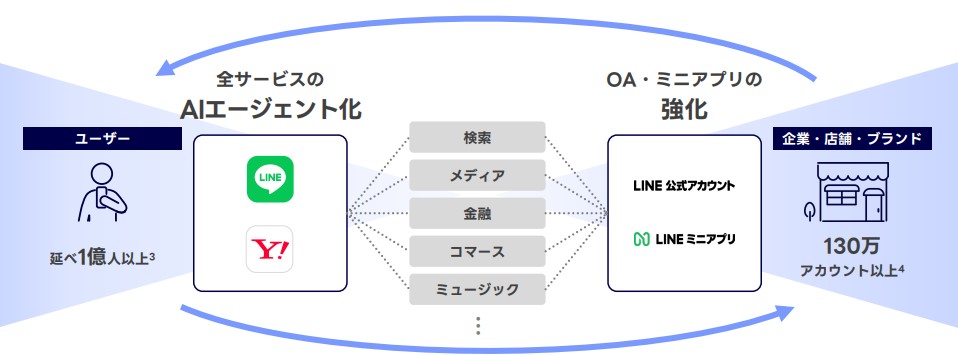
2026年4月には、「Yahoo! JAPAN」の「AIアシスタント」と「LINE」の「LINE AI」を統合したAIエージェントの新ブランド「Agent i(エージェント・アイ)」の提供を開始しました。
「お買い物」「おでかけ」などのジャンル特化型エージェントがLINEヤフーの各サービスと連携して最適な選択肢を提案するほか、2026年10月27日からは企業向けの「Agent i Biz」も提供されています。
生成AIを活用した新サービスの広がりに注目だね!
LINEヤフーは割安?買いどきはいつか分析
💡このパートの要約
- 各証券会社のレーティングは中立・買いのみ
- 目標株価の中央値は600円で株価を約1割上回るが、PBRは1倍を超え以前ほどの割安感はない
- カカクコム買収の行方が今後の株価の焦点の一つ
LINEヤフーは割安で買いどきなの?
以下の4つの点について考察していきましょう。
各証券会社の目標株価
各証券会社のLINEヤフーの目標株価を見てみましょう。
| 発表日 | 証券会社 | レーティング | 目標株価 | 株価との乖離率 |
|---|---|---|---|---|
| 2026/09/14 | モルガンS | Over継続 | 500 → 600 | +10.17% |
| 2026/09/11 | ジェフリーズ | Hold継続 | 500 → 580 | +6.50% |
| 2026/09/08 | みずほ | 買い継続 | 520 → 620 | +13.85% |
| 2026/08/31 | SBI | 買い継続 | 540 → 650 | +19.35% |
| 2026/08/27 | 岡三 | 強気継続 | 500 → 650 | +19.35% |
| 2026/08/26 | JPM | 新規Over | 680 | +24.86% |
| 2026/08/21 | 野村 | Buy継続 | 600 → 750 | +37.72% |
| 2026/08/04 | UBS | Neutral継続 | 420 → 470 | -13.70% |
| 2026/06/26 | 大和 | 2継続 | 570 → 480 | -11.86% |
| 2026/05/11 | GS | 新規中立 | 450 | -17.37% |
| 2026/03/05 | シティG | 1継続 | 610 → 500 | -8.19% |
目標株価まとめ参照
各社のレーティングの詳細はこちら
JPモルガン証券(JPM)
| レーティング | 基準 | かぶリッジレーティング |
|---|---|---|
| Overweight | 今後3ヶ月以内に関連するインデックス、セクターまたはベンチマークをアウトパフォームすると予想される。 | 買い |
| Neutral | 今後3ヶ月以内に関連するインデックス、セクターまたはベンチマークと同程度であると予想される。 | 中立 |
| Underweight | 今後3ヶ月以内に関連するインデックス、セクターまたはベンチマークをアンダーパフォームすると予想される。 | 売り |
岡三証券(岡三)
| レーティング | 基準 | かぶリッジレーティング |
|---|---|---|
| 強気 | 今後6ヶ月以内にTOPIXに対し+10%以上のアウトパフォームが期待できる銘柄。 | 買い |
| やや強気 | 今後6ヶ月以内にTOPIXに対し0~+10%のアウトパフォームが期待される銘柄。 | 中立 |
| 中立 | 今後6ヶ月以内にTOPIXに対し±5%以内のパフォーマンスが期待される銘柄。 | 中立 |
| やや弱気 | 今後6ヶ月以内にTOPIXに対し-10~0%のアンダーパフォームが期待される銘柄。 | 中立 |
| 弱気 | 今後6ヶ月以内にTOPIXに対し-10%以上のアンダーパフォームが期待される銘柄。 | 売り |
ゴールドマン・サックス証券(GS)
| レーティング | 基準 | かぶリッジレーティング |
|---|---|---|
| 買い推奨 | 12ヵ月の投資対象期間においてアナリストのカバレッジ・ユニバースのトータル・リターンの中央値を上回るパフォーマンスが期待できる。 | 買い |
| 中立 | 12ヵ月の投資対象期間においてアナリストのカバレッジ・ユニバースのトータル・リターンの中央値と同程度のパフォーマンスが期待できる。 | 中立 |
| 売り推奨 | 12ヵ月の投資対象期間においてアナリストのカバレッジ・ユニバースのトータル・リターンの中央値を下回るパフォーマンスが期待できる。 | 売り |
| カバレッジ・ビュー | カバレッジ・ビューは、アナリストのカバレッジ・グループに対する、各アナリストの投資環境に基づいた総合的な見通しを表す。カバレッジ・ビューは、アトラクティブ(A)、ニュートラル(N)、コーシャス(C)の名称から成る。 | A:買い N:中立 C:売り |
| コンビクションリスト (強い買い推奨リスト) | 同リストに採用した時点から12ヵ月において約15~20%以上の絶対的なトータル・リターンが期待できる。同リスト採用銘柄にはアウトパフォームのレーティングが付与された銘柄のみが選定される。同リスト採用銘柄に対しては、今後12ヵ月の目標株価の提示が求められる。各CIL採用銘柄は、カバーしているアナリストと所属するリージョナル・インベストメント・レビュー・コミッティによって更新されない限り、90日後に自動的に同リストから削除される。 | 買い |
シティグループ証券(シティG)
| レーティング | 基準 | かぶリッジレーティング |
|---|---|---|
| 1(買い) | 向こう12-18ヶ月でアナリストの調査対象業種を アウトパフォームすると予想される場合。 | 買い |
| 2(中立) | アナリストの調査対象業種とほぼ同じパフォーマンスになると予想される場合。 | 中立 |
| 3(売り) | 向こう12-18ヶ月でアナリストの調査対象業種をアンダーパフォームすると予想される場合。 | 売り |
大和証券(大和)
| レーティング | 基準 | かぶリッジレーティング |
|---|---|---|
| 1 | 今後6ヶ月程度のパフォーマンスがTOPIXを15%以上上回る。 | 買い |
| 2 | 今後6ヶ月程度のパフォーマンスがTOPIXを5~15%上回る。 | 買い |
| 3 | 今後6ヶ月程度のパフォーマンスがTOPIXに対し±5%未満にある。 | 中立 |
| 4 | 今後6ヶ月程度のパフォーマンスがTOPIXを5%~15%下回る。 | 売り |
| 5 | 今後6ヶ月程度のパフォーマンスがTOPIXを15%以上下回る。 | 売り |
野村證券(野村)
| レーティング | 基準 | かぶリッジレーティング |
|---|---|---|
| 1 または Buy | 12ヶ月間の目標株価が現在の株価を15%以上上回ると判断する場合。 | 買い |
| 2 または Neutral | 12ヶ月間の目標株価と現在の株価の差が-5%~15%未満の範囲内にあると判断する場合。 | 中立 |
| 3 または Reduce | 12ヶ月間の目標株価が現在の株価を5%以上下回ると判断する場合。 | 売り |
みずほ証券(みずほ)
| レーティング | 基準 | かぶリッジレーティング |
|---|---|---|
| 買い | 目標株価の株価からの乖離率が10%以上であり、かつセクター相対配分ガイドラインによっても「アンダーパフォーム」とされない銘柄。 | 買い |
| 中立 | 目標株価の株価からの乖離率が-10%から+10%の範囲にあり、かつセクター相対配分ガイドラインによっても「アンダーパフォーム」とされない銘柄。 | 中立 |
| アンダーパフォーム | 目標株価の株価からの乖離率が-10%以下であるか、カバレッジユニバース内において乖離率が下位にあり、セクター相対配分ガイドラインにより「アンダーパフォーム」とされる銘柄。 | 売り |
モルガン・スタンレーMUFG証券(モルガンS)
| レーティング | 基準 | かぶリッジレーティング |
|---|---|---|
| Overweight | 今後12~18ヶ月間に、当該業界(アナリスト又はその業界チームのカバレッジ・ユニバース)、もしくは当該MSCI国別指数の平均総投資収益率を上回る総投資収益率が期待される銘柄。 | 買い |
| Equalweight | 今後12~18ヶ月間に、当該業界(アナリスト又はその業界チームのカバレッジ・ユニバース)、もしくは当該MSCI国別指数の平均総投資収益率と同程度の総投資収益率が期待される銘柄。 | 中立 |
| Underweight | 今後12~18ヶ月間に、当該業界(アナリスト又はその業界チームのカバレッジ・ユニバース)、もしくは当該MSCI国別指数の平均総投資収益率を下回る総投資収益率が予想される銘柄。 | 売り |
買いと中立のレーティングのみで、売りはありません。
目標株価の平均値と中央値を見てみましょう。
| 目標株価 | 株価との乖離率 | |||
|---|---|---|---|---|
| 目標株価平均値(6ヵ月) | 593 | +8.89% | ||
| 目標株価中央値(6ヵ月) | 610 | +12.01% | ||
| 目標株価平均値(12ヵ月) | 585 | +7.42% | ||
| 目標株価中央値(12ヵ月) | 600 | +10.17% | ||
株価との乖離率は直近の株価(終値)を基準(2026/11/5)とする
2026年8月以降、各社が目標株価を相次いで引き上げており、中央値(12ヵ月)は600円と、現在の株価を約1割上回っています。
2026年の株価の動きと、株価に影響した主なニュースは「株価の推移」で紹介しています。
LINEヤフーは買いどきなのか?
結論、LINEヤフーは中長期目線であれば買いを検討できる水準と考えます。
株価は年初来安値から約5割上昇し、以前ほどの割安感はありません。それでも、目標株価の中央値(600円)は株価を約1割上回り、会社予想の調整後EPSで見たPERは約15.6倍にとどまります。上方修正・増配・優待新設と、株主還元の強化も続いています。
一方で、検索・ディスプレイ広告の減収や、カカクコム買収に伴う巨額の資金負担には注意が必要です。
今後の成長性やリスクを考慮して、買いどきかどうかはご自身で判断するようにしましょう。
不信感の払拭や各事業の再成長が鍵
やはり最も目を向けるべきことは、情報漏洩問題に対する不信感の払拭と各事業の今後の成長です。
LINEヤフーは2026年3月末、国内外の子会社を含めてNAVERとのシステム分離を完了し、7月には総務省などへ再発防止策の最終報告を行いました。今後はNAVERとの資本関係の行方も注目点です。
事業面では、PayPayを中心とする金融事業やAIエージェント「Agent i」の成長が続くかがポイントになるでしょう。
カカクコム買収の行方にも注目
LINEヤフーは2026年5月、ベインキャピタルと共同で「価格.com」「食べログ」を運営するカカクコムの買収を提案しました。先行するEQTのTOBに対抗し、買付価格の引き上げ合戦となっています。
| 時期 | LINEヤフー・ベイン連合の提案内容 |
|---|---|
| 2026年5月 | 1株3,232円で非公開化を提案(当初3,000円から引き上げ) |
| 2026年7月1日 | 法的拘束力のある提案。1株3,384円(KDDIの協力が得られれば3,500円) |
| 2026年7月29日 | 1株3,520円(同3,640円)に引き上げ |
| 2026年9月16日 | 1株3,597円(同3,720円)に引き上げ |
| 2026年10月26日 | 1株3,700円(同3,720円)に引き上げ。EQT側の3,682円を上回る |
LINEヤフー陣営のTOBは2026年11月中旬の開始が想定され、買収総額は最大約7,300億円にのぼる見込みです。LINEやPayPayとの連携で成長を狙う一方、買収額の膨張を疑問視する投資家の声もあります。
買収が成立するかどうかで、株価の反応も変わりそうだね…
【まとめ】LINEヤフーは業績・株主還元とも改善!今後の動向を注視
LINEヤフーの株価が安い理由について、よくわかったよ!
最後にこの記事の重要なポイントをまとめます。
かぶリッジの結論
- LINEヤフーの株価が長く安かったのはEPS(1株当たり純利益)が低いため
- 情報漏洩問題はNAVERとのシステム分離完了で一区切り、業績は売上収益・調整後EBITDAとも過去最高を更新
- 上方修正・増配・株主優待の新設で株主還元を強化。割安感は薄れたが中長期では引き続き注目
LINEヤフー株は以前ほどの割安感はないものの、業績の拡大と株主還元の強化が続いており、中長期で注目できる銘柄と言えます。
また、PayPayをはじめとするフィンテック事業の成長や、「Agent i」などAIエージェントを活用した新サービスにも注目です。
ただし、広告事業の伸び悩みやEPSの改善が続くかどうか、カカクコム買収の行方、新設された株主優待の初回条件などには注意を向けておきましょう。
今後もLINEヤフーの動向を注視していきましょう。